2 октября 2026 года ФНС сообщила о переносе сроков уплаты ряда налогов и взносов на 12 месяцев для продавцов, пострадавших от атак на объекты Ozon. Поддержка предусмотрена постановлением Правительства РФ от 30 сентября 2026 года № 1277. Продавцу нужно проверить право на неё, отделить платежи с отсрочкой от исключений и проследить за изменениями на едином налоговом счёте — ЕНС.
Кому положена поддержка
Обязательное условие — действующий договор о реализации товаров на Ozon с ООО «Интернет Решения» (ИНН 7704217370). Дополнительно продавец должен соответствовать одному из двух условий.
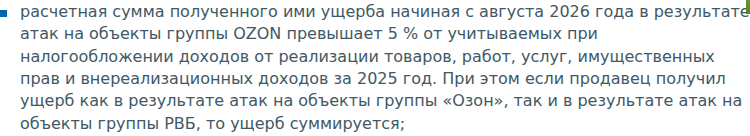
- Расчётный ущерб превышает 5% налоговых доходов за 2025 год. Учитывается ущерб от атак на объекты группы Ozon начиная с августа 2026 года. Для сравнения берут учитываемые при налогообложении доходы от реализации товаров, работ, услуг, имущественных прав и внереализационные доходы за 2025 год. Если продавец также пострадал от атак на объекты группы РВБ, суммы ущерба складываются.
- Бизнес зарегистрирован с 1 декабря 2025 года. Продавец должен быть зарегистрирован в ЕГРЮЛ или ЕГРИП с этой даты и понести ущерб начиная с августа 2026 года из-за атак БПЛА на объекты группы Ozon. В этом случае соотношение ущерба к выручке не имеет значения.
Для первого условия важна формулировка «превышает 5%», а не «от 5%». Например, при учитываемых налоговых доходах за 2025 год в 10 млн рублей порог составляет 500 тыс. рублей. Ущерб ровно в 500 тыс. рублей это условие не выполняет.
Какие платежи переносят
На 12 месяцев продлеваются сроки уплаты, наступающие с августа 2026 года по июль 2027 года. Перенос касается следующих платежей.
- НДС — кроме НДС при ввозе товаров в Россию.
- Налог на прибыль организаций.
- Налоги по УСН и автоУСН.
- Налог на профессиональный доход — НПД.
- НДФЛ ИП с предпринимательской деятельности — кроме НДФЛ, уплачиваемого налоговым агентом.
- Страховые взносы.
- Авансовые платежи по перечисленным налогам.
После отсрочки перечисленные налоги и страховые взносы можно погашать ежемесячно равными частями — по 1/12 подлежащей уплате суммы. Первый платёж по такому графику привязан к последнему числу месяца, следующего за месяцем наступления продлённого срока уплаты соответствующего налога или взносов.
Для автоУСН и НПД последующей рассрочки по 1/12 нет. Если заложить для них дополнительный год выплат по частям, в календаре окажется неверный график погашения. Отметьте эти налоги отдельно: для них предусмотрен перенос срока на 12 месяцев, но не эта рассрочка.
Перенос может затронуть и уже уплаченные суммы. ФНС приводит пример: если продавец уплатил налоги по срокам 28 августа и 28 сентября 2026 года, а его расчётный ущерб превышает 5% доходов, сроки перенесут ретроспективно. Перечисленные в августе и сентябре суммы сформируют переплату на ЕНС.
Что меняется в проверках и взыскании
По 31 декабря 2026 года включительно приостанавливаются вынесение решений, проведение и сроки выездных и повторных выездных налоговых проверок. То же касается выездных и повторных выездных проверок правильности исчисления и своевременности уплаты взносов на страхование от несчастных случаев на производстве и профессиональных заболеваний.
Отдельно продлён срок назначения выездной налоговой проверки за 2023 год — до 30 апреля 2027 года.
Предельные сроки направления требований об уплате задолженности и вынесения решений о её взыскании продлеваются на шесть месяцев со дня официального опубликования постановления, но не ранее получения ФНС перечня пострадавших.
Что проверить продавцу
Постановление № 1277 вступает в силу со дня официального опубликования. Сроки для получателей поддержки переносятся автоматически: отдельные решения об отсрочке и рассрочке налоговые органы и уполномоченные органы страховщика не выносят. Проценты за предоставление этих мер не начисляются.
- Сопоставьте свои данные с условиями поддержки. Проверьте действующий договор, дату регистрации в ЕГРЮЛ или ЕГРИП и расчётный ущерб. Для условия с порогом используйте учитываемые налоговые доходы за 2025 год, а не произвольно выбранный показатель оборота.
- Разделите обязательства в налоговом календаре. Выделите платежи с исходными сроками в августе 2026 — июле 2027 года. Оставьте за пределами переноса импортный НДС и агентский НДФЛ, а для автоУСН и НПД не закладывайте рассрочку по 1/12.
- Проследите за обновлением ЕНС. В сообщении от 2 октября ФНС обещала в ближайшее время актуализировать сальдо в личных кабинетах налогоплательщиков, соответствующих критериям. Если рассчитываете на ретроспективный перенос уже уплаченных налогов, сначала проверьте, отразилась ли переплата на ЕНС, и только затем учитывайте её в своих финансовых планах.
Для знакомства с инструментами работы продавца в SelSup можно посмотреть аналитику продаж и показателей бизнеса. Посмотрите её на демонстрации SelSup.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.