Для операций Яндекс Маркета за периоды до 1 октября 2024 года расходы по договору на размещение отражают в 1С документом «Поступление (акт, накладная, УПД)» с проводкой Дт 44 (20) Кт 60.1. Взаимозачёт отражают отдельно — через документ «Корректировка долга», проводка Дт 60.1 Кт 76.
Этот порядок пригодится, если вы разбираете или исправляете старые операции: до 1 октября 2024 года продавцы работали с Маркетом по двум договорам — на размещение и на продвижение. Ниже разобраны только расходы и взаимозачёт по договору на размещение за этот период.
Сначала разделите начисление услуг и удержание
В описанной схеме в начале месяца Маркет удерживал из платежей покупателей стоимость услуг за предыдущий месяц. И начисления, и удержания проходили по договору на размещение, но относились к разным операциям.
Не подменяйте сумму начисленных услуг суммой удержания за тот же месяц. Если взять удержание как расходы текущего месяца, можно отнести услуги к неверному периоду. Например, в рамках этой схемы удержание в начале сентября относится к услугам августа.
Шаг 1. Отразите расходы на услуги
Подготовьте акт об оказании услуг и исполнении поручения за нужный отчётный месяц. Из него возьмите сумму услуг для отражения расходов.
В 1С используйте документ «Поступление (акт, накладная, УПД)». Отразите расходы на услуги по акту. Проводка для этой операции — Дт 44 (20) Кт 60.1.
Проверьте, что сумма расходов соответствует акту за выбранный месяц, а в проводках документа отражено Дт 44 (20) Кт 60.1. Выбор счёта 44 или 20 согласуйте с принятым у вас порядком учёта расходов.
Шаг 2. Отразите взаимозачёт
Для взаимозачёта используйте отдельный документ «Корректировка долга». Он отражает погашение задолженности за услуги за счёт платежей покупателей.
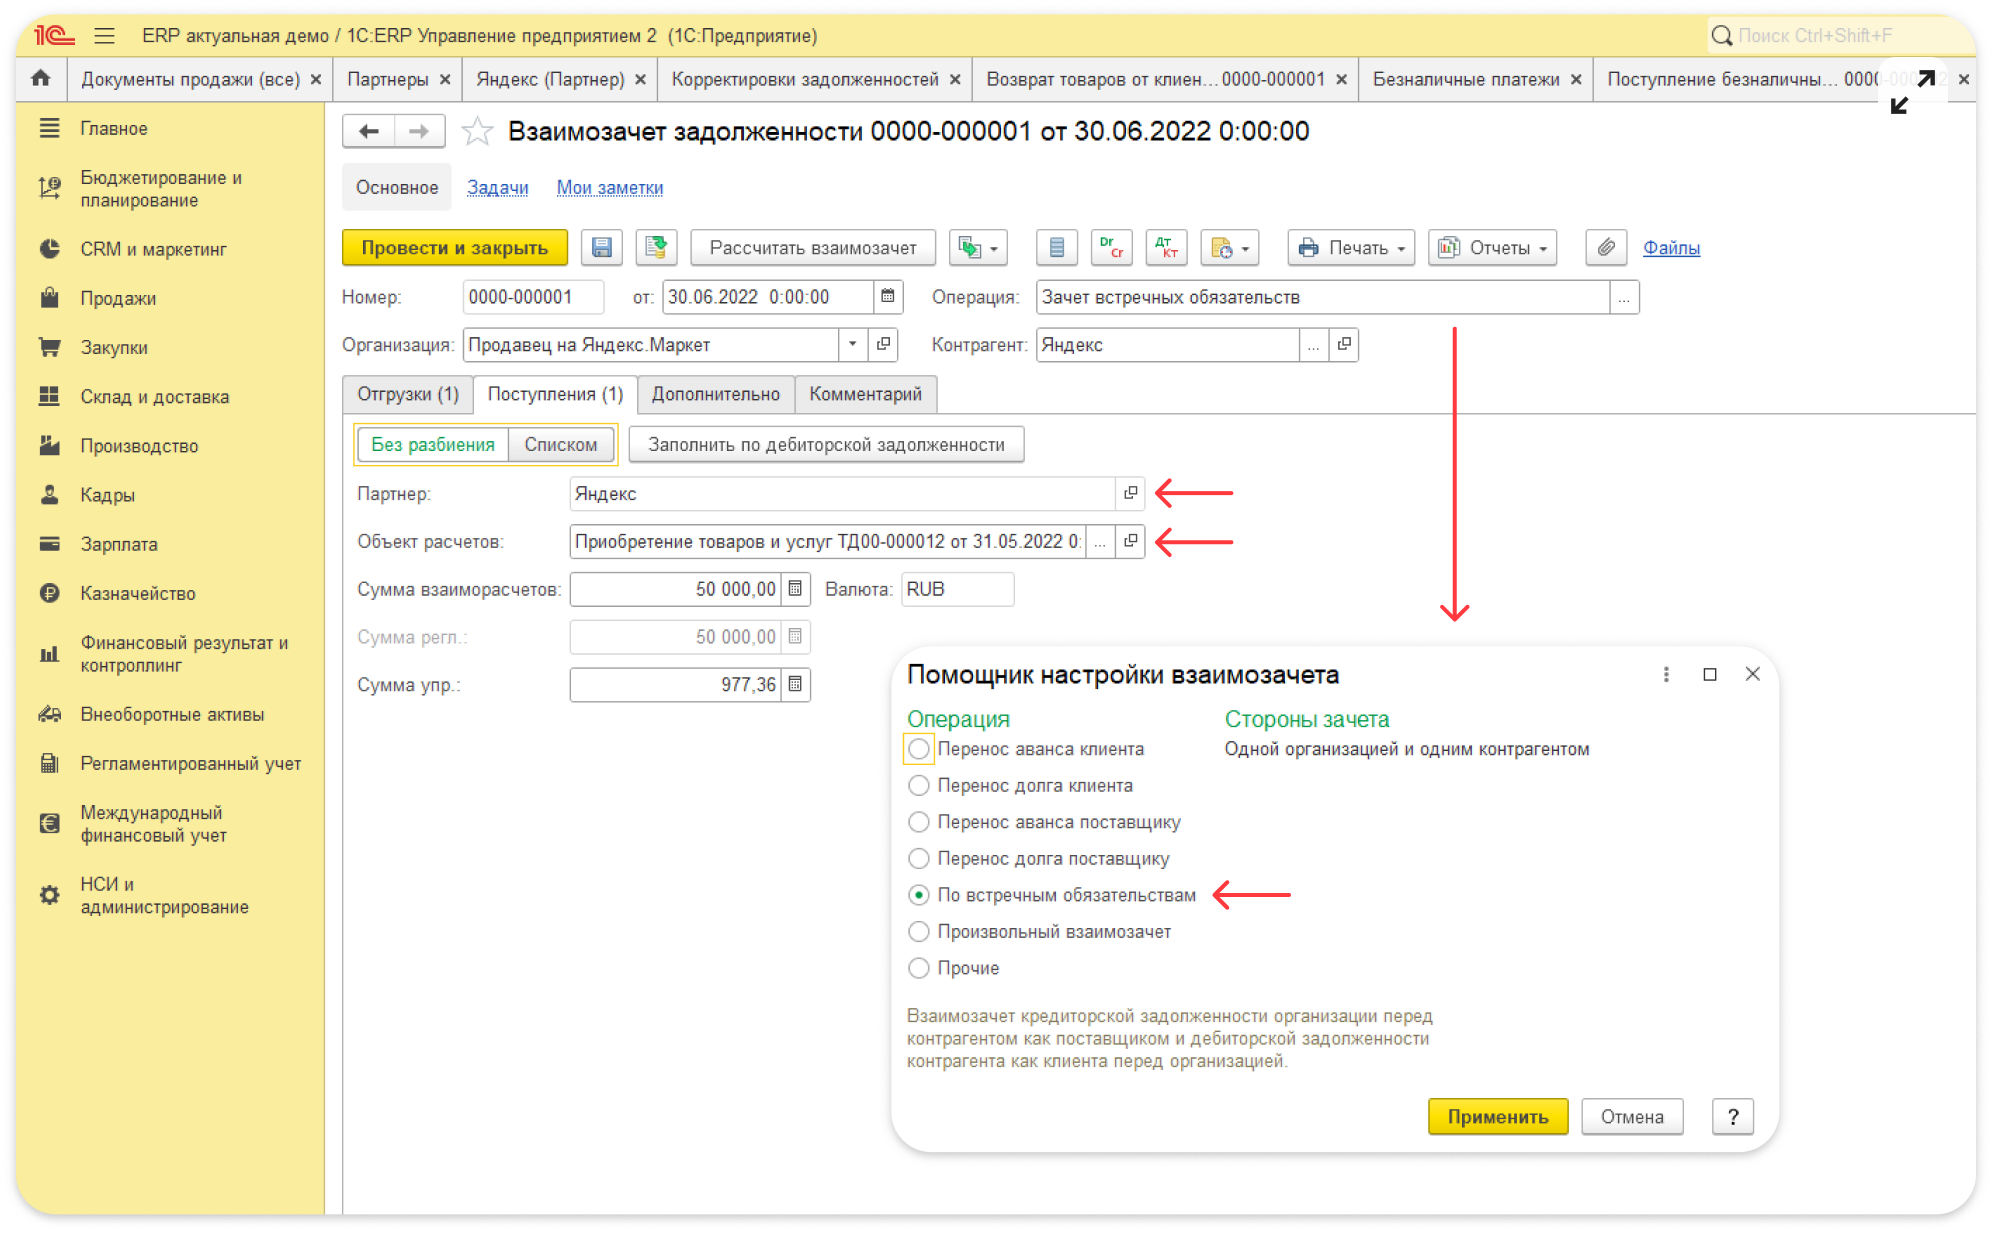
Точную сумму возьмите из отчёта об исполнении поручения: найдите строку «Удержано Исполнителем» → «Стоимость оказанных услуг по актам (включая вознаграждение за исполнение поручения)». Для взаимозачёта проводка — Дт 60.1 Кт 76.
Шаг 3. Проверьте обе операции
- Расходы: сумма в документе «Поступление (акт, накладная, УПД)» соответствует акту за отчётный месяц; проводка — Дт 44 (20) Кт 60.1.
- Взаимозачёт: сумма в документе «Корректировка долга» соответствует указанной строке отчёта об исполнении поручения; проводка — Дт 60.1 Кт 76.
- Периоды: удержание в начале месяца сопоставлено с услугами предыдущего месяца, а не автоматически с начислениями текущего.
Если суммы не совпали, сначала проверьте месяц акта и период отчёта об удержании. Не исправляйте начисленные расходы только ради совпадения с удержанием: в этой схеме между услугами и их оплатой был сдвиг по месяцам.
Для более широкой задачи — организации бухгалтерии и разбора выручки, комиссий и возвратов — используйте руководство по учёту продаж на маркетплейсах.
Если помимо разбора старых документов вы выбираете сервис для работы с маркетплейсами, познакомьтесь с SelSup. Сервис изначально создавался селлерами для селлеров вокруг процессов маркетплейсов. Посмотреть демонстрацию SelSup.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.