Бухгалтер просит «сделай УПД со статусом 1», продавец открывает кабинет оператора ЭДО — а поля «статус» там нет. Вместо него просят выбрать функцию: СЧФ, ДОП или СЧФДОП. Человек честно не понимает, про одно это и то же или про разные вещи. Про одно и то же: и статус, и функция решают одну развилку — считается документ счётом-фактурой или только первичкой.
Для продавца УПД — не отдельная бухгалтерская бумага, а точка, где сходятся два процесса: бухгалтерия считает НДС, а на складе в этот же момент сканируют код маркировки. Ошибка в статусе тормозит оба сразу.
Разберёмся, чем статус 1 отличается от статуса 2, какие поля при каждом заполняются, как статус превращается в функцию электронного документа, что делать, если статус выбрали не тот, и почему маркетплейсы переходят на УПД со статусом 1. Что такое ЭДО в целом — в статье ЭДО для селлера.
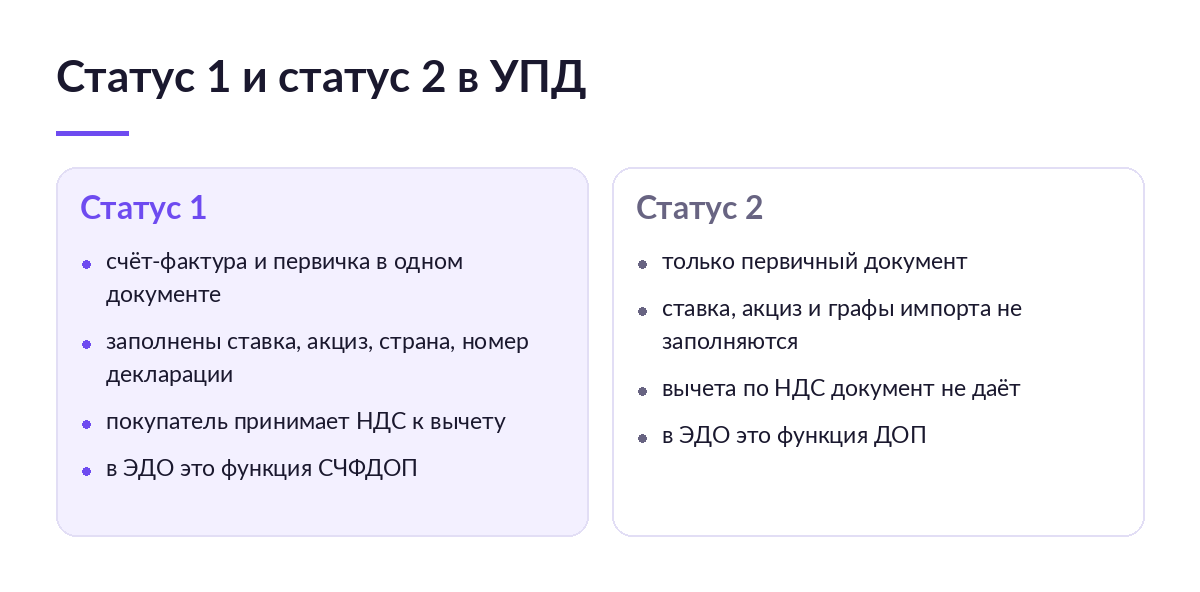
Статус 1 — это УПД, который работает и как счёт-фактура, и как накладная или акт сразу, а статус 2 — тот же бланк без реквизитов счёта-фактуры, только первичный документ. Статус ставят в верхнем левом углу формы, которую ФНС рекомендовала письмом от 21.10.2013 № ММВ-20-3/96@. В электронном УПД по приказу ФНС от 19.12.2023 № ЕД-7-26/970@ поля «статус» нет вовсе: там функция, и статусу 1 отвечает СЧФДОП, а статусу 2 — ДОП. Для передачи кодов маркировки годятся только ДОП и СЧФДОП — чистый СЧФ «Честный ЗНАК» не обработает.
Статус 1 и статус 2 в УПД: в чём разница
Форму УПД ФНС собрала на основе бланка счёта-фактуры и добавила в него поля первичного документа. Получился бланк, который можно использовать двумя способами — и чтобы их не путать, в левом верхнем углу поставили цифру.
Статус 1 — счёт-фактура и первичка в одном документе
Статус 1 означает, что в документе заполнены оба набора обязательных реквизитов: и те, что требует статья 9 закона от 06.12.2011 № 402-ФЗ для первичных документов, и те, что требует статья 169 НК РФ для счетов-фактур. ФНС пишет об этом прямо: такое заполнение позволяет использовать документ одновременно для расчёта налога на прибыль и для расчётов с бюджетом по НДС.
Практический вывод один: отдельный счёт-фактуру при отгрузке выставлять не нужно. Покупатель принимает НДС к вычету по этому же документу, а в книгах покупок и продаж показатели УПД отражаются как показатели счёта-фактуры.
Статус 2 — только первичный документ
Статус 2 — тот же бланк, но в роли одной лишь накладной или акта. Права на вычет он не даёт, и часть полей в нём просто не заполняется — вместо значений ставят прочерки. ФНС перечислила их поимённо:
- строка 7 «К платёжно-расчётному документу» — реквизиты платёжки;
- графа 6 «В том числе сумма акциза»;
- графа 7 «Налоговая ставка» — та самая ставка НДС;
- графа 10 и 10а — страна происхождения товара, цифровой код и краткое наименование;
- графа 11 «Номер таможенной декларации».
Отсюда понятно, кому статус 2 нужен по умолчанию: продавцу без НДС. У него граф 7 и 8 нет по определению, и ФНС отдельно оговаривает, что использование бланка со словами «Счёт-фактура» в качестве только первичного документа не создаёт обязанности исчислить и уплатить НДС. Тем же статусом 2 закрывается и обычная поставка, если счёт-фактуру вы выставляете отдельно.
| Что сравниваем | Статус 1 | Статус 2 | Что будет при ошибке выбора |
|---|---|---|---|
| Роль документа | счёт-фактура и первичка вместе | только первичный документ | поставили 2 вместо 1 — покупатель остаётся без документа на вычет |
| Вычет НДС у покупателя | есть по этому же документу | нет, нужен отдельный счёт-фактура | вычет придётся переносить на период, когда дойдёт правильный документ |
| Ставка, акциз, страна, декларация | заполняются | прочерки | поставили 1, а поля пустые — налоговая смотрит на реквизиты, а не на цифру в углу |
| Кто подписывает | продавец и покупатель | продавец и покупатель | документ без подписи второй стороны не закрыт, хотя и отправлен |
| Как называется в ЭДО | функция СЧФДОП | функция ДОП | выбрали СЧФ — «Честный ЗНАК» отклонит УПД с кодами маркировки |
Статус — пометка, а не обязательство
Самое неожиданное в этой теме сказано в том же письме ФНС одной строкой: статус документа в верхнем левом углу носит информационный характер. Фактический статус определяется не цифрой, а тем, все ли обязательные показатели в документе есть — по закону № 402-ФЗ для первички и по пунктам 5 и 6 статьи 169 НК РФ для счёта-фактуры.
Цифра 1 в углу не превращает документ в счёт-фактуру, если графы 7 и 11 пустые. При поставке на 1 000 000 ₽ с НДС по ставке 22 % на кону 180 327,87 ₽ вычета: покупатель заявит его по вашему УПД, а при проверке получит отказ и придёт с претензией к вам. Обратная ошибка мягче: документ со статусом 2, в котором все реквизиты счёта-фактуры заполнены, суды и налоговая обычно принимают — важен состав полей.
Собирать документ и следить, чтобы набор полей совпал с заявленным статусом, приходится самому: оператор ЭДО проверит структуру файла, но не догадается, что вы хотели вычет. SelSup подставляет реквизиты из данных отгрузки и не даёт отправить документ, в котором статус заявлен один, а поля заполнены под другой.
Разбор на ваших документах: покажем, как собираются УПД со статусом 1 и 2 из отгрузки, если сейчас их заполняют руками по памяти.
Где статус, а где функция: как это устроено в ЭДО
Бумажный бланк допускает два значения. Электронный формат развёл их на отдельные значения поля «Функция» и добавил ещё три — для случаев, которых на бумаге не было. Что означает каждое, ФНС объяснила в письме от 04.03.2024 № ЕА-4-26/2486@ вместе с основными тезисами по приказу о формате.
| Функция в ЭДО | Статус на бумаге | Что заменяет | Где встречается у продавца |
|---|---|---|---|
| СЧФДОП | статус 1 | счёт-фактуру и накладную или акт вместе | обычная отгрузка с НДС, в том числе маркированного товара |
| ДОП | статус 2 | товарную накладную ТОРГ-12 или акт | продавец без НДС; передача на ответственное хранение; перемещение внутри одного юрлица |
| СЧФ | нет такого статуса | только счёт-фактуру | когда первичку оформляют отдельным документом |
| СвРК | нет такого статуса | сведения о продаже комиссионером товара комитента | посредник продал ваш товар от своего имени |
| СвЗК | нет такого статуса | сведения о закупке комиссионером товара для комитента | посредник купил товар для вас от своего имени |
Две последние функции появились именно в электронном формате, и продавцу маркетплейса они ближе, чем кажется: работа через площадку обычно построена как продажа через посредника, действующего от своего имени. Что площадка присылает по итогам месяца и как это сверять — в статье отчёт комиссионера.
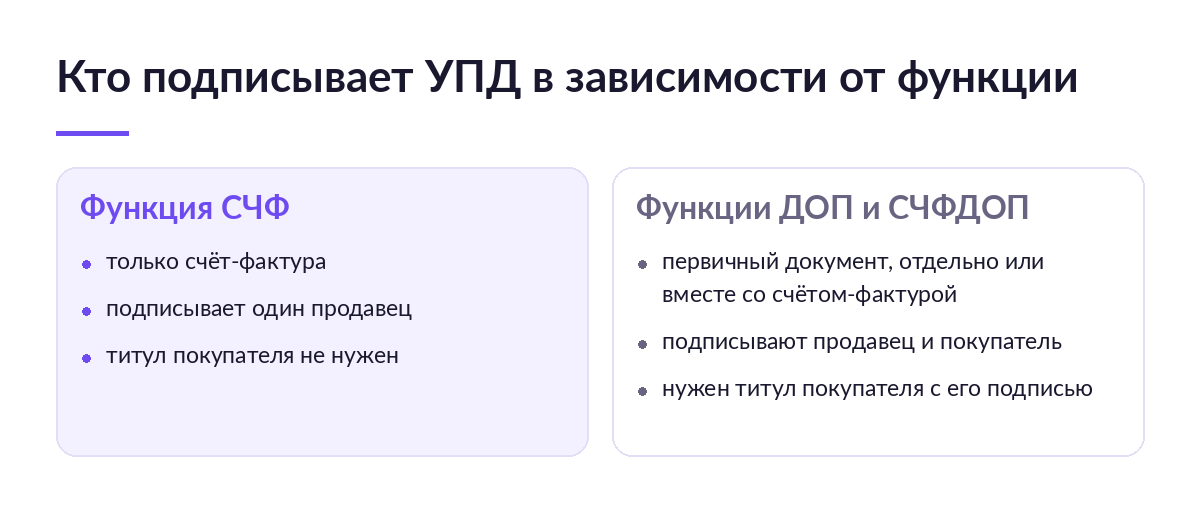
Для передачи данных в «Честный ЗНАК» подходят только ДОП и СЧФДОП. Функцию СЧФ система маркировки не обрабатывает: счёт-фактура не переносит право собственности на товар, а именно эта передача меняет владельца кодов в обороте. Подробный порядок — в статье ЭДО по маркированным товарам.
Как выбрать статус за три вопроса.
- Нужен ли покупателю вычет НДС? Нет — статус 2, функция ДОП. Да — идём дальше.
- Оформляете ли вы накладную или акт отдельно? Да — тогда по этой сделке нужен только счёт-фактура, функция СЧФ. Нет — идём дальше.
- Едут ли в документе коды маркировки? В любом случае остаётся статус 1, функция СЧФДОП — она и закрывает вычет, и передаёт коды.
Какой формат ФНС действует сейчас
Статус и функция — это про смысл документа. Формат — про то, по какой схеме собран файл. Действующий формат утверждён приказом ФНС России от 19.12.2023 № ЕД-7-26/970@ (Минюст 26.01.2024 № 77001), который отменил прежний приказ от 19.12.2018 № ММВ-7-15/820@.
Дальше начинается путаница: версии 5.01, 5.02 и 5.03 задали три разных приказа, а не два. Приписывать 5.02 старому приказу — частая ошибка.
| Версия | Каким приказом задана | Когда применялась |
|---|---|---|
| 5.01 | приказ ФНС от 19.12.2018 № ММВ-7-15/820@; тот же формат перенесён в приложение № 2 к приказу № ЕД-7-26/970@ | до 1 апреля 2025 года |
| 5.02 | приложение № 1 к приказу ФНС от 19.12.2023 № ЕД-7-26/970@ в первоначальной редакции | до правок приказа № ЕД-7-26/1032@ |
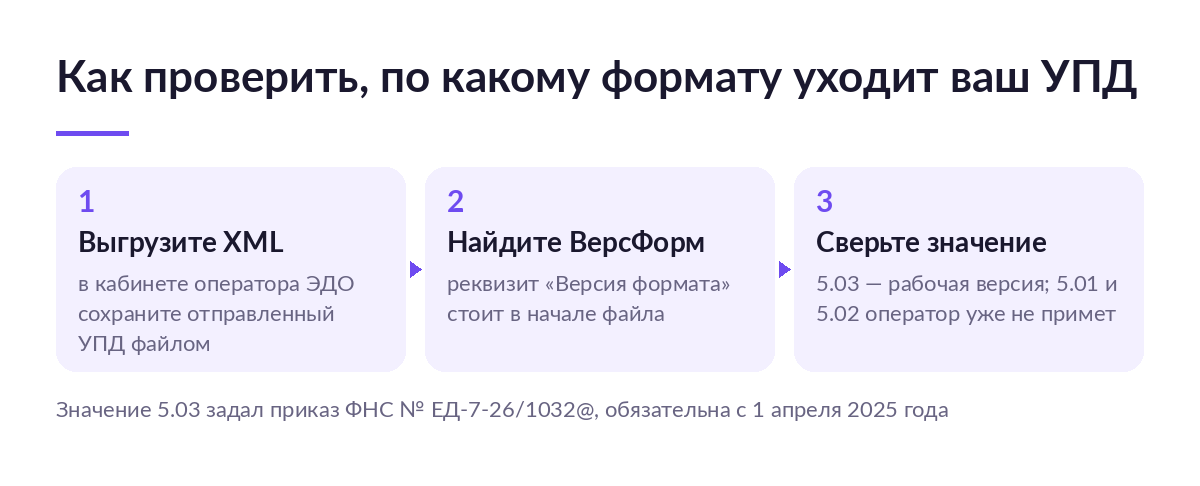
| 5.03 | то же приложение № 1 в редакции приказа ФНС от 15.11.2024 № ЕД-7-26/1032@ | с 23 января 2025 года, обязательна с 1 апреля 2025 года |
Приказ № ЕД-7-26/1032@ переписал реквизит буквально: строка «Версия формата» (ВерсФорм) принимает значение 5.03. Рабочее значение в шаблоне 1С или у оператора — 5.03, и сверять его надо с приказом 1032@, а не с 970@ в исходном виде: обновите шаблон «по 970@» — оператор вернёт файл. Где брать актуальный шаблон — в статье операторы ЭДО.
Что изменилось в формате в 2026 году
Следующее обновление прошло без нового приказа. Письмом от 16.12.2025 № ЕА-4-26/11336@ ФНС разослала операторам изменённые xsd-схемы: по Федеральному закону от 28.11.2025 № 425-ФЗ в реквизите «Налоговая ставка» появились значения 22 %, 22/122 и 18,03 %, применяются с 1 января 2026 года. Права работать по прежним схемам письмо не даёт.
Второе изменение 2026 года — не формат, а сама форма. Постановление Правительства от 23.01.2026 № 26 добавило в форму счёта-фактуры строку 5б с реквизитами счёта-фактуры на зачтённый аванс, действует с 1 апреля 2026 года. Для УПД это важно напрямую: документ со статусом 1 работает как счёт-фактура и должен соответствовать её действующей форме.
Обязательные реквизиты: что заполняют при каждом статусе
Набор полей и есть настоящее отличие статусов. Для статуса 1 заполняют всё, что требует пункт 5 статьи 169 НК РФ:
- номер и дата документа — порядковый номер и число составления;
- стороны сделки — наименование, адрес и ИНН продавца и покупателя, а если они не совпадают с грузоотправителем и грузополучателем — данные и по ним;
- состав и количество поставки — единицы измерения, объём, цена без налога;
- налоговая ставка и сумма налога, включая акциз, где он есть;
- страна происхождения и номер таможенной декларации — для импортного товара.
Для статуса 2 хватает набора из статьи 9 закона № 402-ФЗ, и ФНС прямо называет строки, которых достаточно: (1), (1а), (2), (6), (7) и графы 1, 2 или 2а, 3 и 9.
- название документа и дата составления;
- кто составил документ — наименование экономического субъекта;
- суть сделки — содержание хозяйственной операции;
- сумма или объём поставки в натуральном и денежном измерении;
- ФИО и подписи ответственных лиц с обеих сторон.
Отдельный случай, про который почти не пишут: статусом 2 оформляют передачу товара комиссионеру на продажу. Права собственности она не переносит, поэтому в строке [8] указывают договор на посреднические услуги, а строки (2), (2а), (2б) и (6), (6а), (6б) не заполняют вовсе.
Электронный УПД состоит из двух частей — титула продавца и титула покупателя. Титул продавца обязателен всегда: шапка, таблица позиций, итоги. Титул покупателя нужен для функций ДОП и СЧФДОП, то есть для обоих статусов: в нём покупатель указывает, кто принял товар и на каком основании. Оба титула подписывают усиленной квалифицированной электронной подписью, а если подписывает сотрудник, потребуется машиночитаемая доверенность — как её оформить, рассказано в статье подписание документов по МЧД.
Плюсы и минусы УПД со статусом 1
Статус 1 выглядит очевидным выбором — один документ вместо двух. У каждой выгоды есть оборотная сторона.
- Один документ вместо двух — но заполнить придётся оба набора реквизитов, и пустая графа 7 обнуляет весь смысл.
- Вычет и первичка закрываются одной датой — но и ошибка в этой дате бьёт сразу по двум учётам, а не по одному.
- Меньше расхождений между складом и бухгалтерией — но структура файла жёстче бумаги: лишний символ в коде маркировки, и оператор отклонит документ до отправки контрагенту.
- Годится для маркированного товара — но это же делает ошибку блокирующей: отклонённый УПД останавливает не строку, а всю партию.
Кому какой статус подходит, а кому не подходит
Статус 1 подходит большинству продавцов с НДС: один документ закрывает и вычет, и первичный учёт, и передачу кодов маркировки, если товар маркирован.
Статус 2 подходит продавцу на упрощёнке без НДС, отгрузке на ответственное хранение, перемещению между своими складами и передаче товара посреднику на продажу. Во всех этих случаях реквизиты счёта-фактуры не нужны.
Статус 1 не подходит, если приёмка у вас идёт по бумажному акту, а счёт-фактуру бухгалтерия выставляет отдельно и в своём ритме: тогда честнее оставить раздельные документы, чем каждый раз подгонять сроки под один.
Статус 2 не подходит, если в документе едут коды маркировки, а покупатель платит НДС. Формально ДОП коды передаст, но вычет по такому документу покупатель не получит и попросит счёт-фактуру отдельно — вы отправите два документа вместо одного и удвоите работу на каждой отгрузке. Для маркированного товара с НДС рабочий вариант один: статус 1, функция СЧФДОП.
Электронный УПД не подходит тем, кто обменивается с контрагентом разово: ради одной сделки в год проще оформить бумагу, чем настраивать роуминг. И тем, где документы в кабинете оператора никто не открывает: УПД зависает неподписанным, а выясняется это при сверке через месяц.
Частые ошибки со статусами УПД
- Поставили статус 2, а покупатель ждал вычет → он не может заявить НДС и просит счёт-фактуру задним числом → выставить отдельный счёт-фактуру той же датой отгрузки либо переоформить документ со статусом 1;
- Поставили статус 1, но оставили пустыми ставку и страну происхождения → у покупателя снимают вычет при проверке, претензия приходит к вам → заполнить графы 7, 10, 10а и 11 или честно перевести документ в статус 2;
- Выбрали функцию СЧФ для маркированного товара → «Честный ЗНАК» отклоняет весь УПД, а не только раздел с кодами → пересобрать документ с функцией ДОП или СЧФДОП и отправить заново;
- Забыли про титул покупателя → документ отправлен, но не закрыт: вторая сторона его не подписала → напомнить контрагенту через оператора, а не считать сделку завершённой по факту своей отправки;
- Отправили УПД в старом формате после 1 апреля 2025 года → оператор отклоняет файл на проверке структуры, до контрагента он не доходит → обновить шаблон до версии 5.03.
Ошибка хотя бы в одном коде идентификации блокирует весь УПД, а не одну строку. Если позиций с кодами в отгрузке много, весь груз остаётся в статусе «у продавца», пока не уйдёт исправленный документ, — покупатель не может продать эти позиции дальше.
Что делать, если статус выбрали не тот
Удалять подписанный документ нельзя — это прямо запрещает порядок работы операторов. Порядок задан пунктом 7 Правил заполнения счёта-фактуры (постановление Правительства от 26.12.2011 № 1137), и случаев там ровно три.
- Не составляем ничего. Если ошибка не мешает опознать продавца, покупателя, наименование товара, его стоимость, ставку и сумму налога, новые экземпляры не нужны. Сюда попадают опечатка в адресе и неточность в номере договора.
- Составляем исправленный экземпляр. Если ошибка мешает опознать хотя бы один из этих реквизитов — в том числе когда неверна стоимость, ставка или сумма налога. Строка 1 с номером и датой исходного УПД не меняется, а в строке 1а появляются номер и дата исправления. Сюда же попадает неверный статус: документ переоформляют, а не аннулируют.
- Составляем корректировочный документ (УКД). Это не про ошибку: первичный документ был верен на момент отгрузки. УКД оформляет согласованное сторонами изменение цены или количества уже отгруженного товара — скидку задним числом, недостачу при приёмке, пересчёт по факту.
Разница между вторым и третьим случаем денежная: ошибка в сумме — это исправление, а согласованная скидка исправлением не оформляется. Аннулирование доступно только по документу, подписанному обеими сторонами.
Формат самого УКД в 2026 году сменился: приказ ФНС от 19.01.2026 № ЕД-1-26/29@ утвердил новые форматы корректировочного счёта-фактуры и документа о согласии покупателя и отменил приказ от 12.10.2020 № ЕД-7-26/736@. Действует с 19 апреля 2026 года, прежний вариант годится до 1 апреля 2027 года. Как довести исправленный документ до контрагента и что делать с отказом в подписи — в статье как отправить документ по ЭДО.
Площадки переходят на УПД со статусом 1
До сих пор речь шла о документах, которые продавец выставляет сам. Но УПД приходит и в обратную сторону — от площадки за её услуги, и здесь 17 сентября 2026 года Яндекс Маркет объявил о смене документов.
С октября по договору на размещение продавец получает УПД со статусом 1 вместо акта и счёта-фактуры. Площадка объясняет выбор ровно тем же, о чём говорит письмо ФНС: документ подтверждает оказание услуг, содержит все обязательные реквизиты счёта-фактуры, позволяет принять НДС к вычету и признать расход в полном объёме. За сентябрь документ придёт уже в новом виде, а по договору на маркетинг УПД за август выслали в начале сентября.
- Как придёт — через ЭДО или на email, в соответствии с договором-офертой.
- Что делать, если пришёл через ЭДО — достаточно подтвердить получение.
- Подписывать ли — не нужно, закон этого не требует.
Это объявленное площадкой изменение, а не проект: сроки названы, формат назван. Переносить его на другие площадки не стоит — у Ozon и Wildberries свой порядок документов, и меняют они его отдельно. Что именно Маркет требует по маркированному товару, разобрано в статье маркированные товары на Яндекс Маркете.
Для бухгалтерии смена документа означает одно: расход по услугам площадки и вычет по нему теперь приходят одной строкой, и сверять их надо не с двумя бумагами, а с одной. SelSup подтягивает документы площадок вместе с отчётами о продажах, поэтому расход и удержания видно в одном месте, а не в трёх выгрузках.
Хронология: от письма 2013 года до октября 2026 года
Статусы и функции появлялись не одновременно, и по датам видно, зачем каждое изменение вводили.
- 21.10.2013 письмо ФНС № ММВ-20-3/96@ вводит форму УПД и сами статусы 1 и 2 — пока только на бумаге и без обязательности;
- 19.12.2018 приказ ФНС № ММВ-7-15/820@ вводит электронный формат версии 5.01 — на нём бизнес работает пять лет;
- 19.12.2023 приказ ФНС № ЕД-7-26/970@ вводит версию 5.02 и добавляет функции СвРК и СвЗК для работы через посредника;
- 15.11.2024 приказ ФНС № ЕД-7-26/1032@ переводит формат на версию 5.03: с 1 апреля 2025 года она единственная;
- 16.12.2025 письмо ФНС № ЕА-4-26/11336@ рассылает xsd-схемы под ставку 22 % — применяются с 1 января 2026 года;
- 19.01.2026 приказ ФНС № ЕД-1-26/29@ утверждает новый формат УКД — действует с 19 апреля 2026 года;
- 23.01.2026 постановление Правительства № 26 меняет форму счёта-фактуры: строка 5б — с 1 апреля 2026 года;
- 17.09.2026 Яндекс Маркет объявляет переход на УПД со статусом 1 вместо акта и счёта-фактуры — с октября по договору на размещение.
Какой статус ставить: короткий ответ по профилям
Если вы работаете с НДС и отгружаете товар — статус 1, функция СЧФДОП. Отдельный счёт-фактура не нужен, вычет у покупателя закрывается этим же документом, коды маркировки уходят в «Честный ЗНАК» без второго файла.
Если вы без НДС — статус 2, функция ДОП. Реквизиты счёта-фактуры не заполняются, обязанности платить НДС от использования бланка не возникает, и разбираться в графах 7–11 не придётся вовсе.
Если вы с НДС, но первичку оформляете отдельно — скорее да, но частично: по сделке останется функция СЧФ, а накладная или акт пойдут своим порядком. Проверьте, что оператор обновил шаблон до версии 5.03, а форма счёта-фактуры внутри соответствует редакции постановления № 26.
Самая дорогая ошибка в теме — не старый формат, а несоответствие статуса набору полей. Оператор отклонит файл сразу, и вы про это узнаете. А документ со статусом 1 и пустой графой 7 уйдёт нормально, и всплывёт через год на проверке у покупателя — вместе с суммой вычета, которую он попросит компенсировать.
Когда документов десятки в неделю, статус перестаёт зависеть от того, кто сегодня в бухгалтерии заполняет УПД. Посмотреть, как это устроено в SelSup: документы, остатки и коды маркировки лежат в одной системе, и статус подставляется по типу сделки, а не по памяти.
Частые вопросы
Чем статус 1 отличается от статуса 2 в двух словах?
Статус 1 — документ работает и как счёт-фактура, и как накладная или акт; покупатель берёт по нему НДС к вычету. Статус 2 — только накладная или акт: ставка, акциз, страна происхождения и номер таможенной декларации в нём не заполняются, вычета он не даёт.
Какой статус ставить, если мы работаем без НДС?
Статус 2. Использование бланка со словами «Счёт-фактура» в качестве первичного документа не обязывает неплательщика НДС исчислять и платить налог — ФНС оговорила это отдельно, граф со ставкой и суммой налога у вас просто не будет.
Где в электронном УПД поставить статус?
Нигде: в формате ФНС поля «статус» нет. Есть поле «Функция», и оно решает ту же задачу — СЧФДОП соответствует статусу 1, ДОП — статусу 2, а СЧФ означает документ без первички, то есть обычный счёт-фактуру.
Ошиблись в статусе — переделывать документ или оформлять корректировочный?
Переделывать: составляется исправленный экземпляр УПД. Корректировочный документ нужен в другой ситуации — когда цена или количество меняются по договорённости сторон уже после отгрузки, а первичный документ был верным.
Можно ли не выбирать статус вручную на каждой отгрузке?
Можно, и на маркированном товаре это не роскошь, а способ не потерять партию из-за одной неверной функции. Разбор на ваших отгрузках покажет, как статус и реквизиты подставляются из данных сделки, если сборка документа сейчас отнимает больше времени, чем сама отгрузка.
Что почитать дальше
- Приглашение в ЭДО — как позвать контрагента и что делать, если он не отвечает, а УПД отправлять уже пора.
- ЭДО в 1С — как выставлять УПД прямо из учётной системы и где там выбирается статус.
- ЭДО для ИП — нужен ли электронный УПД предпринимателю без НДС и во сколько обходится обмен.
- Возврат товара поставщику — какими документами оформляется обратная отгрузка и когда нужен УКД.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.