Поставщик привёз партию, четыре короба помяты, а на трёх позициях срок годности заканчивается через неделю. Вернуть — понятно. Непонятно, какими бумагами это закрыть, чтобы через полгода не объяснять налоговой, почему НДС по одной партии прошёл дважды, а коды маркировки так и висят на вашем балансе.
Разбираем возврат поставщику целиком: когда право вернуть ещё есть, а когда его уже нет; чем акт отличается от претензии и возвратной накладной; почему главный документ возврата — не накладная, а УКД; что делать с кодами маркировки и какие проводки сделать в каждом из трёх сценариев.
Когда товар можно вернуть, а когда уже нет
Возврат держится на договоре поставки и на нескольких статьях Гражданского кодекса. Различать надо два случая. Товар с недостатками вы возвращаете по закону, и согласие поставщика тут не требуется. Качественный, но непроданный товар — только если такое условие записано в договоре или поставщик сам согласился его забрать.
| Почему возвращаете | Норма | Что вправе требовать | Что будет, если промолчать |
|---|---|---|---|
| Брак, дефекты, не то качество | ст. 475 и 518 ГК | Заменить, уценить, вернуть деньги; при существенных недостатках — отказаться от договора | Товар остаётся у вас, деньги — у поставщика |
| Привезли меньше, чем в накладной | ст. 466 ГК | Потребовать недовоз или отказаться от партии и от оплаты | Оплатите то, чего не получали |
| Не тот ассортимент | ст. 468 ГК | Отказаться от товара, который не заказывали | Товар считается принятым, если не сообщили в разумный срок |
| Некомплект | ст. 480 ГК | Доукомплектовать или вернуть деньги | Претензия сгорает, комплектовать будете за свой счёт |
| Качественный товар не продался | Условие договора | Ровно то, о чём договорились на бумаге | Поставщик вправе просто отказать |
Со сроками так. Если на товар установлен гарантийный срок или срок годности, претензию по недостаткам предъявляют внутри него. Если ни того ни другого нет, у вас есть два года со дня передачи товара — статья 477 ГК. Договором срок можно удлинить, укоротить нельзя.
Молчание при приёмке стоит дороже всего остального. Приняли партию без замечаний, подписали УПД — и теперь доказывать брак придётся вам, а не поставщику. На партии в 300 000 ₽ ценой вопроса становится вся её стоимость: товар у вас, деньги у поставщика, спорить не с чем.
Три сценария возврата — от них зависит весь пакет документов
Дальше всё определяет один вопрос: успело ли право собственности перейти к вам. От ответа зависят и состав документов, и проводки, и то, кто что делает с НДС.
Любой возврат расходится по трём веткам:
- Товар не приняли при приёмке. Права собственности не было, поставки как бы не случилось. Достаточно вычеркнуть позиции из накладной при водителе или экспедиторе и взять его подпись рядом с исправлением.
- Товар приняли, но на ответственное хранение. Вы отказались от него, однако физически он лежит у вас. На балансе его нет, он висит за балансом.
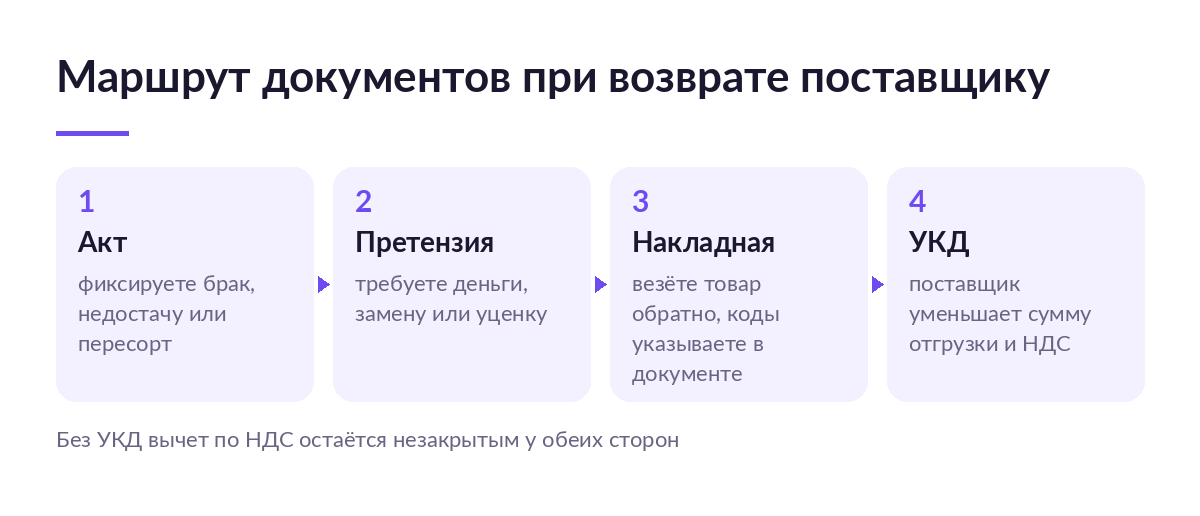
- Товар оприходовали, брак нашли позже. Самый длинный путь: акт, претензия, возвратная накладная, УКД от поставщика и работа с кодами маркировки.
Вторая ветка — та, про которую забывают чаще всего. Статья 514 ГК называет её ответственным хранением: отказались от товара — обязаны обеспечить его сохранность и незамедлительно уведомить поставщика. Дальше поставщик должен вывезти товар или распорядиться им в разумный срок. Не распорядился — вы вправе продать товар или отвезти его обратно сами, а расходы на хранение, продажу и доставку поставщик обязан возместить.
Практический смысл нормы простой: пока уведомление не отправлено, паллеты с чужим браком занимают ваш склад бесплатно. Отправили — счётчик расходов пошёл в пользу поставщика.
Не приняли товар — документов почти нет. Приняли на ответственное хранение — нужны уведомление и забалансовый учёт. Оприходовали — нужен полный пакет и УКД от поставщика.
Возврат — это не один документ, а цепочка: акт, претензия, накладная, УКД, коды в «Честном ЗНАКе», корректировка остатков. Когда таких цепочек десяток в месяц и каждая ведётся в Excel, что-нибудь обязательно теряется — чаще всего коды. SelSup ведёт возврат одной ниткой: документ, коды маркировки и остатки на складе меняются вместе, а не тремя отдельными руками. Посмотреть, как выглядит возврат поставщику внутри системы.
Акт возврата товара поставщику: что в нём должно быть
С образцом акта есть нюанс, о котором стоит знать до того, как вы скачаете первый попавшийся бланк. Обязательной формы у акта возврата нет. Часть 2 статьи 9 закона № 402-ФЗ «О бухгалтерском учёте» перечисляет обязательные реквизиты первичного документа, а саму форму утверждает руководитель компании и закрепляет в учётной политике.
Унифицированные бланки из постановления Госкомстата от 25.12.1998 № 132 — ТОРГ-2 и ТОРГ-12 — с 2013 года необязательны. Их всё равно берут за основу, потому что нужные реквизиты там уже собраны и бухгалтерия поставщика их узнаёт с первого взгляда.
Что в акте должно быть обязательно:
- Название документа и дата составления. Дата — та, когда комиссия осматривала товар, а не та, когда акт распечатали.
- Обе стороны и их реквизиты. Полные наименования, ИНН, адреса.
- Ссылка на договор и на приходный документ. Номер и дата УПД или накладной, по которой товар пришёл.
- Таблица возвращаемых позиций. Наименование, артикул, количество, цена, сумма, а для маркированного товара — коды.
- Причина возврата по каждой позиции. «Брак» — слишком коротко: пишите, что именно не так.
- Состав комиссии и основание её работы. Приказ руководителя, если товар уже оприходован.
- Требование к поставщику. Заменить, доукомплектовать, уценить или вернуть деньги — что-то одно.
- Подписи с расшифровками и должностями. Если акт подписывает представитель поставщика — ещё и реквизиты доверенности.
ТОРГ-2 удобен, когда расхождение нашли прямо при приёмке и представитель поставщика стоит рядом. Своя форма удобнее, когда брак всплыл через неделю: в ТОРГ-2 нет полей под работу комиссии и под заключение специалиста.
Претензия и возвратная накладная
Акт фиксирует факт. Требование предъявляет претензия — отдельный документ, тоже в свободной форме. Она нужна не для бухгалтерии, а для суда: без неё арбитраж чаще всего возвращает иск.
- Реквизиты сторон и договора — чтобы претензию нельзя было отнести к другой поставке.
- Ссылка на акт — номер, дата, кто подписал.
- Суть расхождения с цифрами — сколько штук, на какую сумму, что с ними не так.
- Конкретное требование и срок — «вернуть 128 400 ₽ в течение десяти рабочих дней», а не «принять меры».
- Способ отправки — по ЭДО, заказным письмом с описью или под расписку; устная договорённость доказательством не будет.
Когда поставщик согласился, товар едет назад с возвратной накладной. Обычно это ТОРГ-12 с пометкой «возврат» — и вот здесь в 2026 году появилась ловушка.
Электронной ТОРГ-12 в прежнем виде больше нет. Приказ ФНС от 20.01.2025 № ЕД-7-26/28@ признал утратившими силу форматы документа о передаче товаров и документа об оказании услуг — приказы ММВ-7-10/551@ и ММВ-7-10/552@ от 30.11.2015 — и вступил в силу с 1 января 2026 года. Бумажная накладная осталась, а по ЭДО возвратную накладную теперь отправляют либо УПД, либо неформализованным файлом, который оператор не разберёт по полям и в декларацию не подтянет.
УКД: документ возврата, о котором чаще всего забывают
Универсальный корректировочный документ — тот самый УКД — ФНС предложила письмом от 17.10.2014 № ММВ-20-15/86@. Он построен на корректировочном счёте-фактуре и закрывает сразу две задачи: обосновывает корректировку расчётов по НДС и меняет налоговую базу по прибыли. То есть один файл вместо корректировочного счёта-фактуры и отдельной первички.
Ключевое: УКД выставляет поставщик, а не вы. Покупатель его подписывает. Логика в том, что меняется стоимость чужой отгрузки, а не ваша продажа.
| Документ | Кто составляет | Что подтверждает | Когда нужен |
|---|---|---|---|
| Акт о расхождениях (ТОРГ-2 или своя форма) | Покупатель, желательно при поставщике | Факт брака, недостачи, пересорта | При приёмке или сразу после неё |
| Претензия | Покупатель | Требование и его сумму | После акта, до отправки товара назад |
| Возвратная накладная или УПД | Покупатель | Движение товара обратно | Когда поставщик согласился принять |
| УКД | Поставщик | Изменение стоимости отгрузки и НДС по ней | Всегда, когда сумма поставки уменьшается |
| Обратный УПД | Покупатель | Новую поставку в адрес бывшего поставщика | При обратной продаже качественного товара |
НДС: кто кому выставляет счёт-фактуру
Здесь ошибаются чаще всего. Часто встречается утверждение, что при возврате оприходованного товара покупатель выставляет поставщику обычный счёт-фактуру, то есть оформляет обратную реализацию. С 2019 года это не так.
ФНС в письме от 23.10.2018 № СД-4-3/20667@ указала: начиная с 1 января 2019 года при возврате товаров продавцу выставляются корректировочные счета-фактуры — независимо от того, принял покупатель товар на учёт или нет, и независимо от того, когда была отгрузка. Письмо лежит в разделе писем ФНС, обязательных для применения налоговыми органами, так что спорить с инспектором на местах не придётся.
Дальше механика такая. Поставщик ставит к вычету НДС по возвращённому товару — пункт 5 статьи 171 НК. Вы регистрируете УКД в книге продаж и восстанавливаете свой вычет на сумму возврата. Двойного налога не возникает ни у кого.
У поставщика на вычет по возврату есть год, а не три. Пункт 4 статьи 172 НК прямо ограничивает срок: вычет заявляют не позднее одного года с момента возврата. Пропустили — 20 % от суммы возврата остаются в бюджете навсегда. На партии в 300 000 ₽ это 50 000 ₽ НДС.
Если одна из сторон работает без НДС, счёта-фактуры и УКД просто нет: стороны меняют сумму долга актом и платёжкой. Продавцу на упрощёнке важнее другое — не превратить возврат в собственную продажу.
Именно поэтому обратная продажа — плохой способ вернуть брак. Для продавца на УСН «доходы» она даёт настоящий доход, с которого надо заплатить налог, хотя экономически он ничего не заработал, а просто отдал чужой брак назад.
Маркированный товар: коды надо вернуть, иначе они останутся на вас
Возврат маркированного товара — отдельная операция, и бухгалтерскими проводками она не закрывается. Пока коды числятся за вами, товар для «Честного ЗНАКа» ваш, сколько бы актов вы ни подписали.
Путей два, и оба описаны в базе знаний системы маркировки:
- УКД от поставщика. Вы извещаете его о причине отклонения — уведомлением об уточнении, ТОРГ-2, письмом. После согласования претензии поставщик формирует УКД, вы подписываете входящий документ, и товар возвращается на баланс продавца.
- Обратный УПД от вас. Вы отгружаете коды назад своим документом. Если товар пришёл по УПД с видом товарооборота «Комиссия» или «Агент», в обратной отгрузке ставят вид товарооборота «5 — возврат от Агента».
Коды в документе указывают. На прямой вопрос, можно ли оформить возврат без кодов, «Честный ЗНАК» отвечает: при возврате товара надлежащего качества коды маркировки указывать надо. Механика передачи кодов внутри документа разобрана в материале про ЭДО по маркированным товарам, а пошаговый разбор на живой товарной группе — в статье о том, как вернуть маркированную обувь поставщику.
Отдельный случай — когда поставщик прислал УПД с ошибкой в кодах и партию надо не вернуть, а переоформить. Там работает исправленный документ, и разница между исправлением и корректировкой разобрана в статье Исправленный УПД или УКД для обуви. Перепутать их дорого: корректировка не чинит неверный код, а исправление не меняет сумму.
Здесь и снимается самая нервная часть работы. Сверка кодов из акта с кодами в документе и с остатками на складе — ровно та операция, где руками ошибаются чаще всего: строк сотни, а глаз один. В SelSup коды подтягиваются в возвратный документ из приёмки, а не набиваются заново.
Проводки при возврате поставщику
Товар не приняли или приняли на ответственное хранение
Права собственности не было, поэтому на балансе товар не появляется. Его учитывают за балансом, на счёте 002.
| Дебет | Кредит | Что отражаем |
|---|---|---|
| 002 | — | Товар принят на ответственное хранение |
| — | 002 | Товар отгружен обратно поставщику |
| 51 | 60 | Поставщик вернул деньги |
Книгу покупок и книгу продаж править не надо: вычет вы не заявляли.
Возврат оприходованного товара по УКД
| Дебет | Кредит | Что отражаем |
|---|---|---|
| 41 | 60 | Сторно стоимости возвращаемых позиций |
| 19 | 60 | Сторно входного НДС по ним |
| 68 | 19 | Сторно вычета, УКД регистрируется в книге продаж |
| 51 | 60 | Поставщик вернул деньги |
Обратная продажа качественного товара
| Дебет | Кредит | Что отражаем |
|---|---|---|
| 62 | 90.1 | Выручка от продажи товара бывшему поставщику |
| 90.2 | 41 | Себестоимость отгруженного товара |
| 90.3 | 68 | НДС с продажи, если вы его платите |
| 60 | 62 | Зачёт встречных требований |
Учётные тонкости сделок, где вы и продавец, и покупатель одновременно, соседствуют с посредническими схемами: как ведётся счёт 76 и почему транзитные суммы не доход, разобрано в статье про учёт по агентскому договору.
Возврат по УКД или обратная продажа: что выбрать
| Что сравниваем | Возврат по УКД | Обратная продажа | Что будет при сбое у поставщика |
|---|---|---|---|
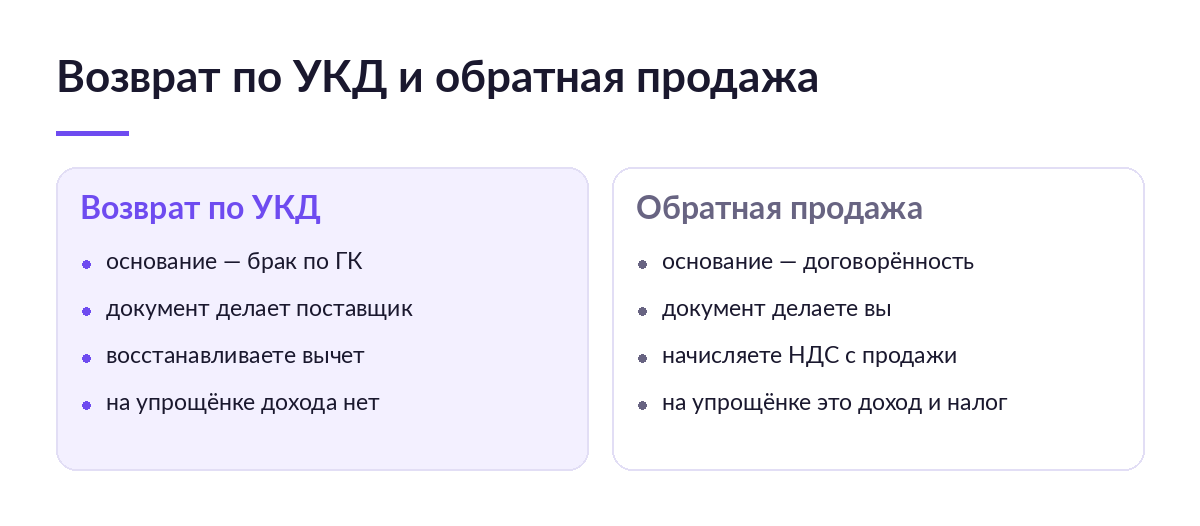
| Основание | Недостатки товара по ГК | Условие договора или согласие сторон | Без письменного согласия на обратную продажу товар останется у вас |
| Кто выставляет документ | Поставщик | Вы | Поставщик тянет с УКД — вы не можете закрыть период |
| Ваш НДС | Восстанавливаете вычет на сумму возврата | Начисляете НДС с продажи | УКД пришёл в следующем квартале — расхождение в декларации |
| Налог на упрощёнке | Дохода не возникает | Вся сумма возврата попадает в доход | Поставщик настаивает на обратной продаже — платите налог за его брак |
| Коды маркировки | Возвращаются на баланс продавца по его документу | Отгружаете коды своим УПД | Поставщик не подписал документ — коды висят в вашем обороте |
| За что вы платите | Ожидание чужого документа | Налог и полноценную отгрузку со своей стороны | — |
Что вы получаете и чем за это платите
- Получаете деньги за брак — платите временем на пакет документов. Акт, претензия, накладная, УКД: на одну партию уходит от часа до рабочего дня.
- Получаете чистый склад — платите ответственным хранением. Пока поставщик не вывез товар, место занято, и возместит он только необходимые расходы, а не упущенную выгоду.
- Получаете правильный НДС — платите зависимостью от чужой бухгалтерии. УКД выставляет поставщик, и до его подписи ваш вычет висит в воздухе.
- Получаете возврат кодов маркировки — платите сверкой. Коды в акте, в документе и на складе должны совпадать до единицы.
Кому такой порядок подходит, а кому нет
Подойдёт
- Тем, кто закупает партиями у постоянных поставщиков и может записать порядок возврата прямо в договор.
- Тем, у кого настроен ЭДО с поставщиком: УКД и обратный УПД проходят за часы, а не за недели переписки.
- Тем, кто торгует маркированным товаром и уже привык сверять коды при приёмке.
Не подойдёт
- Если возвраты ведутся в Excel отдельным файлом. Там нет связи с приёмкой, и коды в возвратном документе набиваются заново, со всеми опечатками.
- Если склад держится на одном человеке. Комиссия из одного кладовщика — слабый акт, поставщик его оспорит.
- Если документы по ЭДО в одной системе, а остатки в другой. Подписанный УКД не уменьшит складской остаток сам собой, и расхождение вылезет на инвентаризации.
- Если поставщик работает без ЭДО и без договора поставки. Тогда любой возврат — переговоры, а не процедура.
Перед новой закупкой эти признаки проще проверить заранее — как это делается, собрано в чек-листе проверки поставщика. Возврат почти всегда закладывается на этапе договора, а не на этапе брака.
Семь ошибок при возврате поставщику
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Подписали приёмку, не вскрыв короба | Брак доказываете вы; на партии в 300 000 ₽ рискуете всей суммой | Вскрывать выборочно при водителе, расхождения вносить в акт сразу |
| Не уведомили поставщика об отказе | Ответственное хранение не начинается, расходы на склад ваши | Отправить уведомление в день отказа, по ст. 514 ГК |
| Ждёте от покупателя счёт-фактуру, то есть от себя | Двойной НДС и расхождение в декларации | Запросить УКД у поставщика: с 2019 года документ его |
| Оформили брак обратной продажей | На УСН «доходы» 6 % с суммы возврата: 18 000 ₽ с партии в 300 000 ₽ | Возвращать некачественный товар по УКД, а не своим УПД |
| Поставщик не заявил вычет за год | 50 000 ₽ НДС с партии в 300 000 ₽ остаются в бюджете | Держать срок из п. 4 ст. 172 НК на контроле у обеих сторон |
| Вернули товар, но не вернули коды | Коды числятся за вами, остатки в системе маркировки расходятся со складом | Подписать УКД или отправить обратный УПД с кодами |
| Отправили возвратную ТОРГ-12 по ЭДО в старом формате | С 1 января 2026 года формат отменён, документ не разберётся по полям | Использовать УПД или бумажную накладную |
Почти каждая строка в этой таблице — про рассинхрон: документ живёт отдельно от кодов, коды отдельно от остатков, а сроки помнит только бухгалтер. Когда приёмка, возврат, коды маркировки и склад лежат в одной системе, рассинхрону просто негде взяться. Посмотреть, что SelSup берёт на себя в работе с документами и маркировкой.
Что менялось в правилах возврата
Тема выглядит застывшей, но за последние полтора года документооборот возврата переписали дважды.
- 17 октября 2014 ФНС предложила форму УКД письмом № ММВ-20-15/86@: один документ вместо корректировочного счёта-фактуры и отдельной первички.
- 1 января 2019 Возврат оформляется корректировочным счётом-фактурой продавца независимо от того, принят товар на учёт или нет — письмо ФНС от 23.10.2018 № СД-4-3/20667@.
- 1 апреля 2025 Для электронного счёта-фактуры и УПД остался один формат — приложение № 1 к приказу ФНС от 19.12.2023 № ЕД-7-26/970@. Документы по старому формату нарушают требования кодекса.
- 1 января 2026 Форматы электронной ТОРГ-12 и акта об оказании услуг отменены приказом ФНС от 20.01.2025 № ЕД-7-26/28@.
- 19 марта 2026 Опубликован новый формат корректировочного счёта-фактуры и документа об изменении стоимости — приказ ФНС от 19.01.2026 № ЕД-1-26/29@.
Практический вывод из календаря один: перед крупным возвратом стоит уточнить у своего оператора ЭДО, в каком формате уйдёт документ. Сравнение операторов и их тарифов собрано в обзоре операторов ЭДО.
Стоит ли возвращать: ответ по трём профилям
Партия бракованная и дорогая — возвращать однозначно. Закон на вашей стороне, согласие поставщика не требуется, а весь пакет документов окупается уже на первой партии дороже ста тысяч рублей.
Товар качественный, но не продался — скорее да, но частично. Возврат тут держится только на договоре, и обратная продажа обойдётся вам в налог. Разумнее вернуть часть партии, а остальное распродать со скидкой и посчитать, что выгоднее. Считать удобно там же, где считается вся экономика заказа — например, в калькуляторе Ozon для продавцов.
Мелкий брак на две-три единицы — чаще нет. Час работы комиссии, акт, претензия и ожидание УКД стоят дороже самого товара. Договоритесь на уценку или на допоставку в следующей партии: это тоже законный способ закрыть претензию, и бумаг он требует вдвое меньше.
Что почитать дальше
- Возврат товаров на маркетплейсах: новые правила и кто за что платит — обратная сторона темы: когда возвращают уже вам, а не вы поставщику.
- УПД в ЭДО: формат ФНС, функции СЧФ, ДОП и СЧФДОП — как устроен документ, на котором держится и поставка, и возврат.
- Отчёт комиссионера: что в нём, как сверить и провести — второй документ, который продавцу приходится сверять каждый месяц.
- Договор комиссии: чем отличается от агентского и что выбрать продавцу — о том, когда товар вообще не становится вашим и возвращать его нечем.
Частые вопросы
Можно ли вернуть качественный товар, если в договоре про это ничего нет
Только с согласия поставщика. Закон даёт право вернуть товар с недостатками, а качественный непроданный — вопрос договорённости. Если поставщик согласен, подпишите дополнительное соглашение: причины, сроки, кто везёт, как считаются деньги.
Кто выставляет счёт-фактуру при возврате — я или поставщик
Поставщик, и это корректировочный счёт-фактура или УКД. Правило работает с 1 января 2019 года и не зависит от того, успели вы принять товар на учёт или нет. Обычный счёт-фактуру от своего имени вы выставляете только в одном случае: когда возвращаете качественный товар обратной продажей по отдельной договорённости.
Как вернуть коды маркировки, если поставщик не делает УКД
Отгрузить их обратным УПД со своей стороны. «Честный ЗНАК» называет оба пути равноправными. Но если товар бракованный, настаивайте на УКД: обратный УПД для продавца на упрощёнке означает доход и налог с чужого брака.
Сколько хранить товар, от которого мы отказались
Разумный срок, пока поставщик не вывезет его или не распорядится иначе. После этого вы вправе продать товар или отвезти его обратно, а расходы поставщик обязан возместить — статья 514 ГК. Уведомление об отказе отправляйте сразу: без него отсчёт не начинается.
Можно ли не вести всё это руками
Руками остаётся решение о возврате, остальное автоматизируется. SelSup собирает возврат от акта до кодов: подтягивает позиции из приёмки, переносит коды маркировки в возвратный документ, меняет остатки после подписания и показывает, какие УКД от поставщиков ещё не пришли. Сверять сотни строк глазами при этом не приходится — именно на этой сверке ошибаются чаще всего. Разобрать свой поток возвратов на встрече.
Что делать, если брак нашли после того, как часть партии уже продана
Возвращать то, что осталось, и оформлять всё так же: акт, претензия, УКД на возвращаемое количество. УКД составляется на часть отгрузки, вся поставка для этого не требуется. Проданные позиции остаются в вашем обороте, и коды по ним уже выведены.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.