Контрагент — это вторая сторона вашего договора. Подписали соглашение, появились взаимные обязанности — значит, контрагент у вас уже есть. Слово книжное, но живёт оно там, где считают деньги: в договоре, в счёте-фактуре, в требовании налоговой и в справочнике бухгалтерской программы.
Продавец на маркетплейсе встречает их чаще, чем думает: оптовик, фулфилмент, фотограф-самозанятый, банк, оператор ЭДО, транспортная компания и сама площадка. Как их проверять, разобрано отдельно, в статье «Проверка контрагента: зачем нужна, что смотреть и как проверить по ИНН». Здесь — про то, кто это такой, какие бывают и чем контрагент отличается от поставщика.
Контрагент — понятие шире поставщика. Поставщик — одна из ролей контрагента, сторона договора поставки. Контрагентом будет и покупатель, и подрядчик, и площадка, которая продаёт ваш товар от своего имени.
Что законом называется контрагентом
Отдельной статьи с определением этого слова в кодексах нет, зато само слово в них есть. В п. 3 ст. 54.1 НК РФ «контрагент налогоплательщика» упомянут без всякой расшифровки — законодатель считает значение и так понятным. Гражданский кодекс предпочитает называть роли: в ст. 434.1 ГК РФ это «другая сторона переговоров», в ст. 506 — «поставщик-продавец» и «покупатель», в ст. 1005 — «агент» и «принципал».
Отсюда рабочее правило. Контрагент появляется вместе с договором и исчезает вместе с ним. Налоговая, приславшая требование, контрагентом не будет: договора с ней нет. Кладовщик по трудовому договору — тоже нет: это другая часть права.
Слово это всплывает ровно там, где речь о деньгах. П. 3 ст. 54.1 НК РФ говорит, что нарушение контрагентом налогового законодательства само по себе не повод признать ваш вычет неправомерным. Но у той же статьи есть п. 2: обязательство по сделке должен исполнить тот, кто указан в договоре, либо тот, кому исполнение передано по договору или закону. Привёз товар не тот, кто подписал договор, — спорить придётся вам.
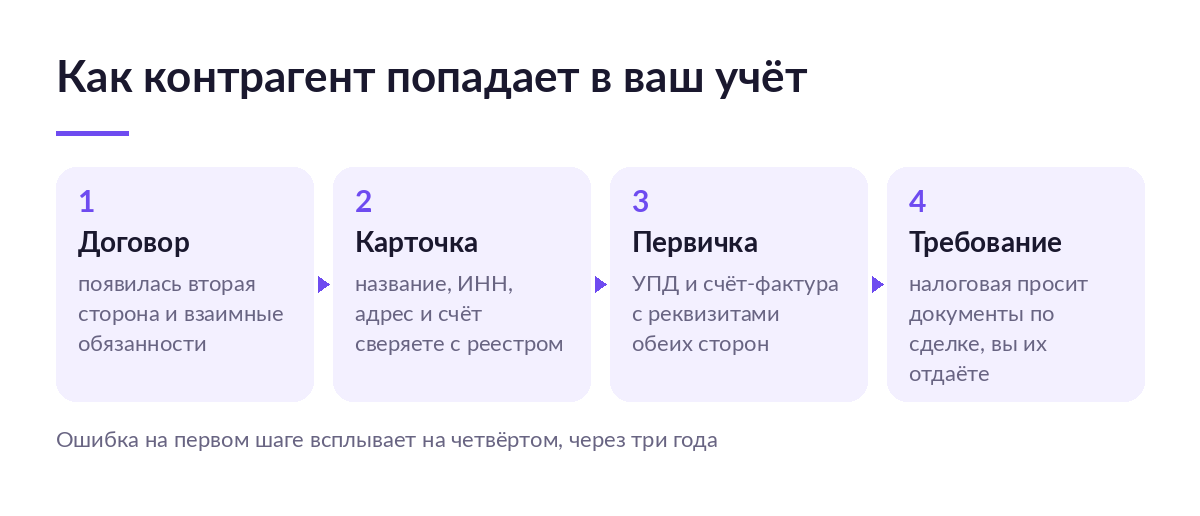
Требование о документах по контрагенту приходит по ст. 93.1 НК РФ, и молчать на него дорого. Отказ представить документы со сведениями о проверяемом налогоплательщике — 10 000 ₽ с организации или ИП по п. 2 ст. 126 НК РФ, просрочка обычного требования — 200 ₽ за каждый непредставленный документ по п. 1 той же статьи. За несообщение сведений — 5 000 ₽ по п. 1 ст. 129.1 НК РФ, а повторно в течение календарного года — 20 000 ₽.
Штраф здесь не самое дорогое. Дорого то, что документы по сделке трёхлетней давности надо собрать за несколько дней, а лежат они в трёх местах: часть в кабинете площадки, часть в почте, часть в папке «Договоры 2024». SelSup держит договоры, реквизиты и расчёты по каждому контрагенту в одной карточке, и ответ на требование собирается выгрузкой, а не поиском по переписке.
Посмотреть на разборе, как выглядит карточка контрагента со всеми документами по сделке — встреча идёт на ваших данных, не на демостенде.
Кто у продавца в контрагентах
Список длиннее, чем кажется, и каждая строка — отдельный договор.
| Кто | Какой договор | В какой роли он для вас |
|---|---|---|
| Маркетплейс | Агентский по ст. 1005 ГК РФ | Агент: продаёт ваш товар от своего имени, но за ваш счёт |
| Оптовик, фабрика | Поставки по ст. 506 ГК РФ | Поставщик |
| Фулфилмент | Возмездного оказания услуг, часто с хранением | Исполнитель |
| Самозанятый фотограф, курьер, дизайнер | Гражданско-правовой на услуги или работы | Исполнитель или подрядчик |
| Банк | Расчётного счёта | Исполнитель по расчётам |
| Оператор ЭДО | Присоединения к оферте | Исполнитель |
| Оптовый покупатель | Поставки или купли-продажи | Покупатель |
Обратите внимание на первую строку. Площадка — это агент, а не покупатель вашего товара: по ст. 1005 ГК РФ по сделке, совершённой агентом с третьим лицом от своего имени и за ваш счёт, права и обязанности приобретает агент. Поэтому в отчёте площадки вы видите не выручку от продажи площадке, а выручку от продажи покупателям за вычетом вознаграждения. Отсюда же расхождения, о которых спорят с бухгалтером: «Продажи организациям на Яндекс Маркете: УПД, выплаты и учёт» разбирает этот случай подробно.
Особый случай — фулфилмент: товар лежит у чужого юрлица, а отвечаете перед площадкой вы. И оператор ЭДО: через него идут УПД, и если операторы у вас с поставщиком разные, документ пойдёт по роумингу.
Чем контрагент отличается от поставщика
Это не два разных явления, а круг и точка внутри него.
- Контрагент — любая вторая сторона любого вашего договора.
- Поставщик — сторона договора поставки: по ст. 506 ГК РФ передаёт вам в обусловленный срок производимые или закупаемые товары для использования в предпринимательской деятельности.
Разница не филологическая: от роли зависит, что вы запрашиваете до сделки и что теряете при сбое.
| Роль | За что вы платите | Что будет при сбое на его стороне |
|---|---|---|
| Поставщик | Товар и документы на него | Предоплата зависла, карточка без товара, слот на поставку сгорел |
| Исполнитель услуг | Работу, а не вещь | Срок сорван, а вернуть нечего: результата нет |
| Агент, то есть площадка | Доступ к покупателю и вознаграждение | Карточка скрыта, выплата задержана, удержания прилетают отчётом |
| Покупатель | Ничего, платит он | Отгрузили — денег нет, долг висит на вас |
Поставщик — единственная роль, где деньги уходят вперёд товара, поэтому и проверяют его жёстче всех. У зарубежной фабрики проверка своя: «Как найти поставщика в Китае и проверить фабрику».
Дебиторы и кредиторы: один контрагент бывает и тем и другим
В бухгалтерии контрагентов делят ещё раз — по тому, кто кому должен на сегодня. Дебитор должен вам: оптовый покупатель принял товар и не заплатил, площадка удержала выплату до следующего цикла. Кредитор — тот, кому должны вы: поставщик отгрузил с отсрочкой, фулфилмент выставил счёт за хранение.
Роль меняется без смены контрагента: оптовик с предоплатой до отгрузки ваш дебитор, а после отгрузки с остатком долга — кредитор. Поэтому смотрят не на название компании, а на сальдо по каждому договору. Когда контрагентов пять, это видно и в таблице; когда сорок — из Excel картина уходит первой.
Карточка контрагента: что в ней обязательно по закону, а что придумала программа
Здесь путаются чаще всего, поэтому разведём два списка.
Что требует закон
Обязательные реквизиты первичного документа перечислены в ч. 2 ст. 9 Федерального закона от 06.12.2011 № 402-ФЗ, и их семь: наименование документа, дата составления, наименование экономического субъекта, составившего документ, содержание факта хозяйственной жизни, величина в натуральном или денежном измерении, должность ответственного лица и его подпись с расшифровкой. Контрагента в этом перечне нет вовсе — есть только тот, кто документ составил.
А вот счёт-фактура устроен иначе. В пп. 2 п. 5 ст. 169 НК РФ прямо сказано: в нём указывают наименование, адрес и идентификационные номера налогоплательщика и покупателя. Обе стороны, обе с ИНН. Отсюда и берётся минимальный набор карточки: название, ИНН, КПП, адрес, банковские реквизиты, подписант и основание его полномочий.
Что придумали учётные программы
Всё остальное — договоры, контактные лица, условия отсрочки, признак «плательщик НДС», ответственный менеджер. Ни один закон этого не требует, но именно эти поля решают, соберётся ли ответ на требование за час или за неделю.
Часто пишут, что ошибка в реквизитах контрагента лишает вычета по НДС. Абз. 2 п. 2 ст. 169 НК РФ говорит обратное: ошибки, не мешающие налоговой при проверке определить продавца, покупателя, наименование товара, его стоимость, ставку и сумму налога, основанием для отказа в вычете не являются. Опечатка в индексе не страшна. Страшен чужой ИНН: по нему продавца не опознают, и вот тогда вычет снимут.
Полномочия подписанта — вторая половина карточки. Директор подписывает по уставу, сотрудник — по доверенности, а в электронных документах — по машиночитаемой доверенности; как она устроена, разобрано в статье «МЧД для селлера: что это, кому обязательна и как начать с ней работать». Название, адрес и ИНН сверяют не с письмом от менеджера, а с реестром: как это делать, показывает «Выписка из ЕГРЮЛ: как получить бесплатно и что в ней смотреть».
Единый справочник контрагентов: что получаете и чем платите
- Реквизиты вводятся один раз — платите тем, что кто-то должен их поддерживать: компании переезжают и меняют директоров.
- Видно сальдо по каждому контрагенту — платите дисциплиной: пока документы не проведены, картина врёт.
- Ответ на требование собирается выгрузкой — платите тем, что заводить контрагента придётся до первой оплаты, а не после.
- Один поставщик не двоится под тремя написаниями — платите разовой чисткой старых дублей.
Кому это нужно, а кому хватит трёх строк в таблице
Отбор здесь не по обороту, а по тому, как устроена неделя.
- Нужно, если контрагентов больше десяти и среди них есть самозанятые: статус надо проверять на дату каждой оплаты.
- Нужно, если закупки идут у нескольких оптовиков и вы уже ловили себя на том, что ищете ИНН в переписке.
- Нужно, если реквизиты в платёжках вбиваются руками — цена одной опечатки в счёте измеряется суммой платежа.
- Не нужно, если поставщик один и договор один: справочник из одной строки не окупает заведения.
- Не нужно, если вы продаёте только своё изделие и закупок нет вовсе — тогда весь список контрагентов это площадка, банк и оператор ЭДО.
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Реквизиты взяты из письма менеджера | Платёж ушёл на чужой счёт, вернуть его можно только через того, кто его получил | Сверять ИНН и счёт с выпиской и договором до оплаты |
| Самозанятый проверен один раз при найме | Статус слетел, расход не подтверждён, а с выплаты придётся удержать НДФЛ и начислить взносы | Проверять статус на дату каждой оплаты и хранить чек |
| Договор подписал сотрудник без доверенности | Сделку оспаривают, а по п. 3 ст. 54.1 НК РФ подпись неуполномоченного лица сама по себе вычет не снимает, но внимание проверяющих притягивает | Проверять полномочия и срок доверенности или МЧД |
| Документы по сделке лежат в трёх местах | 10 000 ₽ по п. 2 ст. 126 НК РФ, если ответить на требование нечем | Складывать договор, УПД и переписку в одну карточку сразу |
| Один контрагент заведён трижды | Сальдо не сходится, переплаты и долги не видны | Сверять по ИНН, а не по названию |
Самозанятые — отдельная история: по п. 2 ч. 2 ст. 4 Федерального закона от 27.11.2018 № 422-ФЗ перепродажа товаров под налог на профессиональный доход не подходит, поэтому поставщиком товара самозанятый быть не может — только исполнителем услуг или продавцом того, что сделал сам. Порядок проверки описан в статье «Как проверить самозанятого по ИНН перед оплатой».
SelSup пересчитывает расчёты по каждому контрагенту вместе с отчётами площадок, поэтому долг оптовика и удержание маркетплейса видны в одном списке, а не в двух выгрузках.
Как SelSup собирает закупки, площадки и документы в один учёт — если пока непонятно, с какой стороны к этому подходить.
Так кто вам контрагент, а кто нет
Дальше решение зависит от того, кто вы сегодня.
- Продаёте своё изделие, закупок нет. Контрагентов трое, справочник не нужен, но договор с площадкой прочитать всё равно придётся.
- Закупаете у оптовиков и платите подрядчикам. Справочник нужен, и заводить контрагента надо до первой оплаты.
- Скорее да, но частично: закупок много, а бухгалтерия на аутсорсе. Тогда хотя бы реквизиты и договоры держите у себя: аутсорсер меняется, а отвечать на требование по ст. 93.1 НК РФ будете вы.
Что почитать дальше
- Проверка контрагента: зачем нужна, что смотреть и как проверить по ИНН — порядок проверки целиком, от ИНН до досье.
- Выписка из ЕГРЮЛ: как получить бесплатно и что в ней смотреть — откуда берутся достоверные реквизиты для карточки.
- «Прозрачный бизнес»: что показывает сервис ФНС и как читать его данные — налоговые долги, численность и спецрежим контрагента.
- Как проверить контрагента по судам: картотека арбитражных дел и банкротство — что делать, если у поставщика иски на сумму больше активов.
Частые вопросы
Маркетплейс — мой контрагент?
Да. С площадкой у вас договор, чаще всего агентский по ст. 1005 ГК РФ, и в учёте она проходит обычным контрагентом — с вознаграждением, удержаниями и актами.
Чем контрагент отличается от клиента?
Клиент — ваш покупатель, то есть частный случай контрагента. Контрагентами будут и те, кому платите вы: поставщик, фулфилмент, банк.
Сотрудник — контрагент?
Нет, если он принят по трудовому договору. Но тот же человек, оформленный как самозанятый на разовую работу, контрагентом станет — и проверять его статус придётся перед каждой оплатой.
Что увидит в справочнике контрагентов складской сотрудник?
Ровно то, что вы откроете. В SelSup права настраиваются по ролям: кладовщик работает с поставками и остатками, а суммы договоров и банковские реквизиты ему можно не показывать.
Можно ли не вести контрагентов руками?
Реквизиты подтягиваются по ИНН, а расчёты — из отчётов площадок и закупок, так что ручной остаётся только сверка спорных строк. Разобрать на встрече, как это устроено на вашем списке поставщиков — час, без подготовки с вашей стороны.
Сколько хранить документы по контрагенту?
Требование по ст. 93.1 НК РФ приходит и по сделкам трёхлетней давности, поэтому договор, УПД и переписку по спорным поставкам держите как минимум столько же.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.