Агентский договор для продавца маркетплейса — не экзотика, а то, по чему он уже работает: площадка продаёт товар за его счёт и удерживает вознаграждение из выручки. Поэтому вопрос «агентский договор и налоговая» приходит с двух сторон сразу — что инспекция спросит про схему с площадкой и что будет, если продавец сам завёл агента: байера, рекламное агентство, знакомого ИП на закупках.
Риски у этих двух положений разные, и путаница между ними — первая причина, по которой продавец читает разбор темы и не находит там себя. Ниже — что переквалифицируют, по каким документам это делают и что должно лежать в папке, чтобы схема выдержала проверку.
Две роли продавца, и спрашивают за них по-разному
По статье 1005 ГК агент совершает действия за счёт принципала — от своего имени или от имени принципала. Кто из двоих агент, решает не название файла, а то, чьи деньги и чей товар в обороте.
- Вы принципал, агент — площадка. Товар ваш, выручка ваша, площадка берёт вознаграждение. Спрос инспекции здесь один: сколько вы показали доходом.
- Вы принципал, агент — ваш подрядчик. Байер, агентство, ИП на закупках. Спрос другой: был ли агент реальным и не спрятана ли за поручением обычная покупка или трудовые отношения.
- Вы агент, принципал — другой продавец. Самая тонкая конструкция: доходом считается только вознаграждение, и именно за это её и разбирают.
Главное Первые две роли у продавца маркетплейса есть почти всегда, третья — по выбору. Разбор на каждую роль свой, и ответ «у меня агентский договор» инспекцию не закрывает: смотрят на действия, а не на шапку документа.
От чьего имени идёт сделка с покупателем, разобрано отдельно — в статье «Принципал и агент: кто есть кто и от чьего имени действует посредник». Здесь берём только налоговую сторону.
Доход — вся цена товара, а не перевод на счёт
Самая дорогая ошибка темы не в договоре, а в арифметике. Принципал показывает доходом полную цену, которую заплатил покупатель, а не сумму, которая дошла до счёта после удержаний площадки. Вознаграждение агента — это расход принципала, а не «то, чего не было».
Посчитайте на своих числах. Площадка удержала четверть — на миллион продаж пришло 750 000 ₽. Показали доходом 750 000 ₽ вместо миллиона — занизили базу на 250 000 ₽ с каждого миллиона оборота. При обороте 60 млн ₽ за год это 15 млн ₽ базы, ещё до пеней.
Занижение здесь не прячется: у инспекции есть данные площадки о продажах, а у вас в кабинете — еженедельный отчёт с той же суммой. Расхождение видно сверкой двух цифр. Как считается доход на спецрежимах, разобрано в статье «Налоги селлера на маркетплейсе: какие режимы бывают и сколько платить».
SelSup разбирает отчёт площадки на выручку, вознаграждение, логистику, хранение и штрафы по каждому артикулу, поэтому доход и расход встают в учёте отдельными строками, а не одной суммой перевода. Посмотреть это на вашей выгрузке можно на разборе с нашим специалистом.
Чем агентский договор отличается от того, во что его переквалифицируют
Переквалификация — это когда инспекция читает документы и говорит: здесь была не агентская схема, а другая сделка, и налог считается по её правилам. Чаще всего агентский договор превращают в поставку, куплю-продажу, обычные услуги или трудовой договор.
| Конструкция | От чьего имени и за чей счёт | За что вы платите | Что считается вашим доходом | Что будет при споре с инспекцией |
|---|---|---|---|---|
| Агентский договор, глава 52 ГК | За счёт принципала, от любого имени | Вознаграждение агента | У принципала — вся цена; у агента — только вознаграждение | Доход агента пересчитают со всей выручки, если поручение окажется формальным |
| Договор комиссии, глава 51 ГК | От своего имени, за счёт комитента | Комиссионное вознаграждение | Так же, как в агентском | Тот же разбор, плюс вопрос о праве собственности на товар |
| Поставка или купля-продажа | От своего имени и за свой счёт | Цену товара | Вся выручка от продажи | Ровно то, во что переквалифицируют агента: доходом станет весь оборот |
| Возмездное оказание услуг | От своего имени и за свой счёт | Стоимость услуги | Вся стоимость услуги | Снимут перевыставленные расходы, если они шли мимо услуги |
Разницу между агентированием и комиссией по тексту закона мы разбирали отдельно — в статье «Договор комиссии: чем отличается от агентского и что выбрать продавцу». Для налоговой стороны важна одна строка таблицы: у агента доходом считается вознаграждение, у поставщика — весь оборот. Вся цена спора в этой разнице.
Откуда инспекция берёт данные: их присылает сама площадка
С января 2025 года ФНС ведёт эксперимент по информационному взаимодействию с операторами цифровых платформ. На странице службы «Риск дробления бизнеса» названы пять участников: Wildberries, Ozon, Яндекс Маркет, Мегамаркет и Авито.
С мая 2025 года продавцам, у которых площадка и служба вместе увидели признаки формального разделения одной деятельности между несколькими компаниями и ИП, приходят информационные письма о риске неуплаты налогов — НДС, налога на прибыль и авансовых платежей по НДФЛ за 2025 год. Шаблоны этих писем выложены на той же странице; они собраны в три совокупности критериев. Страница обновлена 9 сентября 2026 года.
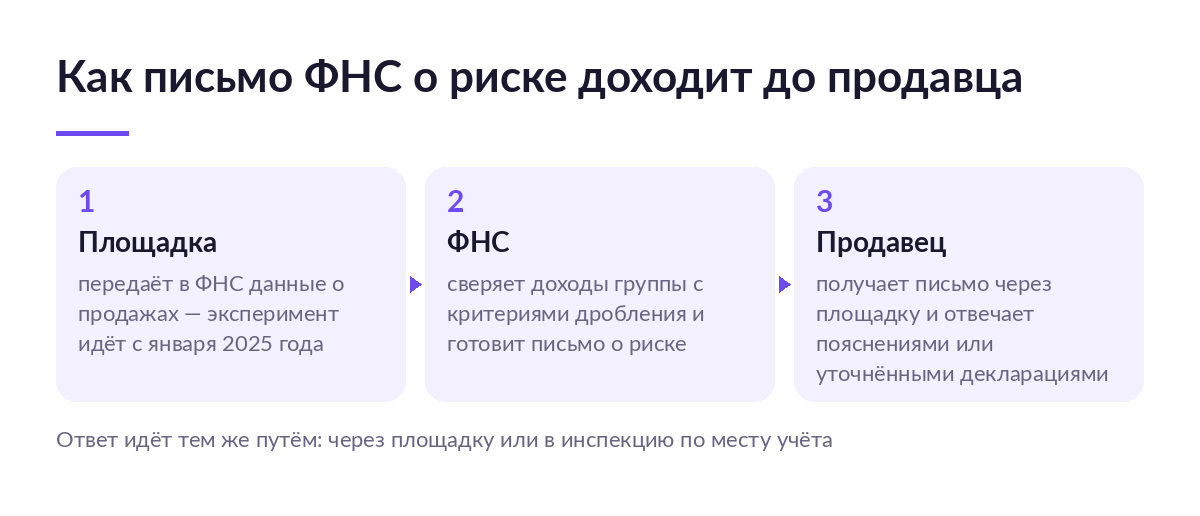
Если продавец согласен с риском — он подаёт уточнённые декларации и получает право на амнистию дробления за 2022–2024 годы по статье 6 Федерального закона от 12.07.2024 № 176-ФЗ. Порядок амнистии ФНС описала в письме от 18.10.2024 № СД-4-2/11836@ — рекомендациях в форме вопросов и ответов.
Сроки амнистии не одинаковые. Отказались от дробления с 1 января 2025 года — под списание попадают три года, 2022, 2023 и 2024. Отказались уже после назначения выездной проверки за 2025 или 2026 год — остаются два года, 2022 и 2023, и придётся уточнить обязательства ещё и за 2024-й. Порядок беззаявительный. Общая картина дробления — в статье «Дробление бизнеса в 2026: как налоговая выявляет схемы».
По каким правилам разбирают схему
Опорная норма — статья 54.1 НК «Пределы осуществления прав по исчислению налоговой базы и (или) суммы налога, сбора, страховых взносов». Как её применять, ФНС объяснила письмом от 10.03.2021 № БВ-4-7/3060@ «О практике применения статьи 54.1 Налогового кодекса Российской Федерации»; оно опубликовано 11 марта 2021 года в разделе писем, обязательных для применения налоговыми органами.
Что по этому письму должна доказать инспекция, а не вы:
- Что контрагент не исполнял обязательство сам — иначе разговора о формальном документообороте не выходит.
- Что вы участвовали в создании этого документооборота и получили выгоду от неуплаты либо знали, с кем имеете дело.
- Что сделка не похожа на обычную деловую практику — по характеристикам контрагента и условиям её заключения.
Мера ответственности поставлена в зависимость от степени вины: при умысле снимают и вычеты, и расходы, при коммерческой неосмотрительности расходы считают по рыночной стоимости.
Второй документ — письмо ФНС от 16.07.2024 № БВ-4-7/8051@ о правовых позициях судов по признакам дробления бизнеса. Третий — письмо от 11.08.2017 № СА-4-7/15895@: обзор практики по необоснованной налоговой выгоде через формальное разделение бизнеса и искусственное распределение выручки на подконтрольных взаимозависимых лиц. Все три лежат в открытом доступе на сайте службы, на них ссылается её промостраница про амнистию.
Частые ошибки в агентской схеме
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Отчётов агента нет вовсе или они одинаковые из месяца в месяц | Поручение выглядит не исполненным, расход снимают целиком | Составлять отчёт по статье 1008 ГК на каждый период: что сделано, за чей счёт, какие суммы |
| Вознаграждение записано в договор, но не платится | Схема читается как притворная: агент работает без выгоды | Платить либо удерживать по договору и показывать движение в учёте |
| Агент «появился» перед тем, как выручка подошла к порогу режима | Один из первых признаков дробления в письмах службы | Иметь объяснение до сделки, а не после проверки: чего у вас не было и что агент делает сам |
| У агента нет ни людей, ни склада, ни техники | Инспекция считает, что исполнить поручение было некому | Проверять контрагента до договора и хранить доказательства — как в разборе должной осмотрительности |
| Агент — вчерашний сотрудник с теми же обязанностями | Договор переквалифицируют в трудовой, добавятся НДФЛ и взносы | Смотреть на признаки трудовых отношений заранее, как при работе с самозанятыми |
Отчёт агента — не формальность и не бумага для бухгалтерии. Это единственный документ, который показывает, что поручение исполняли. Что в нём должно быть и сколько есть времени на возражения, разобрано в статье «Отчёт агента: что в нём должно быть, в какие сроки и как его принять»: по статье 1008 ГК на возражения даётся 30 дней, если договор не назвал другой срок, а молчание означает принятие отчёта.
Что вы получаете и чем за это платите
- Доходом агента считается вознаграждение, а не весь оборот — платите тем, что каждую операцию подтверждаете отчётом и первичкой.
- Товар остаётся вашим до продажи — платите раздельным учётом: чужой товар не смешивается со своим ни на складе, ни в остатках.
- Расчёты идут транзитом через агента — платите вопросами банка к транзитным суммам.
- Схема закрывает то, чего у вас нет — платите тем, что деловую цель объясняете словами, а не ссылкой на статью кодекса.
Половина этой цены снимается не юристом, а порядком в цифрах: когда выручка по заказам, вознаграждение площадки, логистика и штрафы разложены по строкам автоматически, отчёт агента собирается из готовых данных, а не восстанавливается по выпискам в конце квартала.
Кому схема подходит, а кому не подходит
Признаки операционные, а не размер бизнеса. Подходит, если агент делает то, чего вы физически не делаете: нет отдела закупок, нет людей в стране поставщика, нет своей рекламной службы. Подходит, если вознаграждение считается по понятной формуле и отчёты приходят регулярно.
Не подходит, если агент — ваш же человек с теми же обязанностями и тем же кабинетом. Не подходит, если единственная причина завести агента — удержать выручку ниже порога режима: это ровно тот случай, который описан в письмах службы. Не подходит и тогда, когда отчёты сводятся в Excel раз в квартал и никто не помнит, какие суммы за что удержаны: разобрать такую папку в ходе проверки не выйдет.
Что умеет платформа и кому она нужна, коротко рассказано на главной странице SelSup.
Стоит ли работать по агентскому договору
Продавцу, который торгует через площадку, выбора нет: агентская конструкция уже в договоре с ней, и вопрос только в том, правильно ли вы считаете доход. Здесь ответ «да, и разбираться обязательно».
Продавцу, который нанимает агента под реальную работу — закупку за рубежом, рекламу, поиск поставщиков, — ответ «скорее да, но частично»: конструкция рабочая, требовательная к документам, и держится она на отчётах, а не на тексте договора.
Продавцу, который ищет в агентском договоре способ снизить налог, ответ «нет». Признаки такой схемы перечислены в открытых документах службы, данные о продажах приходят от площадки, а разница между вознаграждением и оборотом — сумма будущего доначисления. Если конструкция уже выстроена, дешевле разобрать её самому и воспользоваться амнистией.
Частые вопросы
Инспекция может сама отменить агентский договор?
Нет. Налоговый орган не расторгает гражданский договор — он определяет налоговые последствия исходя из действительного смысла операций и пересчитывает обязательства в решении по проверке. Договор при этом продолжает действовать между сторонами.
Взаимозависимость агента и принципала — это уже нарушение?
Сама по себе нет. По письму ФНС от 10.03.2021 № БВ-4-7/3060@ инспекция обязана доказать совокупность обстоятельств: что обязательство исполнял не тот, кто указан, и что вы это знали или участвовали. Один признак без остальных решения не образует, и утверждение «договор между взаимозависимыми компаниями заключать нельзя» неверно.
Если вознаграждение в договоре не указано, агенту можно не платить?
Нельзя. По статье 1006 ГК принципал обязан уплатить вознаграждение, а при отсутствии условия о размере оно определяется по пункту 3 статьи 424 ГК — по цене, которая обычно берётся за такие услуги. Неуплата вознаграждения — прямой аргумент в пользу притворности схемы, а не экономия.
Можно ли не собирать всё это руками?
Частично. Деловую цель за вас никто не придумает, а вот числа, из которых складывается отчёт, собираются автоматически: выручка по каждому заказу, вознаграждение площадки, логистика, хранение, штрафы. Отчёт агента и декларация опираются на одни и те же строки, а не на две разные выгрузки. Как это устроено, показываем на демонстрации на ваших отчётах.
Что делать, если письмо о риске уже пришло через площадку?
Разобрать критерий, по которому вас отобрали, и ответить. ФНС разрешает направить письменные пояснения с документами либо через саму площадку, либо в инспекцию по месту учёта. Дробления не было — это обычная переписка. Было — открыта амнистия по статье 6 закона № 176-ФЗ.
Что почитать дальше
- Агентский договор: что это, как работает и почему по нему продают маркетплейсы — зонтичный разбор главы 52 ГК и того, зачем эта конструкция площадке.
- Отчёт агента: что в нём должно быть, в какие сроки и как его принять — документ, на котором держится вся защита схемы.
- Агентское вознаграждение: размер, расчёт и удержание площадкой — почему площадка удерживает свою часть из выручки и как это выглядит в отчёте.
- Налоги селлера на маркетплейсе: какие режимы бывают и сколько платить — как считается доход на каждом режиме и где проходят пороги.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.