Вы закупили партию у нового оптовика, заплатили фотографу за съёмку карточек, отдали остатки на фулфилмент. Через два года приходит требование из налоговой: поставщик оказался «технической» компанией, вычет по НДС снимают, расходы тоже. Спор идёт не о том, был ли товар. Спор о том, что вы делали до сделки и чем можете это подтвердить.
Это и есть должная осмотрительность: не обязанность из кодекса, а набор доказательств того, что контрагента выбирали с головой. Как устроена проверка целиком, разобрано в статье «Проверка контрагента: зачем нужна, что смотреть и как проверить по ИНН». Здесь — только про документы.
Где записана должная осмотрительность
Прямая норма — статья 54.1 НК РФ, она появилась в кодексе Федеральным законом от 18.07.2017 № 163-ФЗ. Уменьшить налог по сделке можно при двух условиях сразу: основной целью сделки не была неуплата налога, и обязательство выполнил тот, кто подписал с вами договор.
Самого словосочетания «должная осмотрительность» в статье 54.1 нет. Зато в пункте 3 сказано обратное тому, чего боятся продавцы: нарушение контрагентом налогового законодательства само по себе не повод снять вам вычет.
Вторая половина ответа — в письме ФНС от 10.03.2021 № БВ-4-7/3060@. В пункте 14 служба называет это коммерческой осмотрительностью: разумный участник оборота перед сделкой смотрит репутацию, платёжеспособность и способность исполнить договор, просто чтобы не потерять деньги. Раз так делают в обороте, того же ждут и для налогов.
Осмотрительность доказывает не то, что контрагент оказался честным. Она доказывает, что вы не могли знать об обратном — исходя из суммы сделки, товара и того, как вы выбираете поставщиков.
Сколько стоит непроверенный поставщик
Цену ошибки ФНС описала сама. Пункт 17.2 письма: если реального исполнителя установить не удалось, вычет по НДС не даётся вообще. Расходы посчитают расчётным способом, и доказывать их размер будете вы.
Дальше штраф по статье 122 НК. По пункту 19 письма всё зависит от того, что вы знали: не проверили по неосторожности — 20 % от неуплаченной суммы, знали про «техническую» компанию — 40 %.
Партия на 1 200 000 ₽ с НДС по ставке 20 % — это 200 000 ₽ вычета. Снимут вычет, добавят 40 000 ₽ штрафа и пени за два года. Товар давно продан, деньги оптовику ушли.
Самое дорогое место темы — не штраф, а невозможность собрать досье задним числом. Выписка на сегодня не докажет, что два года назад у компании был другой директор и не было отметки о недостоверности: сервисы ФНС отдают текущее состояние, а не состояние на дату сделки.
Поэтому досье собирают до оплаты, а не после требования. SelSup держит реквизиты, договор и документы поставки в одной карточке контрагента, и через два года не приходится вспоминать, у кого и почём брали партию. Запишитесь на разбор кабинета: покажем на ваших поставках.
Досье контрагента: что положить в папку
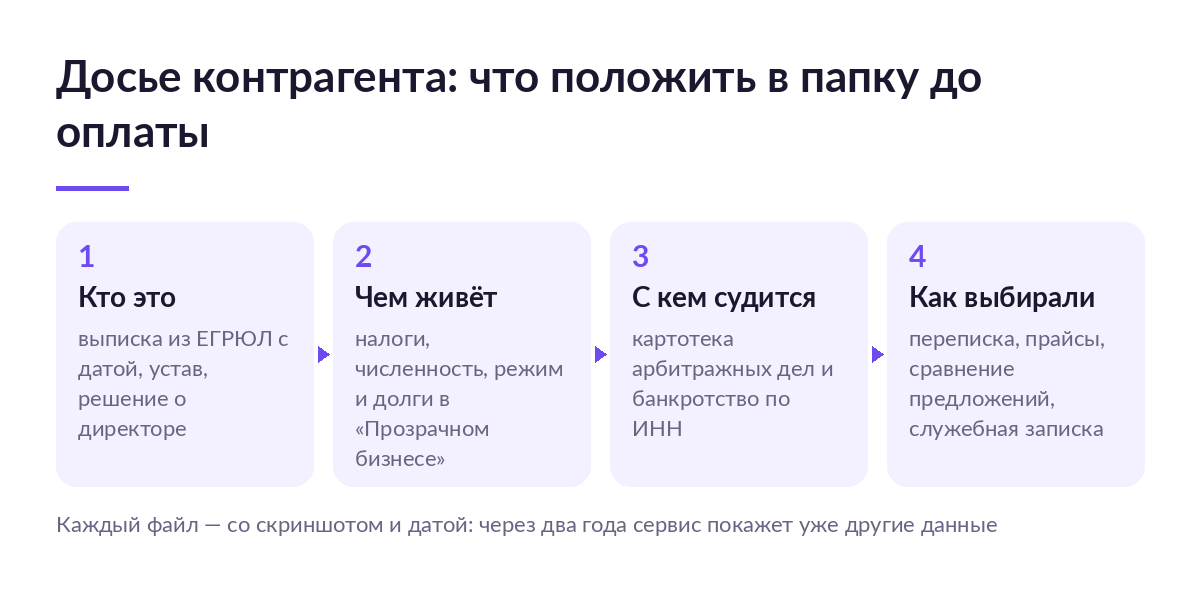
Досье отвечает на четыре вопроса: кто это, чем живёт, с кем судится и почему вы выбрали именно его. Четвёртый почти все пропускают, а у ФНС он стоит наравне с первыми тремя.
| Что кладёте | Что это подтверждает | Где берёте |
|---|---|---|
| Выписка из ЕГРЮЛ на дату сделки | Компания есть, директор тот, отметок о недостоверности нет | Сервис ФНС, бесплатно |
| Устав и решение о директоре | Договор подписал тот, кто вправе его подписывать | Запрос у контрагента |
| Налоги, численность, режим, долги | За компанией живая деятельность, а не пустая оболочка | «Прозрачный бизнес», открытые данные ФНС |
| Дела в арбитраже и банкротство | Нет исков на сумму больше активов компании | Картотека арбитражных дел |
| Переписка, прайсы конкурентов | Вы сравнивали, а не взяли первого попавшегося | Своя почта и мессенджеры |
Как читать выписку по строкам — в статье «Выписка из ЕГРЮЛ: как получить бесплатно и что в ней смотреть». Чего в сервисе ФНС нет — в разборе «„Прозрачный бизнес“: что показывает сервис ФНС и как читать его данные». Как отличить рабочий спор от предбанкротного состояния — в статье «Как проверить контрагента по судам: картотека арбитражных дел и банкротство».
Скриншот с датой важнее самой выписки. Пункт 15 письма называет обстоятельством не в вашу пользу то, что вы не посмотрели сведения о контрагенте на сайте ФНС в формате открытых данных. Доказать, что смотрели, можно только файлом с видимой датой.
Платите физлицу — фотографу, курьеру, сборщику — главным документом становится чек: порядок разобран в статье «Как проверить самозанятого по ИНН перед оплатой». Фулфилмент проверяют по третьему набору признаков, об этом «Как выбрать фулфилмент: проверка оператора вместо отзывов».
Глубина проверки зависит от суммы сделки
Пункт 16 письма снимает главный вопрос малого продавца: требования к выбору контрагента не могут быть одинаковыми для разовой закупки на небольшую сумму и для сделки, где вы рискуете существенными деньгами.
Насколько глубоко копать — решается по трём признакам, а не по размеру бизнеса:
- сколько вы теряете, если поставка сорвётся;
- требует ли товар лицензий и документов о происхождении;
- покупаете вы у производителя или у перекупщика.
| Ситуация | Что собрать | Что будет при сбое |
|---|---|---|
| Разовая закупка на небольшую сумму | Выписка со скриншотом, счёт, переписка | Снимут вычет по одной поставке |
| Постоянный поставщик | Полное досье, пересмотр раз в год | Претензия придёт сразу по всем периодам |
| Крупная сделка с предоплатой | Досье, выезд на склад, налоговая оговорка | Потеря предоплаты плюс снятые вычеты |
Признаки «технической» компании: два списка ФНС
Первый список старый и до сих пор действует — приказ ФНС от 30.05.2007 № ММ-3-06/333@, приложение № 2, двенадцатый критерий:
- Не было личных контактов с руководством поставщика при обсуждении условий и подписании договора.
- Нет подтверждения полномочий директора или представителя.
- Неизвестно, где компания находится физически — нет адреса склада, производства, торговых площадей.
- Непонятно, откуда вы о ней узнали: нет сайта, рекламы, рекомендаций партнёров.
- Условия договора выбиваются из обычаев оборота: длинные отсрочки, крупные партии без обеспечения, расчёты через третьих лиц.
Второй список строже: пункт 15 письма 2021 года разворачивает их в восемнадцать подпунктов, от «а» до «р». Половина описывает не контрагента, а вас: сотрудники не помнят, как выбирали поставщика; договор заключили мимо собственных правил; товар взят сильно ниже рынка; вы ничего не потребовали, когда партнёр нарушил договор.
Отсюда вывод: однодневку выдаёт не только она сама, но и ваш собственный беспорядок. Если закупки живут в переписке одного менеджера и Excel, обстоятельства выбора через два года не восстановить. У продавца, который держит поставки и оплаты в одной системе, эта половина списка закрывается сама.
Что вы получаете и чем за это платите
- Сохранённый вычет и расходы — платите временем: от получаса до вечера на нового поставщика.
- Аргумент в споре с инспекцией — платите дисциплиной: папка без дат не работает.
- Основание требовать деньги с поставщика — платите переговорами: оговорку надо уговорить подписать.
- Спокойная предоплата — платите скоростью: выгодная партия уходит, пока вы ждёте документы.
Кому хватит минимума, а кому нет
Минимума достаточно — выписка со скриншотом и сохранённая переписка, — если вы берёте товар у одного-двух постоянных оптовиков, работаете без НДС и платите по факту.
Минимума не хватит, когда совпадает хотя бы одно: вы на НДС и заявляете вычеты; поставщиков больше десятка и половина — перекупщики; вы платите предоплату новым контрагентам; закупки ведутся в Excel, а выбор поставщика помнит один человек.
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Выписку посмотрели, но не сохранили | Сервис отдаёт текущее состояние, дата сделки не подтверждается | Сохранять PDF или снимок экрана в день проверки |
| Собрали документы о компании, но не о выборе | Восемь подпунктов пункта 15 письма остаются без ответа | Класть в досье прайсы конкурентов и переписку |
| Проверили один раз, при первой поставке | Директор сменился, адрес признали недостоверным | Пересматривать досье постоянных поставщиков раз в год |
| Выбросили досье через три года | Проверка приходит позже, доказывать нечем | Хранить пять лет, расчёт срока ниже |
Что делать, когда вычет уже сняли
Обычно на этом месте советуют обратиться к юристу. Между тем выход подсказала сама ФНС. Пункт 18 письма от 10.03.2021 № БВ-4-7/3060@: тот, кто не смог учесть расходы и заявить вычет, вправе взыскать убытки с лица, которое подписало договор и ввело его в заблуждение, а также с тех, кто этой компанией управлял. ФНС ссылается на определение Верховного Суда от 28.09.2017 № 308-ЭС17-13430.
Работает это через договор, двумя инструментами из Гражданского кодекса:
- Заверения об обстоятельствах, статья 431.2 ГК РФ. Контрагент письменно заверяет, что сдаёт отчётность и имеет ресурсы для поставки. Заверение недостоверно — он возмещает убытки или платит неустойку, если она в договоре есть.
- Возмещение потерь, статья 406.1 ГК РФ. Одна сторона возмещает другой потери, вызванные в том числе требованиями органов государственной власти. Размер возмещения или порядок расчёта обязательно пишут в договоре — без этого условие не работает.
Обе статьи рассчитаны на предпринимателей, поэтому с самозанятым фотографом оговорка не поможет. Зато с оптовиком и фулфилментом — вполне. Отказ подписывать сам по себе многое говорит о контрагенте.
Сколько хранить досье
Здесь ошибаются на год-два. Кодекс требует пять лет хранить документы, нужные для расчёта налогов, — подпункт 8 пункта 1 статьи 23 НК РФ в редакции закона от 17.02.2021 № 6-ФЗ.
Выездная проверка по пункту 4 статьи 89 НК охватывает три календарных года перед годом решения плюс завершившиеся периоды текущего года — добавку внёс закон от 28.11.2025 № 425-ФЗ. Считайте: закупка 2026 года попадает в проверку с решением 2029 года, а спор с судом тянется ещё пару лет. Трёх лет не хватает, пяти — достаточно.
- 18.07.2017 Закон № 163-ФЗ вводит в кодекс статью 54.1 — два условия, при которых налог можно уменьшить.
- 17.02.2021 Закон № 6-ФЗ поднимает срок хранения документов учёта с четырёх лет до пяти.
- 10.03.2021 Письмо ФНС № БВ-4-7/3060@: коммерческая осмотрительность, восемнадцать обстоятельств выбора, шкала по сумме сделки.
- 28.11.2025 Закон № 425-ФЗ добавляет к глубине выездной проверки завершившиеся периоды текущего года.
Требование приходит и вне проверки: инспекция запрашивает документы по конкретной сделке, на ответ даётся десять дней (пункт 5 статьи 93.1 НК). Не нашли бумаги — 200 ₽ за каждый непредставленный документ, а молчание ложится в доводы против вас.
Стоит ли собирать досье
Да, без вариантов — если вы на НДС и заявляете вычеты. Один снятый вычет съедает годовую экономию от любой оптимизации, а собрать доказательства задним числом нельзя.
Скорее да, но частично — если вы на упрощёнке без НДС и берёте товар у проверенного оптовика. Вычетов нет, но расходы и предоплата есть, а выписка с датой раз в год стоит пятнадцати минут. Про вычеты — в статье «Декларация по НДС на УСН: как заполнить и сдать в 2026 году».
Нет — только если поставщик один и вы знаете его лично много лет. Но и тогда выписку с датой сохранить стоит: она бесплатна.
Когда требование уже пришло, важны сроки ответа и то, какие доказательства выбора реально спасают вычет: об этом статья «Требование ФНС по контрагенту: что делать, если поставщик оказался проблемным». Чем меньше поставок приходится поднимать руками, тем короче ответ: посмотрите, как SelSup ведёт закупки и поставки.
Что почитать дальше
- Проверка контрагента: зачем нужна, что смотреть и как проверить по ИНН — вся процедура по шагам и бесплатные государственные источники.
- Выписка из ЕГРЮЛ: как получить бесплатно и что в ней смотреть — какие строки решают судьбу сделки.
- Как проверить контрагента в 1С:Контрагент и 1СПАРК, чтобы налоговая не отказала в вычетах — часть досье собирается в программе.
- Договор комиссии: чем отличается от агентского и что выбрать продавцу — куда вписывать заверения о налогах.
Частые вопросы
Есть ли официальный перечень документов должной осмотрительности?
Утверждённого перечня нет. Есть два ориентира: двенадцатый критерий приказа ФНС от 30.05.2007 № ММ-3-06/333@ и восемнадцать обстоятельств из пункта 15 письма № БВ-4-7/3060@. Документы собирают под них, а не по чужому шаблону.
Снимут ли вычет, если поставщик не заплатил НДС?
Сам по себе не основание — так прямо сказано в пункте 3 статьи 54.1 НК. Вычет снимают, когда добавляется другое: обязательство выполнил не тот, кто подписывал договор, и вы должны были это заметить.
Нужно ли проверять контрагента повторно?
Для постоянных поставщиков — раз в год и перед крупной сделкой. Директор меняется, адрес признают недостоверным, появляются иски. Проверка трёхлетней давности о сегодняшней поставке не говорит ничего.
Досье защитит, если товар на самом деле не поставляли?
Нет. Осмотрительность работает там, где сделка была настоящей, а спор идёт о том, кто её исполнил. Если поставки не было вовсе, речь уже об умысле и штрафе 40 %.
Можно ли не делать это руками?
Частично. Выписку и данные сервисов ФНС всё равно смотрит человек. А вот то, ради чего досье и собирают, руками делать не нужно: реквизиты, договоры, приходы и оплаты по каждому контрагенту должны подниматься за минуту, а не собираться по переписке. В SelSup это карточка контрагента с историей поставок. Посмотрите на разборе, как она выглядит на ваших закупках.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.