Вопрос «какой налог платят селлеры» почти всегда задают неправильно. Ставку узнать легко: 6 % или 15 % на упрощёнке, 8 % или 20 % на автоУСН. Гораздо труднее ответить на второй вопрос — с какой суммы эту ставку считать и где взять цифру. Именно здесь продавцы теряют деньги, а не на выборе процента.
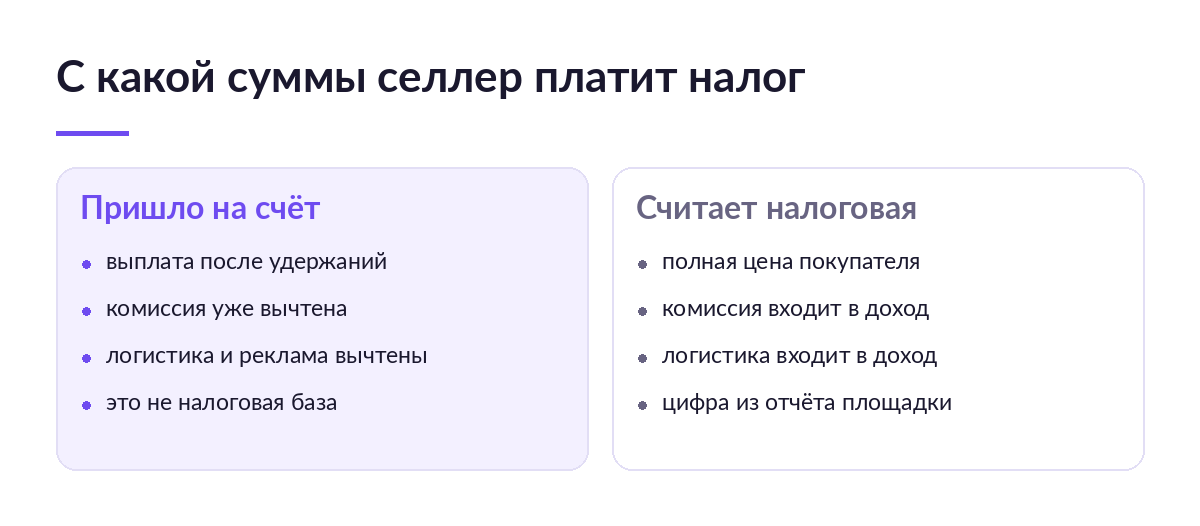
Налоговая база продавца — полная цена, которую заплатил покупатель. Не выплата, которая пришла на расчётный счёт. Комиссия площадки, логистика, хранение и реклама уже вычтены из выплаты, но из дохода они не вычитаются.
С какой суммы селлер платит налог
Площадка работает по агентскому договору: товар продаёте вы, она находит покупателя и удерживает своё вознаграждение до перечисления денег. Для налогового учёта это значит, что доходом признаётся вся стоимость проданного товара, а удержания площадки — отдельная операция.
Разберём на цифрах. Покупатель заплатил 300 000 ₽. Комиссия площадки — 75 000 ₽, логистика и хранение — 18 000 ₽, реклама — 12 000 ₽. На счёт пришло 195 000 ₽.
- На УСН «Доходы» налог считается с 300 000 ₽, а не со 195 000 ₽. Это 18 000 ₽ против 11 700 ₽ — разница в 6 300 ₽ с одной поставки.
- На УСН «Доходы минус расходы» доход тот же — 300 000 ₽, но комиссию, логистику и рекламу можно поставить в расходы, если они подтверждены документами площадки.
- Дата дохода — день поступления денег продавцу, кассовым методом по пункту 1 статьи 346.17 НК РФ. Поэтому продажа декабря может попасть в доход января.
Занижение дохода на комиссию площадки — самая частая и самая дорогая ошибка. По статье 122 НК РФ это 20 % от неуплаченной суммы налога, а если инспекция докажет умысел — 40 %, плюс пени за каждый день. С 2025 года площадки передают в ФНС сведения о расчётах с продавцами, поэтому расхождение между отчётом площадки и декларацией видно без выездной проверки.
Снять эту ошибку руками сложно: цифру для налога надо собрать из отчёта о реализации, актов на услуги и отчёта о взаиморасчётах, причём у каждой площадки они разной формы. SelSup забирает отчёты по API и складывает доход по цене покупателя отдельно от удержаний, так что база для налога и сумма выплаты в интерфейсе не перепутаны.
Посмотреть на разборе, как доход по отчётам площадок собирается в одну цифру для декларации — на ваших выгрузках, без переноса в таблицу.
Пять режимов и что каждый стоит продавцу
Режим выбирает продавец, а не площадка. Ограничение ровно одно: патент для торговли через маркетплейс не подходит. ПСН рассчитана на розницу в стационарном объекте, а площадка продаёт не в вашем магазине. Совмещать патент на офлайн-точку с УСН на маркетплейс можно, покупать патент под площадку — нет.
| Режим | Ставка | Кому доступен | За что вы платите | Что будет при сбое |
|---|---|---|---|---|
| НПД (самозанятость) | 4 % с продаж физлицам, 6 % с продаж организациям и ИП | Доход до 2,4 млн ₽, без работников, только товары своего производства | Ноль отчётности и никаких страховых взносов | Продали чужой или маркированный товар — теряете режим задним числом и пересчитываете налог по общим правилам |
| УСН «Доходы» | 6 %, регионы вправе снижать | Доход до 490,5 млн ₽ в 2026 году | Простой учёт: расходы подтверждать не нужно | Комиссия площадки налог не уменьшает, при низкой марже ставка съедает прибыль |
| УСН «Доходы минус расходы» | 15 %, регионы вправе снижать | Те же лимиты | Комиссия, логистика, реклама и закупка уменьшают базу | Не подтвердили расход документом — инспекция его снимает; минимальный налог 1 % с дохода платится даже при убытке |
| АвтоУСН | 8 % или 20 %, минимальный налог 3 % с дохода | Доход до 60 млн ₽, до 5 работников, счёт в уполномоченном банке | Налог считает ФНС, взносов за себя и работников нет, декларации и КУДиР тоже | Не внесли комиссию площадки вручную — база занижена, и виноват продавец, а не банк |
| ОСНО | НДС 22 %, налог на прибыль 25 % у организаций, НДФЛ по прогрессивной шкале у ИП | Без ограничений по доходу и штату | Вычеты по НДС и работа с оптовыми покупателями | Самая тяжёлая отчётность: декларация по НДС каждый квартал, полный бухучёт у организаций |
Отдельно про НПД. Спор о том, 4 % или 6 % платить при продаже через площадку, для большинства продавцов бессмыслен: перепродажа чужих товаров на этом режиме запрещена вовсе, как и продажа подакцизных и подлежащих обязательной маркировке товаров — это часть 2 статьи 4 закона № 422-ФЗ. Если вы возите товар от поставщика, НПД вам недоступен независимо от ставки. Подробности по площадкам — в разборах про самозанятого на Ozon и выбор между самозанятостью, ИП и ООО.
Маркировка закрывает НПД чаще, чем лимит дохода. Одежда, обувь, парфюмерия, БАДы, игрушки, посуда — всё это требует кодов «Честного ЗНАКа», а самозанятый их заказать не может. Продавец узнаёт об этом обычно после первой партии, когда товар уже лежит на складе и продать его легально нечем.
Плюсы и минусы: что получаете и чем платите
Каждый режим — размен, а не «выгодный» или «невыгодный». Читать надо парами:
- УСН «Доходы»: получаете учёт, который ведётся за полчаса в квартал, — платите тем, что комиссия в 20–25 % от цены облагается наравне с вашей выручкой.
- УСН «Доходы минус расходы»: получаете вычет почти всех затрат на площадку — платите сбором и хранением документов по каждой статье и минимальным налогом 1 % даже в убыточный год.
- АвтоУСН: получаете отсутствие взносов и деклараций — платите повышенной ставкой и ежемесячной ручной операцией в кабинете ФНС.
- НПД: получаете полное отсутствие отчётности — платите тем, что перепродавать и продавать маркированное нельзя.
- ОСНО: получаете вычеты по НДС и отсутствие лимитов — платите ежеквартальной декларацией и полноценной бухгалтерией.
Экономия на ставке легко перекрывается стоимостью учёта. Разница между 6 % и 15 % на обороте 5 млн ₽ в квартал — сотни тысяч рублей, но «доходы минус расходы» работают только там, где документы собираются регулярно, а не в апреле по памяти. Что именно можно поставить в расходы, разобрано отдельно: комиссии, логистика и реклама при УСН «Доходы минус расходы».
Откуда брать цифру для налога
Первичный документ для декларации — не банковская выписка, а отчёт площадки. Выписка показывает выплату, отчёт показывает реализацию.
- Ozon. Отчёт о реализации приходит вместе с УПД до 5-го числа следующего месяца и только через ЭДО. Состав удержаний виден в разделе «Финансы» — «Аналитические отчёты», привязку выплаты к периоду продаж — в «Финансы» — «Выплаты».
- Wildberries. Отчёт еженедельный, лежит в разделе «Документы» — «Еженедельные отчёты реализации». Собирать квартал приходится из тринадцати файлов, а строка «Итого к оплате» бывает отрицательной, если удержания превысили продажи.
- Яндекс Маркет. Отчёт об исполнении поручения — ежемесячный, в разделе «Финансы» — «Закрывающие документы».
Дальше начинается то, о чём продавцы говорят на встречах чаще, чем о ставках: сведение отчётов вручную. Пока площадка одна и продаж немного, хватает таблицы. На двух-трёх площадках с разной периодичностью отчётов Excel перестаёт справляться не потому, что он плохой, а потому, что квартальную цифру приходится пересобирать заново после каждого возврата. Общая картина учёта — в гайде про бухгалтерию на маркетплейсах.
Ручная работа, которую налог требует каждый месяц
Этого сравнения нет ни у кого в выдаче, а решает оно больше, чем разница в ставке. Режимы отличаются не только процентом, но и тем, сколько операций вы делаете руками и в какой срок.
| Режим | Что делаете руками | Срок | Цена промаха |
|---|---|---|---|
| УСН «Доходы» | Сводите доход по отчётам площадок, вносите в КУДиР | Ежеквартально, аванс до 28-го числа | Пени со дня просрочки аванса |
| УСН «Доходы минус расходы» | То же плюс разносите каждую статью расходов и храните подтверждающие документы | Ежеквартально | Снятый расход и 20 % штрафа с доначисленного налога |
| АвтоУСН | Проверяете разметку банка и вносите взаимозачёт на сумму удержаний площадки в кабинете ФНС | Ежемесячно, разметка до 7-го числа | Занижение базы: банк удержания не видит |
| ОСНО | Считаете НДС, ведёте книги покупок и продаж, отслеживаете авансы покупателей на конец квартала | Ежеквартально | Доначисление НДС с незакрытых авансов |
Самая недооценённая строка здесь — автоУСН. Банк передаёт в налоговую только то, что реально пришло на счёт, а комиссию площадка удержала до перечисления. Эту часть дохода продавец вносит сам — в личном кабинете АвтоУСН, раздел «Операции» — «Добавить» — «Взаимозачёт».
ФНС приводит расчёт на промостранице режима. Продажи за месяц — 1 000 ₽, комиссия площадки — 100 ₽, на счёт пришло 900 ₽. Банк разметил 900 ₽ как приход, значит взаимозачёт вносится на 100 ₽. Если добавились возвраты — продажи 1 000 ₽, комиссия 100 ₽, возврат 200 ₽, на счёт 700 ₽, — операцию разбивают на три: приход 300 ₽, возврат прихода 200 ₽, расход 100 ₽. Месяц взаимозачёта определяется по дате отчёта агента, а не по дате продажи: отчёт за январь, подписанный 5 февраля, вносится за февраль.
При переходе с УСН на автоУСН с 1 января возникает двойной налог. Выплаты за декабрьские продажи приходят в январе, УСН с них уже уплачен по отчёту за декабрь, а банк снова размечает их как доход. Такие поступления надо вручную отметить как необлагаемые до 7-го числа — в интернет-банке, иначе один и тот же оборот попадёт в базу дважды.
SelSup закрывает ровно эту часть: сумма удержаний площадки за месяц считается по отчёту автоматически, и в кабинет ФНС остаётся перенести одно число вместо ручной сверки трёх документов.
Кому какой режим подходит и кому не подходит
Формулировать это через оборот бесполезно — важнее, как устроена работа.
- УСН «Доходы» подходит, если наценка высокая, ассортимент узкий, документы по расходам собирать некому и не из чего: своё производство, хендмейд, товар без длинной цепочки закупки.
- Не подходит, если комиссия площадки и логистика вместе съедают больше половины цены — на такой марже 6 % с полной цены превращаются в 12–15 % с реальной прибыли.
- УСН «Доходы минус расходы» подходит при перепродаже с наценкой до 100 %, при большом ассортименте и при работе на нескольких площадках.
- Не подходит, если закупка идёт без документов — по карго, у поставщика без ЭДО, за наличные. Расход, который нечем подтвердить, инспекция снимает, и режим теряет смысл.
- АвтоУСН подходит, если работников не больше пяти, оборот в пределах 60 млн ₽ и вы готовы держать счёт в уполномоченном банке.
- Не подходит, если некому каждый месяц заходить в кабинет ФНС до 7-го числа. Пропущенный взаимозачёт — это не «потом поправим», а заниженная база текущего месяца.
- НПД не подходит почти всем, кто перепродаёт: перепродажа и маркированные товары на этом режиме запрещены прямо.
Если операции при этом всё равно делаются вручную — коды заказываются в «Честном ЗНАКе» по одному, остатки переносятся между площадками копированием, а себестоимость пересчитывается в Excel, — режим уже не главная проблема. Дешевле снять рутину, чем экономить на ставке.
Что меняется в 2026 году
Пороговые значения по УСН на 2026 год установлены приказом Минэкономразвития от 06.11.2025 № 734 с учётом коэффициента-дефлятора. Кроме них поменялись две вещи, которые редко замечают.
- Перечень расходов на УСН перестал быть закрытым. Плательщики с объектом «доходы минус расходы» теперь вправе учитывать иные расходы в порядке главы 25 НК РФ. Для продавца это значит, что спорных статей стало меньше.
- Пониженные региональные ставки сузились. Регионы вправе устанавливать их только по видам деятельности из перечня Правительства РФ и с учётом установленных критериев. Прежняя схема «переехал в регион с 1 % — плачу 1 %» работает не всегда: как считается налог в год переезда и какие признаки фиктивной миграции ищет ФНС, разобрано в статье про переезд ИП в льготный регион.
- Взносы ИП уменьшают налог. На УСН «Доходы» — саму сумму налога, на «Доходы минус расходы» — базу. Дополнительный взнос 1 % с дохода свыше 300 000 ₽ считается от оборота по отчёту площадки, а не от выплаты на счёт: та же логика, что и с основным налогом.
Про НДС — коротко, у него своя тема. С 2026 года освобождение на УСН действует при доходе до 20 млн ₽; основная ставка выросла до 22 %, есть пониженные 5 % и 7 % без права на вычет. ФНС уже опубликовала дальнейшее снижение порога — 15 млн ₽ в 2027 году и 10 млн ₽ с 2028-го, поэтому продавцу с оборотом около 20 млн ₽ имеет смысл считать наперёд. Всё остальное — выбор ставки, вычеты, декларация — в отдельном разборе про НДС на маркетплейсах и в гайде по новым лимитам УСН и НДС.
Частые ошибки продавцов
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Доход считают по выписке банка | База занижена на всю комиссию, штраф 20 % от недоплаты плюс пени | Считать по отчёту о реализации, выписку использовать только для даты |
| Дату дохода ставят по дате продажи | Оборот попадает не в тот квартал, пени за просроченный аванс | Признавать доход днём поступления денег, кассовым методом |
| Возвраты и невыкупы не уменьшают доход | Переплата налога, иногда за весь год | Корректировать доход на возврат в периоде возврата |
| Баллы и компенсации площадки не учитывают | Инспекция считает их экономической выгодой и доначисляет налог | Отслеживать начисления, которые зачлись в счёт комиссии |
| На автоУСН не вносят взаимозачёт | Занижение базы каждый месяц, накопительно за год | Вносить сумму удержаний до 7-го числа следующего месяца |
| Расход подтверждают скриншотом кабинета | Инспекция снимает расход, налог пересчитывается | Хранить УПД и акты из ЭДО, а не изображения экрана |
Так какой режим выбрать
Короткий ответ по трём профилям.
- Начинаете, оборот до 5 млн ₽ в год, товар свой. НПД, если товар не маркируется. Как только появляется перепродажа — сразу УСН «Доходы»: переход внутри года невозможен, а работать без права на режим дороже.
- Перепродаёте, оборот 5–60 млн ₽, документы от поставщика есть. УСН «Доходы минус расходы». Скорее да, но частично: если закупка идёт без ЭДО хотя бы по половине ассортимента, выгоднее остаться на 6 % и не спорить с инспекцией.
- Оборот подошёл к 20 млн ₽. Режим уже второстепенен — считайте НДС. Порог снижается ежегодно, и решение о ставке 5 %, 7 % или 22 % влияет на цену сильнее, чем разница между объектами УСН.
АвтоУСН стоит рассматривать отдельно и только при двух условиях: работников не больше пяти и есть человек, который каждый месяц заходит в кабинет ФНС. Экономия на взносах реальная, дисциплина требуется тоже.
Записаться на разбор учёта: покажем на ваших отчётах Ozon и Wildberries, как собирается доход за квартал, где расходятся выплата и продажа и какая цифра идёт в декларацию.
Частые вопросы
С какой суммы селлер платит налог — с выплаты или с продажи?
С продажи. Налоговая база — полная стоимость товара, которую заплатил покупатель, включая удержанную площадкой комиссию. Выплата на счёт меньше этой суммы, и ориентироваться на неё нельзя.
Можно ли не сводить отчёты площадок вручную?
Можно, но не полностью. Отчёты забираются по API, доход и удержания раскладываются автоматически, возвраты подтягиваются в тот же период — руками остаётся только проверить итог и, если вы на автоУСН, перенести одну сумму в кабинет ФНС. Посмотреть, как это выглядит на своих отчётах.
Можно ли дать бухгалтеру доступ к финансам, не открывая ему остальное?
Да, права разграничиваются по ролям. Бухгалтер видит доходы, расходы и отчёты площадок, но не меняет цены и карточки; складской сотрудник работает с остатками и сборкой и финансовых показателей не видит вовсе. Это стоит настроить до того, как в команде появится второй человек.
Уменьшают ли страховые взносы налог по УСН?
На объекте «Доходы» взносы уменьшают сам налог, на «Доходы минус расходы» входят в расходы. Фиксированная часть в 2026 году — 57 390 ₽ со сроком 28 декабря, дополнительный взнос 1 % считается с дохода свыше 300 000 ₽, и база для него — оборот по отчёту площадки.
Что будет, если продать маркированный товар на НПД?
Право на режим утрачивается, и налог пересчитывается по общей системе с начала периода. Плюс отдельная ответственность за оборот немаркированного товара. Проверять надо до закупки: список групп в «Честном ЗНАКе» расширяется каждый год.
Когда платить авансы по УСН?
За первый квартал — до 28 апреля, за полугодие — до 28 июля, за девять месяцев — до 28 октября. Годовой платёж и декларация: у ИП до 30 апреля, у организаций до 31 марта следующего года.
Что почитать дальше
- НДС на маркетплейсах в 2026 году — если оборот подошёл к 20 млн ₽ и надо выбрать ставку.
- Расходы при УСН «Доходы минус расходы» — какие статьи проходят и чем их подтверждать.
- Самозанятый на Wildberries — что реально можно продавать на НПД и где начинается маркировка.
- Учёт возвратов в 1С — как возврат корректирует доход и сверяется с отчётом площадки.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.