Платёж поставщику завис, в интернет-банке висит запрос документов, а закупку надо оплатить сегодня. Продавец говорит: «счёт заблокировали». Обычно это неточно, и разница не словесная: от того, что именно сделал банк, зависят и сроки, и порядок действий, и право оспорить решение.
Что именно сделал банк: четыре разных события
Слово «блокировка» закрывает четыре процедуры. У каждой своё основание в законе 115-ФЗ, свой срок и свой путь обжалования.
Прежде чем собирать документы, выясните в банке, что произошло:
- запросили документы — это ещё не отказ;
- ограничили интернет-банк — это ограничение способа, а не операции;
- отказали по пункту 11 статьи 7 — запускается реабилитация;
- применили меры по пункту 5 статьи 7.7 — обжалование только через комиссию.
| Что произошло | Что можно со счётом | Чем оборачивается |
|---|---|---|
| Запрос документов | Платёж стоит, остальные операции идут | Потерянные дни. Представить документы вы обязаны по пункту 14 статьи 7 |
| Ограничение интернет-банка | Платёжку на бумаге в офисе примут | Ручная работа. В комиссию такое не обжалуется |
| Отказ в операции | Счёт работает, платёж — нет | Два отказа за год дают банку право расторгнуть договор счёта |
| Меры по пункту 5 статьи 7.7 | Только операции из перечня пункта 6 | При расторжении договора банк деньги не выдаёт и не перечисляет |
Отключённый интернет-банк — не отказ в операции. Банк России называет это ограничением способа и напоминает: оно не мешает прийти в офис с расчётными документами на бумаге. На этом месте теряют неделю, решив, что делать нечего.
Самый дорогой сценарий — меры по пункту 5 статьи 7.7. Они применяются, только когда высокий уровень риска присвоили и банк, и Банк России. Из расходов остаются налоги и взносы, зарплата не выше выплат за предыдущий месяц в том же банке и — у ИП — до 30 000 ₽ на каждого члена семьи без своего дохода. Закупку в этом режиме не оплатить.
Цена промаха тут не в штрафе, а в остановке оборота: товар продаётся, а закупить следующую партию не на что. В SelSup по каждому заказу видно, сколько площадка удержала и сколько дошло до счёта, — к запросу банка есть чем приложиться, не поднимая выгрузки руками.
Посмотрите на разборе отчёт по выплатам площадок в SelSup — тот самый документ, который банк просит при вопросах к агентским поступлениям.
Почему банк смотрит на коды ОКВЭД
Это не привычка отдельного банка. Соответствие назначения платежа кодам из реестра — опубликованный критерий Банка России. Совет директоров утвердил критерии групп риска 24 июня 2022 года, и там три пункта прямо про коды.
Соответствие указанных в платёжных документах оснований операций, проводимых по банковским счетам, кодам видов экономической деятельности, указанным в ЕГРЮЛ (ЕГРИП).
Решение Совета директоров Банка России от 24.06.2022
Рядом ещё два: соответствие фактической деятельности кодам из реестра и количество кодов из разных групп классификатора. Второй стоит перечитать тем, кому советовали «набрать побольше про запас»: разнобойный набор — сам по себе признак, а не страховка. Как собирать его осмысленно — в статье Какой ОКВЭД выбрать для маркетплейсов в 2026 году.
Решение принимает банк, а не критерий. Он оценивает клиента по своим правилам внутреннего контроля, которые пишутся по Положению Банка России от 18 июня 2025 года № 860-П: в приложении к нему признаки необычного характера операции, каждый со своим кодом. Данные платформы «Знай своего клиента» вспомогательные, окончательную оценку банк ставит сам.
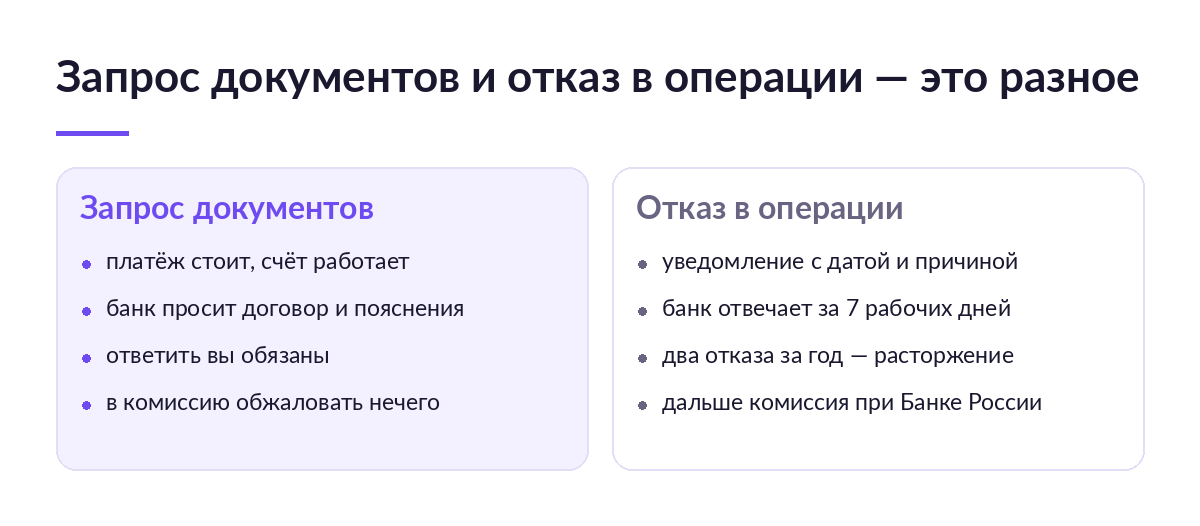
Уровень риска на платформе «Знай своего клиента» смотрят на сайте Банка России по ИНН — и свой, и поставщика. Клиенту «зелёной» группы банк не вправе отказать в переводе, если контрагент тоже низкорисковый, и не может расторгнуть с ним договор счёта.
Что писать в назначении платежа
Банк России рекомендует указывать назначение полно — не «по счёту» и не «за ТМЦ», а за какие товары или услуги, с реквизитами договора и ссылкой на счёт или спецификацию. И просить о том же контрагентов: банк видит обе стороны платежа.
| Так не надо | Так надо | Почему |
|---|---|---|
| Оплата по договору № 14 | Оплата партии женских футболок по договору поставки № 14 от 12.03.2026, счёт № 233 | Виден товар, а товар бьётся с кодом торговли |
| За услуги | Оплата съёмки карточек по договору № 7 от 01.08.2026, акт № 3 | Услуги закрываются своими кодами |
| Пополнение счёта | Перевод собственных средств между своими счетами ИП | Доля переводов между своими счетами — критерий |
Пять ситуаций продавца маркетплейса
- Поступления от площадки по агентскому договору. Назначение пишет площадка, а приходит выручка за вычетом вознаграждения. Без отчёта агента это оборот из ниоткуда. Схема разобрана в статье Агентский договор: что это, как работает и почему по нему продают маркетплейсы.
- Выплаты по ГПХ и самозанятым. Регулярные переводы разным физлицам — прямой признак. Спасают договор, акт и чек; что в них должно быть — в статье Договор ГПХ: что это, когда селлеру нужен и как оформить.
- Оплата закупки поставщику. Платёж встаёт чаще всего здесь: в назначении «за товар», а в реестре услуги. Коды по группам товаров — в статье ОКВЭД розничной торговли: раздел 47 и коды по группам товаров.
- Переводы между своими счетами. Их доля в объёме операций — отдельный критерий, и держать пять счетов в пяти банках Банк России не советует. Как выбрать один — в статье Расчётный счёт для ИП: нужен ли, как открыть и что смотреть в тарифе.
- Перевод на личную карту. Деньги на счёте ИП собственные, и переводить их себе он вправе. Но если налогов, аренды и зарплаты по счёту нет, банк видит картину без хозяйственной деятельности. Объём платежей, подтверждающих её, — тоже критерий.
Отдельная ловушка: поступления от площадки идут по коду розницы, а сам продавец оказывает услуги другим — упаковывает, снимает, ведёт карточки. Доход есть, кода под него нет, и вопрос приходит к вам.
Как добавить код и когда о нём узнает банк
Порядок короткий: заявление в налоговую, запись в реестре, новый код в выписке. Формы и сроки — в статье Как добавить ОКВЭД перед выходом на маркетплейс, ограничения для предпринимателя — в статье ОКВЭД для ИП: сколько кодов указывать и что ИП запрещено.
Ждать, пока банк сам увидит код в реестре, не надо. Банк России пишет прямо: изменились сведения из ЕГРЮЛ или ЕГРИП — коды, участники, директор, адрес — сообщите и в налоговую, и в банк. Это одна строка в чате банка, и она снимает половину будущих вопросов.
Что делать, если ограничение уже стоит
Реабилитация идёт лестницей: комиссия не возьмёт заявление без первого уровня.
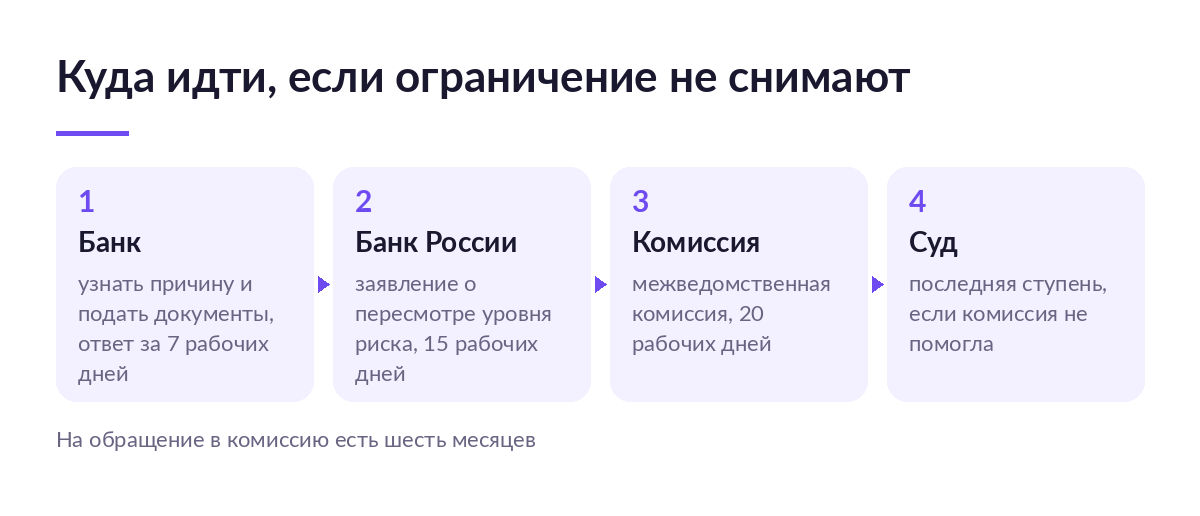
- Узнайте причину. По решениям об отказе дата и причина указываются в самом уведомлении, причём в объёме, достаточном, чтобы ей воспользоваться.
- Соберите документы. Не только договор: допсоглашения, спецификации, накладные, счета-фактуры, пояснения о бизнесе.
- Дождитесь ответа — семь рабочих дней. Банк либо снимает основание, либо сообщает, что устранить его нельзя. Повторно обращаться можно.
- Идите в межведомственную комиссию. Заявление подаётся через интернет-приёмную Банка России. В комиссию входят Банк России и Росфинмониторинг, а по мерам пункта 5 статьи 7.7 — ещё ФТС и бизнес-омбудсмен.
По мерам пункта 5 статьи 7.7 комиссия — обязательный досудебный порядок, и на него шесть месяцев. Пропустили срок или проиграли и в комиссии, и в суде — Банк России направит сведения в ФНС на исключение из реестра. Руководителям и владельцам доли больше половины после этого три года нельзя регистрировать новый бизнес.
В заявлении нужны фактические виды деятельности, обороты и три крупнейших контрагента по зачислению и по списанию. Если закупки и выплаты живут в Excel, эти цифры собираются неделю. В SelSup закупка привязана к поставке и к артикулам, а выплаты разложены по заказам.
Добавить коды заранее: что получаете и чем платите
- Получаете совпадение платежей с реестром — платите временем на заявление.
- Получаете право принимать оплату за услуги — платите тем, что количество кодов из разных групп само по себе критерий риска.
- Получаете основание, почему по счёту два типа поступлений — платите вниманием к основному коду: от него зависит тариф взносов на травматизм.
- Получаете возможность не объясняться при каждом направлении — платите тем, что коды надо держать в порядке.
Кому хватит одного кода, а кому нет
Хватит, если вы продаёте свой товар через одну-две площадки, расходы — закупка, логистика и налоги, а переводы физлицам разовые и с документами.
Не хватит, если выполняется хотя бы одно:
- вы оказываете услуги другим продавцам — упаковка, съёмка, карточки;
- вы отгружаете партии в сети и другим юрлицам, а не только в розницу;
- вы регулярно платите по ГПХ и самозанятым, и это заметная доля списаний;
- закупки и выплаты считаются в Excel, и собрать обороты за квартал некому.
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Не отвечать банку или сослаться на коммерческую тайну | Отказ, а два отказа за год — право расторгнуть договор счёта | Отвечать в срок полным пакетом |
| Писать «оплата по договору» | Платёж стоит до выяснения, оборот встаёт | Указывать товар, номер и дату договора, счёт |
| Набрать кодов «про запас» | Количество кодов из разных групп — критерий риска | Держать коды под то, что делаете на самом деле |
| Начать направление, не добавив код | Поступления не бьются с реестром, вопросы приходят раз за разом | Добавить код и сразу сообщить банку |
| Считать ограничение интернет-банка блокировкой | Потерянная неделя и пропущенный шестимесячный срок | Уточнить основание, подать платёжку на бумаге |
Цифры, которые повторяют, но которых в документах Банка России нет
Вокруг темы ходит несколько «нормативов», по которым продавцы себя сверяют. В документах Банка России их нет, а подгонять счёт под несуществующий порог опасно.
- «Налоговая нагрузка не ниже 0,9 % от поступлений». Числового порога у Банка России нет. Сказано иначе: отсутствие или незначительный объём налоговых платежей может повлиять на уровень риска.
- «Нельзя снимать больше 30 % от поступлений за неделю». Такого правила в методичке тоже нет — есть совет сводить оборот наличных к минимуму.
- «Банк контролирует всё, что выше 600 000 ₽». Обязательный контроль — отдельный механизм статьи 6 закона 115-ФЗ, и к кодам ОКВЭД он не относится вовсе.
- Ссылка на Положение № 375-П. Правила внутреннего контроля банков сейчас пишутся по Положению № 860-П от 18 июня 2025 года, и сам Банк России ссылается уже на его приложение.
- 24.06.2022 Утверждены критерии групп риска, среди них — соответствие назначения платежа кодам ОКВЭД
- 18.06.2025 Принято Положение № 860-П о правилах внутреннего контроля банка
- 25.09.2025 Банк России разъяснил применение Положения № 860-П
- 11.03.2026 Обновлена страница платформы «Знай своего клиента»: в базе 7,5 млн компаний и ИП
Стоит ли приводить коды в порядок: ответ по трём профилям
Один тип товара и одна площадка. Скорее нет. Хватит кода интернет-торговли и внятного назначения в платёжках. Лучше добиться, чтобы по счёту шли налоги, аренда и зарплата: их отсутствие заметнее лишнего кода.
Товар плюс услуги другим продавцам. Да, и не откладывая: поступления за услуги на счёт с одними торговыми кодами — ровно тот случай, ради которого критерий написан.
Скорее да, но частично: растёте и пробуете новое. Код под каждую гипотезу не нужен, набор из разных групп сам по себе признак. Правило простое: появились регулярные деньги по новому основанию — появился код.
Чаще всего продавец приходит к банку не с нарушением, а с бардаком в документах. Посмотрите, как SelSup сводит заказы, выплаты площадок и закупки в один учёт — тогда на запрос банка отвечают за час, а не за неделю.
Что почитать дальше
- ОКВЭД 2: действующая редакция классификатора и как читать код — как устроен код.
- ОКВЭД 47.91: торговля розничная по почте и по сети Интернет — главный код продавца.
- Основной ОКВЭД: чем отличается от дополнительных и на что влияет — от него зависит тариф взносов на травматизм.
- Проверка контрагента: зачем нужна, что смотреть и как проверить по ИНН — рисковый поставщик тянет вопросы к вам.
Частые вопросы
Может ли банк отказать в платеже только из-за того, что кода нет?
Один критерий решения не принимает: в решении Совета директоров сказано, что критерии, которые не характеризуют подозрительные операции напрямую, самостоятельным основанием не служат. Но расхождение назначения платежа с реестром — быстрый повод запросить документы.
Банк заблокировал карту — идти сразу в комиссию?
Нет. Блокирование карты и ограничение интернет-банка в комиссию не обжалуются: там рассматривают отказ в операции, отказ в открытии счёта и меры по пункту 5 статьи 7.7.
Что делать, если площадка пишет невнятное назначение платежа?
Назначение по агентским поступлениям формирует площадка, переписать его нельзя. Закрывается это отчётом агента и договором: видно, из чего сложилась сумма и почему она меньше проданного. Отчёты храните помесячно — банк запрашивает период, а не один платёж.
Можно ли не собирать всё это руками?
Частично да. Ни один сервис не ответит банку за вас. Но три вещи, которые запрашивают всегда, — обороты, крупнейшие контрагенты и расшифровка поступлений от площадок — собираются сами, если заказы, выплаты и закупки лежат в одной системе, а не в четырёх таблицах. Покажем на разборе, как это выглядит на ваших данных.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.