Расчётный счёт открывают в тот же день, что и ИП, — и почти всегда вслепую: банков много, тарифы на витрине выглядят одинаково, а разница вылезает через месяц, когда приходит первая выплата с площадки или когда банк вдруг просит договор с фулфилментом.
Короткий ответ на главный вопрос такой. Нормы, которая прямо обязывала бы ИП открыть расчётный счёт, в законодательстве нет. Но без счёта вы не получите деньги с маркетплейса: площадка перечисляет выручку безналично, по реквизитам из вашего кабинета. Дальше — чем счёт отличается от личной карты, что на самом деле стоит за строками тарифа и почему банк задаёт вопросы, которые кажутся придиркой.
Обязанности нет, а работать без счёта не выйдет. Наличные расчёты между ИП и компаниями ограничены 100 000 ₽ по одному договору, а выплаты площадок идут только на банковский счёт.
Нужен ли ИП расчётный счёт по закону
Прямого требования «ИП обязан открыть расчётный счёт» нет ни в Гражданском, ни в Налоговом кодексе. Зато есть правило наличных расчётов: по пункту 4 указания Банка России от 09.12.2019 № 5348-У «О правилах наличных расчётов» наличные расчёты между участниками — а к ним относятся и юрлица, и ИП — по одному договору на дату расчётов не могут превышать 100 000 ₽. Указание действует с 27 апреля 2020 года и заменило прежние правила.
Для продавца маркетплейса этот лимит почти теоретический: наличными с ним никто не рассчитывается. Практика жёстче. Площадка переводит деньги на банковский счёт по реквизитам, которые вы сами указали в кабинете. В базе знаний Ozon график описан так: операции до 15-го числа включительно оплачивают в течение двух рабочих дней после 25-го числа, операции с 16-го по последний день месяца — в течение десяти календарных дней после согласования отчётных документов, и ещё до двух рабочих дней перевод может идти на стороне банков.
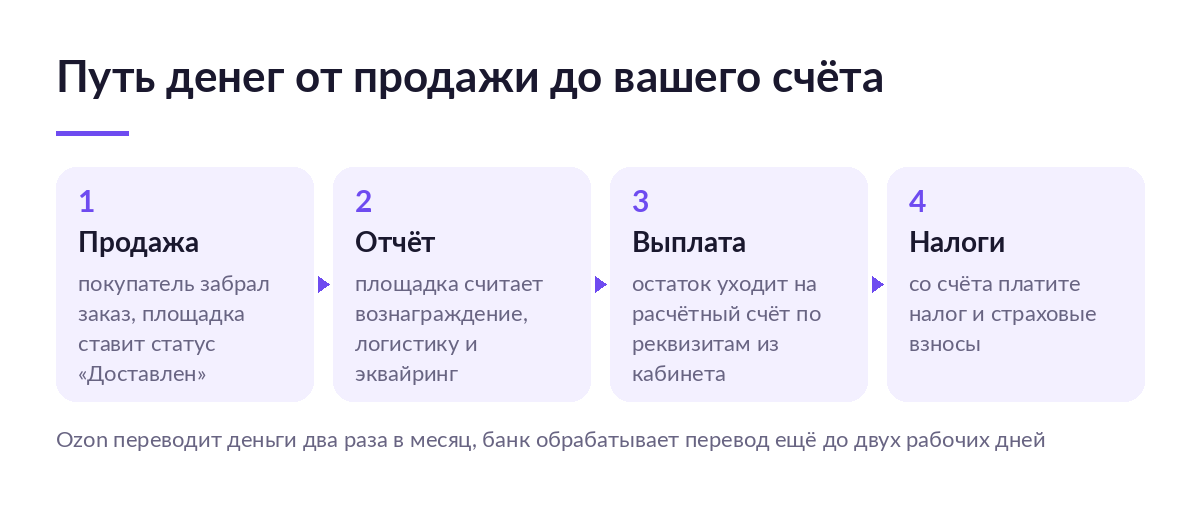
То есть счёт нужен не потому, что так велит закон, а потому что это единственный вход для денег и единственный выход для налогов. Сколько площадка удержит до выплаты — отдельный разговор, он в статье про агентское вознаграждение и его удержание площадкой.
Чем расчётный счёт отличается от личной карты
Соблазн понятный: карта уже есть, комиссии за обслуживание нет, деньги приходят мгновенно. Вот чем три варианта отличаются на деле.
| Вариант | Что это | За что вы платите | Что будет при сбое |
|---|---|---|---|
| Расчётный счёт ИП | Счёт, открытый на статус предпринимателя. Реквизиты принимают площадки, контрагенты и ФНС | Обслуживание, платёжные поручения, переводы физлицам, снятие наличных | Блокировка операций по 115-ФЗ останавливает и выплаты, и налоговые платежи разом |
| Личная карта физлица | Счёт гражданина, к предпринимательству отношения не имеет | Формально ничего, фактически — репутацией перед банком | Приём выручки на личную карту банк видит как признак необычной операции и вправе ограничить операции |
| Наличные | Расчёты из кассы, лимит 100 000 ₽ по договору | Инкассацией, временем и риском пересчёта | Площадка наличными не платит вовсе, поэтому вариант для маркетплейса нерабочий |
Схема «пусть площадка платит на карту жены» не работает дважды. Кабинет привязан к ИНН, а реквизиты выплаты должны принадлежать тому же продавцу, и одновременно у банка появляется ровно тот набор признаков, из-за которого счёт попадает под проверку.
Если вы ещё выбираете, в каком статусе выходить на площадку, сравнение форм разобрано в статье «Самозанятость, ИП или ООО для маркетплейсов», а весь порядок регистрации — в инструкции «Как открыть ИП».
Пока счёт один, а площадок три, сходятся цифры руками: выгрузили отчёт, свели с банковской выпиской, нашли расхождение на следующей неделе. Посмотрите на разборе, как SelSup сводит выплаты площадок с поступлениями на счёт — по каждому заказу видно, что удержали и что дошло.
Как открыть счёт и что для этого нужно
Порядок открытия, ведения и закрытия банковских счетов описан в инструкции Банка России от 30.06.2021 № 204-И (зарегистрирована Минюстом 18.08.2021 № 64669, действует с 1 апреля 2022 года). Она заменила прежнюю инструкцию № 153-И. Конкретный перечень документов банк определяет сам, но опирается на две вещи: данные ЕГРИП и требования закона 115-ФЗ.
Что происходит, когда вы приходите за счётом
- Банк идентифицирует вас как клиента — это требование пункта 1 статьи 7 закона 115-ФЗ, обойти его нельзя.
- Вы передаёте сведения и документы, которые банк запросил: пункт 14 той же статьи делает это обязанностью клиента, а не любезностью.
- Банк открывает счёт и сообщает об этом в налоговую — пункт 1.1 статьи 86 НК даёт на это три дня, сами вы в ФНС ничего не подаёте.
- Вы вносите реквизиты в кабинет площадки и проверяете, что БИК и номер счёта совпали посимвольно.
Подписывать документы на открытие счёта и потом работать в интернет-банке проще с квалифицированной подписью — что она даёт предпринимателю и где её получают, разобрано в статье «Электронная подпись для ИП». Остальные шаги первых недель собраны в чек-листе «Что делать после регистрации ИП».
Что смотреть в тарифе
Тариф — это не одна цифра, а набор строк, и почти всегда дорогой оказывается не та, на которую смотрят в рекламе. Разбирайте тариф по этим позициям.
| Строка тарифа | Что за ней стоит | Где обычно теряют |
|---|---|---|
| Обслуживание | Фиксированная плата за сам счёт, иногда с бесплатным стартовым периодом | Период кончается тихо, а списание идёт даже за месяц без оборотов |
| Платёжные поручения | Переводы контрагентам-юрлицам и ИП | Бесплатных штук в пакете меньше, чем поставок в сезон |
| Переводы физлицам | Выплаты сборщикам, самозанятым, себе на личную карту | Тариф ступенчатый: за месячным порогом ставка меняется |
| Снятие наличных | Выдача в кассе и по карте к счёту | Самая дорогая операция у большинства тарифов |
| Эквайринг | Приём оплаты картой, если вы торгуете не только на площадке | Считается отдельно от обслуживания и в сравнение тарифов не попадает |
| Валютный контроль | Сопровождение расчётов с зарубежными поставщиками | Всплывает на первой же закупке из Китая |
Конкретных сумм здесь намеренно нет: банковские тарифы меняются несколько раз в год, и цифра из статьи полугодовой давности вреднее её отсутствия. Правило простое: берите свой прошлый месяц и посчитайте тариф по нему — сколько было платёжек, сколько переводов физлицам, снимали ли наличные. Тариф, выигрывающий на витрине, на реальном профиле операций часто проигрывает.
Почему банк просит документы: 115-ФЗ и платформа ЗСК
Здесь чаще всего ошибаются, поэтому разберём подробно. Банк не «придирается» и не действует на глаз: с 2022 года у него есть данные Банка России.
Платформа «Знай своего клиента» — сервис, через который банки получают от ЦБ оценку риска вовлечённости клиента в подозрительные операции. По данным Банка России, платформа держит сведения о 7,5 млн юрлиц и ИП и делит их на три группы — низкого, среднего и высокого риска, «зелёную», «жёлтую» и «красную». Физлица в периметр не входят.
Критерии утверждены решением Совета директоров Банка России от 24 июня 2022 года. Среди них прямо названы вещи, которые продавец обычно считает мелочью:
- соответствие фактической деятельности кодам из ЕГРИП — торгуете, а в реестре сплошь услуги;
- количество кодов из разных групп классификатора — «набрал двадцать кодов на всякий случай» читается как признак, а не как запасливость;
- соответствие назначения платежа кодам из ЕГРИП — в платёжке написано одно, в реестре заявлено другое;
- доля переводов на счета физлиц и основания этих переводов;
- налоговая нагрузка — сколько налогов ушло в бюджет по сравнению с оборотами по счёту;
- срок с даты внесения в ЕГРИП записи о регистрации: свежий предприниматель по умолчанию менее понятен банку.
Свой уровень риска можно проверить самостоятельно: на сайте Банка России есть сервис проверки по ИНН — он показывает, отнесены ли компания или ИП к группе высокого риска. Проверить можно и потенциального контрагента. Не согласны с оценкой — подаёте в ЦБ заявление о пересмотре.
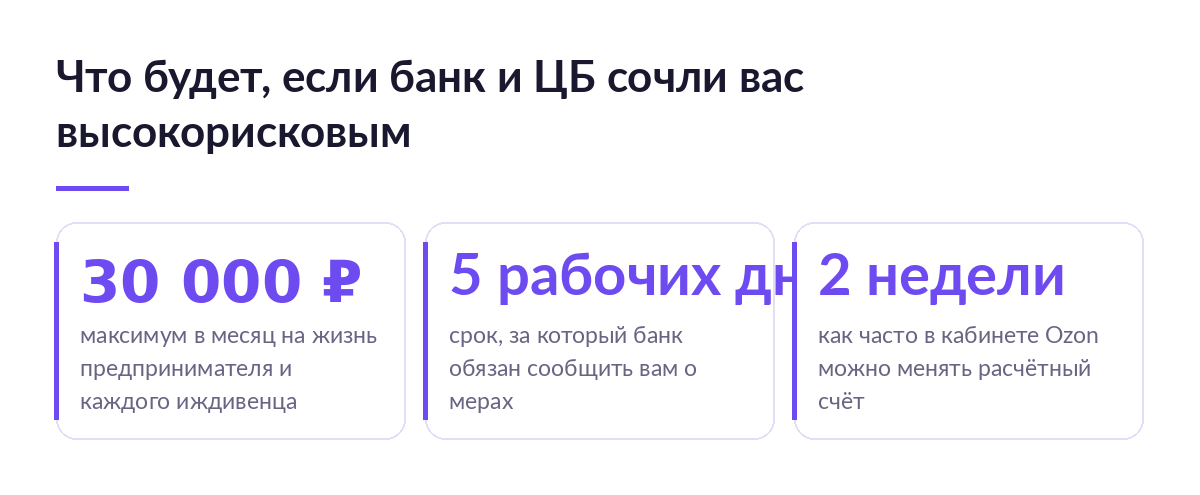
Что именно происходит при высоком риске, описано в статье 7.7 закона 115-ФЗ (действующая редакция — от 04.08.2026). Если к «красной» группе вас отнёс и банк, и Банк России, банк не проводит списания со счёта, не переводит деньги через систему быстрых платежей, не выдаёт наличные и прекращает работу электронного средства платежа. Остаток при расторжении договора он тоже не выдаёт.
Разрешёнными остаются только налоги, сборы и страховые взносы, зарплата прежним работникам в объёме прошлого месяца, платежи по кредиту, взятому до мер, — и операции на жизнь предпринимателя и его иждивенцев в пределах 30 000 ₽ в календарный месяц на каждого. Всё остальное на счёте замирает.
Сообщить о применённых мерах банк обязан не позднее пяти рабочих дней — и клиенту, и в ЦБ, со ссылкой на конкретные критерии и с указанием на право обратиться в межведомственную комиссию при Банке России. В неё входят Росфинмониторинг, ФТС и уполномоченный по правам предпринимателей. Обратная сторона правила приятнее: клиенту с низким уровнем риска банк не вправе отказать в открытии счёта и не может расторгнуть с ним договор счёта, если контрагент тоже низкорисковый.
- 27.04.2020 вступило в силу указание № 5348-У: лимит наличных расчётов 100 000 ₽ по одному договору
- 01.04.2022 заработала инструкция № 204-И об открытии, ведении и закрытии счетов
- 01.07.2022 опубликованы критерии ЦБ для отнесения ИП к группам риска, платформа ЗСК пошла в работу
- 04.08.2026 действующая редакция статьи 7.7 закона 115-ФЗ с перечнем мер и разрешённых операций
Теперь самое неприятное для продавца. Пока счёт под ограничением, выплата с площадки вернётся или зависнет, а сменить расчётный счёт в кабинете Ozon пользователь с ролью «Управляющий» может не чаще раза в две недели — БИК, номер счёта и адреса меняются в разделе «Финансы». Между двумя сменами можно попасть ровно в дату выплаты.
Отсюда практический вывод, который дороже любого тарифа: держите второй счёт в другом банке. Он не спасёт от ограничений, но даст реквизиты, которые можно подставить в кабинет сразу, не дожидаясь разбирательства.
ОКВЭД и назначение платежа: где рвётся связь
Из критериев выше следует то, о чём почти не говорят при открытии счёта: банк сверяет назначение ваших платежей с кодами в ЕГРИП. Продавец получает выплату по агентскому договору с площадкой, платит фулфилменту за сборку, перевозчику за доставку, дизайнеру за карточки — и если в реестре у него только розничная торговля через интернет, часть этих операций для банка выглядит посторонней.
Лечится это не спором с операционистом, а порядком в реестре: основной код должен отражать то, чем вы реально зарабатываете, дополнительные — закрывать смежные операции. Как устроено это деление, разобрано в статье «Основной ОКВЭД: чем отличается от дополнительных и на что влияет», а подбор кодов для торговли — в разборе «ОКВЭД розничной торговли: раздел 47 и коды по группам товаров». Проверить, какие сведения о вас видны снаружи, можно через сервис ФНС — как его читать, описано в материале «Прозрачный бизнес».
Плюсы и минусы: что получаете и чем платите
- Получаете выплаты с площадок — платите месячным обслуживанием, даже когда продаж не было.
- Платите налоги и взносы одним поручением — платите тем, что каждая операция по счёту видна и банку, и ФНС.
- Рассчитываетесь с фулфилментом и перевозчиками безналично — платите лимитами пакета платёжек и тарифом за переводы физлицам.
- Получаете кредитную историю предпринимателя — платите тем, что банк оценивает вас по критериям ЦБ, а не по обороту.
- Выводите прибыль себе на личную карту законно — платите ступенчатой комиссией за переводы физлицам сверх порога.
Кому подходит и кому не подходит
Расчётный счёт подходит всем, кто продаёт на площадках: без него выплату получить нельзя. Вопрос не в том, открывать ли, а в том, какой тариф брать.
Дешёвый тариф без пакета операций подойдёт, если у вас один поставщик, до десятка платёжек в месяц, нет сотрудников и вы не снимаете наличные.
Дешёвый тариф не подойдёт, если сборку отдали фулфилменту и переводы уходят ему еженедельно; если на пиковые дни нанимаете людей и платите им переводами; если закупаете товар за рубежом и вам нужен валютный контроль; если цифры из кабинетов трёх площадок сводятся в Excel вручную и расхождение с выпиской вы находите через месяц.
Последний признак к тарифу отношения не имеет, но именно он съедает больше денег, чем любая комиссия: платёж ушёл не туда, выплата не сошлась с отчётом, а заметили это на закрытии квартала. Учёт по агентской схеме — отдельная тема, она разобрана в статье «Учёт по агентскому договору: счёт 76 и транзитные суммы».
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Выручка идёт на личную карту | Операции попадают в признаки, по которым банк повышает уровень риска | Открыть счёт на ИП до первой отгрузки и указать его в кабинете |
| Коды в ЕГРИП не совпадают с назначением платежей | Запрос документов, задержка платежа, повышение уровня риска | Привести основной и дополнительные коды в соответствие с реальными операциями |
| Реквизиты в кабинете введены с опечаткой | Выплата возвращается, следующая — только в очередную дату графика | Сверить БИК и номер счёта посимвольно сразу после ввода |
| Единственный счёт | При ограничении по 115-ФЗ подставить в кабинет нечего, а менять реквизиты можно раз в две недели | Держать резервный счёт в другом банке |
| Тариф выбран по цене обслуживания | Переплата на переводах физлицам и снятии наличных перекрывает всю экономию | Посчитать тариф по профилю операций прошлого месяца |
| Запрос банка остался без ответа | Банк вправе отказать в операции, уровень риска растёт | Ответить документами: представлять сведения — обязанность клиента по пункту 14 статьи 7 |
Стоит ли открывать счёт: короткий ответ
Начинаете продавать на площадке — да, безусловно. Выплаты приходят только на банковский счёт, и вопрос закрыт.
Работаете офлайн и только с физлицами — скорее да, но частично. Формально можно остаться на наличных, пока не появился контрагент-юрлицо. Но налоги и взносы удобнее платить со счёта, а лимит 100 000 ₽ по одному договору догоняет на первой же крупной закупке.
ИП оформлено «про запас», деятельности нет — скорее нет. Счёт без оборотов приносит только плату за обслуживание. Взносы при этом всё равно начисляются — как их считать и на что уменьшать налог, разобрано в статье «Страховые взносы ИП на УСН».
Когда счёт открыт, а расхождения между отчётами площадок и выпиской всё равно ищутся руками, разбираться приходится уже не с банком, а с собственным учётом. Посмотрите, как устроен SelSup: остатки, сборка, документы и деньги по всем площадкам собраны в одном месте, и сверка выплат перестаёт быть ежемесячным ритуалом в таблице.
Что почитать дальше
- Как открыть ИП: пошаговая инструкция для продавца маркетплейса — весь путь до счёта: документы, способы подачи и сроки регистрации.
- Что делать после регистрации ИП — чек-лист первых недель, где счёт стоит рядом с подписью и кассой.
- Какой УСН выбрать селлеру — с какого объекта налогообложения вы будете платить налог с того, что придёт на счёт.
- Как открыть бизнес-счёт за рубежом — если закупаете товар напрямую и нужен расчёт с зарубежным поставщиком.
Частые вопросы
Можно ли принимать выплаты с маркетплейса на счёт физлица?
Нет. Кабинет привязан к ИНН предпринимателя, и реквизиты выплаты должны быть его же. Кроме того, зачисления от юрлиц на счёт физлица входят в критерии, по которым Банк России оценивает риск подозрительных операций.
Нужно ли сообщать в налоговую об открытии счёта?
Не нужно. Об открытии, закрытии счёта и изменении его реквизитов сообщает сам банк — пункт 1.1 статьи 86 Налогового кодекса отводит на это три дня и требует электронной формы.
Сколько счетов может быть у ИП?
Ограничения по количеству в законе нет. Но число банковских счетов и наличие счетов без операций входят в критерии оценки риска ЦБ, поэтому пять «спящих» счетов работают против вас, а один резервный — на вас.
Может ли складской сотрудник видеть счёт и менять реквизиты?
В кабинете площадки это решается ролями: менять БИК и номер счёта в Ozon вправе пользователь с ролью «Управляющий», остальные роли к платёжным реквизитам не допускаются. В интернет-банке права тоже делятся: сотруднику можно дать просмотр выписки без права подписи платежей.
Что делать, если банк запросил документы по сделке?
Ответить в срок и по существу: договор с площадкой, отчёт о реализации, документы на закупку. Представлять сведения, нужные банку для соблюдения 115-ФЗ, — обязанность клиента по пункту 14 статьи 7 этого закона, а не предмет торга.
Можно ли не сводить выплаты и расходы вручную?
Можно. Это как раз та работа, где таблица перестаёт справляться первой: у каждой площадки свой отчёт, свои удержания и свой график выплат, а на счёт приходит одна сумма. На разборе SelSup показываем сверку поступлений с отчётами площадок — по каждому заказу видно, что удержали, что дошло и где разошлось.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.