24 сентября 2026 года Минфин внёс в Правительство бюджетный пакет, и в налоговом законопроекте из него есть две нормы про трансграничную торговлю. Покупки у зарубежных продавцов через электронные площадки предлагают облагать НДС по стандартной ставке 22 %, а платить налог как агенты будут сами площадки. Вторая норма — таможенный сбор 100 ₽ за посылку с товарами для личного пользования стоимостью до 200 евро, которые приходят из-за рубежа почтой. Об этом сказано в сообщении Минфина о бюджетном пакете. Это не закон: законопроект внесён в Правительство, в Госдуму он ещё не поступал.
Раньше обсуждался ступенчатый ввод налога: пониженная ставка на первые годы и выход на 22 % позже. В сообщении о законопроекте ступеней нет, названа сразу стандартная ставка. Дата вступления нормы в силу тоже не названа. Бюджетный пакет рассчитан на 2027–2029 годы, но день, с которого начнут брать налог, определит текст закона после Думы.
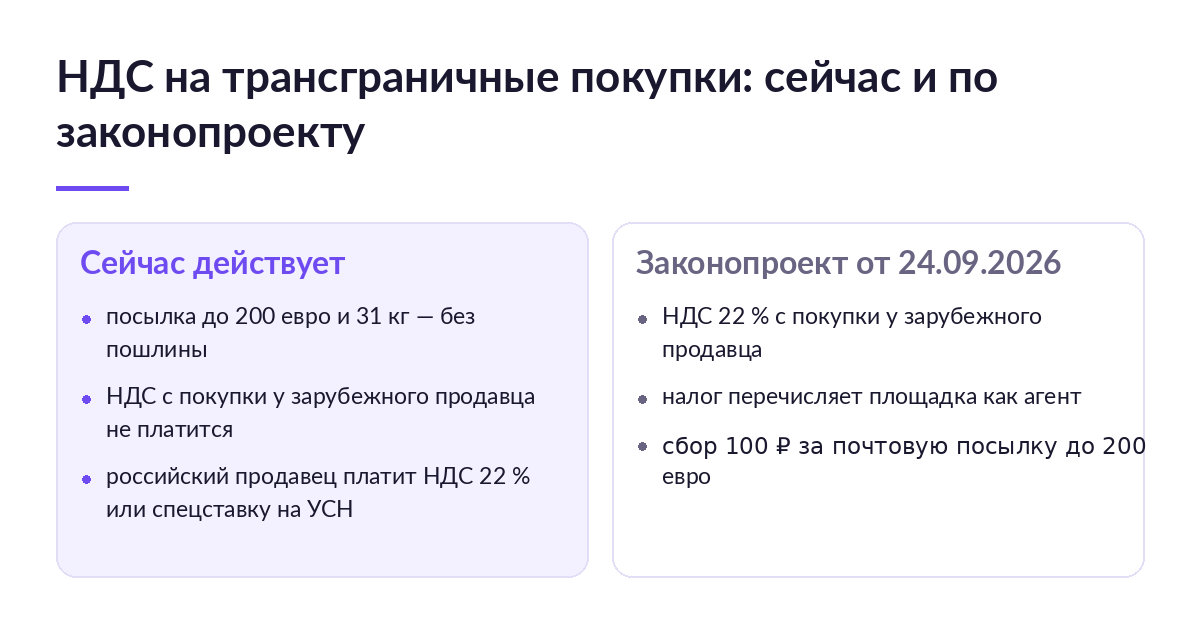
- Ставка в законопроекте — 22 %, без переходных ступеней.
- Налоговые агенты — площадки: налог с покупки у зарубежного продавца считают и перечисляют они.
- Сбор 100 ₽ — за почтовую посылку до 200 евро.
- Статус — законопроект в Правительстве, а не действующая норма.
Что действует сейчас, а что только предлагается
Чтобы не строить цены под то, чего ещё нет, разведите нормы по статусу. Три правила уже работают, остальное пока предложения. Ставки и пороги ниже — по странице ФНС об НДС, нормы беспошлинного ввоза — по разделу ФТС о товарах для личного пользования.
| Норма | Статус на 25 сентября 2026 года | Что это значит для вас |
|---|---|---|
| Стандартная ставка НДС 22 % | Действует с 1 января 2026 года, п. 3 ст. 164 НК РФ | На ОСНО и при общей ставке на УСН налог уже сидит в вашей цене |
| Порог освобождения от НДС на УСН | Действует: 20 млн ₽ доходов за 2025 год, 15 млн ₽ за 2026 год, 10 млн ₽ за 2027 год | В 2027 году НДС платит упрощенец с доходом за 2026 год больше 15 млн ₽ |
| Беспошлинный ввоз для личного пользования | Действует с 1 апреля 2024 года: 200 евро и 31 кг на почтовую посылку или доставку перевозчиком | Зарубежный продавец отправляет покупателю посылку без НДС и пошлины |
| НДС 22 % на товары электронной трансграничной торговли | Внесён законопроект | Разница в цене с зарубежным продавцом сократится, если налог попадёт в цену |
| Площадки — налоговые агенты | Внесён законопроект | Налог считает площадка, а не покупатель и не вы |
| Сбор 100 ₽ за посылку до 200 евро | Внесён законопроект | Сильнее всего подорожают дешёвые посылки |
| Ступенчатый рост ставки | В законопроект не вошёл | Закладывать пониженную ставку на 2027 год не на что |
Как будет работать налог по законопроекту
Схема короткая. Покупатель оформляет заказ у зарубежного продавца на российской площадке, площадка начисляет НДС 22 % и перечисляет его в бюджет. Налоговый агент по Налоговому кодексу исчисляет, удерживает и перечисляет налог за другого, поэтому с покупателя и иностранного продавца эта работа снимается и переходит к площадке.

Чего в сообщении Минфина нет
- даты вступления в силу;
- порядка расчёта: налог сверху к цене или внутри неё;
- правил для товаров из стран ЕАЭС;
- ответа, распространится ли сбор 100 ₽ на доставку перевозчиком, а не только почтой.
Эти детали появятся в тексте законопроекта и могут измениться при обсуждении в Думе. До тех пор любая дата «с 1 января 2027 года» в прогнозах — догадка, а не норма.
Почему это касается продавца, который ничего не ввозит
Главный эффект — на цену у конкурента. Вы продаёте товар с НДС внутри цены, зарубежный продавец с посылкой до 200 евро — без него. Такие продавцы приходят на все крупные площадки: например, Яндекс Маркет привлечёт 30 тыс. китайских продавцов на нулевой ставке. Посчитаем разрыв на одном товаре.
Цена 1 220 ₽ у продавца на общей ставке включает 220 ₽ НДС: это 22/122 от цены. Зарубежный продавец с той же выручкой на руки может поставить 1 000 ₽. Если по законопроекту 22 % целиком лягут в его цену, выйдут те же 1 220 ₽, и разрыв в 220 ₽ на каждой продаже исчезнет. Сбор 100 ₽ сильнее бьёт по дешёвым заказам: для посылки за 500 ₽ это 20 % цены, для посылки за 5 000 ₽ — 2 %.
Сократится ли разрыв на деле, зависит от того, какую часть налога продавец и площадка переложат в цену. Закладывать выгоду в план продаж до принятия закона рано, а вот прикинуть, при какой цене конкурента ваш товар снова выигрывает, можно уже сейчас — по схеме из статьи «Юнит-экономика Wildberries: как читать отчёт и считать прибыль товара».
Схемы ввоза: кто платит НДС и что будет при сбое
| Схема | Кто платит НДС | За что вы платите | Что будет при сбое |
|---|---|---|---|
| Импорт партией через таможню | Импортёр при ввозе | Таможенное оформление, декларация на товары, сертификация и маркировка | Нет декларации — импортный маркируемый товар не ввести в оборот в «Честном ЗНАКе», а ввозной НДС нечем подтвердить к вычету |
| Ввоз из стран ЕАЭС | Импортёр, при ввозе в Россию | Закупка без таможенного оформления на границе | Не заплатили налог при ввозе — доначисление при проверке |
| Трансграничная продажа сейчас | Никто, если посылка до 200 евро и 31 кг | Это схема зарубежного продавца | Для вас — давление на цену в категории |
| Трансграничная продажа по законопроекту | Площадка как агент, 22 % | Это схема зарубежного продавца | Разрыв в цене сокращается, сроки пока неизвестны |
| Покупка «для себя» ради перепродажи | Никто | Цена без налога и пошлины | Нет документов для учёта, вычета и маркировки; по законопроекту плюс 100 ₽ за посылку |
Если ввозите партиями, заранее проверьте документы: что указать в карточке, разобрано в статье «Декларация на товары (ГТД) для Wildberries: где взять номер и как добавить», а список разрешительных бумаг — в материале «Сертификация товаров на маркетплейсах: процесс и список необходимых документов».
Ваш собственный НДС: порог на УСН снижается
Налог на трансграничные покупки — пока законопроект, а снижение порога на УСН уже закон. Для 2027 года освобождение сохраняется, только если доходы за 2026 год не больше 15 млн ₽. Превысили — платите НДС: по общей ставке с вычетами или по специальной ставке 5 % либо 7 % в зависимости от доходов, почти без вычетов. Как это отразить в учёте, разобрано в статье «Учёт продаж на маркетплейсах в 2026 году: бухгалтерия, проводки и налоги», а выбор режима — в материале «ОКВЭД и налоговый режим: какие коды закрывают УСН и патент».
Не заметили превышения — налог уходит из маржи. При доходах 30 млн ₽ и ставке 5 % НДС внутри цены составит 30 000 000 × 5/105 ≈ 1,43 млн ₽. Если цены не пересчитаны заранее, эти деньги выпадают из прибыли, а не из кармана покупателя.
На рабочем столе SelSup налоги стоят рядом с выручкой, чистой прибылью и маржинальностью, поэтому видно, сколько остаётся после смены ставки, без ручной пересборки таблицы. Если юнит-экономику по сотням артикулов вы держите в Excel и при каждой смене налога пересчитываете руками, посмотрите на демонстрации, как SelSup считает прибыль по каждому товару с учётом комиссий, логистики и налога.
Что вы получаете и чем за это платите
- Цена зарубежного конкурента приблизится к вашей — но только если налог ляжет в цену, а не съест маржу продавца или площадки.
- Налог считает площадка, а не вы — зато вы не влияете на то, как площадка покажет его в цене.
- Дешёвые посылки подорожают на 100 ₽ — и ваши закупки мелкими посылками тоже, если вы так пополняете склад.
- Правила станут одинаковыми для всех — ценой ожидания: пока закон не принят, дата и детали могут измениться.
Кому готовиться сейчас, а кому нет
Готовиться сейчас стоит, если:
- конкуренты в вашей категории продают из-за рубежа с доставкой посылкой;
- вы сами пополняете склад мелкими зарубежными посылками;
- доходы на УСН за 2026 год подходят к 15 млн ₽.
Кому законопроект почти ничего не меняет
Тем, кто продаёт своё производство в категории без зарубежных конкурентов, и тем, кто ввозит партиями через таможню: ввозной НДС они платят и сейчас. Расходов законопроект им не добавляет, а ценовое давление может даже ослабить.
Кому изменения обойдутся дороже всего
Продавцу, у которого цены и ставки живут в Excel, а ассортимент — сотни артикулов на двух-трёх площадках. Любая смена налога превращается для него в неделю ручного пересчёта, и о падении маржи он узнаёт из отчёта за месяц, а не в день изменения. Проверить себя можно по статье «Как установить цену товара на Ozon: новые названия в кабинете и расчёт».
Частые ошибки
- Планировать пониженную ставку на 2027 год. Ступенчатой схемы в законопроекте нет. Если строить закупку под медленный рост цен у зарубежных конкурентов, окно можно пропустить: при полной ставке разрыв закроется за один шаг. Считайте два сценария — без изменений и с 22 %.
- Считать законопроект действующей нормой. Поднять цену «под новый налог» раньше конкурентов — значит терять продажи, пока закон не принят. Меняйте цены после публикации закона, а расчёт держите готовым.
- Ввозить товар для продажи как личные посылки. До 200 евро это сейчас без налога, но такой товар не провести по учёту: нет документов для вычета и для ввода маркируемого товара в оборот. По законопроекту добавится ещё 100 ₽ за каждую посылку.
- Пропустить порог на УСН. Для 2027 года это 15 млн ₽ доходов за 2026 год; при 30 млн ₽ и ставке 5 % налог внутри цены — около 1,43 млн ₽. Следите за доходом помесячно, а не по итогам года.
Посмотреть, как на ваших данных изменится прибыль по каждому артикулу при новой ставке, можно на главной SelSup: там описано, как собраны финансы, остатки и заказы с разных площадок, и есть запись на разбор.
Стоит ли что-то менять уже сейчас
- Продаёте в категории с зарубежными продавцами — да, но только расчётами. Посчитайте, где окажется ваша цена, если конкурент поднимет свою на 22 % и добавит 100 ₽ за посылку, и держите этот сценарий наготове.
- Ввозите партиями через таможню — скорее нет. Ваш налог не меняется, следите за текстом закона.
- На УСН с доходом около 15 млн ₽ — да, и срочно. Это действующее правило, и оно касается вас с 1 января 2027 года независимо от судьбы законопроекта.
Частые вопросы
Будет ли в 2027 году ставка 7 %?
В сообщении Минфина от 24 сентября 2026 года пониженных ставок нет: для товаров электронной трансграничной торговли названа стандартная ставка 22 %. Окончательно это решит текст закона, который примет Дума.
С какого числа начнут брать НДС с трансграничных покупок?
Дата в сообщении не названа. Законопроект внесён в Правительство, после этого его должна рассмотреть Госдума. Всё, что называет конкретный день, сейчас — прогноз.
Кто будет платить налог — покупатель, продавец или площадка?
Перечислять налог по законопроекту будут электронные торговые площадки как налоговые агенты. Как налог отразится в цене, зависит от продавца и площадки.
Касается ли это российских продавцов на Wildberries и Ozon?
Напрямую нет: норма про покупки у зарубежных продавцов. Косвенно да, через цены конкурентов. Ваш собственный НДС определяют действующие правила: ставка 22 % или специальные ставки на УСН, порог освобождения 20 млн ₽ в 2026 году и 15 млн ₽ в 2027 году.
Можно ли не пересчитывать цены по всему ассортименту руками?
Да, если прибыль по товарам считает система, а не таблица. На демонстрации SelSup покажут, как налог, комиссии и логистика сводятся в прибыль по каждому артикулу на ваших данных.
Что почитать дальше
- Учёт продаж на маркетплейсах в 2026 году: бухгалтерия, проводки и налоги — как отражать выручку и НДС, если вы стали плательщиком.
- Юнит-экономика Wildberries: как читать отчёт и считать прибыль товара — где увидеть, сколько маржи остаётся после налога.
- ОКВЭД и налоговый режим: какие коды закрывают УСН и патент — если выбираете режим под новый порог.
- Декларация на товары (ГТД) для Wildberries: где взять номер и как добавить — если ввозите партиями через таможню.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.