Уведомление о переходе на УСН — единственный документ, который ставит ИП на упрощёнку. Налоговая не переводит на льготный режим сама: без уведомления вы работаете на общей системе, с НДС, НДФЛ и квартальной отчётностью, и до конца года это уже не исправить. Для продавца маркетплейса это дорого: выручка идёт с первой недели, а пересчитывать отчёты площадок придётся по правилам другого режима.
Ниже — процедура: срок, бланк, поля, разница между подачей с заявлением на регистрацию и подачей в тридцать дней. Какой объект выбрать — тема статьи какой УСН выбрать селлеру.
Бланка с названием «форма 26.2-1» больше не существует. С 30 июля 2026 года действует одна форма «Уведомление (сообщение) по упрощённой системе налогообложения», форма по КНД 1154004 — приказ ФНС от 30.04.2026 № ЕД-1-3/285@. Приказ от 02.11.2012 № ММВ-7-3/829@, которым утверждались формы 26.2-1 — 26.2-8, силу утратил.
Одна форма вместо восьми
Раньше на каждое действие с упрощёнкой был свой бланк: 26.2-1 — переход, 26.2-3 — отказ, 26.2-6 — смена объекта. Теперь все шесть обращений собраны в один документ с шестью разделами. Приказ зарегистрирован в Минюсте 29 июня 2026 года под номером 87294 и вступил в силу через месяц после публикации.
На титульном листе появилось поле «Основание представления уведомления (сообщения)». Для перехода на упрощёнку ставят код 1 и заполняют раздел 1, остальные остаются пустыми.
- Код 1 — переход на УСН. Ваш случай при регистрации ИП.
- Код 2 — смена объекта с нового года.
- Код 3 — уход на другой режим с 1 января.
- Коды 4 и 5 — прекращение деятельности и переход на налог на профессиональный доход.
- Код 6 — сообщение об утрате права на упрощёнку.
Проблема не в названии, а в бланке: скачанный по старому номеру документ построен под отменённый приказ, и переделывать его придётся внутри тех же тридцати дней.
Тридцать дней считают не от свидетельства
Пункт 2 статьи 346.13 НК: вновь зарегистрированный ИП вправе уведомить о переходе не позднее 30 календарных дней с даты постановки на учёт, указанной в выписке из Единого государственного реестра налогоплательщиков. Там же сказано, что упрощёнку вы применяете с этой же даты — с первого дня работы, а не со дня подачи уведомления.
Формулировку про «свидетельство о постановке на учёт» закон 259-ФЗ от 08.08.2024 из пункта убрал, но она до сих пор кочует по инструкциям. Разница практическая: бумажных свидетельств ИП давно не выдают, и тот, кто ищет документ с таким названием, теряет дни. Что приходит после регистрации и где смотреть дату — в статье про свидетельство о регистрации ИП и лист записи ЕГРИП.
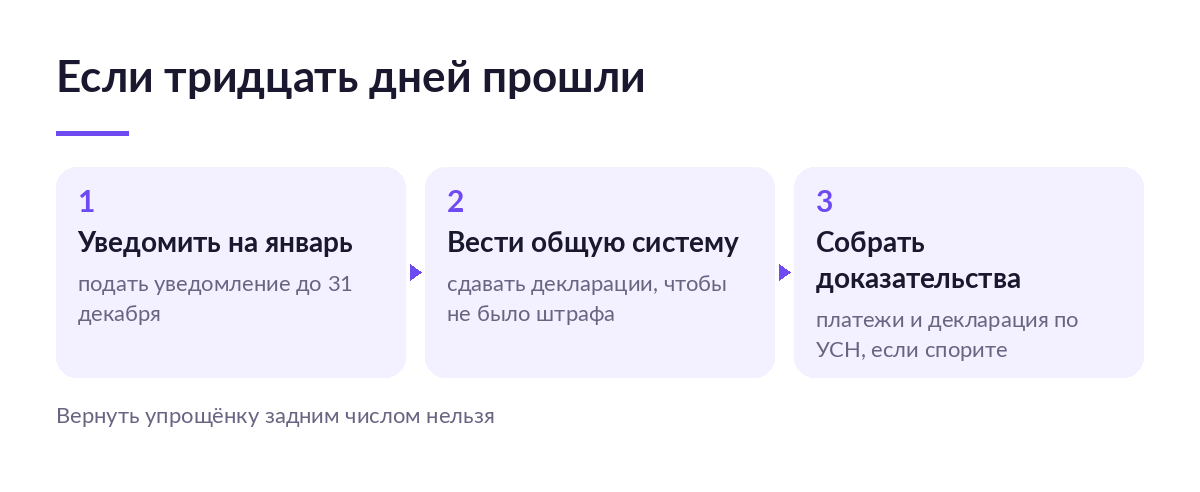
Пропустили тридцать дней — применять УСН в этом году нельзя. Это подпункт 19 пункта 3 статьи 346.12 НК: не уведомившие в сроки пунктов 1 и 2 статьи 346.13 не вправе применять упрощённую систему. Ближайшая дата перехода — 1 января следующего года.
Маршрут уведомления при регистрации ИП
- Выбрали объект до подачи документов: менять его потом можно только с нового года.
- Приложили уведомление к заявлению Р21001 либо подали отдельно по месту жительства.
- Отсчитали тридцать календарных дней от даты в выписке реестра налогоплательщиков.
- Сохранили подтверждение: отметку на втором экземпляре, опись или квитанцию о приёме.
Год на общей системе — это не только другой налог. Это счета-фактуры по каждой отгрузке, книги покупок и продаж, декларации по НДС каждый квартал и НДФЛ по итогам года: продавец, который рассчитывал вести учёт в одной таблице, получает работу бухгалтера на полную ставку.
SelSup собирает продажи со всех площадок в один кабинет и считает себестоимость и налоговую базу по вашим отчётам, а не по выгрузкам, которые сводят руками. Посмотрите на разборе, как это выглядит на вашем ассортименте.
Что писать в полях
Самый частый вопрос — про «код признака налогоплательщика», тот самый, где раньше ставили 1 при подаче с документами на регистрацию и 2 при подаче в течение тридцати дней. В действующей форме этого поля нет. Его заменили «Основание представления» на титульном листе и код основания перехода в подразделе 1.1.
| Поле | Что ставит ИП при регистрации | Что путают |
|---|---|---|
| ИНН | Свой ИНН физлица: при регистрации ИП он не меняется. Без ИНН заполняют номер записи в ЕРН или паспортные данные | Ждут нового ИНН и оставляют поле пустым |
| КПП | Прочерки: у ИП его нет | Вписывают код инспекции |
| Основание представления | 1 — переход на УСН | Путают с кодом объекта |
| Подраздел 1.1 | 2 — с даты постановки на учёт. Код закрывает и подачу вместе с документами на регистрацию, и подачу в тридцать дней | Ставят 1 и год, откладывая упрощёнку на январь |
| Подраздел 1.2 | 1 — доходы, 2 — доходы минус расходы | Оставляют пустым, чтобы решить позже |
| Доходы и балансовая стоимость ОС | Прочерки: это поля организаций, которые переходят с 1 января | Вписывают планируемую выручку |
| Блок подписи | Код 1 — налогоплательщик, ФИО здесь ИП не пишет, только подпись и дату | Дублируют ФИО и получают расхождение |
Текст пишут заглавными печатными символами, на бумаге допустимы чернила чёрного, фиолетового или синего цвета, при печати — Courier New высотой 16–18 пунктов. Корректор, скрепление листов и двусторонняя печать запрещены, пустые знакоместа заполняются прочерками.
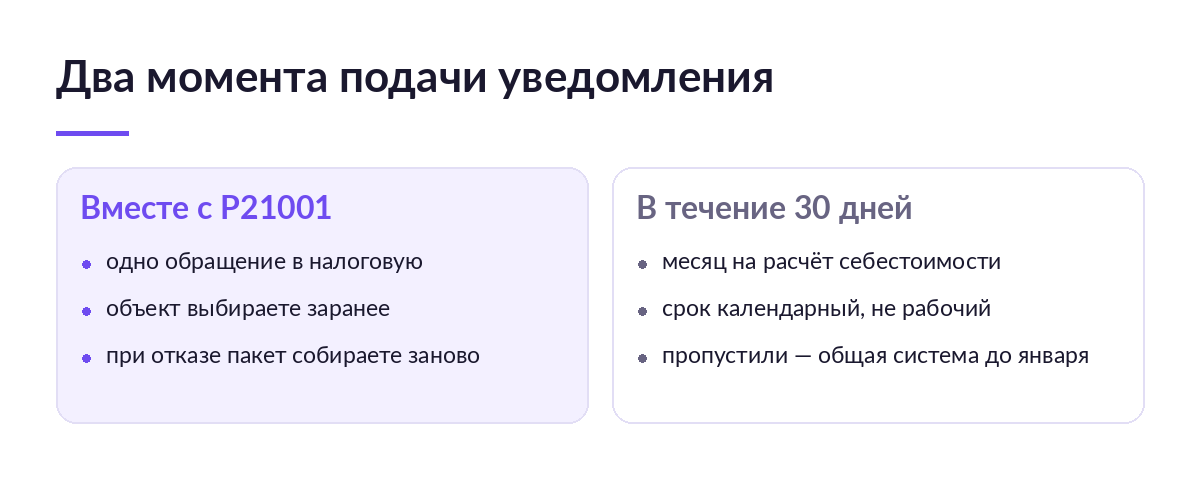
Вместе с Р21001 или в течение тридцати дней
Порядок заполнения относит к коду 2 и тех, кто подаёт уведомление одновременно с документами на государственную регистрацию: это один и тот же переход, различаются момент подачи и риски.
| Когда подаёте | Что получаете | За что платите | Что будет при сбое |
|---|---|---|---|
| Вместе с Р21001 | Одно обращение вместо двух, упрощёнка с первого дня | Объект выбираете до того, как увидите реальные закупки и комиссии | При отказе в регистрации подавать заново нужно оба документа |
| В тридцать дней после регистрации | Те же права с даты постановки на учёт и месяц на расчёты | Срок надо держать в голове, и он календарный | Потеряли отсчёт — общая система до конца года |
| С нового года | Переход с любого режима, цифры уже известны | Весь текущий год на общей системе | Подали позже 31 декабря — сдвиг ещё на год |
Уведомление принимают и через кабинет налогоплательщика: в порядке заполнения для этого есть отдельный код способа представления. Электронные пути подачи разобраны в статье про регистрацию ИП онлайн через сервис ФНС и «Госуслуги», а требования к самому заявлению — в разборе заявления Р21001.
Плюсы и минусы раннего выбора
- Получаете упрощёнку с первого рубля — платите тем, что объект выбираете без фактических комиссий площадки.
- Экономите визит и один документооборот — платите тем, что при отказе пакет собирается заново.
- Снимаете риск забыть про срок — платите невозможностью передумать до 1 января.
- Начинаете отчётность по одному режиму — платите декларацией по УСН за год регистрации, даже если продаж почти не было.
Кому подойдёт подача сразу, а кому лучше взять паузу
Подавайте вместе с Р21001, если продаёте готовый товар с понятной закупкой, работаете без сотрудников и заранее знаете объект.
Возьмите тридцать дней, если закупка идёт из-за рубежа и себестоимость не посчитана, если ассортимент собран из категорий с разной комиссией или если параллельно считаете АУСН для селлера маркетплейса. Месяц на расчёт дешевле года с неподходящим объектом.
Подача при регистрации не подойдёт, если ИП у вас уже есть: там работает пункт 1 статьи 346.13 и срок до 31 декабря. И она не поможет тем, кто рассчитывает на патент: для торговли через маркетплейс патент не подходит.
Как убедиться, что уведомление приняли
Инспекция не отвечает на уведомление: переход заявительный, разрешения не выдают. Подтверждение вы собираете сами.
- Второй экземпляр с отметкой инспекции — несёте бумагу лично, печатайте два.
- Квитанция с описью вложения — при отправке почтой опись обязательна.
- Квитанция о приёме — при электронной подаче она и есть ваш документ.
- Информационное письмо 26.2-7 — выдаётся по запросу, форма обновлена приказом ФНС от 29.07.2026 № АБ-1-3/526@, КНД 1125021.
Тем же приказом утверждена форма 26.2-5 — сообщение о нарушении сроков уведомления. Если оно пришло, инспекция считает, что вы опоздали, и ждёт отчётность по общей системе.
Срок пропущен: что делать
Сначала честный ответ: вернуть упрощёнку задним числом нельзя. Дальше — что работает.
Первое: подайте уведомление на следующий год, не откладывая до конца декабря. Второе: до января ведите учёт по общей системе, иначе к доначислению добавится штраф по статье 119 НК — 5 % от неуплаченной суммы за каждый полный и неполный месяц, но не больше 30 % и не меньше 1 000 ₽. С 26 июня 2026 года в статье появился пункт 3: если по опоздавшей декларации налога к уплате нет, ответственности не будет.
Третье: если вы весь год платили авансы по упрощёнке, инспекция их принимала и молчала, шансы есть. Президиум Верховного Суда в обзоре от 4 июля 2018 года указал: налоговый орган не вправе ссылаться на несвоевременность уведомления, если сам ранее признал обоснованность применения УСН. ФНС разослала обзор письмом от 30.07.2018 № КЧ-4-7/14643. Это аргумент в споре, а не индульгенция: нужны оплаченный налог и сданная декларация.
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Скачали бланк 26.2-1 из старой памятки | Форма недействующая, дни из тридцати уходят на переделку | Брать действующую форму по КНД 1154004 на сайте ФНС |
| Считают тридцать дней от подачи Р21001 | Отсчёт сдвигается, последние дни выпадают за срок | Смотреть дату постановки на учёт в выписке реестра налогоплательщиков |
| В подразделе 1.1 поставили код 1 и год | Упрощёнка начнётся с 1 января, текущий год пройдёт на общей системе | Ставить код 2 — с даты постановки на учёт |
| Не сохранили подтверждение подачи | Инспекция не видит уведомление и не принимает декларацию по УСН | Запросить информационное письмо 26.2-7 |
Календарь: что менялось в уведомлении
- 08.08.2024 Закон 259-ФЗ заменил в пункте 2 статьи 346.13 НК свидетельство о постановке на учёт выпиской из реестра налогоплательщиков: точка отсчёта тридцати дней стала другим документом.
- 28.11.2025 Закон 425-ФЗ переписал пункт 1: организации указывают балансовую стоимость основных средств, а не остаточную. ИП эти поля не заполняет.
- 30.06.2026 Приказ ФНС № ЕД-1-3/285@ опубликован после регистрации в Минюсте.
- 29.07.2026 Приказ № АБ-1-3/526@ обновил документы, которые инспекция направляет вам: 26.2-5 и 26.2-7.
- 30.07.2026 Приказ ЕД-1-3/285@ вступил в силу: восемь бланков заменены формой по КНД 1154004.
Стоит ли подавать уведомление сразу
Да, если выходите на площадку с готовым товаром и понятной закупкой. Месяц отсрочки ничего не даст, а риск забыть про срок реальный: первые недели уходят на счёт, подпись и карточки.
Скорее да, но частично, если сомневаетесь в объекте. Подайте вместе с Р21001, а до конца декабря пересчитайте: сменить объект с 1 января вы вправе, разделом 2 той же формы. Год на менее выгодном объекте дешевле года на общей системе.
Нет, если статус ИП вам пока не нужен. Тогда вопрос не в сроке уведомления, а в том, когда вообще регистрироваться, — это разобрано в пошаговой инструкции, как открыть ИП продавцу маркетплейса.
Дальше начинается операционная часть: коды маркировки, остатки, себестоимость и сборка. Здесь новый ИП тонет в ручной работе быстрее, чем в налогах. Посмотрите, что SelSup закрывает в этой рутине, прежде чем собирать её из таблиц.
Что почитать дальше
- Что делать после регистрации ИП: шаги до первой продажи — чек-лист, где уведомление о режиме стоит первым пунктом.
- Какой УСН выбрать селлеру: 6 % доходы или 15 % доходы минус расходы — расчёт на цифрах продавца, чтобы заполнить подраздел 1.2 осознанно.
- Декларация по УСН для селлера: как заполнить и сдать — первая отчётность после уведомления.
- Страховые взносы ИП на УСН: как уменьшить налог — вторая сумма, которая появится в первый же год.
Частые вопросы
Можно ли подать уведомление раньше, чем зарегистрируют ИП
Да, вместе с заявлением Р21001: порядок заполнения называет таких заявителей в коде 2 подраздела 1.1. ИНН можно не указывать, заполнив номер записи в ЕРН или данные паспорта.
Можно ли сменить объект после подачи
Только с 1 января следующего года, разделом 2 формы по КНД 1154004 с основанием представления 2. Внутри года объект не меняют.
Как узнать, что инспекция видит меня на упрощёнке
Запросить информационное письмо по форме 26.2-7 — это единственный документ, которым налоговая подтверждает применение УСН. Форма действует в редакции приказа ФНС от 29.07.2026 № АБ-1-3/526@.
Может ли уведомление подать бухгалтер или помощник
Да, как представитель: в блоке подтверждения ставится код 2, в поле полномочий — реквизиты доверенности, для электронной её GUID, а копия документа прикладывается к уведомлению.
Можно ли не считать всё это руками
Уведомление подаётся один раз, а вот считать доход по площадкам, сверять отчёты и держать себестоимость придётся каждый месяц — здесь ручная работа съедает время быстрее всего. SelSup собирает продажи, комиссии и остатки со всех площадок в один кабинет и показывает налоговую базу без сведения выгрузок. Разберём на встрече ваш ассортимент и покажем, что считается автоматически.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.