Продавцу маркетплейса почти каждый месяц нужен человек на разовую работу: фотограф на предметную съёмку, сборщик на пиковую неделю перед распродажей, курьер до сортировочного центра, дизайнер инфографики для карточки. В штат такого исполнителя не берут — берут по договору ГПХ. Работа сделана, деньги ушли, и дальше возникает вопрос, на котором спотыкаются почти все: чем эту выплату закрыть, чтобы она встала в расход, а не повисла в воздухе.
Закрывает её акт выполненных работ. Документ на одну страницу, но ролей у него три, и за каждую отвечает своя норма закона.
Зачем акт нужен и во сколько обходится его отсутствие
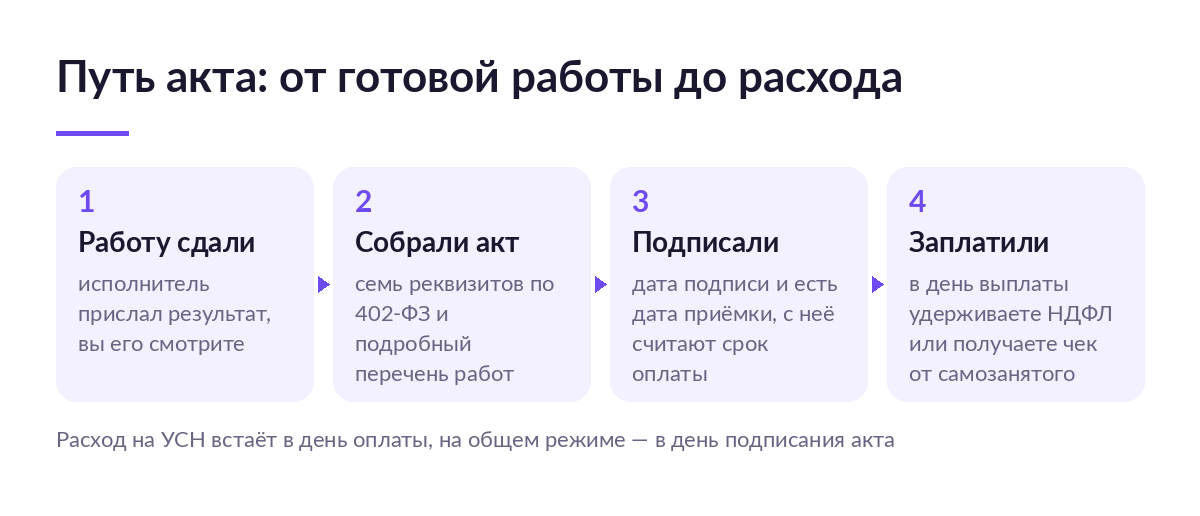
Первая роль — основание для оплаты. В договоре обычно пишут, что заказчик платит после приёмки. Пока акт не подписан, обязанность заплатить формально не наступила, и наоборот: подписали — срок оплаты пошёл.
Вторая роль — первичный учётный документ. Часть 1 статьи 9 закона 402-ФЗ «О бухгалтерском учёте» требует оформлять первичным документом каждый факт хозяйственной жизни. Выплата исполнителю — такой факт. Без акта у вас нет документа, на котором держится расход.
Третья роль — доказательство в споре. Подписанный акт показывает, что вы получили именно то, о чём договаривались. Без него спор превращается в переписку в мессенджере.
Унифицированной формы акта по договору ГПХ не существует. Форма свободная, но обязательные реквизиты первичного документа из части 2 статьи 9 закона 402-ФЗ в нём должны быть все.
Цена вопроса считается по статье 120 Налогового кодекса. Отсутствие первичных документов там прямо названо грубым нарушением правил учёта: 10 000 ₽, если нарушение в пределах одного налогового периода, 30 000 ₽ — если дольше. А если из-за этого занижена налоговая база, штраф вырастает до 20 % от неуплаченного налога, но не меньше 40 000 ₽.
Хранить акт нужно не меньше пяти лет после отчётного года — это часть 1 статьи 29 закона 402-ФЗ. Проверка приходит позже, чем кажется, и на пятый год «документ был, но не нашли» стоит ровно тех же 40 000 ₽.
Самое дорогое здесь даже не штраф, а то, что разовых исполнителей у продавца много, договоры и акты лежат в почте и в чатах, и к концу года никто не может сказать, что закрыто, а что нет. На разборе в SelSup показываем, как документы по исполнителям держать в одном реестре: видно, по какой выплате акт подписан, по какой ждут, а по какой не собран вовсе.
Семь реквизитов, без которых акт не работает
Часть 2 статьи 9 закона 402-ФЗ называет ровно семь обязательных реквизитов первичного документа. Это и есть каркас акта.
| Реквизит по закону | Как выглядит в акте по ГПХ |
|---|---|
| Наименование документа | «Акт сдачи-приёмки выполненных работ» или «Акт об оказании услуг» |
| Дата составления | День, когда акт составлен и подписан |
| Наименование экономического субъекта | Ваше ООО или ИП — тот, кто составил документ |
| Содержание факта хозяйственной жизни | Что именно сделано: не «услуги дизайна», а «отрисовка инфографики для карточки, 5 слайдов» |
| Величина в натуральном и денежном измерении | Объём с единицей измерения и сумма: «5 слайдов, 12 000 ₽» |
| Должность ответственного лица | Генеральный директор, менеджер по закупкам — со стороны заказчика |
| Подписи с фамилиями и инициалами | Подписи обеих сторон, расшифровка обязательна |
Самый уязвимый реквизит — четвёртый. Формулировка «оказаны услуги по договору № 12» реквизит формально закрывает, но расход по такому акту снимают первым: из него не видно, что было сделано. Пишите так, чтобы человек со стороны понял объём работы, не заглядывая в договор.
Подписывать со стороны заказчика может не только руководитель. Если акт подписывает сотрудник — кладовщик, контент-менеджер, — у него должна быть доверенность, и её реквизиты лучше указать прямо в акте. Это тот же вопрос, что и с доступами в кабинете: кто вправе принимать работу, решаете вы заранее, а не в момент подписи.
Реквизиты, которые обычно называют обязательными, а закон их не требует
Образцы актов часто дают список из девяти-десяти позиций и называют его обязательным по 402-ФЗ. В законе позиций семь. Остальное полезно, но по другой причине — и путать эти два основания не стоит.
| Что добавляют | Обязателен ли по 402-ФЗ | Зачем всё-таки нужен |
|---|---|---|
| Порядковый номер акта | Нет | Чтобы связать акт с платежом, когда за год их накопилось тридцать |
| Ссылка на договор и его дата | Нет | Привязывает акт к конкретной сделке: без неё документ живёт сам по себе |
| ИНН и адреса сторон | Нет | Идентифицирует исполнителя-физлицо, особенно при однофамильцах |
| Печать организации | Нет | Ставится, только если печать у вас есть и её требует договор |
| Строка «претензий не имею» | Нет | Закрывает спор о качестве: приняли без оговорок — значит, приняли |
Обратная сторона: отсутствие любого из семи реквизитов закона делает акт не первичным документом, а отсутствие номера или печати — нет. Проверять акт перед подписью надо по семёрке, а не по чужому образцу.
Акт, КС-2, чек и УПД: чем закрывают разные сделки
Здесь чаще всего ошибаются. Формы КС-2 и КС-3 утверждены постановлением Госкомстата от 11.11.1999 № 100 «Об утверждении унифицированных форм первичной учётной документации по учёту работ в капитальном строительстве и ремонтно-строительных работ». Это формы строительного подряда, и для обычного договора ГПХ с фотографом или сборщиком они не нужны.
| Документ | Что подтверждает | Когда применяют | Что будет, если взять не тот |
|---|---|---|---|
| Акт в свободной форме | Работа сдана и принята | Любой договор ГПХ: услуги, подряд, разовые работы | Ничего: это и есть верный вариант |
| КС-2 и КС-3 | Приёмка строительно-монтажных работ и их стоимость | Капитальное строительство и ремонтно-строительные работы | Придётся заполнять графы про сметную стоимость и объекты, которых у вас нет; лишние пустые поля делают документ спорным |
| Чек из «Моего налога» | Расчёт с самозанятым | Исполнитель на НПД | Без чека расход по сделке не учесть вовсе |
| УПД | Отгрузка и счёт-фактура в одном документе | Поставки товара, работа с НДС | Для выплаты физлицу не подходит: другой набор реквизитов |
Ещё в 2013 году альбомы унифицированных форм перестали быть обязательными — это прямо сказано в информации Минфина России № ПЗ-10/2012. Формы первички с тех пор утверждает руководитель организации, а закон требует только семь реквизитов. КС-2 при этом никуда не делась, просто её область — стройка.
Когда подписывать акт: расход, НДФЛ и взносы
Дата подписи — не формальность. От неё зависит, в какой период встанет расход, а от даты выплаты — когда вы удерживаете налог.
| Что считаем | Что решает дату | Норма |
|---|---|---|
| Расход на УСН | День фактической оплаты исполнителю | Пункт 2 статьи 346.17 НК |
| Расход на общем режиме | День подписания акта приёмки-передачи работ | Пункт 2 статьи 272 НК |
| Доход исполнителя для НДФЛ | День выплаты денег | Подпункт 1 пункта 1 статьи 223 НК |
| Удержание НДФЛ | Момент фактической выплаты | Пункт 4 статьи 226 НК |
Отсюда две практические вещи. На УСН акт, подписанный в декабре, расходом декабря не станет, если деньги ушли в январе. А на общем режиме наоборот: подписали в декабре — расход декабрьский, даже если платите позже.
С НДФЛ ловушка в сумме договора. Если вы договорились «тридцать тысяч на руки» и написали в договоре 30 000 ₽, исполнитель получит меньше: налог удерживается из этой суммы. Чтобы на карту пришло ровно 30 000 ₽, в договоре и акте должно стоять 34 483 ₽, из которых 4 483 ₽ вы удержите как налоговый агент — ставка 13 % действует, пока доход физлица с начала года не превысил 2,4 млн ₽ (пункт 1 статьи 224 НК). Аванс исполнителю облагается так же: правило «доход считается на последний день месяца» из статьи 223 убрали с 2023 года, и теперь налог считается с каждой выплаты.
Пересчитывать это на калькуляторе по каждому фотографу и сборщику — ровно та ручная работа, из-за которой выплаты и путаются. В SelSup сумма договора, удержание и дата выплаты лежат одной строкой рядом с исполнителем, поэтому «на руки» и «по договору» не расходятся.
Самозанятый: акт не заменяет чек
Самый частый исполнитель у продавца сейчас — самозанятый. И здесь акт перестаёт быть главным документом.
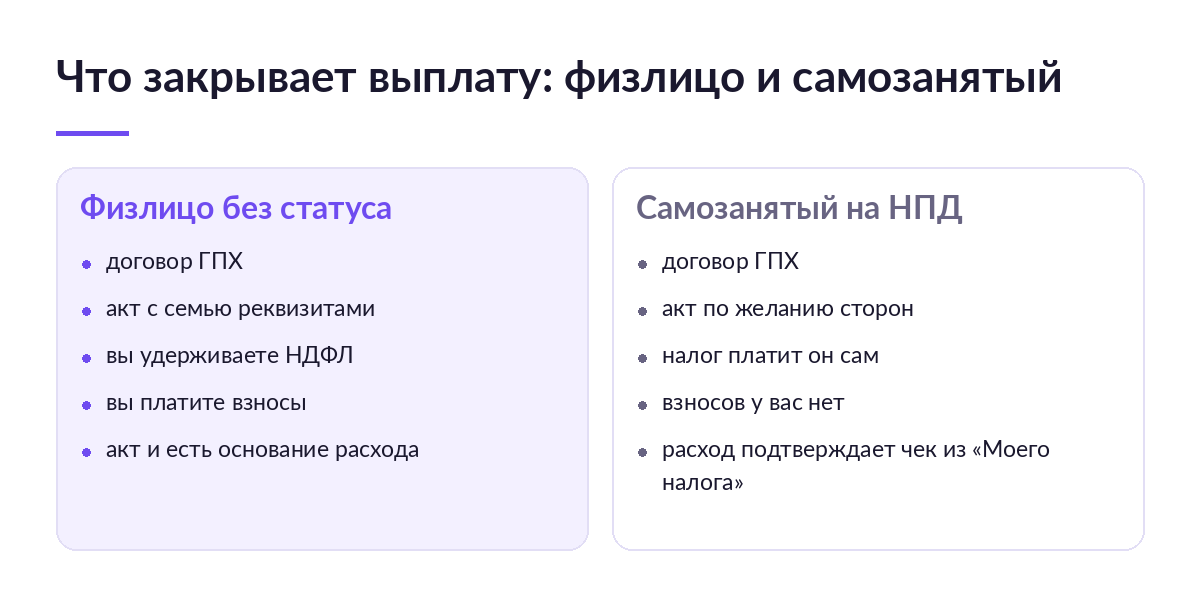
По части 1 статьи 14 закона 422-ФЗ самозанятый обязан сформировать чек в приложении «Мой налог» и передать его заказчику. Сроки в части 3 той же статьи: при расчёте наличными или электронным средством платежа — в момент расчёта, при других безналичных формах — не позднее 9-го числа месяца, следующего за налоговым периодом, в котором прошёл расчёт.
Без чека расход по сделке с самозанятым учесть нельзя: это части 8, 9 и 10 статьи 15 закона 422-ФЗ — для налога на прибыль, для УСН и ЕСХН и для ИП на НДФЛ соответственно. Заплатили исполнителю 50 000 ₽ и не получили чек — в расходы не попадает ни рубля, и налог считается со всей суммы выручки.
Акт при этом не запрещён и остаётся полезным: он описывает, что именно сделано, а чек показывает только сумму и общее наименование услуги. Рабочая связка — договор, акт и чек, где расход подтверждает чек, а состав работы — акт.
Второй риск — статус. Если исполнитель снялся с учёта посреди договора, вы становитесь налоговым агентом по НДФЛ и плательщиком взносов задним числом. Поэтому проверять самозанятого по ИНН перед оплатой имеет смысл на каждой выплате, а не один раз при найме. Чем такая невнимательность заканчивается, видно по делу, где суд признал самозанятого водителя Ozon штатным сотрудником.
Если акт не подписывают
Ситуации две, и они разные.
Исполнитель молчит или тянет. Тогда работает статья 720 Гражданского кодекса: заказчик обязан осмотреть и принять работу в сроки и в порядке, которые предусмотрены договором. К возмездному оказанию услуг эта статья применяется через статью 783 ГК — она распространяет на услуги общие положения о подряде, статьи с 702-й по 729-ю.
Вы нашли недостатки. Здесь важен пункт 3 статьи 720: заказчик, принявший работу без проверки, теряет право ссылаться на явные недостатки — те, которые видно при обычной приёмке. Поэтому «претензий не имею» не ставят не глядя. Если работу принимать не готовы, нужен мотивированный отказ: письменно, с перечнем того, что не сделано или сделано не так, и со сроком на исправление.
Правило, по которому сторона подписывает акт одна, а суд отменяет его только при обоснованных мотивах отказа, живёт в пункте 4 статьи 753 ГК — и это строительный подряд. Статья 783 на неё не ссылается, поэтому автоматически на услуги фотографа или сборщика оно не переносится. Хотите такой порядок — пропишите его в самом договоре.
Как собрать акт за десять минут
- Возьмите договор и перепишите в акт его номер и дату.
- Опишите работу так, как её увидит проверяющий: объём, единица измерения, сумма.
- Поставьте дату составления — ту, когда работу реально приняли.
- Проверьте семь реквизитов из статьи 9 закона 402-ФЗ по списку.
- Подпишите в двух экземплярах или отправьте документ по ЭДО.
- Если исполнитель на НПД — дождитесь чека и подколите его к акту.
Что акт даёт и чем за это платите
- Получаете расход. Платите временем на сбор документа по каждой разовой работе.
- Получаете защиту в споре. Платите тем, что формулировки приходится писать подробно, а не «услуги оказаны».
- Получаете дисциплину в приёмке. Платите тем, что подписать акт не глядя больше нельзя: пункт 3 статьи 720 закрывает дорогу к претензиям.
- Получаете понятную дату для учёта. Платите тем, что дату придётся согласовывать с исполнителем, а не ставить задним числом.
Кому акт нужен обязательно, а кому можно без него
Нужен обязательно: если вы на общем режиме и расход считается по дате подписания; если работа сложная и её объём легко оспорить; если исполнитель — обычное физлицо без статуса, потому что другого закрывающего документа у вас нет; если сумма заметная и вы хотите держать историю приёмки.
Можно обойтись: если исполнитель на НПД, сумма небольшая, работа простая и чек из «Моего налога» описывает её достаточно. Расход в этом случае закроет чек. Но как только появляются этапы, доработки или несколько исполнителей на одной задаче, акт возвращается — без него непонятно, за что заплачено.
Отдельно — признак, по которому пора менять подход: если акты и чеки лежат в переписке, а свод по исполнителям вы собираете в Excel в конце квартала, документ рано или поздно потеряется. Это та же ручная сверка, что и с остатками, только с бумагами. Реестр исполнителей с отметкой «акт подписан» и «чек получен» снимает именно её: к отчётности не нужно поднимать переписку за три месяца.
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| В акте написано «услуги оказаны в полном объёме» и всё | Расход снимают: из документа не видно содержания факта хозяйственной жизни | Расписать работу с объёмом и единицей измерения |
| Берут форму КС-2 для несложной работы | Половина граф не заполняется, документ выглядит небрежно и спорно | Свободная форма с семью реквизитами |
| Считают, что акт заменяет чек самозанятого | Расход не учитывается: части 8–10 статьи 15 закона 422-ФЗ | Получить чек из «Моего налога» и хранить вместе с актом |
| Не удерживают НДФЛ с аванса физлицу | Недоимка у вас как у агента: налог считается на день выплаты | Удерживать с каждой выплаты, включая аванс |
| Подписывают акт сотрудником без доверенности | Исполнитель может оспорить приёмку, ссылаясь на отсутствие полномочий | Оформить доверенность и указать её в акте |
| Хранят акты в почте и мессенджере | На проверке документ не находят — это отсутствие первички по статье 120 НК | Единое хранилище с привязкой к договору и выплате |
Все шесть ошибок — про одно и то же: разовых исполнителей много, а следит за бумагами один человек между поставками и сборкой. SelSup держит операционку продавца в одном месте — от заказов и остатков до документов, чтобы свод по закрытым работам не собирался вручную в конце квартала.
Стоит ли оформлять акт на каждую разовую работу
Если вы на общем режиме или нанимаете физлиц без статуса — да, безусловно. Акт здесь единственный документ, который превращает выплату в расход, а вас — в сторону, способную что-то доказать.
Если почти все исполнители на НПД и суммы мелкие — скорее да, но частично. Расход закроет чек, и акт можно делать только там, где работа сложная или есть этапы. На простых задачах хватит договора и чека.
Если исполнителей больше пяти в месяц — да, и вместе с реестром. Проблема на этом объёме уже не в форме документа, а в том, что никто не помнит, по какой работе акт подписан. Один пропущенный чек стоит 20 % расхода по сделке, и найти его через полгода в чате нельзя.
Что почитать дальше
- Договор ГПХ: что это, когда селлеру нужен и как оформить — общий разбор: какие бывают виды и когда исполнителя берут не в штат.
- Как проверить самозанятого по ИНН перед оплатой — пошагово, где смотреть статус и что делать, если он слетел.
- УПД в ЭДО: формат ФНС, функции СЧФ, ДОП и СЧФДОП — про закрывающий документ по поставкам товара, а не по работам.
- Как проверить электронную подпись и подписанный документ — пригодится, если акт подписывают электронно.
Частые вопросы
Есть ли унифицированная форма акта выполненных работ?
Нет, не существует. Для обычного договора ГПХ форму утверждает руководитель организации, а закон требует только семь реквизитов из части 2 статьи 9 закона 402-ФЗ. КС-2 и КС-3 из постановления Госкомстата № 100 — формы строительного подряда и к съёмке, сборке или доставке отношения не имеют.
Нужен ли акт, если исполнитель — самозанятый?
По закону расход подтверждает чек из «Моего налога», и без него затраты не учесть. Акт остаётся по желанию сторон, но он полезен: описывает состав работы подробнее, чем чек. Подробности — в разборе договора с самозанятым.
Чем акт выполненных работ отличается от акта оказанных услуг?
Юридически предмет разный: по работам сдают результат, по услугам — саму деятельность. Требования к реквизитам одинаковые. Что писать в самом договоре, разобрано в статье про договор возмездного оказания услуг.
Можно ли подписать акт электронно?
Да. Часть 5 статьи 9 закона 402-ФЗ разрешает составлять первичный документ в виде электронного документа, подписанного электронной подписью. С исполнителем-физлицом это чаще всего скан или подписание через оператора.
Что делать, если исполнитель отказывается подписывать акт?
Сначала запросить мотивированный отказ письменно: что именно не устраивает и почему. Односторонний акт по пункту 4 статьи 753 ГК — правило строительного подряда, на услуги оно само по себе не распространяется, поэтому порядок приёмки при уклонении стоит заранее прописать в договоре. Контрагентом здесь выступает физлицо, и общие правила работы с ним те же — про это есть разбор, кто такой контрагент.
Можно ли не собирать акты руками?
Сам документ подписывают стороны, за вас его никто не составит. А вот контроль — да: реестр исполнителей, выплат и закрывающих документов ведётся автоматически, и к концу квартала не приходится поднимать переписку. Покажем на разборе, как это выглядит на вашем объёме.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.