Отгрузили партию юрлицу в пятницу, бухгалтер вышел в понедельник. Какую дату ставить? Дата счёта-фактуры — это дата его составления, и уложиться нужно в пять календарных дней от отгрузки или аванса. Ниже — подсчёт срока, выходные, конец квартала, нумерация и цена ошибки.
Что такое счёт-фактура и кто его выставляет, разобрано в статье «Счёт-фактура: что это, кто выставляет и зачем он продавцу маркетплейса». Здесь — только даты, сроки и номера.
Какую дату ставить в счёте-фактуре
Пункт 5 статьи 169 НК РФ требует указать в документе порядковый номер и дату составления. По правилам заполнения из постановления Правительства № 1137 они идут в строку 1.
- Отгрузили товар — счёт-фактура датируется днём отгрузки или любым из следующих дней в пределах пяти.
- Получили предоплату — авансовый счёт-фактура датируется днём поступления денег или позже, но в те же пять дней.
- Договорились о новой цене после отгрузки — корректировочный датируется в пять дней от документа, где зафиксировано изменение.
Дату раньше отгрузки не ставят: до отгрузки НК предусматривает только авансовый счёт-фактуру, когда деньги уже пришли. Подробнее — в статье «Счёт-фактура на аванс: когда выставлять и как зачесть после отгрузки».
Если счёт-фактуру выставляет ИП, по пункту 6 статьи 169 рядом с подписью указывают ОГРНИП и дату присвоения этого номера. Эту вторую дату часто забывают.
Дата в документе и дата выставления по ЭДО
В электронном счёте-фактуре дат две. Одна — дата составления в самом файле. Другая — дата выставления: по пункту 8 порядка из приказа Минфина от 05.02.2021 № 14н это день, когда файл поступил вашему оператору ЭДО, он указан в подтверждении оператора. Дата получения покупателем — день, когда его оператор направил ему документ (пункт 9 того же порядка).
Файл подписан в 23:50 пятого дня, оператор принял его после полуночи — это уже шестой день. Про отправку и ошибки — в статье «Как отправить документ по ЭДО: пошагово и что делать с ошибками».
Как считать пять дней
Пункт 3 статьи 168 НК РФ: счета-фактуры выставляют не позднее пяти календарных дней, считая со дня отгрузки, передачи имущественных прав или получения оплаты. Календарных — значит, выходные внутри срока тоже считаются.
С первым днём есть тонкость. По пункту 2 статьи 6.1 НК срок начинается на следующий день после события, а слова «считая со дня отгрузки» позволяют включить сам день отгрузки. Безопасно считать день отгрузки первым: тогда вы не опоздаете ни при каком прочтении. Если последний день выпал на выходной, по общему правилу пункта 7 статьи 6.1 срок переносится на ближайший рабочий день.
| Отгрузка | Крайний день, если считать с дня отгрузки | Если считать со следующего дня | Что ставить в план |
|---|---|---|---|
| Пн, 21.09.2026 | Пт, 25.09 | Сб, 26.09 → пн, 28.09 | 25.09 |
| Чт, 24.09.2026 | Пн, 28.09 | Вт, 29.09 | 28.09 |
| Вт, 29.09.2026 | Сб, 03.10 → пн, 05.10 | Вс, 04.10 → пн, 05.10 | 02.10, чтобы не зависеть от переноса |
| Чт, 01.10.2026 | Пн, 05.10 | Вт, 06.10 | 05.10 |
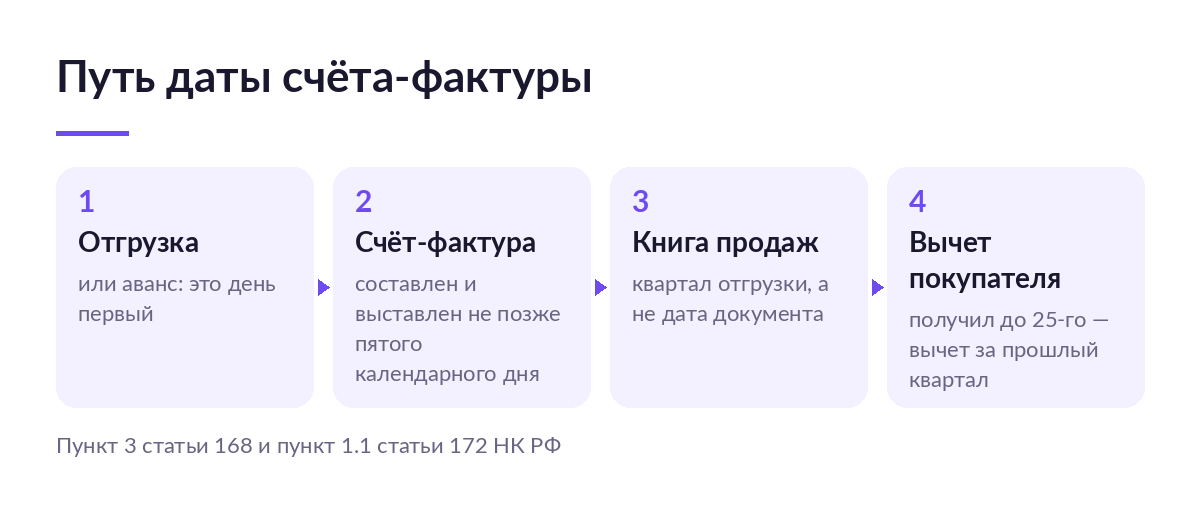
Путь даты от отгрузки до декларации:
- Отгрузка или поступление аванса — день первый.
- Счёт-фактура составлен и выставлен не позже пятого дня.
- Запись в книге продаж того квартала, где возникла обязанность по НДС.
- Покупатель регистрирует документ в книге покупок и заявляет вычет.
Сроки для разных видов счетов-фактур
| Документ | От чего считать | Срок | За что вы платите | Что будет при сбое |
|---|---|---|---|---|
| Счёт-фактура на отгрузку | День отгрузки | 5 календарных дней | Документ на каждую отгрузку плательщику НДС | Нет документа — у покупателя нет вычета, у вас риск штрафа ст. 120 НК |
| Авансовый | День поступления оплаты | 5 календарных дней | Отдельный документ ещё до отгрузки | Аванс не отражён — НДС с него всё равно начисляется в квартале получения |
| Корректировочный | Дата документа об изменении цены или количества | 5 календарных дней | Допсоглашение или уведомление покупателю | Без него разница в НДС остаётся на старой сумме |
| Исправленный | Когда нашли ошибку | В НК не установлен | Новый экземпляр со строкой 1а | Покупатель ждёт исправления, чтобы заявить вычет |
| Электронный | Как у бумажного | 5 дней до поступления оператору | Подпись и отправка через оператора ЭДО | Файл дошёл до оператора на шестой день — срок пропущен |
Как устроена корректировка, разобрано в статье «Корректировочный счёт-фактура: когда нужен и как оформить». Ставки НДС, которые попадают в документ, собраны в статье «НДС на маркетплейсах в 2026 году: кто платит, какие ставки и что делать селлеру».
Что грозит за опоздание и за отсутствие
Отдельного штрафа за счёт-фактуру, выставленный на шестой день вместо пятого, в Налоговом кодексе нет. Статья 120 НК наказывает отсутствие счетов-фактур: это прямо названо в её тексте как грубое нарушение правил учёта.
По статье 120 НК отсутствие счетов-фактур в одном квартале стоит 10 000 ₽, дольше одного квартала — 30 000 ₽. Если из-за этого занижена база по НДС, штраф — 20 % от неуплаченного налога, но не меньше 40 000 ₽. Если отгрузка на 1 220 000 ₽ с НДС 220 000 ₽ вообще не попала в книгу продаж, к недоимке добавится штраф 44 000 ₽.
Документы теряются раньше налоговой: склад отгрузил, а бухгалтер узнал через неделю. SelSup собирает отгрузки, возвраты и отчёты площадок в одном кабинете, и дата каждой отгрузки видна в тот же день. Как это выглядит на ваших данных, покажут на демонстрации SelSup: отгрузки за прошлую неделю и документы по ним.
Как нумеровать счета-фактуры
Номер порядковый, по хронологии составления. Детали из правил № 1137:
- Обособленное подразделение дописывает к номеру через «/» свой цифровой индекс из учётной политики.
- Исправление не получает новый номер: исходные номер и дата остаются в строке 1, а в строке 1а пишут номер исправления и его дату.
- Корректировочный получает свой номер и дату, а в строке 1б ссылается на номер и дату исходного документа.
У УПД со статусом 1 одна дата и один номер на первичку и счёт-фактуру сразу. Про статусы — в статье «УПД со статусом 1 и 2: чем отличаются и что выбрать в ЭДО». Построчный разбор формы — в статье «Как заполнить счёт-фактуру: строки, графы и образец».
Счёт-фактура на стыке кварталов
Отгрузка 29 сентября, счёт-фактура от 2 октября — это нормально. По пункту 2 правил ведения книги продаж документ регистрируется в том квартале, когда возникла обязанность по НДС, то есть в III квартале по дате отгрузки, а не по дате бумаги.
У покупателя своя граница. По пункту 1.1 статьи 172 НК, если счёт-фактура пришёл после конца квартала, но до 25-го числа следующего месяца (срок декларации по пункту 5 статьи 174), вычет можно заявить в квартале, когда товар принят на учёт. Пришёл позже 25-го — вычет уезжает в следующий квартал. Что проверить в полученном документе, собрано в статье «Вычет НДС по счёту-фактуре: что проверить в полученном документе».
Что это значит для продавца на маркетплейсе
Вы ещё и покупатель услуг площадки. Ozon в базе знаний для продавцов пишет, что отчётные документы за месяц формирует в первые пять рабочих дней, но не позднее 8-го числа. А счета-фактуры партнёров — курьеров, пунктов выдачи, банков по эквайрингу — перевыставляет, когда получит их от исполнителя, но не позднее 60 календарных дней после конца отчётного периода.
Счёт-фактура партнёра за сентябрь может прийти в конце ноября, то есть после 25 октября. Тогда вычет по нему уходит в IV квартал. Если в документах за сентябрь НДС 18 000 ₽, в декларации за III квартал вы заплатите на эти 18 000 ₽ больше и вернёте их вычетом только через квартал. Вычет не пропадает — на него три года. Про агентскую схему площадки — в статье «Агентский договор и НДС: счёт-фактура, перевыставление и декларация».
Дата в книге продаж — по отгрузке, дата вычета у покупателя — по получению документа. Пять дней продавца и 25-е число покупателя живут отдельно, и следить нужно за обоими.
Что получаете и чем за это платите
- Выставляете в день отгрузки — получаете запас на ошибки и отправку, платите тем, что документ готовят в день, когда склад занят отгрузкой.
- Выставляете в конце пятидневки — получаете время собрать отгрузки пачкой, платите риском упереться в выходные и перенос.
- Переходите на ЭДО — получаете дату выставления с подтверждением оператора, платите договором с оператором и подписью на каждом документе.
Кому это важно, а кому нет
Следить за датами обязательно
- Вы плательщик НДС и продаёте юрлицам и ИП: опт, B2B-заказы на площадке, поставки в сети.
- Берёте предоплату от бизнеса: каждый аванс запускает свои пять дней.
- Склад отгружает без бухгалтера, о поставке узнают из переписки.
Можно не тратить на это силы
- Вы на УСН и освобождены от НДС: по абзацу 2 пункта 5 статьи 168 НК счета-фактуры не составляются.
- Продаёте только физлицам: по пункту 7 статьи 168 требование считается выполненным чеком. Подробности — в статье «Нужен ли счёт-фактура на УСН, без НДС и при продаже физлицам».
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Датировать документ днём раньше отгрузки | Отгрузочного счёта-фактуры до отгрузки НК не предусматривает, документ вызывает вопросы у покупателя и проверяющих | Ставить дату отгрузки или позже, в пределах пяти дней |
| Регистрировать в книге продаж по дате документа, а не по отгрузке | Налог уезжает в следующий квартал, в декларации недоимка, пени и штраф | Регистрировать в квартале отгрузки |
| Отправить электронный документ в полночь пятого дня | Оператор принял его шестым днём, срок пропущен | Отправлять днём, смотреть дату в подтверждении оператора |
| Выдать исправлению новый номер | В книгах появляются два документа на одну отгрузку | Оставлять номер и дату в строке 1, исправление писать в строке 1а |
| Ждать счета-фактуры площадки до сдачи декларации | Документ партнёра может прийти через 60 дней, декларацию сдают до 25-го | Заявлять вычет в квартале получения, не держать декларацию |
Сверка книги продаж с декларацией — в статье «Книга продаж: кто ведёт, что в неё попадает и как сверить с декларацией».
Как менялись правила
- 26.11.2008 Федеральный закон № 224-ФЗ дал пункту 3 статьи 168 нынешнюю редакцию: пять календарных дней и для отгрузки, и для аванса.
- 19.07.2011 Федеральный закон № 245-ФЗ добавил тот же срок для корректировочного счёта-фактуры.
- 26.12.2011 Постановление Правительства № 1137 утвердило форму, строку 1 для номера и даты и правила книг покупок и продаж.
- 01.07.2021 Вступил в силу порядок из приказа Минфина № 14н: дата выставления электронного документа — по подтверждению оператора.
- 23.01.2026 Последняя редакция постановления № 1137. Сроки и правила о дате не изменились.
Бланк берите из учётной программы, а не из старого шаблона: форма и реквизиты меняются чаще сроков.
Стоит ли выстраивать контроль дат
- Продаёте в основном физлицам на площадках — нет: документы по розничным продажам идут через чеки и отчёты площадки, достаточно следить за датами входящих счетов-фактур для вычета.
- Есть регулярные отгрузки бизнесу — да: одна пропущенная отгрузка обходится дороже, чем правило «документ в день отгрузки».
- Продаёте бизнесу редко, но крупно — скорее да, но частично: достаточно напоминания на каждую отгрузку и проверки квартала в книге продаж.
Ручной контроль ломается на объёме: при десятках отгрузок в день пятидневку проверяют задним числом. SelSup собирает продажи, отгрузки и отчёты Ozon, Wildberries и Яндекс Маркета в одном кабинете и передаёт их в учёт с датой каждой операции.
Частые вопросы
Какой датой выставлять счёт-фактуру, если отгрузка была в пятницу?
Днём отгрузки или любым днём в пределах пяти календарных. Для отгрузки в пятницу, 25 сентября 2026 года, безопасный крайний день — вторник, 29 сентября, если считать пятницу первым днём.
Может ли дата счёта-фактуры не совпадать с датой накладной?
Да. Закон требует только выставить его не позже пятого дня от отгрузки.
Счёт-фактура выставлен в октябре, отгрузка в сентябре. В каком квартале его регистрировать?
Продавец — в III квартале, по отгрузке. Покупатель заявит вычет за III квартал, если получил документ до 25 октября.
Можно ли не следить за пятью днями вручную?
Можно, если отгрузки и документы видны в одном месте в тот же день. Как SelSup собирает отгрузки и документы площадок вместе, покажут на демонстрации: разбор ваших отгрузок юрлицам за месяц. Сам счёт-фактуру по-прежнему подписывает ваш бухгалтер или вы.
Что почитать дальше
- Счёт-фактура на аванс: когда выставлять и как зачесть после отгрузки — пять дней от предоплаты.
- Как заполнить счёт-фактуру: строки, графы и образец — все строки формы.
- Книга покупок: как заполнить и какие счета-фактуры в неё попадают — куда записать поздний документ.
- Счёт-фактура: что это, кто выставляет и зачем он продавцу маркетплейса — обзор темы целиком.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.