Продавцу маркетплейса регулярно нужны руки со стороны: сборщик на выходные, фотограф для предметной съёмки, человек, который дописывает карточки, курьер до сортировочного центра. Брать их в штат ради десяти часов в неделю незачем, и продавец предлагает исполнителю оформиться самозанятым.
Дальше и начинаются вопросы. Договор с самозанятым — это обычный договор ГПХ, к которому добавлены четыре условия. Без них выплата превращается в непринятый расход, доначисленный НДФЛ или штраф за подмену трудового договора.
Главное Отдельного «договора с самозанятым» в законе нет: подписывают договор оказания услуг или подряда. Особенными его делают четыре пункта — статус плательщика НПД, обязанность передать чек, обязанность сообщить об утрате статуса и ответственность за нарушение этих двух обязанностей. Чек из «Моего налога» обязателен по закону 422-ФЗ и заменяет акт как подтверждение расхода, а акт остаётся по желанию сторон.
Договор с самозанятым — это договор ГПХ
Закон 422-ФЗ не вводит нового вида сделки. Самозанятый — физическое лицо, которое платит налог на профессиональный доход, и работает оно по тем же главам Гражданского кодекса, что и любой другой исполнитель. Что именно вы подписываете, зависит от того, что нужно получить: услуга — договор оказания услуг, овеществлённый результат вроде партии собранных коробов или готовых фотографий — договор подряда. Как устроен сам документ и когда продавцу вообще нужен исполнитель со стороны, разобрано в статье «Договор ГПХ: что это, когда селлеру нужен и как оформить»; предмет, сроки и порядок сдачи для самого частого вида — в статье «Договор возмездного оказания услуг: что в нём писать заказчику».
Разница с договором с обычным физическим лицом в деньгах и в бумагах. За физлицо без статуса продавец удерживает НДФЛ и начисляет страховые взносы, за самозанятого — ничего: налог исполнитель платит сам, 6 % с выплат от компаний и предпринимателей и 4 % с выплат от граждан (статья 10 закона 422-ФЗ). Но освобождение работает не само по себе, а при одном условии, о котором ниже.
Четыре условия, которых нет в обычном договоре ГПХ
Всё остальное — предмет, сроки, цена, порядок приёмки, ответственность, реквизиты — пишется как в любом договоре ГПХ. Добавить нужно четыре пункта.
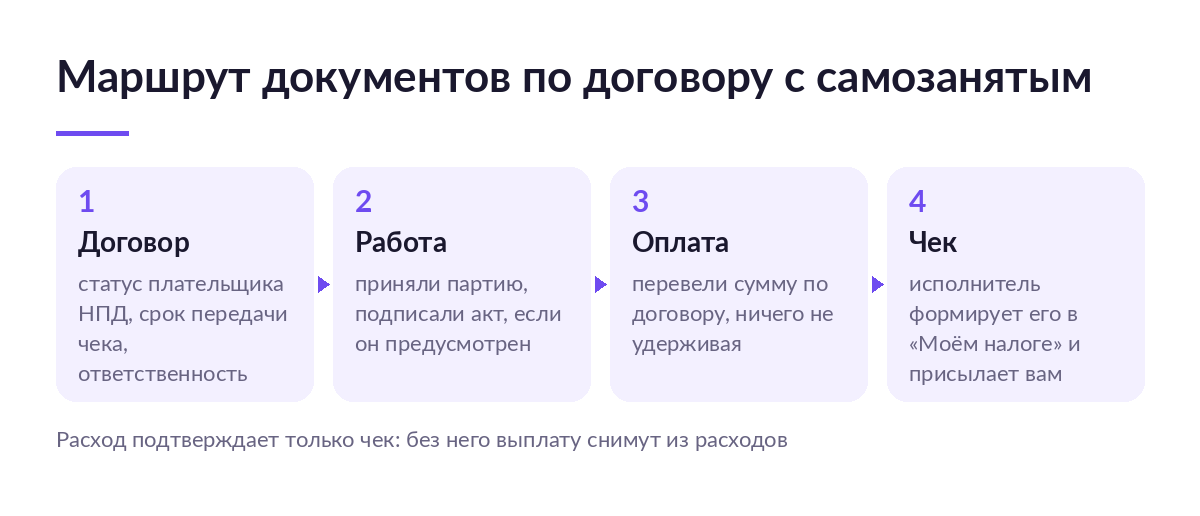
- Статус исполнителя. Прямо запишите, что исполнитель стоит на учёте как плательщик налога на профессиональный доход, и укажите его ИНН. Дату постановки на учёт лучше сверить до подписания: как это сделать за минуту, описано в статье «Как проверить самозанятого по ИНН перед оплатой».
- Обязанность передать чек. Пропишите срок: чек из «Моего налога» приходит вам не позднее такого-то дня после оплаты, способ — на почту, в мессенджер или через ЭДО.
- Обязанность сообщить об утрате статуса. Срок — один-три дня с даты снятия с учёта, форма — письменно.
- Ответственность за первые два пункта. Без неё обязанности остаются пожеланиями: взыскать с исполнителя нечего, а налоговые потери уже ваши.
Про даты. Договор без срока и без привязки оплаты к результату — первый признак, за который цепляется проверяющий. Срок, порядок продления и односторонний отказ разобраны отдельно в статье «Срок, продление и расторжение договора ГПХ».
Чек из «Моего налога»: почему он обязателен и заменяет акт
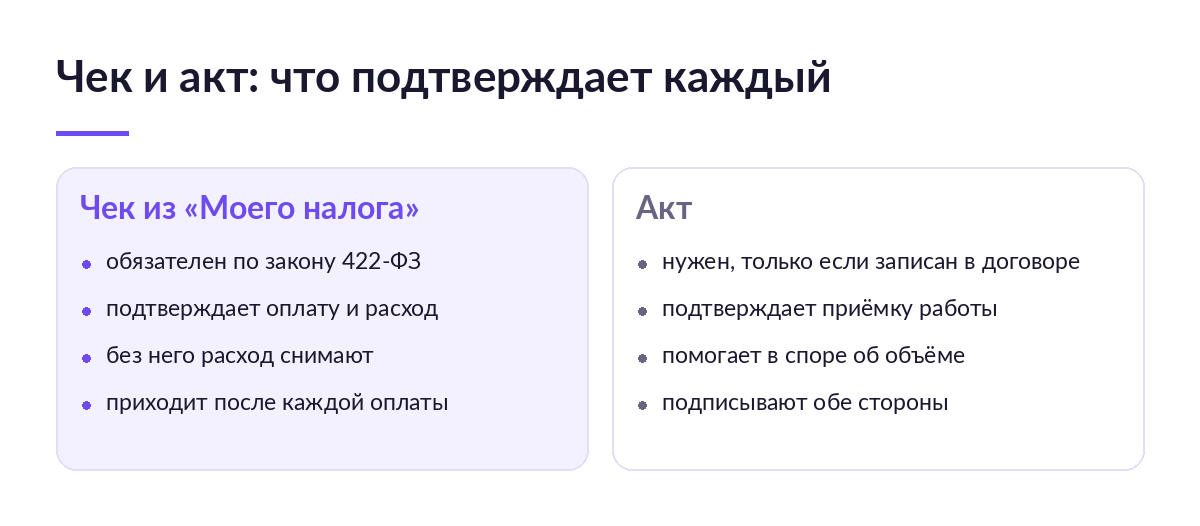
Чек — не вежливость исполнителя, а его прямая обязанность. По статье 14 закона 422-ФЗ самозанятый формирует чек в приложении «Мой налог» и передаёт его заказчику. При расчёте наличными и картой — в момент оплаты, при других безналичных расчётах — не позднее 9-го числа месяца, следующего за месяцем расчёта. В чеке должны стоять ИНН исполнителя, отметка о применении НПД, наименование работ или услуг, сумма и QR-код; при оплате от компании или предпринимателя туда же попадает ИНН заказчика, и сообщить его — обязанность заказчика.
Дальше самое дорогое. Расходы на самозанятого без чека не принимаются вовсе — части 8, 9 и 10 статьи 15 закона 422-ФЗ закрывают это и для налога на прибыль, и для УСН, и для предпринимателя на НДФЛ. Акт, накладная, платёжка и переписка эту дыру не затыкают: в законе названа только одна бумага.
Продавец на УСН «доходы минус расходы» заплатил за сборку и упаковку 60 000 ₽ и не собрал чеки. Расход снимается целиком, налог считается с полной суммы: при ставке 15 % это 9 000 ₽ сверху, при работе с четырьмя исполнителями по такой же сумме в квартал — 36 000 ₽ за год. Деньги исполнителю при этом уже ушли.
Второй, менее заметный слой: по абзацу 2 части 1 статьи 15 выплаты самозанятому не облагаются страховыми взносами именно при наличии чека. Нет чека — нет и освобождения, и к потерянному расходу добавляются взносы.
Акт при этом никуда не девается, просто у него другая работа. Чек подтверждает, что деньги получены и налог с них исполнитель заплатит. Акт подтверждает, что работа сделана и принята — это нужно при споре о качестве и объёме. Закон акт не требует, но если оплата у вас идёт после приёмки, без него не обойтись: подробнее о реквизитах и подписантах — в статье «Акт выполненных работ: зачем нужен и как составить». Обмениваться и договором, и актом, и чеком удобнее через оператора: как это устроено у продавца, описано в статье «ЭДО для селлера: что это, как работает и нужен ли продавцу маркетплейса».
SelSup держит выплаты исполнителям рядом с задачами, за которые платят: сборка, фото, карточки, доставка — и по каждой выплате видно, пришёл чек или нет, так что квартал не заканчивается поиском пропавших бумаг в переписке. Посмотреть на разборе, как это выглядит на реальном складе.
Лимит 2,4 млн ₽ и что происходит при его превышении
Пункт 8 части 2 статьи 4 закона 422-ФЗ: применять НПД нельзя тому, у кого доходы с начала календарного года перевалили за 2,4 млн ₽. Считается весь доход исполнителя, а не только то, что заплатили вы, и вашей видимости в этот счёт нет.
По части 19 статьи 5 право теряется со дня превышения, а не с начала следующего месяца или года. Выплата, сделанная после этого дня, под НПД уже не подпадает, и обязанности по ней ложатся на заказчика: удержать НДФЛ и начислить страховые взносы. Что именно и в каком размере платит заказчик за исполнителя без статуса, разобрано в статье «Налоги и взносы по договору ГПХ: что платит заказчик».
Отсюда и берётся третий обязательный пункт договора — обязанность сообщить об утрате статуса. Проверять исполнителя по ИНН перед каждой выплатой руками при двух-трёх подрядчиках ещё можно, при пятнадцати — уже нет. Повышение лимита обсуждается, но пока это только законопроект: что предлагают изменить, мы разбирали в новости «Налог на профессиональный доход могут продлить до 2035 года». Считать по нему нельзя.
Бывший работник: два года, в течение которых НПД не работает
Самая частая и самая дорогая ошибка продавца, который решил «перевести» кладовщика или менеджера карточек на самозанятость.
Пункт 8 части 2 статьи 6 закона 422-ФЗ сформулирован тонко, и почти все пересказывают его неверно. Закон запрещает не договор, а применение НПД к выплатам по нему: доходы от услуг и работ по гражданско-правовым договорам не признаются объектом НПД, если заказчик — нынешний работодатель исполнителя или тот, кто был работодателем менее двух лет назад.
Договор действителен, исполнитель статуса не теряет, чек он вам даже выдаст — а вот налоговой эти выплаты как профессиональный доход не увидит. По ним вы налоговый агент: удерживаете НДФЛ и начисляете страховые взносы с первого рубля, независимо от того, что написано в договоре и что показывает сервис проверки статуса. Двухлетний срок считается от даты увольнения.
Оговорка про статус, которую копируют с ошибкой
Здесь чаще всего ошибаются, и ошибка кочует из шаблона в шаблон. В типовых договорах встречается формулировка: «Заказчик освобождается от обязанности платить налоги и страховые взносы на основании пункта 8 статьи 2 закона 422-ФЗ». Норма указана не та. Часть 8 статьи 2 освобождает от НДФЛ самого исполнителя, а не заказчика от взносов. Заказчика освобождает абзац 2 части 1 статьи 15 — и только при наличии чека.
Практическая разница не косметическая. Ссылка на часть 8 статьи 2 создаёт у продавца ощущение, что статус исполнителя сам по себе снимает с него взносы. Не снимает: основание освобождения — чек, а не статус. Поэтому в договоре разумнее писать не про освобождение заказчика, а про обязанность исполнителя передать чек и про его ответственность за нарушение.
Отдельный случай — аннулированный чек. Самозанятый может отменить чек в «Моём налоге» сам, и тогда подтверждения расхода у вас нет, хотя деньги ушли. Условие на этот счёт в шаблонах почти не встречается, а стоит одной строки: при аннулировании чека без согласия заказчика исполнитель выдаёт новый чек на ту же сумму либо возвращает оплату.
Что проверить до того, как подписать и заплатить:
- исполнитель числится плательщиком НПД на сегодняшнюю дату, а не «был самозанятым весной»;
- он не работал у вас по трудовому договору последние два года;
- в договоре названы предмет, срок и цена за результат, а не за месяц;
- записаны срок передачи чека и ответственность за его отсутствие и аннулирование;
- записана обязанность сообщить об утрате статуса.
Формулировки, из-за которых договор признают трудовым
Переквалификация — предмет отдельного разговора, и подробно риски разобраны в статье «Работа с самозанятыми: 5 главных вопросов и ответов о налоговых рисках», а живой пример — в разборе «Суд признал самозанятого водителя Ozon штатным сотрудником». Здесь — только про текст договора: какие слова в него нельзя вписывать.
| Опасная формулировка | Почему цепляются | Как написать вместо |
|---|---|---|
| «Исполнитель принимается на должность комплектовщика» | должность и трудовая функция вместо результата | «Исполнитель собирает и упаковывает заказы по заявкам заказчика» |
| «Режим работы: с 9:00 до 18:00, пять дней в неделю» | рабочее время и распорядок — признак трудовых отношений | «Срок сдачи каждой партии — 24 часа с момента заявки» |
| «Вознаграждение выплачивается 5-го и 20-го числа» | оплата совпадает с днями зарплаты в компании | «Оплата в течение 5 рабочих дней после подписания акта» |
| «Исполнитель подчиняется руководителю склада» | подчинение и дисциплина вместо равенства сторон | «Исполнитель сам определяет способ выполнения работ» |
| «Заказчик предоставляет рабочее место и инструмент» | полное обеспечение исполнителя — признак штатного сотрудника | «Исполнитель работает своим инструментом; материалы передаются по накладной» |
Цена вопроса измерима. За гражданско-правовой договор, который фактически регулирует трудовые отношения, часть 4 статьи 5.27 КоАП даёт штраф 5 000–10 000 ₽ предпринимателю и 50 000–100 000 ₽ компании, повторно — 30 000–40 000 ₽ и 100 000–200 000 ₽. Сверху идут доначисленные НДФЛ и взносы за весь период. Соблазн писать «должность» и «график» велик именно там, где исполнитель и правда работает каждый день, — в таком случае честнее оформить его в штат, и как это делается без бумаги, описано в статье «Электронный трудовой договор через КЭДО».
Самозанятый, физлицо без статуса и ИП: что меняется для продавца
| Кого нанимаете | За что вы платите | Закрывающий документ | Что будет при сбое |
|---|---|---|---|
| Самозанятый | только сумму по договору, налог платит он сам | чек из «Моего налога», акт по желанию | нет чека — расход снимают и добавляют взносы; утратил статус — вы налоговый агент |
| Физлицо без статуса | сумму плюс страховые взносы, НДФЛ удерживаете из выплаты | акт | ошибка в расчёте — пени и штраф как налоговому агенту |
| Исполнитель-ИП | только сумму по договору | акт, счёт, при необходимости УПД | сам по себе статус ИП от переквалификации не спасает |
Разбор по видам исполнителей — в статьях «Договор ГПХ с физическим лицом: образец и обязательные условия» и «Договор ГПХ с ИП: чем отличается и какие риски у заказчика». Если же вы выбираете форму для себя, а не для исполнителя, это другой вопрос: он закрыт в статье «Самозанятость, ИП или ООО для маркетплейсов».
Что вы получаете и чем за это платите
- Не платите взносы и не удерживаете НДФЛ — но только пока у вас на руках чек по каждой выплате.
- Не ведёте кадровый учёт и не сдаёте отчётность по исполнителю — но следите за его статусом, потому что теряется он без вашего участия.
- Платите за результат, а не за присутствие — но не можете требовать графика и подчинения, иначе договор станет трудовым.
- Набираете людей под пик — но исполнитель вправе отказаться в разгар сезона, и удерживать его нечем, кроме неустойки в договоре.
Кому подходит и кому не подходит
Подходит, если работа приходит партиями и её объём меняется: съёмка новой партии товара, разовая сборка под акцию, описание сотни карточек, вывоз на сортировочный центр два раза в неделю. Здесь результат отделим, срок понятен, а цена считается за штуку или за партию.
Не подходит, если человек нужен каждый день и на одном месте: склад держится на одном кладовщике, который приходит к девяти и уходит в шесть, или менеджер карточек сидит у вас в чате с утра до вечера и выполняет текущие поручения. Такой договор рано или поздно назовут трудовым, а два года после его увольнения вы не сможете нанять его как самозанятого. Отдельная история — исполнители, которых вы находите через платформы: права и обязанности там устроены иначе, об этом статья «Платформенная занятость: что закон меняет для самозанятых и исполнителей».
Частые ошибки
- Чек не запросили сразу. Через полгода исполнитель не отвечает, а расход снимают целиком: на УСН 15 % это 15 000 ₽ с каждых 100 000 ₽ выплат. Делайте передачу чека условием оплаты следующей партии.
- Статус проверили один раз при подписании. Исполнитель снялся с учёта в июне, вы платили до декабря — НДФЛ и взносы за полгода ваши. Проверяйте перед каждой выплатой.
- Наняли своего бывшего кладовщика. Прошло восемь месяцев после увольнения — выплаты под НПД не подпадают, доначисление придёт за весь период. Ждите два года или оформляйте в штат.
- Скопировали формулировку про пункт 8 статьи 2. Ссылка не на ту норму, а освобождение от взносов держится на чеке. Замените на обязанность передать чек и ответственность за её нарушение.
- Написали «должность» и «график». Штраф компании 50 000–100 000 ₽ плюс доначисления. Переписывайте предмет через результат и срок сдачи.
Стоит ли работать с самозанятыми
Скорее да, если исполнителей у вас двое-трое и работа разовая: выигрыш в деньгах очевиден, а следить за чеками и статусом посильно вручную.
Да, но частично, если исполнителей десяток и больше. Экономия остаётся, но появляется своя работа: перед каждой выплатой проверить статус, после каждой — получить и сохранить чек. Один пропущенный чек съедает экономию по нескольким выплатам сразу, и держать это в таблице становится опасно.
Нет, если человек нужен вам ежедневно и по графику. Тогда самозанятость — не экономия, а отложенный штраф с доначислением, и трудовой договор дешевле.
SelSup закрывает ту половину, где продавцы чаще всего теряют деньги: выплаты исполнителям привязаны к заданиям на сборку и приёмку, а не живут отдельным файлом, и по каждому исполнителю видно, что подтверждено чеком, а что висит. Посмотреть, из чего состоит платформа.
Что почитать дальше
- Договор ГПХ: что это, когда селлеру нужен и как оформить — общая рамка: какие бывают виды, когда исполнителя берут не в штат.
- Акт выполненных работ: зачем нужен и как составить — что писать в акте и когда он нужен помимо чека.
- Как проверить самозанятого по ИНН перед оплатой — минутная проверка статуса, которую стоит делать перед каждой выплатой.
- Работа с самозанятыми: 5 главных вопросов и ответов о налоговых рисках — что доначислят, если отношения признают трудовыми.
Частые вопросы
Обязательно ли заключать письменный договор с самозанятым?
Сделку между компанией и гражданином закон требует оформлять письменно, и для разовой услуги хватит счёта с оплатой. Но письменный договор нужен вам самим: без него нечем подтвердить объём работ при споре и нечем прижать исполнителя, если он не выдал чек.
Нужен ли акт, если самозанятый выдал чек?
Для налога — нет, расход подтверждает чек. Для спора о качестве и объёме — да. Если оплата у вас идёт после приёмки, акт обязателен просто потому, что без него непонятно, за что платить.
Что делать, если самозанятый потерял статус посреди договора?
Договор продолжает действовать, переподписывать его не нужно. Меняются деньги: с выплат после утраты статуса вы удерживаете НДФЛ и начисляете страховые взносы как за обычное физлицо. Поэтому обязанность сообщить об утрате статуса и записывают в договор отдельным пунктом.
Можно ли нанять самозанятым бывшего сотрудника?
Договор заключить можно, но выплаты по нему два года после увольнения не считаются профессиональным доходом. Значит, НДФЛ и взносы платит заказчик, а смысл затеи пропадает. Два года считаются от даты увольнения.
Можно ли не собирать чеки и не проверять статусы руками?
Проверку статуса за вас никто не отменит — это запрос к налоговой по ИНН, и его надо делать. А вот помнить, по какой выплате чек пришёл, а по какой нет, руками не нужно: в SelSup выплаты исполнителям привязаны к заданиям на сборку, приёмку и съёмку, и незакрытые видно списком, а не поиском по переписке. Показать на разборе, как это настроено у продавцов с десятком подрядчиков.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.