На АУСН нанимать можно, но не больше пяти человек, и считают их не по строкам штатного расписания, а по средней численности за месяц. В этот счёт попадают внешние совместители и подрядчики по договору ГПХ, а налоговый период на АУСН — месяц, не год. Поэтому шестой человек, взятый на две недели под распродажу, способен закрыть режим задним числом.
Разбираем по закону от 25.02.2022 № 17-ФЗ и разъяснениям ФНС: кто входит в пятёрку, почему НДФЛ считает банк и всегда по 13 %, какие отчёты исчезли и какие остались. Общая картина режима — в обзоре АУСН для продавца маркетплейса.
Средняя численность работников за месяц — не более пяти, включая ГПХ. Зарплата только безналом. НДФЛ считает уполномоченный банк по реестру, который вы отправляете при каждой выплате. 6-НДФЛ, расчёт по страховым взносам и персонифицированные сведения не сдаются, ЕФС-1 в СФР остаётся.
Пять человек — это не пять фамилий в приказах
Условие записано в п. 28 ч. 2 ст. 3 закона № 17-ФЗ: применять режим не вправе тот, у кого средняя численность работников за налоговый период превышает пять человек. Порядок расчёта закон отдаёт статистике, и ФНС в письме от 02.06.2025 № СД-17-3/1482@ называет конкретный документ — Указания по заполнению формы № П-4, утверждённые приказом Росстата от 16.12.2024 № 647.
Из этого следуют две вещи, которые меняют весь счёт. Первая: налоговый период на АУСН — месяц, значит и пятёрка проверяется каждый месяц отдельно, а не по итогам года. Вторая: средняя численность шире списочной.
| Кто | Входит в пятёрку | Что легко упустить |
|---|---|---|
| Работники по трудовому договору | Да, в среднесписочной численности | Занятые неполное время по соглашению сторон считаются пропорционально отработанному времени |
| Внешние совместители | Да, отдельной строкой | Их часто не считают вовсе: «он же не в штате» |
| Исполнители по договору ГПХ | Да, отдельной строкой | Разовый водитель или сборщик на выходные — тоже человек в счёте |
| Самозанятые и ИП-подрядчики | Нет | Но если налоговая переквалифицирует договор в трудовой, человек появится в счёте задним числом |
| Сам предприниматель | Нет, он не работник | Директор ООО — работник, и он в счёте |
Отсюда вывод для склада: шесть человек на половину ставки дадут не шесть, а три. А пять штатных сборщиков плюс упаковщик по ГПХ на пиковую неделю дадут больше пяти — и режим закончится.
Право на АУСН теряется с начала того календарного месяца, в котором допущено нарушение (ч. 6 ст. 4 закона № 17-ФЗ), и налогоплательщик считается перешедшим на общий режим с этой же даты. То есть весь месяц — все продажи, все выплаты, весь оборот площадки — пересчитывается по общему режиму, а не со следующего месяца. Уведомить налоговую нужно не позднее 15-го числа следующего месяца; если вы промолчите, инспекция сама пришлёт уведомление в кабинет в течение 10 дней с момента, как увидит несоответствие (ч. 8 ст. 4).
Единственный смягчающий манёвр закон тоже даёт: одновременно с уведомлением об утрате права можно уведомить о переходе на УСН с той же даты (ч. 9 ст. 4). Тогда вместо общего режима будет упрощёнка — сравнение режимов разобрано в материале про налоги продавца на маркетплейсе.
Считать численность помесячно, когда сборка идёт волнами, — ровно та ручная работа, из-за которой продавцы держат отдельный файл в Excel и всё равно путаются. SelSup ведёт очередь сборки по каждому складу и показывает, сколько заданий закрыл каждый исполнитель.
Посмотрите на разборе, как в SelSup выглядит сборка по складам и кто её закрывает: когда видно фактическую загрузку, решение «брать шестого или добрать часы имеющимся» принимается до конца месяца, а не после.
Ещё четыре запрета, из-за которых слетают не по счёту людей
Численность — самое известное ограничение, но не единственное кадровое. В той же ч. 2 ст. 3 закона № 17-ФЗ есть четыре пункта, каждый из которых закрывает режим так же жёстко.
- Нерезиденты (п. 27). Нельзя привлекать к труду физлиц без статуса налогового резидента РФ. Резидентство считается по дням пребывания, а не по гражданству: удалённый менеджер-россиянин, уехавший на полгода, статус теряет.
- Работы с правом на досрочную пенсию (п. 26). Если должности попадают в списки, утверждённые по ч. 1 ст. 30 и ст. 31 закона № 400-ФЗ, режим недоступен. Для склада это редкость, для собственного производства — нет.
- Наличные физлицам (п. 31). Любая выплата дохода наличными закрывает режим. Не только зарплата: проценты по займу от физлица, оплата разовой работы «из кассы» — тот же пункт.
- Натуральная форма и материальная выгода (п. 30). Нельзя быть источником дохода в натуральной форме и дохода в виде материальной выгоды, а также доходов по ставкам п. 2–3.1, 5 и 6 ст. 224 НК.
Последний пункт для продавца самый неочевидный. Подарок сотруднику товаром со своего склада — это доход в натуральной форме, даже если он дешевле 4 000 ₽ и НДФЛ не облагается. Беспроцентный заём работнику — материальная выгода. Розыгрыш с призом среди покупателей — сразу и натуральная форма, и ставка 35 % из п. 2 ст. 224 НК.
Коробка конфет к 8 Марта и приз в конкурсе подписчиков стоят одинаково: месяц работы по общему режиму задним числом. На обороте 4 млн ₽ в месяц разница между налогом 8 % на АУСН и пересчётом по общей системе с НДС и налогом на прибыль измеряется сотнями тысяч рублей. Дарите деньгами и безналом — это единственная безопасная форма.
НДФЛ считает банк, но реестр вы собираете сами
Главное отличие АУСН от упрощёнки в зарплатной части — часть функций налогового агента по НДФЛ передана уполномоченному банку. Это прямо написано на промостранице ФНС и раскрыто в ст. 17 закона № 17-ФЗ.
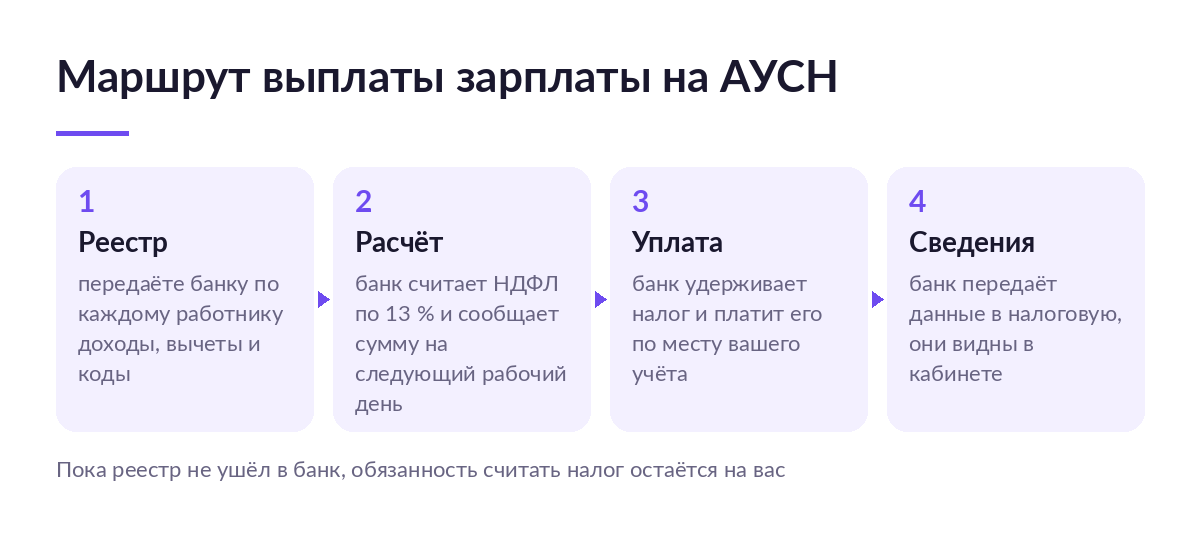
Работает это не автоматически. Согласие на расчёт налога банком возникает в тот момент, когда вы отправили банку информацию по каждому физлицу (ч. 3 ст. 17). Пока реестр не ушёл, обязанность остаётся на вас.
Маршрут одной выплаты зарплаты на АУСН
- Вы передаёте в банк по каждому работнику: данные для идентификации, суммы и виды доходов — облагаемых и необлагаемых, суммы стандартных и профессиональных вычетов, всё с кодами ФНС (п. 1 ч. 6 ст. 17).
- Одновременно тем же пакетом идут суммы выплат, признаваемых объектом обложения страховыми взносами, включая необлагаемые (ч. 3 ст. 18). Это то, из чего потом сложится стаж работника.
- Банк считает НДФЛ не позднее следующего рабочего дня и в тот же срок сообщает вам сумму (п. 2 ч. 6 ст. 17).
- Банк удерживает налог и перечисляет его в бюджет по месту вашего учёта (ч. 7 ст. 17). Сумма при этом считается исчисленной вами как налоговым агентом.
- Банк передаёт в налоговую сведения о доходах, вычетах и удержанном налоге (ч. 8 ст. 17). Дальше они появляются в вашем кабинете (ч. 12 ст. 17).
Про какой именно счёт идёт речь и что делать со счетами в других банках — в разборе уполномоченных банков АУСН. Там же реестр ФНС и даты попадания в него ОЗОН Банка и ВБ Банка.
Банк всегда считает по 13 % — и это не упрощение статьи
Часть 5 ст. 17 закона № 17-ФЗ сформулирована жёстко: банк исчисляет налог независимо от суммы налоговых баз, по ставке абзаца второго п. 1 ст. 224 НК. Абзац второй — это 13 %. Прогрессивную шкалу банк не применяет вообще, и это норма закона, а не особенность конкретного банка.
ФНС в письме от 28.03.2022 № АБ-4-20/3688@ добавляет второе ограничение: на банк не возлагается обязанность узнавать о ранее выплаченных суммах дохода или о суммах, выплаченных через другой уполномоченный банк. Банк считает каждую выплату отдельно, без нарастающего итога.
Считаем цену на живом примере. Руководитель отдела с зарплатой 250 000 ₽ в месяц получит за год 3 000 000 ₽. Банк удержит 13 % со всей суммы — 390 000 ₽. По шкале п. 1 ст. 224 НК положено 312 000 ₽ плюс 15 % с превышения над 2,4 млн ₽, то есть 402 000 ₽. Разницу в 12 000 ₽ доплатит сам работник — по налоговому уведомлению, следующей осенью, без предупреждения от вас.
Второе, о чём стоит сказать людям заранее: на АУСН работодатель и банк не вправе предоставлять социальные и имущественные вычеты (ч. 1 ст. 17). Остаются только стандартные и профессиональные. Сотрудник, купивший квартиру, не получит через вас вычет в пределах 2 млн ₽ — это 260 000 ₽ налога, которые он вернёт сам, декларацией, в следующем году.
Если реестр не ушёл в банк
Закон предусматривает и этот случай. При выплате доходов без соблюдения порядка ч. 6 ст. 17 вы сами подаёте сведения о доходах, вычетах и налоге через кабинет — за период с 23-го числа прошлого месяца по 22-е текущего, не позднее 25-го числа (ч. 9 ст. 17). Со взносами то же самое (ч. 5 ст. 18). Где это лежит в интерфейсе — в инструкции по кабинету АУСН: раздел так и называется — «Сотрудники».
Что исчезло из отчётности и что осталось
Здесь режим действительно даёт то, ради чего его берут. Но список отменённого короче, чем обещает выдача.
| Отчёт | На УСН с работниками | На АУСН | Что будет при сбое |
|---|---|---|---|
| Расчёт 6-НДФЛ и справки о доходах | Ежеквартально | Не сдаётся (ч. 11 ст. 17) | — |
| Расчёт по страховым взносам | Ежеквартально | Не сдаётся (ч. 2 ст. 18) | — |
| Персонифицированные сведения о физлицах | Ежемесячно | Не сдаются (ч. 2 ст. 18) | — |
| Уведомление об исчисленных суммах | Ежемесячно | Не подаётся (ч. 11 ст. 17) | — |
| Реестр по работникам в банк | Нет такого | При каждой выплате | Обязанность считать НДФЛ возвращается к вам, сведения — в кабинет до 25-го числа |
| ЕФС-1, подразделы 1.1 и 1.2 подраздела 1 | Да | Остаётся при наличии сотрудников | Стаж и кадровые события работника не попадут в СФР |
Взносы за работников на АУСН считаются по единому пониженному тарифу 0,0 % (ч. 1.1 ст. 18). Ноль — это не «не платим и не отчитываемся»: сведения о выплатах вы всё равно передаёте банку, из них государство формирует стаж. Налоговый орган ежемесячно, не позднее 15-го числа, сам передаёт эти сведения в СФР (п. 1 ст. 19). Никаких действий с вашей стороны при этом не требуется.
Единственный сохранившийся платёж за работников — взносы на травматизм, фиксированные, без привязки к фонду оплаты труда. Почему остальных взносов нет и что это меняет для предпринимателя — в разборе страховых взносов на АУСН.
Два календаря в одном месяце
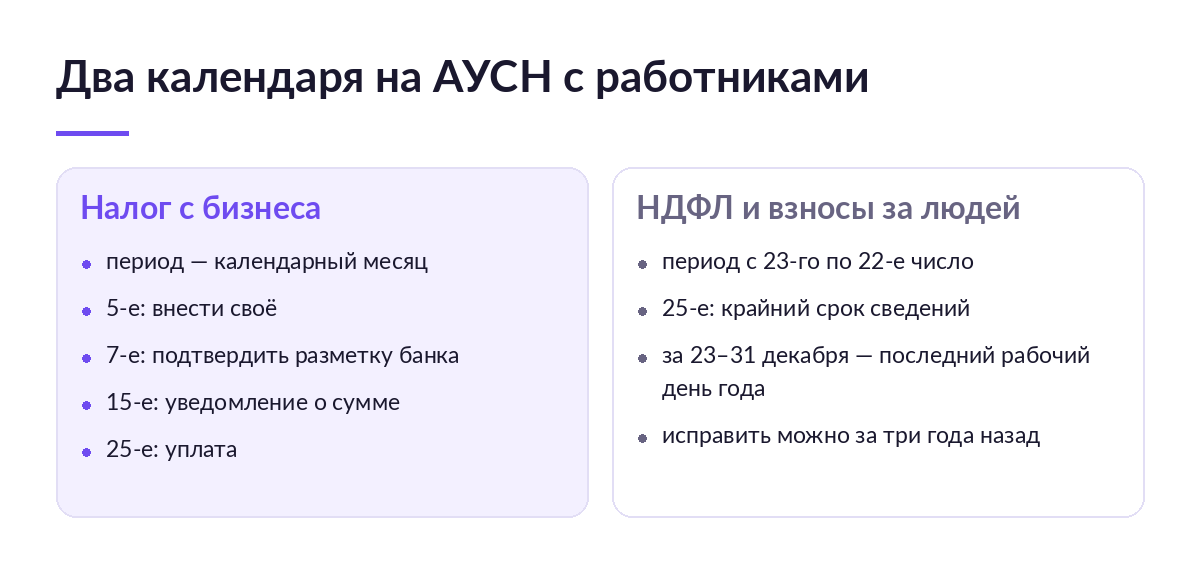
Вот чего нет ни в одном разборе темы: на АУСН с работниками у вас два независимых календаря, и они не совпадают ни одной датой. Первый — про налог с бизнеса, второй — про НДФЛ и взносы за людей.
| Календарь | Период | Ключевые даты | Кто действует |
|---|---|---|---|
| Налог АУСН | Календарный месяц | 5-е — внести своё, 7-е — подтвердить разметку банка, 15-е — уведомление о сумме, 25-е — уплата | Вы и налоговая |
| НДФЛ и взносы за работников | С 23-го числа прошлого месяца по 22-е текущего | 25-е — крайний срок сведений; за 23–31 декабря — последний рабочий день года | Банк или вы через кабинет |
Практический смысл в том, что зарплата, выплаченная 24 сентября, попадёт в октябрьский пакет сведений. И ещё: датой получения дохода работником считается дата перечисления денег на его счёт (ч. 2 ст. 17), а не дата начисления. Аванс и окончательный расчёт — два разных дохода в двух датах, и реестр в банк уходит дважды.
Окна на исправление тоже разные. Ошибку в сведениях по работникам уточняют через кабинет не более чем за три календарных года, предшествующих году отправки (ч. 10 ст. 17, ч. 6 ст. 18), а у разметки доходов и расходов бизнеса окно своё.
Что вы получаете и чем за это платите
- Ноль взносов за работников вместо 30 % — но ставка налога с бизнеса выше: 8 % против 6 % на упрощёнке. За соцгарантии людей платит бюджет, а источник этих денег — как раз повышенная ставка.
- Минус три регулярных отчёта — но плюс реестр в банк при каждой выплате, а выплат в месяце минимум две.
- Налог считает не бухгалтер, а налоговая — но проверять разметку и коды доходов всё равно вам, и срок на это короткий.
- Штат до пяти человек упрощает всё — но он же и потолок: шестой человек в пиковый месяц закрывает режим с первого числа этого месяца.
- Никаких взносов с выплат по ГПХ — но исполнители по ГПХ занимают места в пятёрке наравне со штатными.
Кому подходит наём на АУСН, а кому нет
Отбор идёт не по обороту и не по числу артикулов, а по тому, как устроена работа с людьми.
Подходит: постоянная небольшая команда с ровной нагрузкой; все на безналичной зарплате; склад свой, но сборка равномерная; подрядчики оформлены как самозанятые или ИП; сотрудники физически в России; никаких подарков товаром и займов работникам.
Не подходит: сборка идёт волнами и под распродажи вы добираете людей на неделю; часть команды работает из-за границы; водителям и грузчикам платят наличными по факту; в компании принято премировать товаром со склада; в штате есть высокооплачиваемый специалист, которому неприятно узнать про доплату НДФЛ осенью.
Отдельный случай — подрядчики. Оформить водителя или сборщика самозанятым, чтобы не занимать место в пятёрке, соблазнительно, но суды уже переквалифицируют такие договоры в трудовые: разбор одного из них — дело самозанятого водителя Ozon. На АУСН цена такой переквалификации выше обычной: человек добавляется в среднюю численность задним числом. Как правильно закрепить состав команды на бумаге — в гайде по штатному расписанию.
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Считать только штат, забыв про ГПХ и внешних совместителей | Средняя численность больше пяти, режим закрыт с первого числа месяца | Считать по Указаниям к форме № П-4 все три составляющие, каждый месяц |
| Взять шестого человека на две недели под распродажу | Месяц пересчитывается по общему режиму | Добрать часы имеющимся или отдать пик подрядчику-ИП либо самозанятому |
| Выдать премию товаром или подарочным сертификатом | Доход в натуральной форме, запрет п. 30 ч. 2 ст. 3 | Премировать только деньгами и только безналом |
| Не отправить реестр в банк перед выплатой | Банк не считает налог, обязанность возвращается к вам | Внести сведения в кабинете до 25-го числа за период с 23-го по 22-е |
| Обещать сотруднику имущественный вычет через работодателя | Вычет не предоставляется, человек теряет до 260 000 ₽ в моменте | Предупредить заранее: только декларация через налоговую |
| Взять на удалёнку человека, живущего за границей | Работник-нерезидент, запрет п. 27 ч. 2 ст. 3 | Проверять 183 дня по отметкам о пересечении границы до приёма |
Все шесть ошибок объединяет одно: они возникают не от незнания закона, а от того, что кадровый и складской контуры живут в разных местах — люди в одной таблице, сборочные задания в кабинетах площадок. SelSup сводит заказы всех площадок в одну очередь сборки и показывает загрузку по складам, поэтому вопрос «хватит ли рук на распродажу без шестого человека» перестаёт быть догадкой.
Запишитесь на разбор: покажем очередь сборки и загрузку складов на ваших данных — на АУСН это ещё и способ не выскочить за пятого человека в сезон.
Стоит ли нанимать на АУСН
Да, если команда стабильна и невелика, а зарплаты высокие: ноль взносов перекрывает разницу в два процентных пункта по налогу с оборота, и чем больше фонд оплаты труда относительно выручки, тем заметнее выигрыш.
Скорее да, но частично, если сборка сезонная. Режим сохраняется, если пиковую нагрузку закрывать не наймом, а подрядом с ИП или самозанятыми и перераспределением часов. Это требует дисциплины и ежемесячного счёта, зато экономия остаётся.
Нет, если наличные расчёты с людьми — норма, если часть команды за границей или если штат уже упирается в пять человек и растёт. В этом случае упрощёнка спокойнее: там лимит по численности другой, а цена ошибки не равна потере режима задним числом. Отдельно стоит помнить: АУСН — эксперимент, он идёт до 31 декабря 2027 года, и что будет после, пока не решено.
Что почитать дальше
- АУСН для продавца маркетплейса — обзор режима целиком: ставки, лимиты, регионы и кому он не подходит.
- Страховые взносы на АУСН — почему взносов нет, что происходит со стажем и пенсией и откуда берётся сумма на травматизм.
- Уполномоченные банки АУСН — реестр ФНС, выбор счёта и почему разметку операций надо проверять руками.
- Бухгалтерия на маркетплейсах — как устроен учёт продаж, комиссий и выплат площадок на любом режиме.
Частые вопросы
Может ли складской сотрудник работать в системе, не видя финансов?
Да, права разграничиваются: сборщику нужны задания, остатки и печать этикеток, а выручка, себестоимость и прибыль ему не нужны. В SelSup доступы выдаются по ролям, поэтому человек на складе видит очередь сборки и не видит денег. К лимиту АУСН это отношения не имеет: в пятёрку человек попадает по договору, а не по числу учётных записей.
Считаются ли самозанятые в лимите пяти человек?
Нет, если статус подтверждён чеками и договором. В среднюю численность входят работники по трудовым договорам, внешние совместители и исполнители по ГПХ, которые не имеют статуса ИП или плательщика налога на профессиональный доход. Но договор должен быть подрядным по сути, а не по названию: при переквалификации в трудовой человек добавится в счёт задним числом, и режим закроется с начала того месяца.
Кто платит НДФЛ, если счёт открыт в двух уполномоченных банках?
Каждый банк считает только то, что выплачено через него, и не знает о выплатах через другой — это прямо сказано в письме ФНС от 28.03.2022 № АБ-4-20/3688@. Совокупный доход работника нигде в моменте не складывается, поэтому при высокой зарплате разница по прогрессивной шкале всплывёт только в налоговом уведомлении сотрудника.
Что будет, если численность превысила пять человек всего на один месяц?
Право на режим теряется с первого числа этого месяца, и вернуться в том же году нельзя. Вместо общего режима можно сразу уйти на УСН, уведомив налоговую одновременно с сообщением об утрате права или в течение 30 дней после уведомления от инспекции. Порядок и сроки — в материале про переход на АУСН.
Можно ли не собирать реестр по работникам руками?
Реестр в банк отправляете вы: закон не даёт банку права взять эти данные откуда-то ещё. Но собрать цифры, из которых он складывается, можно без Excel. SelSup ведёт учёт по складам и заданиям, считает себестоимость и прибыль по каждому товару и показывает, во что обходится сборка, — эти данные и ложатся в основу решений по зарплате. Посмотрите на демонстрации, как это выглядит на вашем ассортименте.
Нужно ли сдавать ЕФС-1, если работник один?
Да. Освобождение от отчётности на АУСН касается только налоговой, но не Социального фонда: 6-НДФЛ, расчёта по страховым взносам и персонифицированных сведений. Сведения о трудовой деятельности и о страховом стаже — подразделы 1.1 и 1.2 подраздела 1 формы ЕФС-1 — в СФР остаются, и число работников на это не влияет. Сроки подачи задаёт законодательство о персонифицированном учёте, а не закон об АУСН.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.