Оптовик выбрал годовой объём и получил скидку задним числом. Юрлицо вернуло брак, купленный на Wildberries. Ozon пересчитал услуги за прошлый месяц. Сделка уже прошла, НДС посчитан, а сумма поменялась после отгрузки. Такое изменение оформляют корректировочным счётом-фактурой, КСФ, и от него зависит, кто переплатит налог.
Сам документ и агентская схема площадки разобраны в статье «Счёт-фактура: что это, кто выставляет и зачем он продавцу маркетплейса». Здесь — только корректировка.
Когда нужен корректировочный счёт-фактура
КСФ выставляют, когда меняется стоимость уже отгруженного товара: из-за новой цены, из-за уточнения количества или из-за того и другого сразу. Это пункт 3 статьи 168 НК РФ, реквизиты — в пункте 5.2 статьи 169.
- Цена снизилась: ретроскидка за объём, уценка из-за брака.
- Цена выросла: доплата за срочность, пересчёт по валютной оговорке.
- Количество уточнили: недовоз нашли после подписания документов.
- Покупатель — плательщик НДС вернул товар: с 2019 года возврат оформляют КСФ, а не обратной продажей. Это позиция ФНС из письма от 23.10.2018 № СД-4-3/20667@.
По пункту 10 статьи 172 НК РФ основанием служит договор, соглашение или иной первичный документ, который подтверждает согласие покупателя или факт его уведомления об изменении стоимости. Нет такой бумаги — нет и основания для КСФ.
Корректировочный или исправленный
Корректировочный счёт-фактура меняет саму сделку: цена или количество стали другими по договорённости сторон. Исправленный чинит ошибку в документе: не тот ИНН, не та ставка, опечатка. Wildberries в справке для продавцов прямо пишет, что неверную ставку НДС из карточки товара продавец исправляет в документах сам, уведомив покупателя, — это исправление, а не корректировка. Как исправлять такие ошибки и не потерять вычет, разбираем в статье «Исправленный счёт-фактура: как исправить ошибку и не потерять вычет».
Какой документ нужен в вашей ситуации
| Ситуация | Какой документ | За что вы платите | Что будет при сбое |
|---|---|---|---|
| Скидка задним числом, уценка, недовоз | КСФ на уменьшение | Допсоглашение или акт с покупателем плюс новый документ за 5 дней | Нет КСФ — продавец платит НДС со старой, большей суммы |
| Доплата, рост цены, довоз | КСФ на увеличение | Доначисление НДС в квартале, когда подписали документ | Не отразили — недоимка и штраф 20 % от неё |
| Возврат от покупателя — плательщика НДС | КСФ или УКД от продавца | Ожидание документа от второй стороны | Нет КСФ — возврат повисает в обоих учётах |
| Ошибка в реквизитах или ставке | Исправленный счёт-фактура | Новый экземпляр с номером исправления | КСФ ошибку не чинит, вычет под вопросом |
| Продажа физлицу на маркетплейсе | КСФ не нужен | Сводный корректировочный документ за период | Выручку уменьшили вместо вычета — книга продаж не бьётся с отчётом площадки |
Физлицам счёт-фактуру не составляют (подпункт 1 пункта 3 статьи 169 НК РФ). Правила ведения книги покупок из постановления № 1137 позволяют при уменьшении стоимости таких продаж регистрировать корректировочный документ со сводными данными за месяц или квартал. Как это работает при возвратах, собрано в статье «НДС при возврате товара на маркетплейсе».
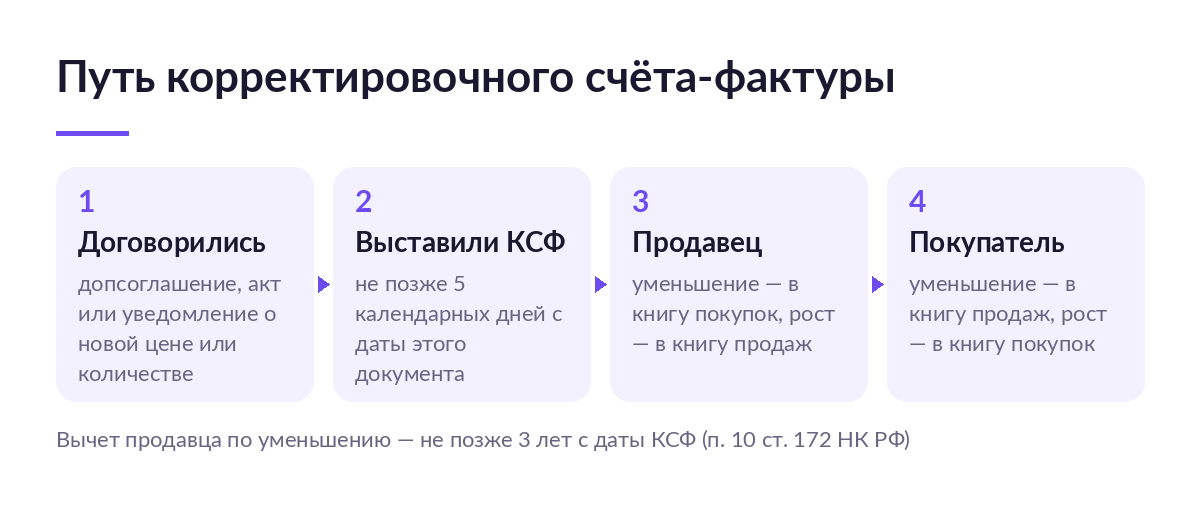
Маршрут корректировки от договорённости до декларации:
- Подписываете с покупателем допсоглашение, акт или отправляете уведомление.
- В течение 5 календарных дней выставляете КСФ.
- Продавец регистрирует его в своей книге, покупатель — в своей.
- Записи уходят в разделы 8 и 9 декларации по НДС за квартал.
Сроки и цена опоздания
КСФ выставляют не позднее пяти календарных дней со дня, когда составлен документ об изменении стоимости (пункт 3 статьи 168 НК РФ). Дальше правила у сторон разные.
- Цена снизилась. Продавец принимает к вычету разницу в НДС (пункт 13 статьи 171 НК РФ) на основании КСФ, но не позднее трёх лет с даты его составления (пункт 10 статьи 172). Покупатель восстанавливает ту же разницу в квартале, на который приходится более ранняя дата: получение первичного документа об уменьшении или получение КСФ (подпункт 4 пункта 3 статьи 170).
- Цена выросла. Продавец включает увеличение в налоговую базу за период, когда составлены документы-основания (пункт 10 статьи 154). Покупатель получает право на вычет разницы (абзац второй пункта 13 статьи 171).
Пример. Отгрузка оптовику на 1 220 000 ₽, из них НДС 22 % — 220 000 ₽. По итогам квартала договорились о ретроскидке 5 %: новая стоимость без НДС 950 000 ₽, НДС 209 000 ₽. Разница в налоге — 11 000 ₽. С КСФ продавец вернёт их вычетом, без КСФ — заплатит налог с денег, которых не получил.
С ростом цены ошибка дороже. Та же сделка, но покупатель доплатил 5 %: продавец обязан доначислить 11 000 ₽ НДС в квартале, когда подписан документ о доплате. Пропустили — это неуплата, и по пункту 1 статьи 122 НК РФ к ней добавляется штраф 20 % от неуплаченной суммы, ещё 2 200 ₽ с одной сделки, плюс пени.
Корректировки теряются раньше налоговой: скидку согласовали в переписке, а документ никто не сделал. SelSup собирает отгрузки, возвраты и документы площадок в одном месте, и изменение суммы видно рядом с исходной отгрузкой. Как это выглядит на ваших данных, покажут на демонстрации SelSup: разбор отгрузок и корректировок за прошлый месяц.
Как оформить КСФ по шагам
Форма корректировочного счёта-фактуры и правила её заполнения — приложение № 2 к постановлению Правительства № 1137. Порядок такой:
- Документ-основание. Допсоглашение, акт или уведомление; его дата запускает срок.
- Номер и дата КСФ в строке 1, в общей нумерации со счетами-фактурами.
- Ссылка на исходный счёт-фактуру в строке 1б: его номер и дата.
- Строки А и Б по каждому товару: количество, цена, стоимость и налог до и после изменения.
- Строки В и Г: разница на увеличение или уменьшение, всегда положительным числом.
- Подпись руководителя и главбуха или уполномоченных лиц; у ИП — с ОГРНИП.
Если изменение касается нескольких отгрузок одному покупателю, можно составить единый корректировочный счёт-фактуру сразу к двум и более счетам-фактурам — это прямо разрешено пунктом 5.2 статьи 169 НК РФ. Для ретроскидки за квартал — один документ вместо десятка.
Вместо КСФ часто используют УКД — универсальный корректировочный документ: КСФ и первичка в одном файле. Как он работает при возврате, разобрано в статье «Возврат товара поставщику: документы, УКД и проводки», а разница статусов у УПД — в материале «УПД со статусом 1 и 2: чем отличаются и что выбрать в ЭДО».
Где регистрировать
КСФ на уменьшение продавец вносит в книгу покупок с кодом вида операции 18, покупатель — в книгу продаж. КСФ на увеличение продавец вносит в книгу продаж за период, когда составлен документ-основание, покупатель — в книгу покупок. Какие коды ставить в остальных случаях, собрано в статье «Коды вида операции в книге покупок и книге продаж», а порядок записей — в материале «Книга покупок: как заполнить и какие счета-фактуры в неё попадают».
Корректировки на маркетплейсе: откуда приходят документы
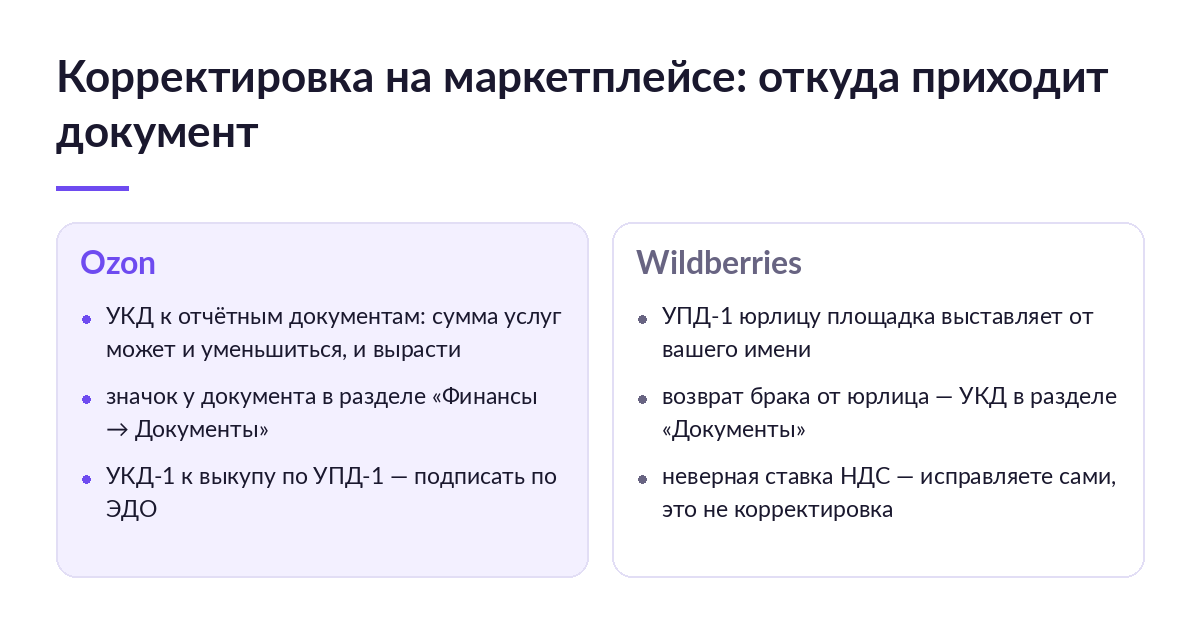
Продавец площадки чаще получает корректировочные документы, чем выставляет сам: за услуги площадки и по продажам юрлицам, которые площадка оформляет от вашего имени.
Ozon
По справке Ozon для продавцов, отчётные документы за месяц площадка формирует в первые пять рабочих дней следующего месяца, но не позднее 8-го числа. Если сумма уже выставленных услуг изменилась, напротив документа в разделе «Финансы → Документы» появляется значок: по нему скачивается корректировочный отчёт, УКД. В нём может быть и уменьшение, и увеличение сумм услуг. На ставке 22 % уменьшение — это восстановление НДС через книгу продаж, увеличение — дополнительный вычет. При ставках 5 и 7 % входной НДС к вычету не принимают, подробности — в статье «Вычет НДС по расходам маркетплейса: комиссия, логистика, реклама».
По выкупам маркетплейсом Ozon формирует УКД-1 к товарам, ранее выкупленным по УПД-1, — «чтобы вам не пришлось платить лишний налог». Его нужно подписать по ЭДО.
Wildberries
Когда юрлицо или ИП покупает ваш товар, Wildberries выставляет покупателю УПД-1 от вашего имени, если включена опция «Возврат НДС покупателем». Качественный товар юрлицо вернуть не может, но при браке, пересорте или неверном количестве покупатель подаёт заявку, у вас 10 календарных дней на решение. Одобрили возврат — площадка формирует УКД в разделе «Документы». Для вас это корректировка на уменьшение: запись в книге покупок и вычет разницы. Подробнее о продажах бизнесу — в статье «Продажи юрлицам и ИП на Wildberries: опт, предоплаты и КИЗ».
Корректировка к прошлому периоду приходит отдельным файлом. Пропустили УКД на уменьшение услуг — вычет завышен. Пропустили УКД по возврату юрлица — переплатили НДС с продажи, которой нет.
Что получаете и чем за это платите
- Получаете вычет по скидке — платите допсоглашением или уведомлением на каждую корректировку: без них КСФ не на чем строить.
- Получаете единый КСФ на квартал — платите тем, что в нём нужно поимённо собрать все исходные счета-фактуры.
- Получаете УКД площадки без своей работы — платите обязанностью найти его, подписать и не забыть о нём в квартале получения.
- Получаете три года на вычет — платите тем, что покупатель восстанавливает НДС сразу и будет торопить вас с КСФ.
Кому это нужно, а кому нет
Разбираться с КСФ стоит, если вы плательщик НДС и продаёте юрлицам, получаете документы площадки за услуги на ставке 22 % или возвращаете поставщикам брак.
Почти не нужно на УСН без НДС или при продажах только физлицам: розничные возвраты закрываются сводным документом.
Главный признак риска — не оборот, а учёт: скидки согласуют в мессенджере, отгрузки сводят в Excel, документы площадки скачивает тот, у кого есть время. Тогда корректировки теряются.
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Исправили исходный счёт-фактуру вместо КСФ, когда договорились о скидке | Сделка в учёте переписана задним числом, вычет по уменьшению не на чем заявить | Исходный документ не трогать, выставить КСФ на разницу |
| Выставили КСФ без допсоглашения или уведомления | Нет основания по п. 10 ст. 172 НК РФ, вычет можно не подтвердить | Сначала бумага с покупателем, потом КСФ |
| Отразили доплату в квартале оплаты, а не подписания документа | Недоимка в одном квартале, переплата в другом, штраф 20 % и пени | Смотреть дату документа-основания |
| Не заметили УКД площадки к прошлому месяцу | Вычет по услугам завышен или занижен на сумму корректировки | Сверять документы площадки с книгой покупок раз в месяц |
| Выставили КСФ по возврату от физлица | Лишний документ, которого не с чем связать | Сводный корректировочный документ за период |
Сверку записей с декларацией разбираем в статье «Книга продаж: кто ведёт, что в неё попадает и как сверить с декларацией».
Когда отгрузки и документы площадок живут в разных таблицах, за корректировкой приходится охотиться. SelSup собирает продажи, возвраты и отчёты Ozon, Wildberries и Яндекс Маркета в одном кабинете и передаёт их в учёт уже разложенными: продажи отдельно, возвраты отдельно, с датой каждой операции.
Как менялись правила
- 19.07.2011 Федеральный закон № 245-ФЗ ввёл в Налоговый кодекс корректировочный счёт-фактуру: пункт 5.2 статьи 169 и пункт 10 статьи 172.
- 26.12.2011 Постановление Правительства № 1137 утвердило форму КСФ и правила её заполнения — постоянная основа до сих пор.
- 05.04.2013 Федеральный закон № 39-ФЗ разрешил единый КСФ сразу к нескольким счетам-фактурам.
- 01.01.2019 По письму ФНС № СД-4-3/20667@ возврат товаров от покупателя — плательщика НДС оформляют КСФ, а не обратной продажей.
- 23.01.2026 Постановление № 26 обновило правила: графа 14 по прослеживаемым товарам в рублях и копейках, подпись ИП с ОГРНИП на исправленном КСФ.
Пять дней и три года не менялись с 2011 года, меняются детали формы. Если документы выписываете в 1С, пригодится статья «Счёт-фактура в 1С: как создать, провести и выгрузить в XML».
Стоит ли разбираться с КСФ
- Работаете на НДС и продаёте юрлицам — да. Каждая скидка без КСФ — налог с денег, которых вы не получили, каждая доплата без КСФ — недоимка.
- Работаете на НДС, но продаёте только физлицам — скорее да, но частично: свои КСФ почти не выставляете, зато учитываете УКД площадки за услуги.
- УСН без НДС — нет: корректировки решаются актом и платёжкой.
Частые вопросы
Можно ли вместо КСФ исправить старый счёт-фактуру?
Нет. Исправленный нужен для ошибок, а изменение цены или количества оформляют корректировочным.
Сколько времени на выставление КСФ?
Пять календарных дней с даты документа об изменении стоимости (п. 3 ст. 168 НК РФ).
Можно ли сделать один КСФ на несколько отгрузок?
Да, если покупатель один. Единый корректировочный счёт-фактура составляют к двум и более счетам-фактурам, выставленным раньше (п. 5.2 ст. 169 НК РФ).
Нужен ли КСФ, если товар вернул покупатель-физлицо?
Нет. В книге покупок регистрируют сводный корректировочный документ по возвратам за период.
Можно ли не отслеживать корректировки площадки руками?
Можно, если отчёты и документы площадок приходят в одну систему, а не скачиваются по одному. На демонстрации SelSup покажут, как продажи, возвраты и документы Ozon и Wildberries сводятся в одну картину. Подписать УКД и сделать запись в книге всё равно придётся бухгалтеру, но искать документ он не будет.
Что почитать дальше
- Счёт-фактура: что это, кто выставляет и зачем он продавцу маркетплейса — документ целиком.
- Исправленный счёт-фактура: как исправить ошибку и не потерять вычет — если ошибка в документе, а не в сделке.
- Возврат товара поставщику: документы, УКД и проводки — корректировка со стороны покупателя.
- Вычет НДС по счёту-фактуре: что проверить в полученном документе — реквизиты перед вычетом.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.