«На АУСН взносы не платят» — первое, что продавец слышит про этот режим, и обычно на том разговор и заканчивается. Фраза верна наполовину. Пенсионные, медицинские и социальные взносы обнулены и за себя, и за работников, но один платёж остался и приходит каждый месяц. А главное — обнулённые взносы сами по себе не значат, что вы отдадите государству меньше: на УСН «доходы» взносы и так вычитаются из налога.
Разберём по порядку: что обнулили, что осталось, сколько это стоит на реальных оборотах и что происходит со стажем и пенсией, когда взносов нет. Общий разбор режима — в статье АУСН для продавца маркетплейса.
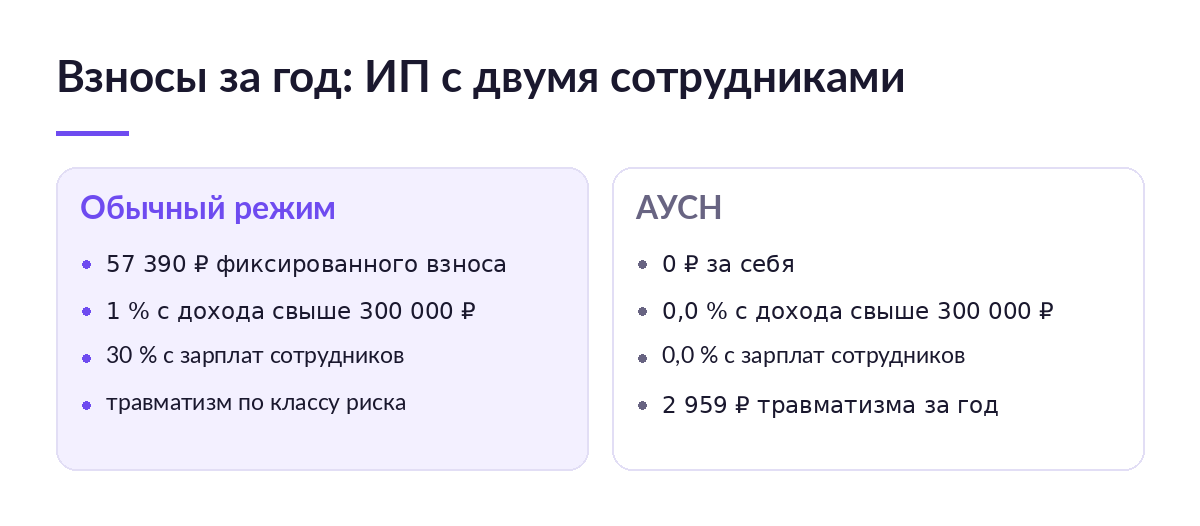
Главное Тариф пенсионных, медицинских и социальных взносов на АУСН — 0,0 %, фиксированный взнос ИП за себя — ноль рублей, 1 % с дохода свыше 300 000 ₽ — тоже ноль. Остаётся один платёж: взнос на травматизм, 2 959 ₽ за 2026 год, по 246,58 ₽ в месяц, и только если есть хотя бы один работник. Пенсионный счёт предпринимателя при этом наполняется не взносами, а долей от уплаченного налога — 46 %.
Что именно обнулили
Режим ввёл Федеральный закон от 25.02.2022 № 17-ФЗ, взносам в нём посвящена статья 18.
- Взносы за работников — 0,0 %. С 1 января 2023 года для организаций и предпринимателей на АУСН установлен единый пониженный тариф 0,0 процента (ч. 1.1 ст. 18). Обычный единый тариф по п. 3 ст. 425 НК РФ — 30 % в пределах базы и 15,1 % сверх неё.
- Фиксированный взнос ИП за себя — 0 ₽. Пенсионные взносы — «в фиксированном размере 0 рублей», медицинские — тоже ноль рублей (ч. 7 ст. 18).
- 1 % с дохода свыше 300 000 ₽ — ноль. Закон записал это буквально: «0 рублей плюс 0,0 процента суммы дохода плательщика, превышающего 300 000 рублей».
- Расчёт по страховым взносам и персонифицированные сведения не сдаются (ч. 2 ст. 18).
Есть с чем сравнить. На любом другом режиме предприниматель платит за себя 57 390 ₽ за 2026 год плюс 1 % с дохода свыше 300 000 ₽, но не более 321 818 ₽ (п. 1.2 ст. 430 НК РФ). На 2027 год цифры уже записаны в кодексе: 61 154 ₽ и 342 923 ₽. Как эта сумма вычитается из налога на упрощёнке — в разборе страховых взносов ИП на УСН.
Что осталось: 2 959 ₽ в год на травматизм
Единственный взнос, который АУСН не отменяет, — страхование от несчастных случаев на производстве и профзаболеваний. Его правила лежат не в законе об АУСН, а в п. 2.2 ст. 22 Федерального закона от 24.07.1998 № 125-ФЗ, и устроены они иначе, чем у всех остальных.
- Взнос фиксированный, а не процент от зарплаты. В законе записана базовая сумма 2 040 ₽ в год, которую Правительство ежегодно индексирует по росту средней зарплаты.
- На 2026 год это 2 959 ₽. Постановление Правительства от 01.11.2025 № 1729 проиндексировало базу в 1,076 раза. Сумма одна на страхователя и не зависит ни от числа работников и их зарплат, ни от вида деятельности и класса профессионального риска.
- Скидки и надбавки к тарифу не устанавливаются. На обычных режимах отделение СФР может изменить тариф на величину до 40 %, на АУСН этого механизма нет вовсе.
- Платится помесячно, по 1/12. Это 246,58 ₽ в месяц, срок — не позднее 15-го числа следующего месяца (п. 4.1 и п. 4 ст. 22). Если 15-е выпало на выходной, срок сдвигается на ближайший рабочий день.
- Деньги идут в СФР, а не на единый налоговый счёт. Взносы на травматизм в состав единого налогового платежа не входят, реквизиты берутся у своего отделения фонда.
Отчётности по нему тоже нет: п. 1.6 ст. 24 закона № 125-ФЗ освобождает плательщиков АУСН от сведений о начисленных взносах — того самого раздела 2 формы ЕФС-1.
Предприниматель без работников не платит и этого. Страхователем становится тот, кто нанимает людей по трудовому договору: нет работников — нет и страхователя. У организации взнос появляется, как только в штате есть хотя бы один человек, включая руководителя.
Просрочка выглядит мелочью — 246,58 ₽ в месяц, — но наказывается по общим правилам: штраф 20 % от неуплаченной суммы, а если фонд докажет умысел — 40 % (ст. 26.29 закона № 125-ФЗ). Дорого здесь не сам штраф, а то, что платёж идёт мимо единого налогового счёта: вместе с налогом он не спишется, и про него забывают на годы.
Директор без зарплаты: правило 2026 года, которое на АУСН не сработало
С 1 января 2026 года у коммерческих организаций появилась минимальная база по взносам за руководителя: если за месяц выплаты единоличному исполнительному органу оказались меньше федерального МРОТ, база всё равно считается от МРОТ (п. 1 ст. 421 НК РФ в редакции закона от 28.11.2025 № 425-ФЗ). МРОТ на 2026 год — 27 093 ₽.
Для ООО с директором-собственником, который годами не начислял себе зарплату, это 8 127,90 ₽ взносов в месяц и 97 534,80 ₽ за год из ниоткуда. На АУСН та же арифметика упирается в нулевой тариф: любая база, умноженная на 0,0 %, даёт ноль. К уплате остаются те же 2 959 ₽ на травматизм.
Та же логика на сотрудниках склада. Двое упаковщиков с зарплатой 60 000 ₽ — это 1 440 000 ₽ фонда оплаты труда за год и 432 000 ₽ взносов по общему тарифу. На АУСН — ноль плюс всё те же 2 959 ₽. Есть право на пониженный тариф для малого бизнеса — подставьте свою ставку: изменится размер разрыва, но не вывод.
Здесь же прячется ограничение режима: работников на АУСН не больше пяти. Выплаты каждому из них видно в разделе «Сотрудники» кабинета АУСН — как устроен сам кабинет и что в нём проверяют до 7-го числа, разбираем в статье про кабинет АУСН и его разделы.
Почему «нет взносов» не всегда значит «дешевле»
Вот место, где рассуждение о взносах ломается чаще всего. На УСН «доходы» предприниматель без работников уменьшает налог на уплаченные взносы вплоть до нуля: взносы там не расход поверх налога, а его часть. На АУСН уменьшать налог не на что — взносов нет, а из вычетов закон оставил только торговый сбор. Посчитаем на обороте 12 млн ₽ за 2026 год, предприниматель без работников.
| Что платите | УСН «доходы», 6 % | АУСН «доходы», 8 % |
|---|---|---|
| Налог до вычетов | 720 000 ₽ | 960 000 ₽ |
| Взносы за себя | 174 390 ₽ | 0 ₽ |
| Уменьшение налога на взносы | −174 390 ₽ | нет |
| Итого за год | 720 000 ₽ | 960 000 ₽ |
Разница — 240 000 ₽ не в пользу АУСН, и вся она сидит в двух процентных пунктах ставки. Точка равенства для предпринимателя без работников считается в одну строку: 8 % от дохода сравниваются с 57 390 ₽ плюс 1 % с превышения над 300 000 ₽ и совпадают при доходе 777 000 ₽ в год. Ниже этой суммы обнулённые взносы дают реальную экономию, выше — выигрывает упрощёнка. Сам выбор режима разбираем в статьях налоги продавца на маркетплейсе и какой УСН выбрать продавцу.
Когда обнулённые взносы действительно экономят деньги
- Есть работники. Каждые 100 000 ₽ фонда оплаты труда в месяц — это 30 000 ₽ взносов на обычном режиме и ноль на АУСН.
- Есть директор без зарплаты. С 2026 года за него считают взносы от МРОТ; на АУСН тариф ноль, и правило не срабатывает.
- Оборот меньше 777 000 ₽ в год. Фиксированные взносы съедают больше, чем разница ставок 8 % и 6 %.
- Оборот большой, работников нет. Здесь наоборот: два лишних процентных пункта ставки дороже, чем взносы, которые всё равно вычитаются из налога.
Есть ещё тонкость, из-за которой расчёт часто делают по неверной цифре. Доходом считается вся сумма, которую заплатил покупатель, а не то, что площадка перевела на счёт после удержания комиссии, — подробно в статье про доходы на АУСН. Оборот по выпискам всегда меньше настоящего, и решение «остаюсь на АУСН» на нём выходит неверным.
SelSup собирает доход по отчётам площадок, а не по поступлениям на счёт, и показывает удержанную комиссию отдельной строкой — той самой, которую на АУСН нужно вносить в кабинет руками. Если хотите увидеть, как это выглядит на ваших отчётах, посмотрите разбор оборота по всем площадкам за один месяц — на нём сразу видно, какая ставка вам выгоднее и далеко ли до лимита в 60 млн ₽.
Пенсия и стаж: 46 % от налога вместо взносов
Вопрос, который звучит сразу после «а взносы точно не платить?»: если пенсионных взносов нет, откуда возьмётся пенсия. Ответ спрятан в статье 19 закона № 17-ФЗ.
- За предпринимателя в фонд уходит доля от налога. Налоговая определяет сумму, которую СФР учтёт как ваши пенсионные взносы, в размере 46 % от налога за налоговый период.
- У этой суммы есть потолок. Больше пенсионной части фиксированного взноса ИП — того самого совокупного платежа за вычетом медицинской доли, плюс 1 % с дохода свыше 300 000 ₽ — на счёт не попадёт.
- Срок передачи — не позднее 10 февраля года, следующего за истёкшим. За неполный год применения режима сумма считается пропорционально календарным месяцам и дням.
- За работников сведения идут ежемесячно. Данные о выплатах в пользу физических лиц уходят в фонд не позднее 15-го числа следующего месяца.
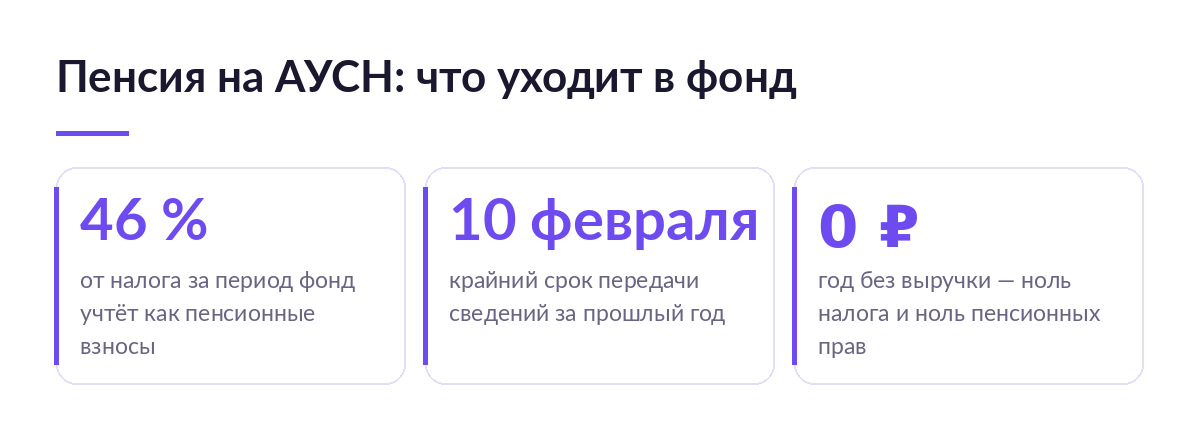
Отсюда вывод, которого нет ни в одном рекламном описании режима. На АУСН пенсионный счёт наполняется из налога, а налог берётся из дохода. Год без выручки — ноль налога, ноль в фонде и ноль пенсионных прав. На упрощёнке наоборот: 57 390 ₽ придётся заплатить, даже если продаж не было вовсе, зато стаж и коэффициент за год будут.
Если продаёте сезонно и полгода стоите без оборота, посчитайте, сколько при вашем налоге уходит в фонд: 46 % от небольшой суммы — это небольшая сумма. Режим от этого не становится плохим, но «взносы не платим» и «пенсия копится как раньше» — два разных утверждения, и второе из первого не следует.
Отчётность в фонд при работниках остаётся, но урезанная: подразделы 1.1 и 1.2 подраздела 1 формы ЕФС-1 — сведения о трудовой деятельности и о страховом стаже. Расчёт по страховым взносам, 6-НДФЛ и справки о доходах не сдаются, а часть работы налогового агента по НДФЛ ФНС передала уполномоченному банку. Порядок расчёта налога и месячный календарь дат — в статье как считается и платится налог на АУСН.
Кому это подходит, а кому нет
Отрицательный профиль тут важнее положительного: по взносам АУСН выигрывает далеко не у всех.
| Профиль | Что с взносами | Вывод |
|---|---|---|
| ИП с двумя-тремя сотрудниками на складе | Экономия равна всему тарифу 30 % с фонда оплаты труда | Подходит: главный денежный аргумент режима |
| ООО с директором-собственником без зарплаты | Правило минимальной базы от МРОТ не срабатывает | Подходит: около 97 500 ₽ в год остаются у вас |
| ИП без работников с оборотом до 777 000 ₽ | Фиксированный взнос больше разницы ставок | Подходит, но выгода небольшая |
| ИП без работников с оборотом от 3–5 млн ₽ | Взносы на УСН и так уменьшают налог до нуля | Не подходит: два пункта ставки дороже |
| Оборот подходит к 60 млн ₽ | При утрате права взносы включаются задним числом | Не подходит без ежемесячного контроля выручки |
Последняя строка стоит объяснения. Продавец, который сводит выручку по площадкам в Excel раз в квартал, узнаёт о превышении лимита позже, чем оно случилось. На АУСН это стоит денег: взносы возвращаются не с момента, когда вы заметили, а с даты утраты права.
Частые ошибки со взносами на АУСН
- Считать, что 2 959 ₽ платить не нужно, раз «взносов нет». Оборачивается штрафом 20 % и требованием из фонда. Что делать: поставить в календарь 15-е число или заплатить всю годовую сумму разом — закон этого не запрещает.
- Отправлять взнос на травматизм на единый налоговый счёт. Оборачивается тем, что деньги лежат на ЕНС, а перед фондом растёт долг. Что делать: платить по реквизитам своего отделения фонда.
- Считать оборот по деньгам, пришедшим от площадки. Оборачивается тем, что доход занижен на всю удержанную комиссию, а до лимита в 60 млн ₽ кажется дальше, чем на самом деле. Что делать: брать оборот из отчёта площадки, а не из выписки банка.
- Прозевать утрату права на режим. Оборачивается тем, что расчётный период по фиксированным взносам начинается с даты утраты права (ч. 8 ст. 18 закона № 17-ФЗ). Слетели с 1 июля — за вторую половину года это 28 695 ₽ фиксированного взноса плюс 1 % с дохода. Что делать: следить за оборотом ежемесячно, а не по итогам квартала.
- Забыть про смену тарифа на травматизм после ухода с режима. Оборачивается недоимкой: обычный тариф по классу профессионального риска применяется с месяца прекращения АУСН, а документ о нём фонд направит только в течение 14 календарных дней после сведений от налоговой.
Половина этих ошибок — не про закон, а про то, что цифру оборота продавец видит поздно и не целиком. Ровно эту работу SelSup снимает: доход собирается по отчётам всех площадок в одном месте, и до порога в 60 млн ₽ видно расстояние в рублях, а не ощущение. Как это выглядит на живых данных, показываем на разборе учёта под АУСН — на ваших отчётах за прошлый месяц.
Что менялось и что изменится
- 1 января 2025 Режим стал доступен тем, кто работает по агентским договорам, — ФНС прямо называет продавцов на маркетплейсе. С этого дня вопрос про взносы на АУСН стал для продавца практическим.
- 1 января 2026 Взнос на травматизм проиндексирован в 1,076 раза и стал 2 959 ₽ в год. В тот же день заработала минимальная база по взносам за руководителя от МРОТ — на АУСН она упирается в нулевой тариф.
- 1 сентября 2026 Действует новая редакция п. 2.2 ст. 22 закона № 125-ФЗ: возврат к обычному тарифу после ухода с АУСН и срок в 14 календарных дней на документ от фонда прописаны прямо.
- 31 декабря 2027 Последний день эксперимента по действующему закону. Что будет со взносами дальше — не решено, и планировать нулевой тариф на 2028 год нельзя.
Стоит ли переходить ради взносов
Если у вас есть работники — да, это самый весомый денежный аргумент режима. Тариф 30 % против нуля не отыгрывается ничем, а два лишних процентных пункта налога рядом с этой суммой почти незаметны. Проверить остаётся одно: помещаетесь ли вы в пять человек в сезон.
Если работников нет, а оборот больше нескольких миллионов — скорее нет. Взносы на упрощёнке вычитаются из налога полностью, поэтому экономия на них выходит бумажной, а разница ставок 8 % и 6 % — настоящей.
Если вы ООО без сотрудников, кроме директора, — скорее да, но частично. С 2026 года взносы за руководителя считаются минимум от МРОТ, и обнуление тарифа снимает около 97 500 ₽ в год. Взамен вы получаете месячный налоговый период, счёт только в уполномоченном банке и зарплату исключительно безналом. Сроки смены режима — в статье переход на АУСН: с упрощёнки или НПД перейти можно с 1-го числа любого месяца, ждать января не нужно.
Что почитать дальше
- АУСН для селлера маркетплейса — весь режим целиком: ставки, лимиты, регионы и сроки эксперимента.
- Страховые взносы ИП на УСН — как считается 1 % свыше 300 000 ₽ и как взносы уменьшают налог там, где есть.
- Как считается и платится налог на АУСН — календарь месяца: 5-е, 7-е, 15-е и 25-е числа.
- Налоги на Ozon — какие платежи ждут продавца и как считать их по отчётам площадки.
Частые вопросы
Платит ли ИП на АУСН страховые взносы за себя?
Нет. Часть 7 статьи 18 закона № 17-ФЗ устанавливает фиксированный размер 0 рублей на пенсионное страхование и 0 рублей на медицинское, а 1 % с дохода свыше 300 000 ₽ считается по ставке 0,0 %. Взнос на травматизм предприниматель без работников тоже не платит: страхователем становится только тот, кто нанимает людей.
Нужно ли платить взносы за директора на АУСН в 2026 году?
Обычные взносы — нет, сколько бы ему ни начисляли. С 2026 года база за единоличный исполнительный орган не может быть меньше МРОТ, но на АУСН она умножается на тариф 0,0 %, и результат остаётся нулевым. Взнос на травматизм платить нужно: директор — работник, значит, у организации есть страхователь и есть фиксированные 2 959 ₽ в год.
Куда и когда платить 2 959 ₽?
В своё отделение Социального фонда и по его реквизитам, а не на единый налоговый счёт. Помесячно по 1/12 — это 246,58 ₽, срок не позднее 15-го числа следующего месяца. Заплатить всю годовую сумму одним платежом закон не запрещает.
Уменьшается ли налог на АУСН на страховые взносы?
Нет: уменьшать не на что, взносов нет. Единственный вычет на объекте «доходы» — торговый сбор, и он переносится на будущие периоды. Поэтому сравнивать АУСН и УСН по одним ставкам нельзя: на упрощёнке взносы вычитаются из налога, и нагрузка выходит ниже, чем кажется по цифре 6 %.
Что будет со стажем и пенсией, если взносов нет?
За предпринимателя фонд учтёт 46 % от налога за период, но не больше пенсионной части фиксированного взноса ИП; сведения налоговая передаёт не позднее 10 февраля следующего года. За работников данные о выплатах уходят в фонд ежемесячно, а работодатель сдаёт подразделы 1.1 и 1.2 формы ЕФС-1. Важная деталь: год без выручки — это ноль налога и ноль пенсионных прав, тогда как на упрощёнке взнос платится независимо от продаж.
Можно ли не считать всё это руками?
Сами взносы считать не придётся — их либо нет, либо сумма фиксированная. А вот оборот, от которого зависят и налог, и право оставаться на режиме, считать нужно, и вручную по выпискам он всегда выходит заниженным на удержанную площадкой комиссию. SelSup собирает доход по отчётам Wildberries, Ozon и Яндекс Маркета в одном окне и показывает удержанную комиссию отдельно, так что до лимита в 60 млн ₽ видно расстояние в рублях. Покажем на ваших отчётах за прошлый месяц, сколько дохода теряется при подсчёте по банку.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.