На АУСН банк — не просто место, где лежат деньги. Он ведёт за вас налоговый учёт: размечает каждую операцию по счёту и передаёт разметку в налоговую, а та по ней считает налог. Поэтому закон разрешает держать счета только в банках из реестра ФНС, и счёт не в том банке стоит вам не комиссии за обслуживание, а всего режима.
Мы сверили реестр на промостранице ФНС ausn.nalog.gov.ru 9 сентября 2026 года: в нём 59 кредитных организаций, последняя запись — АО Банк «Национальный стандарт» от 3 сентября 2026 года. Дата тут не формальность: за десять месяцев реестр вырос впятеро, а списки, которые обычно приводят, отстают от него на полгода.
Уполномоченный банк — условие режима, а не удобство
Формулировка закона жёсткая. По пункту 29 части 2 статьи 3 закона № 17-ФЗ применять АУСН не вправе те, у кого есть счета или корпоративные электронные средства платежа в кредитной организации, не включённой в реестр. Не «не рекомендуется», а прямой запрет наравне с превышением дохода в 60 млн ₽ и пятью работниками. На вопрос «имеет ли значение, в каком банке открыт счёт» ФНС на своей странице отвечает одним словом: да, имеет.
Второе, что стоит знать заранее: отдельно «уполномочивать» банк заявлением в налоговую не нужно. По части 4 статьи 3 банк, который ведёт информационный обмен с налоговыми органами, признаётся уполномоченным вами на передачу сведений автоматически — на весь период, пока вы применяете режим. Налоговая сама сообщает банку дату начала и окончания применения АУСН. В поиске часто пишут, что нужно лично прийти в отделение и оформить «передачу полномочий»; в законе такой процедуры нет, а требования конкретного банка к пакету документов — это его внутренние правила, а не норма.
Реестр ведёт ФНС и публикует на промостранице АвтоУСН. Счета и корпоративные карты — только в банках оттуда. Количество счетов закон не ограничивает: их может быть хоть три, лишь бы все были в реестре.
Реестр на 9 сентября 2026 года: 59 банков
Реестр рос очень неровно. За первые два с половиной года эксперимента в него вошли 11 организаций — с июня 2022-го по август 2024-го. Потом почти год пауза. И 48 из 59 банков добавились после 24 ноября 2025 года, когда режим начал разъезжаться по регионам. Именно поэтому готовые списки так быстро устаревают: в них обычно 25–26 строк, снятых зимой.
- 23.06.2022 первая запись реестра — Модульбанк, через неделю Сбербанк, Альфа-Банк и ПСБ
- 12.08.2024 одиннадцатый банк, СДМ-Банк, и после него пауза почти на 15 месяцев
- 15.12.2025 в реестре появляется ООО «ОЗОН Банк» — первый банк маркетплейса
- 06.04.2026 добавляется ООО «ВБ Банк»
- 17.08.2026 пятьдесят восьмая запись — АО БАНК НБС
- 03.09.2026 последняя на сегодня запись — АО Банк «Национальный стандарт», всего 59 организаций
Полный состав на дату сверки — ниже. Названия приводим так, как они записаны у ФНС: сверять надо юридическое лицо, а не вывеску, потому что под одним брендом иногда работает несколько лицензий.
| Банк | В реестре с | Банк | В реестре с |
|---|---|---|---|
| АО КБ «Модульбанк» | 23.06.2022 | ООО «ВБ Банк» | 06.04.2026 |
| ПАО Сбербанк | 27.06.2022 | ПАО СКБ Приморья «Примсоцбанк» | 08.04.2026 |
| АО «Альфа-Банк» | 27.06.2022 | «Северный Народный Банк» (АО) | 08.04.2026 |
| ПАО «Банк ПСБ» | 28.06.2022 | Банк «Левобережный» (ПАО) | 14.04.2026 |
| АО «ТБанк» | 26.07.2022 | ББР Банк (АО) | 21.04.2026 |
| ПАО Банк ВТБ | 10.08.2022 | КБ «Энерготрансбанк» (АО) | 28.04.2026 |
| ПАО АКБ «АК БАРС» | 03.11.2022 | ПАО Банк ЗЕНИТ | 12.05.2026 |
| ООО «БЛАНК БАНК» | 09.01.2023 | АО «ОТП Банк» | 12.05.2026 |
| ООО «Банк Точка» | 13.03.2023 | АО «Банк Русский Стандарт» | 21.05.2026 |
| АО «Россельхозбанк» | 24.04.2023 | ПАО «Норвик Банк» | 22.05.2026 |
| ПАО «СДМ-Банк» | 12.08.2024 | ПАО «МТС-Банк» | 22.05.2026 |
| АО «Сургутнефтегазбанк» | 24.11.2025 | АО «Черноморский банк развития и реконструкции» | 04.06.2026 |
| ПАО АКБ АВАНГАРД | 24.11.2025 | АО «Банк Финам» | 10.06.2026 |
| ПАО КБ «Центр-инвест» | 01.12.2025 | АО Банк «КУБ» (АО) | 15.06.2026 |
| ПАО «Контур.Банк» | 15.12.2025 | ПАО Банк «Кузнецкий» | 17.06.2026 |
| ООО «ОЗОН Банк» | 15.12.2025 | ПАО «ЧЕЛЯБИНВЕСТБАНК» | 22.06.2026 |
| АО «Банк «Агророс» | 18.12.2025 | АО «ГЕНБАНК» | 26.06.2026 |
| ПАО «Совкомбанк» | 18.12.2025 | АО «Экспобанк» | 26.06.2026 |
| ПАО «Банк «Санкт-Петербург» | 20.12.2025 | АО «БАНК СГБ» | 01.07.2026 |
| ПАО АКБ «Абсолют Банк» | 22.12.2025 | БАНК «МСКБ» (АО) | 01.07.2026 |
| ООО КБ «Кубань Кредит» | 24.12.2025 | ПАО «ЧЕЛИНДБАНК» | 02.07.2026 |
| АО «Райффайзенбанк» | 26.12.2025 | ООО «Хакасский муниципальный банк» | 07.07.2026 |
| АО «Газпромбанк» | 26.12.2025 | АО «Датабанк» | 15.07.2026 |
| ПАО «БАНК УРАЛСИБ» | 30.12.2025 | ООО «Банк РСИ» | 21.07.2026 |
| АО АКБ «ФОРА-БАНК» | 01.02.2026 | МОРСКОЙ БАНК (АО) | 23.07.2026 |
| КБ «Хлынов» (АО) | 24.02.2026 | АО «АБ «РОССИЯ» | 01.08.2026 |
| ТКБ БАНК ПАО | 16.03.2026 | ЮГ-Инвестбанк (ПАО) | 12.08.2026 |
| Прио-Внешторгбанк (ПАО) | 23.03.2026 | АО БАНК НБС | 17.08.2026 |
| ЦМРБанк (ООО) | 01.04.2026 | АО Банк «Национальный стандарт» | 03.09.2026 |
| ПАО КБ «УБРиР» | 03.04.2026 |
Продавцу тут интересны две строки. ОЗОН Банк вошёл в реестр 15 декабря 2025 года, ВБ Банк — 6 апреля 2026-го. Это значит, что счёт, на который площадка перечисляет выплаты, и счёт, который передаёт данные в налоговую, могут быть одним и тем же. Заодно снимается вечная возня с межбанковскими переводами и сроками зачисления — про графики мы отдельно писали в разборе выплат на Ozon и в инструкции о том, как вывести деньги с Вайлдберриз.
Счёт в неуполномоченном банке: сколько это стоит
Это самое дорогое место темы, и цена считается точно. Нарушение любого требования части 2 статьи 3 — а счёт вне реестра туда входит — по части 6 статьи 4 означает утрату права на АУСН с начала того календарного месяца, в котором нарушение допущено. Не с даты, когда вы открыли счёт, а задним числом с 1-го числа. Открыли счёт 28-го — весь месяц пересчитывается.
Дальше хуже. Тот же пункт: налогоплательщик считается перешедшим на общий режим с даты утраты права. Не на УСН — на ОСНО, со всеми его налогами. Перейти на УСН можно, но это отдельное действие: по части 9 статьи 4 уведомление подаётся одновременно с уведомлением об утрате права либо в течение 30 дней после того, как налоговая пришлёт своё. А своё она пришлёт сама: по части 8 статьи 4 у неё есть 10 дней с момента, когда несоответствие обнаружено.
Посчитаем на обороте 4 000 000 ₽ за месяц. На АУСН с объектом «доходы» это 8 % — 320 000 ₽ налога. При утрате права тот же месяц пересчитывается по общему режиму: один только НДС по расчётной ставке 20/120 даёт 666 667 ₽, и это без налога на прибыль или НДФЛ. Разница больше 340 000 ₽ за один месяц — за счёт, который вы открыли «на всякий случай».
Отсюда простое правило: лишние счета закрываются до перехода, а не после. И проверять надо не только расчётные счета, но и корпоративные карты и электронные кошельки — в законе они названы прямо. Порядок и сроки самого перехода разобраны в статье про переход на АУСН: уведомление можно подать и через кабинет, и через уполномоченный банк.
Чтобы не искать расхождения глазами по выписке, удобно держать перед собой сведённые данные площадок: SelSup собирает выручку по отчётам маркетплейсов и показывает удержанную комиссию отдельной строкой — ровно ту сумму, которой банк не видит. Посмотрите на разборе, как это выглядит на вашем ассортименте — покажем на ваших выгрузках, где расходится оборот площадки и приход на счёт.
Как банк размечает операции и почему это надо проверять
Правила разметки ФНС описала в «Методических рекомендациях по разделению безналичных операций» — документ лежит на той же промостранице. Каждой операции банк ставит один из пяти признаков: «Приход», «Возврат прихода», «Расход», «Возврат расхода» и «Неналоговая база». Первые четыре двигают налоговую базу, последний — нет.
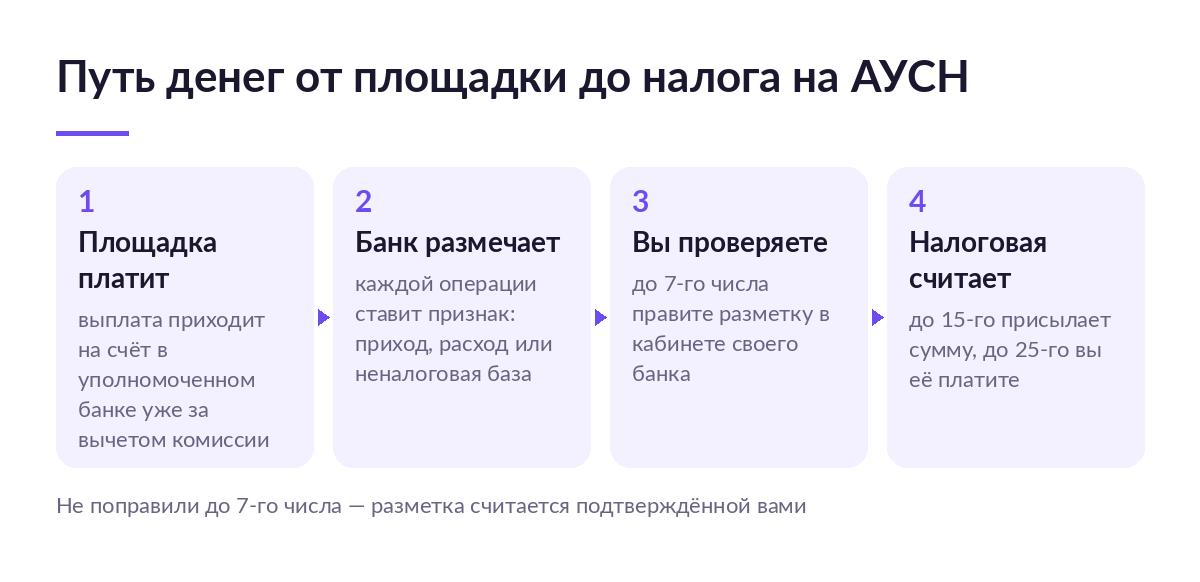
Ключевое — что банк делает, когда информации не хватает. Пункт 3.3 рекомендаций: непонятной входящей операции присваивается «Приход», непонятной исходящей — «Неналоговая база». Асимметрия работает против вас в обе стороны сразу: неопознанное поступление считается доходом, а неопознанный платёж не считается расходом.
Для продавца на объекте «доходы минус расходы» это прямые деньги. Если банк не распознал платежи поставщику и логистике на 200 000 ₽ за месяц, база вырастет на эту сумму, а налог по ставке 20 % — на 40 000 ₽. Проверить и поправить признак можно самому, но только до 7-го числа следующего месяца и в кабинете своего банка, а не в кабинете АУСН. Не поправили — рекомендации прямо говорят, что информация считается подтверждённой вами.
Пропустили срок — не катастрофа, но дольше: обращаться придётся в банк, право на исправление ошибок действует три года, налог за соответствующий период пересчитают. Что именно видно в кабинете и где лежит уведомление о сумме, разобрано в статье про кабинет АУСН, а весь календарь месяца — в материале о том, как считается и платится налог на АУСН.
Что спросить у банка до того, как открыли счёт
- Есть ли он в реестре ФНС именно тем юридическим лицом и ИНН, что указаны в договоре.
- Можно ли менять признак операции в его кабинете и до какого часа 7-го числа.
- Поддерживает ли он кодировку в назначении платежа или ставит галочку в форме платёжки.
- Нет ли у вас уже счёта, корпоративной карты или кошелька в банке вне реестра.
Назначение платежа на АУСН — это налоговый документ
Вот чего нет ни в одной подборке банков, хотя это самое практичное место рекомендаций. Банк опознаёт операции по словам в поле «Назначение платежа». Чтобы платёж поставщику стал расходом, в назначении должно найтись что-то вроде «оплата за», «за товар», «по счёту», «оплата по акту», «транспортные услуги». И там же есть стоп-слова, при которых операция из расчёта выпадает: «займ», «залог», «задаток», «депозит», «возвр», а также сочетание «агентск» и «договор».
Последнее продавцу стоит перечитать дважды. Площадки работают по агентским договорам, и формулировка «по агентскому договору» в назначении платежа — не редкость. Для банка это сигнал не относить операцию к обычной оплате товара.
Второй инструмент — специальная кодировка. Её ставят в конце назначения платежа, отделяя символами «+» с обеих сторон, и для банка она приоритетнее любых ключевых слов.
| Кодировка | Что означает | Когда ставить |
|---|---|---|
| +Б+ | Операция идёт в налоговую базу: приход у входящих, расход у исходящих | Оплата поставщику, логистике, рекламе — всё, что вы считаете расходом |
| +Н+ | Операция в базу не идёт | Покупка для себя, перевод между своими счетами, возврат займа |
| +В+ | Возврат: «возврат прихода» у исходящих, «возврат расхода» у входящих | Вернули деньги покупателю, поставщик вернул вам |
| +Б1500.00+ | В базу идёт только указанная часть суммы, остальное — неналоговая база | Один платёж смешал рабочее и личное |
Пример из самих рекомендаций выглядит так: «Оплата материалов по договору поставки № 16 от 12.08.2022, без НДС +Б+». Две оговорки, без которых совет вредит. Первая: рекомендации не нормативный акт, ФНС сама это оговаривает в пункте 1.5. Вторая: кодировку поддерживает не каждый банк — часть банков вместо неё делает галочку в форме платёжки. Порядок надо уточнить у своего банка, а не считать по умолчанию, что «плюсы» сработают.
Какой счёт выбрать: сравнение вариантов
| Вариант | За что вы платите | Что делает банк | Что будет при сбое |
|---|---|---|---|
| Один счёт в крупном банке из реестра | Обслуживание, эквайринг, переводы по тарифу банка | Размечает все операции, ведёт НДФЛ по сотрудникам, передаёт сведения | Банк ошибся в разметке — правите сами до 7-го числа, дальше только через банк и три года на исправление |
| Счёт в банке площадки: ОЗОН Банк или ВБ Банк | Тариф банка, но короче путь денег от площадки | То же самое; выплата и разметка живут в одном месте | Завязка на одну площадку: при работе на трёх маркетплейсах два прихода всё равно внешние |
| Два счёта в разных банках реестра | Два обслуживания вместо одного | Каждый размечает своё, сведения идут из обоих | Сверять до 7-го числа надо оба кабинета; забыли один — база уехала молча |
| Счёт или карта в банке вне реестра | Ничего не платите — теряете режим | Ничего: он не в обмене с налоговой | Утрата права с 1-го числа месяца и автоматический общий режим |
Что вы получаете и чем за это платите
- Не считаете налог сами — но теряете контроль: считает налоговая по тому, что передал банк, и ваша роль сводится к проверке чужой разметки.
- Не ведёте КУДиР и не сдаёте декларацию — но появляется ежемесячный дедлайн 7-го числа, которого на УСН нет вовсе.
- Выбор из 59 банков — но выбор ограничен реестром, и привычный банк может в него не входить.
- Первичка не собирается в папку — но её роль берёт на себя назначение платежа, а его пишет не всегда ваш сотрудник.
- Банк закрывает часть работы налогового агента по НДФЛ — но зарплату и любые выплаты физлицам придётся проводить безналично: наличные выплаты дохода закон запрещает отдельным пунктом.
Кому такой счёт подходит, а кому нет
Смотреть надо не на размер бизнеса, а на то, как устроены платежи. Подходит, если почти вся выручка приходит от площадок и по эквайрингу, платежи поставщикам идут с расчётного счёта и в назначении пишется человеческий текст, а физлицам вы платите переводом, а не из кассы.
Не подходит вот по каким признакам:
- Наличные выплаты физлицам — грузчикам, водителям, подрядчикам за упаковку. Это прямое основание не применять режим, а не мелкое нарушение.
- Счёт в банке вне реестра, который жалко закрывать — кредитная линия, зарплатный проект, привычный менеджер. Совместить не получится.
- Назначение платежа заполняется как придётся — «оплата по счёту» без номера, «перевод», пустая строка. На АУСН это прямо превращается в лишний налог.
- Некому смотреть выписку до 7-го числа — если сверка операций держится на одном человеке и его отпуске, срок будет пропущен, а разметка станет подтверждённой автоматически.
- Оборот подходит к 60 млн ₽ — тогда важнее не банк, а сам лимит: слетать придётся не из-за счёта.
Последние два пункта — та самая ручная работа, из-за которой продавцы и уходят с режима. Здесь помогает не банк, а сведённые данные: SelSup сопоставляет выплаты площадки с отчётом о продажах, чтобы к 7-му числу вы проверяли не выписку построчно в Excel, а список расхождений.
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Взяли список банков из статьи, а не с сайта ФНС | Готовые списки отстают на полгода: в них 25–26 банков вместо 59, встречаются и неверные даты включения | Сверять по промостранице ФНС в день открытия счёта, искать по ИНН |
| Оставили старый счёт «на всякий случай» | Утрата права с 1-го числа месяца и общий режим задним числом: на обороте 4 млн ₽ это больше 340 000 ₽ разницы за месяц | Закрыть все счета и корпоративные карты вне реестра до перехода |
| Не проверили разметку до 7-го числа | Она считается подтверждённой вами; на «доходах минус расходах» нераспознанные 200 000 ₽ расходов дают 40 000 ₽ лишнего налога | Поставить проверку выписки на 5–6-е число, дать доступ второму человеку |
| Пишете в назначении платежа «перевод» или «оплата по договору» | Банк ставит «Неналоговая база», расход не уменьшает налог | Указывать товар, номер и дату договора или счёта, при возможности добавлять +Б+ |
| Считаете, что комиссию площадки банк увидит сам | Банк видит только сумму, которая пришла на счёт; удержанная комиссия в его данные не попадает | Вносить взаимозачёт в кабинете АУСН: как это делается, разобрано в статье про взаимозачёт с маркетплейсом на АУСН |
Отдельно про сотрудников. Признак операции правится в кабинете банка, а не в кабинете АУСН, поэтому доступ к правке настраивается в банке и его нужно кому-то выдать заранее. Если единственный человек с доступом уходит в отпуск в первую неделю месяца, срок 7-го числа сгорает молча — уведомления о том, что вы что-то не подтвердили, не приходит.
Стоит ли открывать счёт под АУСН
Да, если вы торгуете на одной-двух площадках и весь оборот безналичный. Банк из реестра снимает с вас расчёт налога, а привязка выплат и налогового учёта к одному счёту в банке площадки экономит день-два на прохождении денег.
Скорее да, но частично, если площадок несколько. Счёт в банке маркетплейса закрывает только его выплаты, остальные приходы остаются внешними, и сверять до 7-го числа придётся всё равно всё. Выигрыш есть, но он меньше обещанного.
Нет, если бизнес держится на наличных или на конкретном банке вне реестра. Тогда честнее остаться на УСН и не рисковать пересчётом задним числом — какие вообще есть варианты, разобрано в обзоре налогов продавца на маркетплейсе.
И общее: эксперимент идёт до 31 декабря 2027 года. Что будет после — не решено, так что выбирать банк стоит с расчётом, что через полтора года условия придётся пересматривать. Приходите на разбор учёта: соберём ваш доход по отчётам площадок, покажем удержанные комиссии и сверим их с тем, что пришло на счёт.
Что почитать дальше
- АУСН для продавца маркетплейса — обзор режима целиком: ставки, лимиты, регионы и кому он не подходит.
- Доходы на АУСН — что считать доходом продавца и в каком месяце он возникает.
- Бухгалтерия на маркетплейсах — учёт и проводки, если кроме АУСН нужен полный порядок в цифрах.
Частые вопросы
Сколько счетов можно открыть на АУСН
Сколько угодно: закон количество не ограничивает. Ограничение одно — все счета и корпоративные карты должны быть в банках из реестра ФНС. Но каждый лишний счёт добавляет вам работы: разметку до 7-го числа надо проверять в кабинете каждого банка отдельно.
Что делать, если банк исключат из реестра
Специальной процедуры на этот случай закон не описывает: статья 3 говорит только о том, что реестр ведёт ФНС. Практический вывод — следить за составом реестра самому и держать запасной вариант из числа уполномоченных банков, чтобы не оказаться в ситуации, когда счёт формально перестал подходить под условие режима.
Нужно ли сообщать в налоговую, какой банк я выбрал
Нет. Банк, который ведёт обмен с налоговыми органами, признаётся уполномоченным вами автоматически на весь период применения режима, а сведения о датах начала и окончания налоговая передаёт банку сама. Отдельного уведомления «о выборе банка» в законе нет.
Можно ли не сверять разметку руками каждый месяц
Честный ответ: полностью — нет. Подтверждение операций до 7-го числа делается в кабинете банка, и это ваша ответственность по рекомендациям ФНС. Но сверять построчно всю выписку не обязательно: если доход по отчётам площадок уже сведён, вы смотрите не сотни строк, а десяток расхождений между оборотом площадки и приходом на счёт. Именно это SelSup и собирает — покажем на разборе, как выглядит такая сверка на ваших выгрузках.
Считается ли личный счёт ИП счётом для целей АУСН
Рекомендации ФНС определяют счёт как открытый для операций, связанных с предпринимательской деятельностью, — включая корпоративное электронное средство платежа. Принимать выручку на карту физлица на АУСН и так нельзя: доход должен проходить через кассу или счёт, иначе банк его не разметит, а налоговая не увидит.
Как быстро банк попадает в реестр
По-разному и предсказать нельзя. За 2022–2024 годы добавились 11 организаций, а за десять месяцев с ноября 2025-го — ещё 48. Если вашего банка сейчас нет в реестре, ждать его появления к конкретной дате не стоит: либо он там уже есть, либо счёт надо открывать в другом.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.