Самозанятый продавец упирается в одну из трёх стен: нельзя перепродавать чужой товар, нельзя продавать маркируемый и нельзя заработать больше 2,4 млн ₽ за год. Дальше встаёт вопрос, который в поиске звучит коротко — как открыть ИП самозанятому. Разбираем по тексту 422-ФЗ и разъяснениям ФНС, что происходит со статусом плательщика НПД при регистрации и в какие сроки режим ещё можно сохранить.
Регистрация ИП сама по себе НПД не отменяет. ФНС отвечает прямо: при регистрации физлица предпринимателем статус плательщика НПД не утрачивается. Режим слетает от другого действия — от уведомления о переходе на УСН, поданного вместе с Р21001.
Что меняется после регистрации, а что остаётся прежним
Совмещать статусы закон разрешает с запуска режима: физлицо вправе применять НПД и с регистрацией ИП, и без неё (ч. 6 ст. 2 закона от 27.11.2018 № 422-ФЗ). Получается связка ИП на НПД: запись в ЕГРИП есть, налог считается по прежним ставкам, отчётности нет.
Статус нужен продавцу ради трёх вещей: расчётного счёта — площадки платят предпринимателю, а не на карту физлица (что смотреть в тарифе — в статье о том, нужен ли ИП расчётный счёт); договора с юрлицом; допуска на площадку — маркетплейсы подключают самозанятых с разными оговорками: см. разборы что самозанятому можно продавать на Ozon и что самозанятому можно продавать на Wildberries.
Ограничения при этом не меняются ни одно. Лимит тот же — 2,4 млн ₽ в год. Запреты те же — перепродажа, маркированные и подакцизные товары, работники по трудовым договорам. Взносы за себя не платятся: ИП за период применения НПД плательщиком страховых взносов не признаётся (ч. 11 ст. 2 закона 422-ФЗ). Сам режим — ставки, вычет, уплата — разобран в гайде по самозанятости в 2026 году.
Четыре повода уйти с НПД, и только один из них — деньги
В голове у продавца триггер один — лимит. На маркетплейсе он срабатывает не первым.
- Перепродажа. НПД не применяют лица, перепродающие товары и имущественные права, кроме вещей, которыми пользовались для личных нужд (п. 2 ч. 2 ст. 4 закона 422-ФЗ). На вопрос «закупаю в крупной сети и продаю у себя» ФНС отвечает одним предложением: НПД тут применять нельзя.
- Маркировка. НПД закрыт и для тех, кто продаёт товары, подлежащие обязательной маркировке (п. 1 ч. 2 ст. 4). В перечне «Честного знака» — лёгкая промышленность, обувь, духи, косметика, БАД, детские игрушки. То есть швея, которая шьёт сама и не перепродаёт, всё равно вылетает из режима, как только изделие попадает в маркируемую группу.
- Наём. Работники по трудовым договорам на НПД запрещены (п. 4 ч. 2 ст. 4). Договор ГПХ остаётся — как оформлять, в разборе договора с самозанятым.
- Лимит. 2,4 млн ₽ нарастающим итогом за год. Право теряется со дня превышения, и частичный чек «Мой налог» выставить не даст: со всей суммы, которой пробит лимит, отчитываться придётся по другой системе.
Про лимит есть арифметика, которую упускают. ФНС считает доходом всю сумму поступлений, а комиссию площадки относит к личным расходам, которые на НПД не учитываются. Значит, 2,4 млн ₽ отсчитываются от цены, которую заплатил покупатель, а не от того, что дошло до карты. При комиссии и логистике в 25 % вы упрётесь в потолок, получив на руки около 1,8 млн ₽.
Самое дорогое место — маркировка. Продали маркируемый товар, оставаясь на НПД, — право утрачено со дня сделки. Не подали в течение 20 календарных дней после снятия с учёта уведомление о спецрежиме — оказались на общей системе: НДФЛ с дохода и НДС сверху. Это не штраф, а обычный порядок для того, кто не уведомил вовремя.
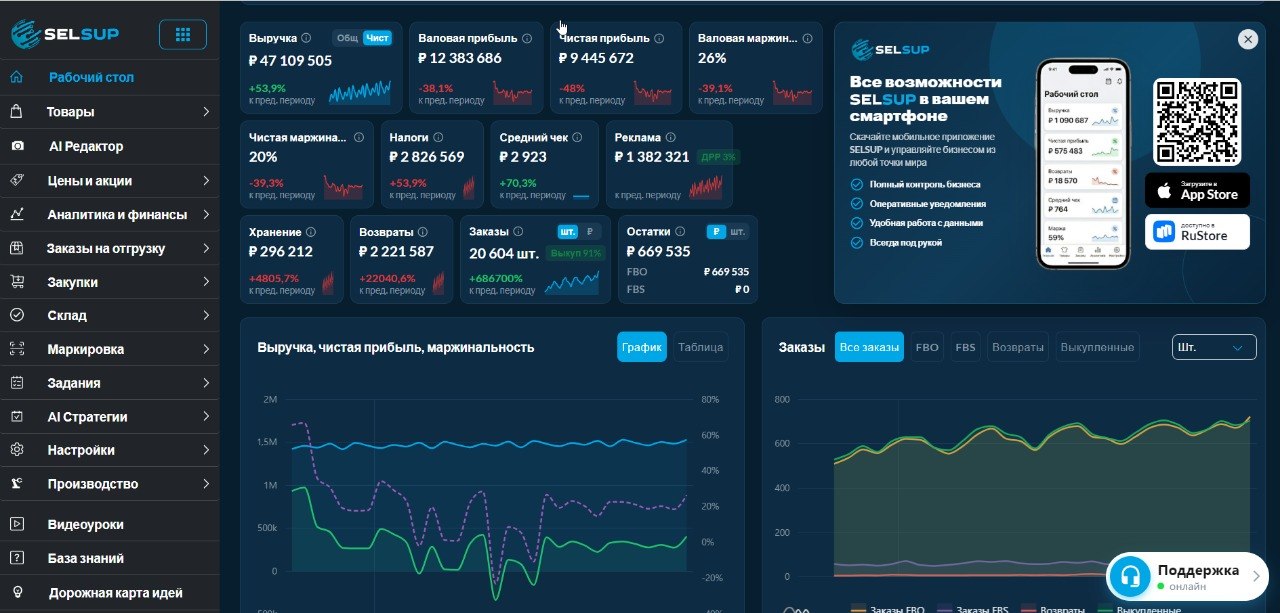
Сверять ассортимент с календарём «Честного знака» руками — работа на вечер. В SelSup признак маркировки виден в карточке рядом с остатком и ценой, поэтому «можно ли мне это продавать» решается до закупки. Посмотреть на разборе, как это устроено, можно за полчаса.
Как зарегистрировать ИП и не потерять режим
Процедура обычная, отличие ровно одно — уведомление о налоговом режиме подавать не надо. Весь порядок описан в статье как открыть ИП: пошаговая инструкция для продавца маркетплейса.
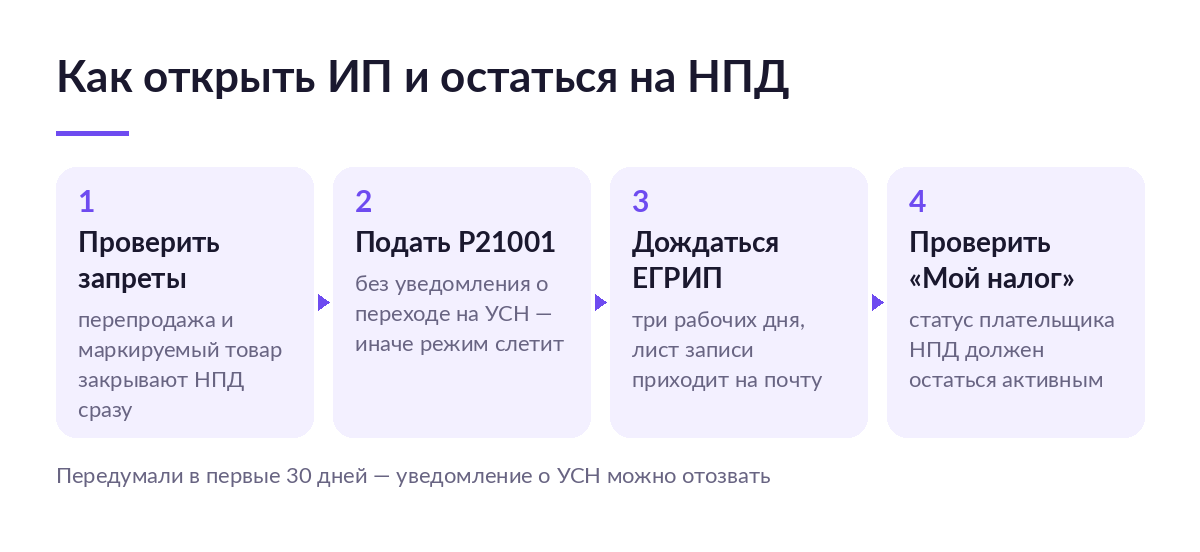
- Проверьте ограничения до подачи. Если товар маркируемый или закупной, ИП на НПД не поможет: режим слетит на первой продаже.
- Подайте Р21001 без уведомления о переходе на УСН. Учётную запись в «Моём налоге» удалять не нужно, сниматься с учёта тоже.
- Дождитесь записи в ЕГРИП. Закон отводит три рабочих дня (ст. 22.1 закона от 08.08.2001 № 129-ФЗ), лист записи приходит на почту.
- Проверьте статус в «Моём налоге». Он должен остаться активным: чеки формируются, ставки прежние.
Одно лишнее уведомление стоит года на НПД. Подали вместе с Р21001 уведомление о переходе на УСН — ФНС считает вас перешедшим на упрощёнку с даты постановки на учёт, и НПД утрачен. Появляются фиксированные взносы за себя (57 390 ₽ за 2026 год, п. 1.2 ст. 430 НК, за неполный год — пропорционально месяцам), декларация и касса. Откатить можно: не позднее 30 календарных дней с даты постановки на учёт направьте в инспекцию обращение в произвольной форме об отказе от УСН — уведомление аннулируют, НПД продолжит действовать.
Три окна, в которых можно сменить режим
Здесь ошибаются чаще всего: сроки для добровольного ухода и для вынужденного разные. Добровольно отказаться от НПД и тут же сесть на УСН посреди года нельзя. ФНС отвечает буквально: при добровольном отказе предприниматель вправе перейти на УСН, ЕСХН или АУСН только со следующего года. Исключений два.
В каком вы окне, определяют дата регистрации ИП и причина ухода с НПД:
- Меньше 30 дней с регистрации ИП — уведомляете о переходе на УСН, она работает с даты постановки на учёт.
- Больше 30 дней, уход добровольный — только со следующего года, уведомление до 31 декабря.
- Право утрачено — 20 календарных дней с даты снятия с учёта.
| Ситуация | Срок подачи уведомления | С какой даты работает новый режим | Что будет, если опоздать |
|---|---|---|---|
| ИП зарегистрировали меньше 30 дней назад | 30 календарных дней с даты регистрации | С даты постановки на учёт | Остаётесь на НПД до конца года |
| Уходите добровольно, ИП старше 30 дней | До 31 декабря | С 1 января следующего года | Ещё год на НПД с ограничениями |
| Утратили право: лимит, маркировка, работник в штате | 20 календарных дней с даты снятия с учёта | С даты снятия с учёта | Общая система: НДФЛ и НДС до конца года |
Форма уведомления в 2026 году изменилась. Отдельного бланка «в связи с утратой права на НПД» больше нет: с 30 июля 2026 года действует одна форма по УСН, КНД 1154004 (приказ ФНС от 30.04.2026 № ЕД-1-3/285@, Минюст 29.06.2026). Ситуация выбирается кодом основания в подразделе 1.1: код 2 — для только что зарегистрированного ИП и для того, кто на дату утраты права ИП ещё не был, код 4 — для ИП, который переходит с даты снятия с учёта. Подача — в разборе уведомления о переходе на УСН при регистрации ИП.
Три состояния и чем они отличаются на практике
Это не про выбор формы бизнеса — на тот вопрос отвечает разбор самозанятости, ИП и ООО для маркетплейсов. Здесь три точки одного маршрута.
| Что сравниваем | Самозанятый без ИП | ИП на НПД | ИП после ухода с НПД |
|---|---|---|---|
| За что платите | Только налог с поступлений | Только налог с поступлений | Налог плюс взносы за себя, 57 390 ₽ за 2026 год |
| Расчётный счёт | Не открыть, деньги на карту | Открывается | Открывается |
| Касса | Не нужна, чек из «Моего налога» | Не нужна, чек из «Моего налога» | Нужна, если нет освобождения |
| Пенсионный стаж | Не идёт | Не идёт | Год за фиксированный взнос |
| Что будет при сбое на стороне площадки | Комиссию удержали — лимит всё равно считается от полной цены | То же, плюс запись в ЕГРИП надо закрывать отдельно | Взносы начисляются, даже если продаж не было |
Строка про стаж стоит отдельного взгляда: цифра там неочевидная.
Цифры с сайта Социального фонда: обязательный совокупный взнос предпринимателя за 2026 год — 57 390 ₽ и 0,701 пенсионного коэффициента, а минимальный добровольный взнос плательщика НПД считается как МРОТ × 22 % × 12 и даёт тот же год стажа за 71 525,52 ₽. Год стажа обходится плательщику НПД на 14 135,52 ₽ дороже, чем обычному ИП. Там же с 2026 года появилось добровольное страхование на случай болезни — 1 344 или 1 920 ₽ в месяц, выплата после шести месяцев уплаты.
Что получаете и чем за это платите
- Получаете счёт и договоры с юрлицами — платите тем, что запись в ЕГРИП придётся закрывать отдельной процедурой.
- Сохраняете ставки НПД и ноль взносов — платите стажем: пенсия за эти годы не формируется.
- Остаётесь без кассы и деклараций — платите тем, что каждый чек выбивается руками в «Моём налоге».
- Проходите допуск туда, где физлицо не принимают — платите потолком в 2,4 млн ₽ от цены покупателя.
Кому ИП на НПД подходит, а кому нет
Подходит, если вы делаете товар сами и он не попадает в маркируемые группы: свечи, керамика, мебель на заказ, полиграфия. Подходит, если оборот не дотягивает до 2,4 млн ₽ и людей в штат вы не берёте. Не подходит по операционным признакам, а не по размеру бизнеса:
- Ассортимент закупной. Даже одна позиция с оптовой базы — перепродажа, и режим утрачен со дня продажи.
- Есть маркируемая группа. Одежда, обувь, косметика, БАД, игрушки — режим закрыт, даже если шьёте и варите сами.
- Остатки и цены живут в Excel по каждой площадке отдельно. Сумму нарастающим итогом вы так не видите и лимит проскочите молча.
- Некому собирать заказы, кроме вас. Сборщика по трудовому договору на НПД нанять нельзя, а десятки заказов в день руками не тянутся.
Последние два признака снимаются инструментом, а не сменой режима: SelSup складывает выручку по всем площадкам в одну строку, и расстояние до 2,4 млн ₽ видно числом, а не догадкой.
Частые ошибки
- Подали уведомление о УСН «на всякий случай». НПД теряется с даты постановки на учёт, приходят взносы 57 390 ₽. Что делать: в первые 30 дней направить в инспекцию обращение об отказе от УСН.
- Снялись с учёта, а потом пошли регистрировать ИП. В разрыве между двумя действиями доход облагается НДФЛ как у физлица. Что делать: регистрировать ИП заранее, до превышения лимита.
- Считали лимит по деньгам на карте. Чек на очередную продажу приложение не даст выставить. Что делать: считать по цене для покупателя, комиссию не вычитать.
- Пропустили 20 дней после утраты права. Общая система до конца года: НДФЛ и НДС. Что делать: подать уведомление КНД 1154004 сразу после снятия с учёта, код основания — 4.
- Купили кассу «как положено предпринимателю». Лишние расходы: обязанности применять кассу у плательщика НПД нет. Что делать: сверяться с разбором онлайн-кассы для ИП.
Так стоит ли открывать ИП
Скорее да, если вы производите сами и упёрлись в допуск. Площадка или заказчик требуют статус — регистрируйте ИП и оставайтесь на НПД.
Скорее да, но частично, если товар пока свой, а планы — закупать. ИП открывайте сейчас, а режим меняйте в первые 30 дней: это единственное окно, где УСН включается с даты постановки на учёт, а не с января.
Скорее нет, если ассортимент уже закупной или маркируемый. ИП на НПД тут не решение, а отсрочка на одну продажу: уходить надо сразу на другой режим. Есть и вариант с автоматическим расчётом — кому он подходит, объясняет разбор АУСН для селлера маркетплейса, а первые недели собраны в чек-листе что делать после регистрации ИП.
Смена статуса не отменяет главного: заказы, остатки и коды маркировки всё так же нужно вести, и на двух площадках в Excel это уже не складывается. Посмотрите, из чего состоит SelSup, прежде чем решать, что автоматизировать первым.
Частые вопросы
Надо ли закрывать самозанятость, чтобы открыть ИП?
Нет. Учётную запись в «Моём налоге» удалять не нужно и сниматься с учёта тоже: ФНС подтверждает, что при регистрации предпринимателем статус плательщика НПД сохраняется.
Можно ли вернуться на НПД, если слетел из-за лимита?
Да, с 1 января следующего года: лимит считается за календарный год. Повторно встать на учёт можно, если нет неисполненной обязанности по налогам, пеням и штрафам (ч. 11 ст. 5 закона 422-ФЗ).
Нужна ли электронная подпись, чтобы подать Р21001?
При подаче через сервис ФНС или «Госуслуги» — да; в МФЦ и у нотариуса подпись оформляет принимающая сторона. Какая нужна, разобрано в статье об электронной подписи для ИП.
Можно ли не считать лимит и маркировку руками?
Можно: всё считается из данных, которые и так лежат в кабинетах. SelSup собирает продажи по площадкам в одну выручку и показывает признак маркировки в карточке, поэтому приближение к 2,4 млн ₽ видно заранее, а не когда чек уже не выставился. Разбор на вашем ассортименте занимает полчаса.
Идёт ли у ИП на НПД пенсионный стаж?
Не идёт: за период применения НПД предприниматель плательщиком страховых взносов не признаётся. Стаж докупается через Социальный фонд — минимум 71 525,52 ₽ за полный 2026 год.
Что почитать дальше
- Как открыть ИП: пошаговая инструкция для продавца маркетплейса — документы, способы подачи, сроки и пошлина.
- Самозанятость, ИП или ООО для маркетплейсов — если вы ещё выбираете форму, а не режим внутри неё.
- Самозанятый на Wildberries: что можно продавать — какие категории площадка открывает плательщику НПД.
- Что делать после регистрации ИП: шаги до первой продажи — чек-лист первых недель.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.