Полгода назад половину изменений 2026 года можно было пересказывать словами «если документ примут». Сейчас так уже не получится: 1 сентября 2026 года вступили в силу сразу три вещи, которые меняют ежедневную работу продавца — новые Правила продажи товаров, обязательные электронные накладные на перевозку и очередная волна маркировки. До 1 октября остаётся ещё один слой. Разбираем по порядку: что наступило, что сдвинулось и что из обещанного в итоговые документы так и не попало.
Коротко Постановление Правительства РФ от 30.05.2026 № 657 действует с 1 сентября 2026 года и полностью заменило Правила продажи 2020 года. Порог дохода, после которого на УСН платят НДС, — 20 млн ₽, и порогов в статье 145 НК два: по доходу за прошлый год он держится по 2028 год, по доходу с начала текущего — по 2029-й. Ступени 15 и 10 млн ₽ не отменены, их сдвинули на год. Перевозочные документы с 1 сентября только электронные. Закон о платформенной экономике включается 1 октября.
Календарь: что уже наступило, а что впереди
Сдвиг разложен по датам, и половина его уже позади.
- 1 января порог дохода для освобождения от НДС на упрощёнке снижен с 60 до 20 млн ₽
- 1 марта запущен реестр экспедиторов на платформе «ГосЛог», на подачу заявления — 60 дней
- 4 июля подписан Федеральный закон № 228-ФЗ: ступени порога НДС сдвинуты на год, 20 млн ₽ держится дольше
- 1 августа обязательная маркировка мясных изделий для производителей и импортёров
- 1 сентября новые Правила продажи товаров, электронные перевозочные документы, маркировка макарон, мёда и мюсли, розничное выбытие бакалеи и детских игрушек
- 1 октября закон о платформенной экономике, маркировка колбасных изделий и товаров личной гигиены, разрешительный режим на кассах для моторных масел
- 1 декабря мука и крупы, запрет оборота немаркированной радиоэлектроники, конец маркировки остатков четвёртой волны легпрома
Правила продажи товаров: постановление № 657 больше не проект
Прежняя версия этой статьи описывала новые Правила торговли как проект Минпромторга — «если документ будет принят». Документ принят: постановление Правительства РФ от 30.05.2026 № 657 действует с 1 сентября 2026 года и рассчитано до 1 сентября 2032 года. Оно утвердило Правила продажи товаров по договору розничной купли-продажи и два перечня, а постановление № 2463 от 31.12.2020 признано утратившим силу целиком — вместе с Правилами и обоими перечнями.
Пункт 1 Правил прямо распространяет их и на дистанционную продажу, и на отношения владельцев агрегаторов с покупателями. То есть это не абстрактная розница, а прямо про карточку на маркетплейсе. Четыре пункта, которые придётся сверить с кабинетом:
- Пункт 17: подтверждение заказа обязано содержать номер заказа или другой способ идентификации, по которому покупатель может поднять условия договора.
- Пункт 22: реквизиты продавца публикуются на странице товара. Для юрлица — полное наименование, ОГРН, адрес и место нахождения, почта и (или) телефон. Для ИП — ФИО, ОГРНИП, почта и (или) телефон. При продаже через агрегатора эти сведения размещает агрегатор.
- Пункт 24: форма и способы подачи претензии доводятся до покупателя. В претензии с требованием вернуть деньги покупатель указывает номер заказа и (или) свои телефон и почту плюс реквизиты счёта. Претензия к продавцу, зарегистрированному за пределами России, идёт только через сайт агрегатора.
- Пункт 26: расходы на возврат денег за товар ненадлежащего качества несёт продавец. В остальных случаях распределение определяется офертой — и это стоит перечитать в оферте своей площадки.
Пункт 5 задаёт то, чем чаще всего пренебрегают: ответ на претензию направляется в письменной или электронной форме именно по тому адресу, который покупатель указал в претензии, и в сроки, установленные законом о защите прав потребителей для соответствующего требования. Не «когда дойдут руки» и не в чат площадки, если человек написал на почту. Постановление разобрано отдельно — что обязан продавец по новым Правилам продажи товаров, по пунктам и с перечнями.
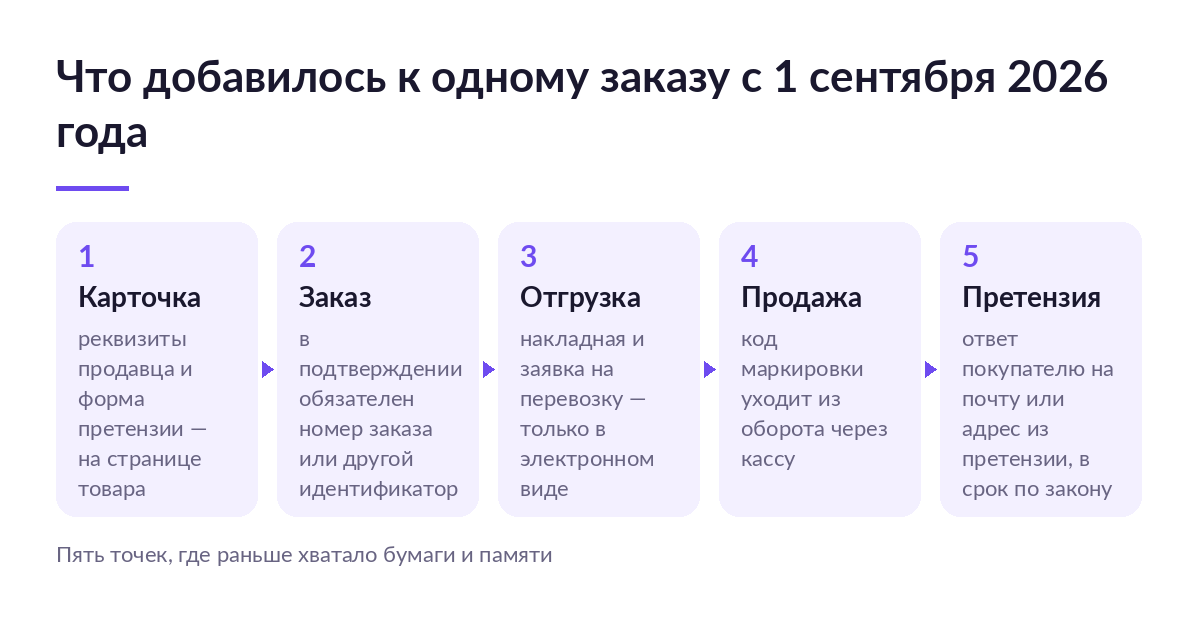
Самое дорогое здесь — не штраф, а срок. Пропущенный срок ответа на претензию переводит спор в плоскость неустойки и штрафа по закону о защите прав потребителей, где счёт идёт от цены товара, а не от фиксированной суммы. Найти письмо покупателя в трёх почтовых ящиках и двух чатах — обычная история, когда заказы и переписка живут в разных местах.
Ровно эту работу учётная система и снимает: заказ, его идентификатор, документы отгрузки и переписка по претензии лежат в одной карточке, и срок ответа считается от даты обращения, а не от того, когда письмо заметили. Посмотреть, как это выглядит на своих заказах, можно на демонстрации — без установки, на ваших данных.
Налоги: два порога НДС и ступени, которые никуда не делись
С 1 января 2026 года порог дохода, после которого продавец на упрощёнке становится плательщиком НДС, снижен с 60 до 20 млн ₽. Дальше по тексту статьи 145 Налогового кодекса шли ступени вниз — 15 и 10 млн ₽. Федеральный закон от 04.07.2026 № 228-ФЗ сдвинул эти ступени на год вперёд, но не отменил их. Утверждение «лестницу 20/15/10 отменили» встречается часто, и оно неверно: оба значения по-прежнему стоят в кодексе, просто наступают позже.
Вторая половина путаницы — в том, что порогов в статье 145 не один, а два, и считаются они от разных периодов. Ходовая формула «20 млн ₽ по 2029 год включительно» верна только для второго из них.
| Какой доход считаете | Норма | Порог по годам | Что происходит при превышении |
|---|---|---|---|
| За прошлый календарный год | Пункт 1 статьи 145 НК РФ | 20 млн ₽ за 2025–2028 годы, 15 млн ₽ за 2029 год, 10 млн ₽ за 2030-й и далее | Освобождения на следующий год нет: НДС считаете с 1 января |
| С начала текущего года | Пункт 5 статьи 145 НК РФ | 20 млн ₽ за 2026–2029 годы, 15 млн ₽ за 2030 год, 10 млн ₽ за 2031-й и далее | Обязанности плательщика начинаются с 1-го числа месяца, следующего за месяцем превышения |
…сумма доходов… не превысила в совокупности: 20 миллионов рублей за 2025–2028 годы, 15 миллионов рублей за 2029 год, 10 миллионов рублей за 2030 год и последующие годы
Пункт 1 статьи 145 НК РФ в редакции от 04.08.2026
На календаре это читается так. Доход за 2026 год не больше 20 млн ₽ — весь 2027 год работаете без НДС. Перевалили за 20 млн ₽ в середине 2026-го, скажем в августе, — плательщиком становитесь с 1 сентября, а не задним числом с января. Первая настоящая ступень вниз — доход за 2029 год, там уже 15 млн ₽, и она определяет 2030-й. До поправки эти ступени стояли на год ближе.
Цена ошибки здесь считается в лоб. Продавец с оборотом 3 млн ₽ в месяц переваливает за 20 млн ₽ в июле и с 1 августа становится плательщиком: на оставшиеся пять месяцев это 15 млн ₽ оборота — 750 000 ₽ налога по ставке 5 % и 3,3 млн ₽ по ставке 22 %. Заметить превышение только в декабре и пересчитывать налог с августа задним числом — та самая ситуация, ради которой доход по всем площадкам считают в одном месте, а не складывают отчёты руками. Ставки при превышении порога такие:
| Вариант | Ставка | Вычет входящего НДС | За что вы платите | Что будет при сбое |
|---|---|---|---|---|
| Специальные ставки | 5 %, при росте дохода 7 % | Не применяется | Простой учёт, меньше документов | Закупка с НДС дорожает: входящий налог оседает в себестоимости и съедает маржу |
| Общие ставки | 22 %, для отдельных товаров 10 % и 0 % | Применяется в полном объёме | Возврат входящего НДС по закупкам | Полноценный учёт счетов-фактур; пропущенный документ поставщика — потерянный вычет |
Выбор считается по структуре закупки, а не по размеру бизнеса: чем выше доля товара, купленного с НДС, тем выгоднее общая ставка. Мы разбирали как вести УСН и НДС одновременно и что считать доходом при УСН на маркетплейсе — вторая тема важнее, чем кажется: доходом признаётся вся цена продажи, а не сумма, пришедшая на счёт после удержания комиссии, и на пороге 20 млн ₽ эта разница решает, стали вы плательщиком НДС или нет.
Маркировка: этапы 1 сентября и 1 октября
Про маркировку продавцы на встречах говорят чаще, чем про штрафы и комиссии вместе взятые, и повод понятен: каждая дата — это новая товарная группа, которую нельзя продать без кода.
| Дата | Товарная группа | Что именно наступает |
|---|---|---|
| 1 сентября 2026 | Макароны, мёд, мюсли, картофель быстрого приготовления | Обязательная маркировка для производителей и импортёров |
| 1 сентября 2026 | Бакалея | Передача сведений о выбытии при продаже в розницу, объёмно-сортовой учёт по ЭДО |
| 1 сентября 2026 | Детские игрушки | Конец маркировки остатков и запрет оборота без кода |
| 1 сентября 2026 | Косметика, бытовая химия, средства гигиены | Обязательная регистрация всех участников оборота в системе |
| 1 сентября 2026 | Молочная продукция | Маркировка творожных сырков и десертов на молочной основе |
| 1 октября 2026 | Хозяйственные и санитарно-гигиенические изделия, туалетные принадлежности | Маркировка становится обязательной |
| 1 октября 2026 | Мясные изделия | Обязательная маркировка колбасных изделий, а также для К(Ф)Х и СПК |
| 1 октября 2026 | Консервированные продукты | Передача сведений о выбытии и объёмно-сортовой учёт |
| 1 октября 2026 | Моторные масла | Разрешительный режим на кассах, онлайн и офлайн |
Три цифры, которые до сих пор гуляют по обзорам, стоит поправить. Сладости зашли не одной датой, а тремя: сахаристые кондитерские изделия с 1 марта, хлебобулочные и торты с 1 мая, шоколад, драже, карамель и жевательная резинка с 1 июля. Чай и кофе тоже разведены: чай и чайные напитки с 1 апреля, кофе и цикорий с 1 июня. Стройматериалы маркируются с 1 октября 2025 года, а 1 мая 2026-го наступил запрет поставки немаркированной продукции — это разные события, и путать их дорого.
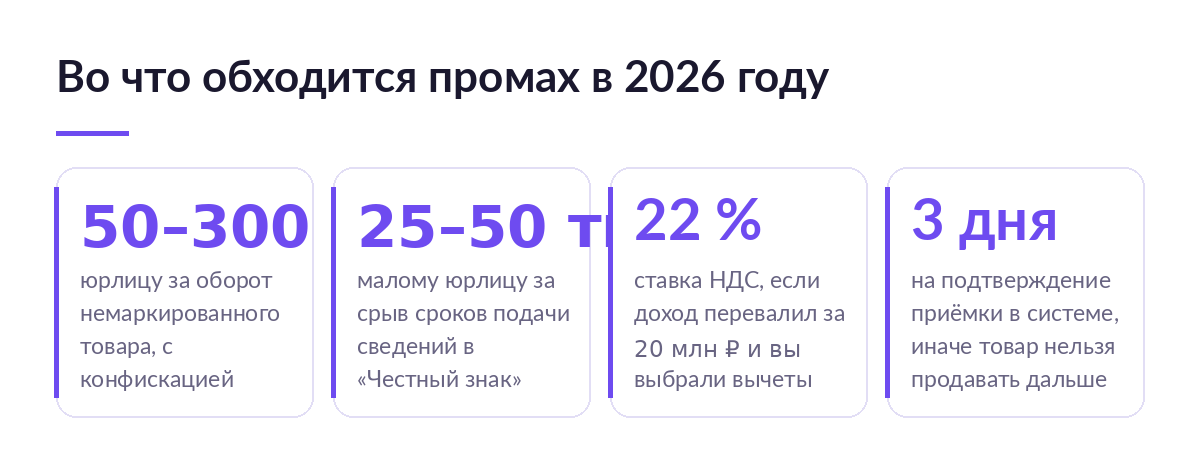
За оборот товара без кода маркировки юрлицу грозит от 50 000 до 300 000 ₽ с конфискацией партии, должностному лицу — от 5 000 до 10 000 ₽. За непредставление сведений или срыв сроков подачи в систему малому юрлицу — от 25 000 до 50 000 ₽, среднему и крупному — от 50 000 до 100 000 ₽. Отдельная ловушка: на подтверждение приёмки в системе даётся три дня, и до подтверждения товар нельзя передавать дальше.
Подробнее — в разборах штрафов за отсутствие маркировки «Честный знак» и маркировки санитарно-гигиенических товаров с 1 сентября. Описать товар и завести карточку в Национальном каталоге стоит заранее: без корректных атрибутов код просто не закажется.
Перевозочные документы: с 1 сентября только электронные
Изменение, которое обзоры почти не заметили, а отгрузок оно касается ежедневно. С 1 сентября 2026 года транспортные накладные, заказы и заявки на перевозку грузов автомобильным транспортом, а также экспедиторские документы оформляются только в электронном виде — по Федеральному закону от 07.06.2025 № 140-ФЗ. Документы уходят в государственную систему электронных перевозочных документов; случаи, когда бумага сохраняется, определяет Правительство.
Второй слой того же закона включился раньше: с 1 марта 2026 года работает реестр экспедиторов на платформе «ГосЛог», и компания без регистрации теряет право оказывать услуги. Если поставку на склад площадки везёт наёмный перевозчик, проверять его статус придётся вам.
Маршрут одной отгрузки по новым правилам:
- формируете заявку на перевозку в электронном виде и подписываете;
- перевозчик подписывает электронную транспортную накладную, документ уходит в государственную систему;
- в УПД на передачу товара указываете коды маркировки и идентификатор перевозочного документа;
- принимающая сторона подтверждает приёмку в «Честном знаке» — на это три дня;
- при продаже код выбывает из оборота через кассу.
Что здесь ломается на практике: коды в УПД и коды на коробах расходятся, если этикетки печатались из одного файла, а отгрузка собиралась по другому. Мы писали, что делать продавцу маркетплейса с электронной транспортной накладной, — там пошагово про подключение и про то, кто подписывает документ на стороне склада.
Платформенная экономика: 1 октября 2026
Федеральный закон от 31.07.2025 № 289-ФЗ вступает в силу 1 октября 2026 года и впервые описывает отношения площадки и продавца отдельным правовым режимом: реестр посреднических цифровых платформ, обязательный состав договора, сроки уведомления об изменении условий, запрет менять комиссию задним числом, досудебный порядок рассмотрения жалоб продавца, ежемесячная передача сведений об оборотах в налоговую.
Тема большая, и мы разобрали её отдельно: что закон о платформенной экономике меняет для продавцов, какие штрафы появляются с 1 октября и как устроен запрет на скидку за счёт продавца. Здесь важно не перепутать периметры: 289-ФЗ регулирует отношения площадки с продавцом, а постановление № 657 — отношения продавца и агрегатора с покупателем. Это два разных документа про две разные пары.
Три способа тянуть всё это хозяйство
| Как ведётся | За что вы платите | Где узкое место | Что будет при сбое на стороне площадки |
|---|---|---|---|
| Excel и кабинеты по отдельности | Ничего, кроме своего времени | Коды, остатки и сроки живут в разных файлах; сверка руками | Отчёт площадки разошёлся с вашим файлом — расхождение находится через месяц, когда декларация уже сдана |
| Кабинеты площадок плюс «Честный знак» напрямую | Тоже ничего, но каждый шаг вручную | Заказ кодов, отчёт о нанесении, УПД, вывод из оборота — пять входов в разные системы | Площадка меняет формат выгрузки, и связка между заказом и кодом рвётся молча |
| Учётная система над кабинетами | Подписка и время на первичную настройку | Настроить справочники и права сотрудников на старте | Расхождение видно в тот же день: система сверяет заказ, код и документ и показывает, где именно разъехалось |
Excel не плохой инструмент: в нём многие начинали, и до определённого объёма он честно работает. Вопрос в том, на каком количестве заказов ручная сверка перестаёт успевать за календарём: пять новых дат за два месяца — это пять поводов что-нибудь перепутать.
Плюсы и минусы новых правил для продавца
- Порог НДС предсказуем на ближайшие годы — но ступени вниз остались в кодексе, а пересчитывать цены придётся уже тем, кто в 2026-м перевалил за 20 млн ₽: ставка 22 % или 5 % меняет юнит-экономику всего ассортимента.
- Правила продажи наконец описали маркетплейс прямо — но обязанностей у продавца стало больше: идентификатор заказа, реквизиты в карточке, форма претензии, срок ответа.
- Электронные накладные убирают пачку бумаги — но требуют подписи и подключения к системе, а на складе это чаще всего один человек с одной подписью.
- Маркировка обеляет рынок и убирает часть контрафакта — но платит за это каждый участник оборота временем на заказ кодов, отчёты и сверку остатков.
- Закон о платформенной экономике ограничивает произвол площадок — но делает обороты полностью прозрачными для налоговой, и расхождение отчёта площадки с декларацией становится автоматическим поводом для вопросов.
Кого изменения задевают сильнее, а кого почти нет
Сильнее всего — тех, у кого совпали три признака: маркируемый товар, доход около 20 млн ₽ и отгрузки наёмным перевозчиком. У такого продавца в сентябре и октябре меняется сразу и налог, и документооборот, и порядок работы с кодами.
Заметно меньше — если вы продаёте немаркируемый товар, возите своим транспортом и держитесь ниже порога по доходу. Тогда из всего перечисленного вас касаются только Правила продажи: реквизиты в карточке, идентификатор заказа и срок ответа на претензию. Это день работы, а не перестройка процессов.
Почти никак — самозанятым с товаром собственного производства: лимит 2,4 млн ₽ и ставки 4 % и 6 % не изменились. Но сведения об их оборотах площадка тоже будет передавать в налоговую, а перепродажу чужого товара режим по-прежнему не допускает.
Частые ошибки
- Считать доходом сумму, пришедшую на счёт. Чем оборачивается: порог 20 млн ₽ проходится незаметно, НДС не платится, дальше доначисление с пенями и штраф 20 % от неуплаченного налога. Что делать: считать доход по полной цене продажи, комиссию учитывать отдельным расходом.
- Тянуть с подтверждением приёмки в «Честном знаке». Чем оборачивается: товар формально нельзя передавать дальше, а за срыв срока подачи сведений малому юрлицу от 25 000 до 50 000 ₽. Что делать: подтверждать документы в течение трёх дней и держать приёмку на одном ответственном.
- Отвечать на претензию в чат площадки, когда покупатель написал на почту. Чем оборачивается: формально ответ не направлен по адресу из претензии, срок считается пропущенным. Что делать: отвечать туда, куда указал покупатель, и фиксировать дату.
- Возить поставку по бумажной накладной после 1 сентября. Чем оборачивается: документ не попадает в государственную систему, и подтвердить перевозку при проверке или споре нечем. Что делать: подключить транспортный ЭДО и проверить, что перевозчик есть в реестре экспедиторов.
- Ориентироваться на прошлогодний обзор. Чем оборачивается: считаете порог по ступени, которую сдвинули, или готовитесь к правилам, которые уже действуют месяц. Что делать: сверять дату публикации источника и редакцию акта.
Чего в итоговых документах не оказалось
Это тот раздел, которого нет ни у кого в выдаче, а он самый практичный: из проекта новых Правил в подписанный текст попало не всё. Мы сверили итоговую редакцию постановления № 657 по тексту акта — и вот чего в нём нет ни одного упоминания.
Все четыре пункта обсуждались как будущая норма, и весной 2026 года их добросовестно пересказывали обзоры — в том числе прошлая версия этой статьи. В действующей редакции их нет. Готовиться к видеоконференции с покупателем на проверке качества не нужно; обязанность выводить сертификат из реестра Росаккредитации в карточку из этих Правил тоже не следует.
Обратная история — с налогами: ступени 15 и 10 млн ₽ из статьи 145 никто не убирал, их сдвинули на год. Пересказ «лестницу отменили» встречается чаще самой нормы, и на нём легко построить неверный расчёт на 2029 и 2030 годы. Третье частое расхождение: новые Правила продажи до сих пор называют проектом со сроком «ожидается в 2027 году», хотя они действуют с 1 сентября 2026-го. Вывод общий: сверять стоит текст акта на дату, а не пересказ.
И ещё одно, что показывает, насколько живой этот акт: действие абзаца первого пункта 74 Правил приостановлено до 30 июня 2027 года постановлением от 29.08.2026 № 1112. Пункт про топливо на АЗС, для маркетплейса не тема, но вывод общий — редакцию стоит сверять на дату, а не на память.
Стоит ли перестраивать работу прямо сейчас
Да, если торгуете маркируемым товаром. Сентябрь и октябрь дают четыре новые точки контроля, и все они про сроки: заказ кодов, отчёт о нанесении, подтверждение приёмки за три дня, выбытие через кассу. Ручная схема здесь ломается первой.
Скорее да, но частично, если доход близок к 20 млн ₽. Перестраивать процессы целиком не нужно, а вот пересчитать юнит-экономику под ставку НДС и решить между 5 % и 22 % придётся до конца года — иначе решение примут за вас цифры в декларации.
Нет, если товар немаркируемый и объём небольшой. Хватит правки карточки под пункт 22 и заведённого правила отвечать на претензии по адресу из обращения. Возвращаться к теме имеет смысл ближе к 1 октября — из-за 289-ФЗ.
Если хочется посмотреть, как заказы, коды маркировки, документы отгрузки и сроки ответа собираются в одном месте, запишитесь на разбор: покажем на вашем ассортименте и вашей схеме работы, без общих слов про автоматизацию.
Что почитать дальше
- Потребительский экстремизм под контролем — разбор закона № 500-ФЗ: когда продавца освобождают от половины штрафа и как считается предельная неустойка.
- Вывод медизделий и СИЗ из оборота — если торгуете этими группами: как связаны касса, разрешительный режим и выбытие кода.
- Налоги на Wildberries — как продавцу считать и платить, с примерами по отчётам площадки.
- Маркировка одежды — перечень товаров и сроки четвёртой волны, у которой 1 декабря 2026 года закрывается маркировка остатков.
Частые вопросы
Правила продажи товаров 2020 года ещё действуют?
Нет. Постановление № 2463 от 31.12.2020 признано утратившим силу вместе с Правилами и обоими перечнями. С 1 сентября 2026 года действует постановление № 657 от 30.05.2026, оно рассчитано до 1 сентября 2032 года.
Порог 20 млн ₽ по НДС снизится в 2027 году?
Нет. По пункту 1 статьи 145 НК РФ порог 20 млн ₽ действует по доходу за 2025–2028 годы, по пункту 5 — по доходу с начала 2026–2029 годов. Но ступени 15 и 10 млн ₽ из кодекса не убирали: 15 млн ₽ считается по доходу за 2029 год, 10 млн ₽ — за 2030-й и последующие. Закон от 04.07.2026 № 228-ФЗ сдвинул их на год, а не отменил.
Что обязательно указывать в карточке товара с 1 сентября?
По пункту 22 Правил — полное наименование, ОГРН, адрес и место нахождения, почту и (или) телефон для юрлица; ФИО, ОГРНИП, почту и (или) телефон для ИП. При продаже через маркетплейс эти сведения размещает владелец агрегатора, но за их достоверность отвечаете вы.
Можно ли не делать это руками?
Часть — да. Заказ кодов, привязка кода к сборочному заданию, УПД с кодами, вывод из оборота через кассу и контроль трёхдневного срока приёмки закрываются учётной системой: продавец подтверждает действие, а не вбивает данные в пять разных кабинетов. Пересчёт юнит-экономики под новую ставку НДС по всему ассортименту тоже считается разом, а не по одной карточке. Решения за вас система не принимает — выбор ставки, оферты и схемы работы остаётся на вас. Посмотреть на демонстрации, что именно снимается, а что остаётся ручным, можно за полчаса.
Кто отвечает за ответ на претензию — площадка или продавец?
Отвечает продавец. Владелец агрегатора по пункту 24 Правил доводит до покупателя форму и способы подачи претензии передаёт её продавцу и возвращает покупателю ответ — через свой сайт или на почту продавца. Исключение — продавец, зарегистрированный за пределами России: к нему претензия идёт только через сайт агрегатора.
Нужна ли электронная накладная, если везу поставку сам?
Требование по закону № 140-ФЗ касается перевозочных документов при перевозке грузов автомобильным транспортом и экспедиторских документов. Если перевозку выполняет транспортная компания или экспедитор, документы с 1 сентября 2026 года оформляются в электронном виде, а перевозчик должен быть в реестре экспедиторов. Случаи, когда допустима бумага, определяет Правительство — их стоит сверять по действующей редакции.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.