Продавец, который возит мониторы, холодильники или детские коляски, рано или поздно доходит до вопроса: что будет, если РНПТ в документе не оказалось или отчёт об операциях не сдан. Часто встречается готовая таблица штрафов от 1 000 до 100 000 ₽ со ссылками на статьи КоАП. Этих статей в кодексе нет.
Отдельного состава за нарушение прослеживаемости в КоАП нет. Глава 15 заканчивается статьёй 15.49 про казначейское сопровождение, следующий документ — уже глава 16 про таможенное дело. Статус ответственности одним словом: в проекте. Заявленная дата запуска, 1 января 2026 года, прошла, а закона по-прежнему нет.
Статус: ответственность в проекте, а не «введена с»
Проверяется за минуту. В действующей редакции КоАП (от 30.12.2001 № 195-ФЗ, редакция от 26.07.2026) последняя статья главы 15 — 15.49. Она введена законом от 28.12.2025 № 506-ФЗ и посвящена сроку утверждения сведений по казначейскому сопровождению, к прослеживаемым товарам отношения не имеет. Статей 15.50, 15.51, 15.52 и 15.53 в кодексе не существует.
Суммы 1 000 ₽, 30 000 ₽ и 100 000 ₽ взяты из проекта закона, а не из закона. В методических рекомендациях ФНС по электронному документообороту так и написано: проект проходит согласование, вступление норм предусмотрено с 1 января 2026 года, а итоговые значения санкций могут измениться. Если вам приносят эту таблицу как действующую, это пересказ черновика.
Состав будущих нарушений никуда не денется:
- Не сдали отчёт об операциях или документ с реквизитами прослеживаемости — 1 000 ₽ за документ, но не больше 30 000 ₽ предпринимателю и 100 000 ₽ компании.
- Не указали или исказили РНПТ, единицу измерения и количество в счёте-фактуре и УПД — те же рамки, 1 000 ₽ за каждый документ.
- Выставили счёт-фактуру по прослеживаемому товару на бумаге — 200 ₽ за документ, потолок 100 000 ₽.
- Оператор ЭДО не передал документ с РНПТ в налоговую — 50 000 ₽. Это ответственность оператора, а не ваша.
Срок вступления переносили не один раз: сначала ждали 1 июля 2022 года, потом 1 января 2024 года, потом 1 января 2026 года. Все три даты прошли.
Что нарушение стоит сегодня: четыре работающие нормы
Отсутствие штрафа не означает, что налоговая на расхождения не смотрит. Смотрит, и механика у неё налоговая, а не административная.
| Что произошло | Какая норма работает | Сколько стоит | Чем кончается |
|---|---|---|---|
| Не сдали отчёт об операциях, хотя операции в квартале были | Отдельного состава нет | — | Расхождение в системе и требование из налоговой |
| Не ответили на требование о пояснениях | Пункт 3 статьи 88 и статья 129.1 НК | 5 000 ₽, при повторе в течение календарного года — 20 000 ₽ | На пояснения или исправления даётся пять дней |
| Не дали счета-фактуры и первичку по запросу | Пункт 1 статьи 126 НК | 200 ₽ за каждый непредставленный документ | По крупной партии счёт идёт на сотни документов |
| В счёте-фактуре нет РНПТ, единицы измерения или количества | Пункт 2 статьи 169 НК | Вычет по НДС не снимают | Но расхождение остаётся и тянет за собой требование |
Основание сверки — пункт 8.9 статьи 88 НК: при камеральной проверке налоговая сличает декларацию по НДС, отчёт об операциях и документы с реквизитами прослеживаемости, ваши и контрагента. Нашла несоответствие — вправе истребовать счета-фактуры и первичку, а при необходимости осмотреть склад.
Требование приходит не потому, что кто-то решил вас проверить, а потому, что номер партии у вас и у поставщика не сошёлся. Подробнее: кто сдаёт отчёт об операциях с прослеживаемыми товарами и когда и как проверить РНПТ поставщика до приёмки.
Вычет по НДС: где заканчивается защитная оговорка
Это самое дорогое место темы, и здесь чаще всего ошибаются. Абзац второй пункта 2 статьи 169 НК прямо говорит: неуказание или неверное указание в счёте-фактуре сведений из подпунктов 16–18 пункта 5 не основание для отказа в вычете. Это РНПТ, количественная единица измерения и количество прослеживаемого товара. А стоимость прослеживаемого товара живёт в подпункте 19 того же пункта, и в защитный перечень он не вошёл: кодекс перечисляет подпункты дословно — 16, 17 и 18.
«За реквизиты прослеживаемости вычет не снимают» верно только наполовину. За номер партии, единицу и количество — действительно не снимают. За стоимость прослеживаемого товара защиты в кодексе нет, и по партии мониторов на 3 млн ₽ спор идёт уже о 500 тысячах НДС, а не о тысяче рублей.
Разбор реквизитов по графам — в отдельном материале: где указывать РНПТ в счёте-фактуре и УПД и что будет, если реквизит не заполнен.
Слабое место здесь не закон, а сверка руками: номер надо перенести из документа поставщика в свою продажу без опечатки и удержать деление партии при отгрузке. SelSup хранит РНПТ на карточке партии и подставляет его в исходящий документ сам, поэтому номер не набирают заново по каждой отгрузке.
Посмотреть на разборе, как РНПТ доходит от приёмки до отгрузки без ручного переноса — час с менеджером на вашем ассортименте.
Отправил — не значит сдал
Этот блок объясняет половину расхождений. Отчёт об операциях уходит только по ЭДО, и между отправкой и приёмом лежит процедура из Положения о национальной системе прослеживаемости (постановление Правительства от 01.07.2021 № 1108).
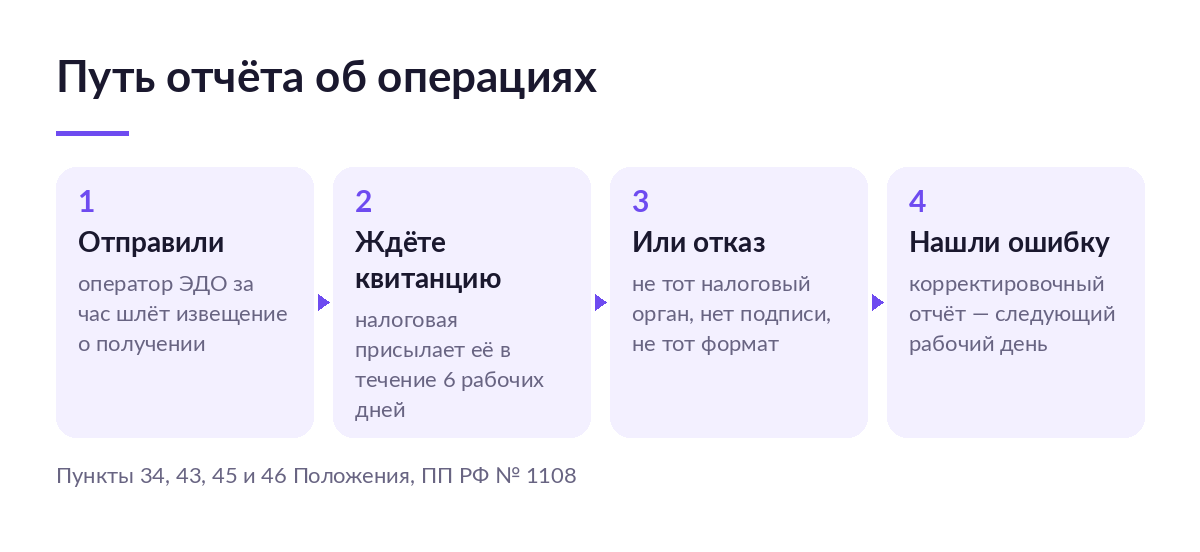
- Оператор ЭДО в течение часа шлёт извещение о получении, а не позднее следующего рабочего дня — подтверждение даты отправки.
- Налоговая присылает квитанцию о приёме в течение шести рабочих дней со дня отправки. До этого отчёт не принят.
- Вместо квитанции может прийти отказ — не позднее следующего рабочего дня после приёма документа.
- Нашли ошибку сами — корректировочный отчёт идёт на следующий рабочий день с даты обнаружения, а не к следующему кварталу.
Оснований для отказа ровно три: отчёт ушёл не в ту инспекцию, не подписан усиленной квалифицированной подписью, не соответствует формату ФНС. Отдельная строка Положения — проверять входящие документы не реже одного раза в сутки. Продавец, который заглядывает в ЭДО раз в неделю, узнаёт об отказе через шесть дней после того, как решил, что отчитался.
Прослеживаемость и маркировка: почему за одну наказывают, а за другую нет
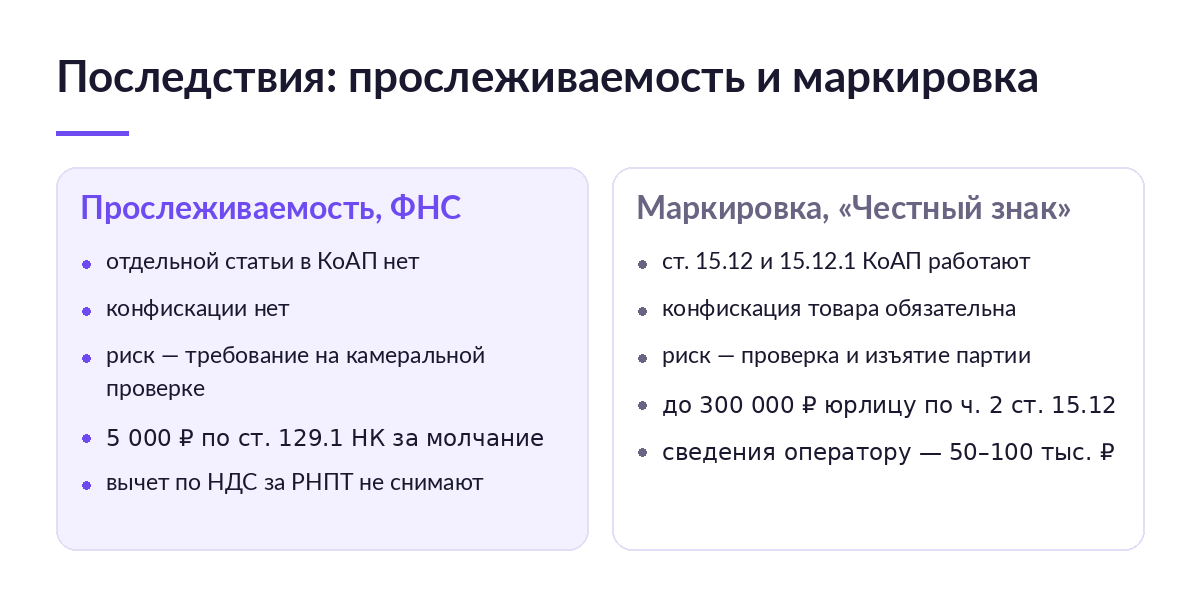
Две системы путают постоянно, а последствия у них противоположные. Прослеживаемость ведёт ФНС: единица учёта — партия, идентификатор — номер в документах, метки на товаре нет. Маркировку ведёт оператор «Честного знака»: единица учёта — штука, идентификатор — код на упаковке.
| Что сравниваем | Прослеживаемость, ФНС | Маркировка, «Честный знак» |
|---|---|---|
| Отдельный состав в КоАП | Нет ни одного | Есть: статьи 15.12 и 15.12.1 |
| Продажа товара без идентификатора | Состава нет | Часть 2 статьи 15.12: гражданам 2 000–4 000 ₽, должностным лицам 5 000–10 000 ₽, компаниям 50 000–300 000 ₽ |
| Конфискация товара | Не предусмотрена вовсе | Обязательна по всем частям статьи 15.12, включая хранение и перевозку для продажи |
| Не передали сведения оператору системы | Расхождение и требование из налоговой | Статья 15.12.1: предупреждение или 1 000–10 000 ₽ должностным лицам и 50 000–100 000 ₽ компаниям |
| Что будет при сбое на стороне площадки или контрагента | Расхождение висит на обеих сторонах, снимается пояснением и корректировкой | Партия может уйти под изъятие, пока спор идёт |
Переносить на прослеживаемость страшилки из маркировки нельзя. Конфискация мониторов за отсутствие РНПТ невозможна: примечание к статье 15.12 говорит про товар без того вида маркировки, который по закону наносят, а на прослеживаемые товары не наносят ничего. Если ассортимент попал в обе системы, сверьте обязанности по двум спискам: перечень товаров, подлежащих прослеживаемости, и коды ТН ВЭД и ЭДО по маркированным товарам: передача кодов в УПД.
Кого это касается вплотную
Тема ваша, если совпадает хотя бы один признак:
- вы ввозите товар из третьих стран или из ЕАЭС и продаёте его дальше — номер партии рождается у вас;
- вы на упрощёнке и не платите НДС — тогда отчёт об операциях сдаёте именно вы, и сверить партии иначе налоговой нечем;
- вы дробите партию — одна поставка мониторов разъезжается по складам площадки и продаётся кусками;
- вы принимаете товар от перепродавца — номер идёт по цепочке, и ошибка контрагента становится вашим расхождением.
Кому можно не волноваться
- в квартале не было ни одной операции с прослеживаемым товаром — отчёт в этом случае не сдают вовсе, пустой не нужен;
- вы продаёте только одежду, косметику, обувь или игрушки — это маркировка, и правила там другие;
- вы купили монитор себе в офис — обязанность возникает при продаже, а не при покупке.
Частые ошибки
- Отчёт сдают «на всякий случай» вместо декларации. Оборачивается задвоением сведений и встречным требованием. Что делать: плательщику НДС партии показывать в декларации, а отчёт сдавать только по операциям, которых в декларации нет.
- Ошибку в отчёте копят до следующего квартала. Оборачивается расхождением, которое живёт три месяца и успевает разъехаться по цепочке. Что делать: корректировочный отчёт уходит на следующий рабочий день после того, как ошибку нашли.
- Требование из налоговой оставляют без ответа. Оборачивается 5 000 ₽ по статье 129.1 НК и 20 000 ₽ при повторе в течение календарного года. Что делать: пояснения или исправления — в пятидневный срок, даже если считаете требование ошибочным.
- Номер партии переносят в свои документы вручную из письма поставщика. Оборачивается опечаткой в одном знаке и расхождением по всей партии. Что делать: сверять номер в сервисе ФНС до приёмки, а не после продажи.
Плюсы и минусы того, что штрафов пока нет
- Получаете время обкатать процесс — платите закрепившейся привычкой откладывать. Проект вносили несколько раз, и следующий может пройти без длинного переходного периода.
- Не рискуете административным штрафом — платите налоговым вниманием. Сверка по пункту 8.9 статьи 88 НК работает уже сейчас, независимо от КоАП.
- Не рискуете конфискацией — платите риском по вычету. Стоимость прослеживаемого товара защитной оговоркой не покрыта, и это дороже любой суммы из проекта.
Стоит ли готовиться сейчас
Ответ зависит от того, как у вас устроен учёт партий:
- Да, и срочно — если возите импорт и ведёте партии в Excel. Расхождение уже может висеть, вы про него просто не знаете: требование приходит по итогам камеральной проверки, а не сразу.
- Скорее да, но частично — если прослеживаемый товар у вас одна-две позиции из ста. Достаточно навести порядок в этих позициях и в договорах с их поставщиками.
- Нет — если прослеживаемых позиций в ассортименте нет совсем. Сверьтесь с перечнем по коду ТН ВЭД раз в полгода.
Нерв темы не в сумме штрафа, которого пока нет. Он в том, что номер партии живёт в шести местах сразу: в декларации на товары, в документе поставщика, в приёмке, в отгрузке на площадку, в отчёте за квартал и в сверке налоговой. Пока позиций пять, это ведётся руками. На пятидесяти продавец боится уже не санкции, а того, что перепутает.
Посмотреть, как SelSup ведёт партии, остатки и документы по всем площадкам в одном окне — с описания продукта, если вы ещё не работали с нашей платформой.
Что почитать дальше
- Прослеживаемость товаров: что это, кого касается и что сдавать — обзор системы целиком: обязанности, цикл квартала, отличия от таможенного контроля.
- РНПТ: регистрационный номер партии товара, где взять и как выглядит — из чего собран номер и три способа его получить.
- Партионный учёт прослеживаемых товаров — что делать при дроблении партии, с комплектами и с возвратом с маркетплейса.
- Прослеживаемость в 1С: настройка, РНПТ в документах и сверка с ФНС — если учёт уже стоит на 1С и нужна сверка с данными налоговой.
Частые вопросы
Штрафы за нарушение прослеживаемости уже действуют?
Нет. В КоАП нет ни одного состава про прослеживаемые товары: глава 15 заканчивается статьёй 15.49 про казначейское сопровождение. Проект поправок вносили несколько раз, последняя заявленная дата — 1 января 2026 года — прошла без принятия закона.
Могут ли конфисковать товар без РНПТ?
Нет. Конфискация предусмотрена статьёй 15.12 КоАП и только для товаров, на которые по закону наносят маркировку. На прослеживаемые товары метку не наносят, поэтому изъять партию мониторов из-за отсутствия номера в документе не на чем.
Откажут ли в вычете по НДС, если поставщик не указал РНПТ?
За сам номер партии, единицу измерения и количество — не откажут: пункт 2 статьи 169 НК прямо выводит подпункты 16–18 пункта 5 из-под отказа. А вот стоимость прослеживаемого товара из подпункта 19 в эту оговорку не попала, и здесь спор с инспекцией возможен.
Что будет, если не сдать отчёт об операциях за квартал?
Прямого штрафа за несданный отчёт нет. Но данные не сойдутся со сведениями контрагента, и налоговая пришлёт требование по пункту 8.9 статьи 88 НК. Пояснения нужно дать в пятидневный срок, иначе 5 000 ₽ по статье 129.1 НК, а при повторе в течение календарного года — 20 000 ₽.
Можно ли не сверять партии руками?
Можно, если номер партии хранится в системе учёта вместе с товаром, а не в переписке с поставщиком. Тогда РНПТ подставляется в исходящий документ и в отчёт автоматически, деление партии не теряется, а расхождение видно до того, как его найдёт инспекция. Покажем на разборе, как это выглядит на вашем ассортименте.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.