Вы перепродаёте импортный монитор, холодильник или детскую коляску — товар из перечня прослеживаемых. К строке счёта-фактуры здесь добавляются графы, которых нет у остального ассортимента, а сам документ нельзя отдать покупателю на бумаге. Разбираем, что заполнять, что делать, если поставщик не поставил номер партии, и чем кончается пустая графа: для вычета НДС и для прослеживаемости это два разных последствия.
Что добавляется к строке счёта-фактуры и УПД
В Положении о национальной системе прослеживаемости, утверждённом постановлением Правительства от 01.07.2021 № 1108, реквизитов прослеживаемости ровно три: номер партии, количественная единица измерения и количество в этой единице. А в форме счёта-фактуры под них отведено четыре графы — с 11-й по 14-ю. Четвёртая, стоимость прослеживаемого товара, попала в Налоговый кодекс и в бланк позже остальных, и на ней до сих пор спотыкаются учётные системы.
| Графа | Что в неё идёт | Откуда берёте |
|---|---|---|
| 11 | РНПТ — номер партии товара | документ поставщика, своя декларация на товары, уведомление о ввозе или об остатках |
| 12 и 12а | код и обозначение количественной единицы измерения | перечень прослеживаемых товаров |
| 13 | количество товара в этой единице | складской учёт |
| 14 | стоимость прослеживаемого товара без НДС, в рублях | расходная накладная |
Она общая на два номера. У импортного товара вне перечня в ней стоит номер декларации на товары, у товара из перечня — РНПТ. Одна графа, два разных смысла — отсюда половина ошибок при заполнении руками.
Единицу измерения нельзя брать из своей номенклатуры: для прослеживаемости она закреплена за товаром в перечне прослеживаемых товаров с кодами ТН ВЭД и не всегда совпадает с той, в которой вы продаёте.
Путь одной партии через ваши документы
- Поставщик присылает электронный счёт-фактуру или УПД, в строке товара стоит РНПТ.
- Вы принимаете документ через оператора ЭДО и сверяете номер с сервисом ФНС.
- При продаже переносите тот же номер в свой документ и дописываете единицу, количество и стоимость.
- Операции за квартал уходят в отчёт, если вы не платите НДС.
Счёт-фактура, УПД или ни то ни другое
Документ зависит не от товара, а от вашего налогового режима. Продавец на УСН счёт-фактуру не выставляет и решает, что прослеживаемость его не касается, — это самая дорогая ошибка входа в тему.
| Кто продаёт | Какой документ | Что будет, если он не дойдёт |
|---|---|---|
| Плательщик НДС | электронный счёт-фактура, при изменении цены — корректировочный | покупатель не подтвердит вычет, у вас разойдутся декларация и данные системы |
| Продавец на УСН или патенте, а также освобождённый от НДС | электронный УПД с реквизитами прослеживаемости, при изменении стоимости — корректировочный | операция не встанет в систему, покупатель не поставит номер в свои документы и отчёт |
| Комиссионер или агент от своего имени | УПД с указанием, что продажа идёт через комиссионера | цепочка партии обрывается на посреднике, расхождение всплывёт у обеих сторон |
Ловушка для тех, кто отгружает оптом упрощенцам. Обычно счёт-фактуру можно не составлять, если покупатель не платит НДС и стороны договорились письменно. Для прослеживаемых товаров это правило не работает: закон от 09.11.2020 № 371-ФЗ вывел такие продажи из исключения.
Почему бумага не годится и нужен ли ЭДО
Нужен, и это не рекомендация. Пункт 1.1 статьи 169 Налогового кодекса требует выставлять счета-фактуры по прослеживаемым товарам только в электронной форме. Исключения три, все узкие: продажа физлицу для личных нужд или самозанятому, вывоз по процедуре экспорта и реэкспорта, вывоз в другую страну ЕАЭС.
Вторая половина требования адресована покупателю. Пункт 1.2 обязывает организации и ИП обеспечить получение таких счетов-фактур через оператора электронного документооборота, российскую организацию. Договор с оператором нужен не только отправителю, но и получателю. То же Положение № 1108 говорит про УПД от упрощенцев: электронная форма и передача через оператора.
Бумажный счёт-фактура по прослеживаемому товару не закрывает обязанность ни у одной из сторон. Продавец нарушил требование к выставлению, покупатель — к получению. При этом НДС поставщику уже уплачен, и под вопросом окажется именно он.
Шифровать такой документ нельзя: Положение требует выставлять его без средств ограничения доступа, иначе сведения не попадут в систему ФНС. Как устроен сам документ и чем СЧФ отличается от СЧФДОП — в статье «УПД в ЭДО: формат ФНС, функции СЧФ, ДОП и СЧФДОП».
Перенос номеров из входящих документов в исходящие — ровно та работа, которую делают руками и в Excel, пока партий мало. В SelSup РНПТ закрепляется за поступлением и уходит в отгрузочный документ вместе с товаром.
Посмотрите на разборе, как партия с РНПТ проходит от приёмки до отгрузки — за полчаса видно, где у вас рвётся цепочка документов.
Продажа физлицу и продажа через маркетплейс
Когда прослеживаемый монитор уходит покупателю-физлицу для личных нужд или самозанятому, прослеживаемость по партии прекращается — так написано в пункте 4 Положения № 1108. Электронный документ не нужен, реквизиты заполнять некуда. Но событие не исчезает: у продавца на УСН прекращение идёт в отчёт об операциях с прослеживаемыми товарами. У плательщика НДС продажа физлицу в отчёт не попадает — инспекция видит её из декларации.
Если физлицо вернуло товар, прослеживаемость возобновляется, и это тоже строка отчёта. Передача партии маркетплейсу — тоже операция, когда площадка работает как комиссионер или агент от своего имени.
Поставщик не указал РНПТ: что делать покупателю
Ответственность здесь не только на поставщике. Положение № 1108 прямо говорит: при покупке прослеживаемого товара участник оборота обязан удостовериться в наличии и правильности номера и обеспечить его правильное указание в своих документах и отчёте. Право проверить номер через сервисы ФНС названо там же.
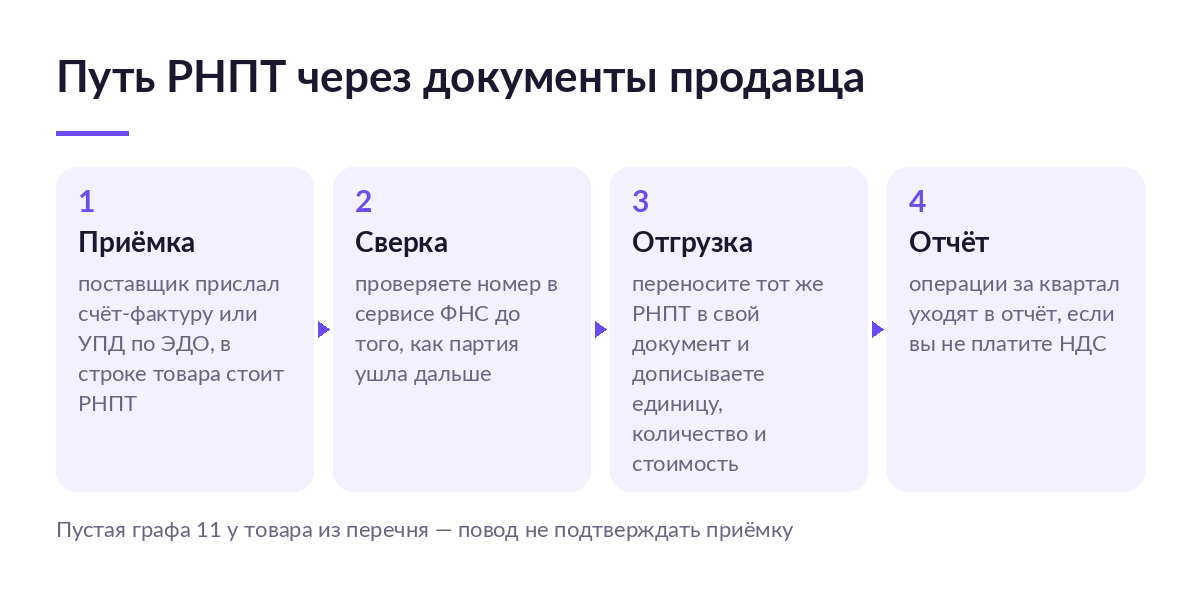
- Не подтверждайте приёмку молча. Пустая графа 11 у товара из перечня — не мелкая недоделка.
- Проверьте номер, если он есть — как читать ответ сервиса, разобрано в статье «Проверка РНПТ: как убедиться, что номер настоящий».
- Запросите исправленный документ. Он передаётся тем же порядком, через оператора ЭДО.
- Посмотрите, откуда номер должен был взяться — все источники перечислены в статье «РНПТ: регистрационный номер партии товара, где взять и как выглядит».
Про две обязанности забывают чаще всего. Получив УПД от продавца на УСН, покупатель должен оформить встречный электронный УПД с итогом приёмки и отправить его обратно. И входящие документы участник оборота проверяет не реже раза в сутки.
Что будет, если реквизит не заполнен
Здесь два последствия сваливают в одно. Часто встречается утверждение, что незаполненные реквизиты прослеживаемости — допустимая ошибка и вычету не грозят. Это верно наполовину.
Оговорка есть: закон № 371-ФЗ добавил в пункт 2 статьи 169 норму о том, что неуказание или неверное указание сведений из подпунктов 16–18 пункта 5 не лишает вычета. Это номер партии, единица измерения и количество. А стоимость прослеживаемого товара живёт в подпункте 19, который появился позже, и в перечень защищённых реквизитов его не добавили. Пустая графа 14 под оговорку формально не попадает.
Под вопросом оказывается не графа, а вся сумма НДС по строке документа. Если в строке на партию мониторов стоит НДС на 180 000 ₽, спорить вы будете за эти 180 000 ₽, а не за формальность в четырнадцатой колонке. Цена аккуратности — одна цифра из накладной.
Второе последствие наступает раньше. Пункт 8.9 статьи 88 кодекса даёт инспекции право при камеральной проверке истребовать счета-фактуры и первичные документы, если данные декларации и отчёта об операциях расходятся — в том числе с отчётом контрагента. Неаккуратный номер у поставщика превращается в запрос документов у вас.
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Графа 11 пустая у товара из перечня | операция не встаёт в систему, расхождение с отчётом контрагента | запросить исправленный документ до закрытия квартала |
| Графа 14 не заполнена | оговорка про допустимую ошибку на неё не распространяется, вычет по строке под вопросом | проверить, поддерживает ли ваш формат документа стоимость прослеживаемого товара |
| Единица измерения взята из своей номенклатуры | количество в графе 13 не сходится с данными системы | сверить единицу по перечню и пересчитать количество |
| Ошибку в отчёте нашли, но не исправили | расхождение остаётся в системе | сдать корректировочный отчёт не позднее следующего рабочего дня |
И о том, чего в теме нет. Отдельного административного штрафа за неуказание реквизитов прослеживаемости в законе нет. Суммы, которые кочуют по материалам о прослеживаемости, взяты из проекта поправок, а не из действующего кодекса.
Что вы получаете и чем за это платите
- Защищённый вычет по трём реквизитам из четырёх — за это платите тем, что четвёртый, стоимость, защитой не прикрыт.
- Подтверждение приёмки в электронном виде — платите договором с оператором и встречным УПД на каждую поставку от упрощенца.
- Право проверить номер до оплаты — платите тем, что проверка стала вашей обязанностью, а не услугой поставщика.
- Один номер на партию вместо кода на каждой единице — платите тем, что за делением партий надо следить самому.
Кого это касается, а кого нет
Касается, если узнаёте себя хотя бы в одном пункте: закупаете импортную технику, коляски или автокресла у российского оптовика; сами ввозите такой товар и продаёте организациям; работаете на УСН и отгружаете прослеживаемый товар юрлицам; отдаёте партии маркетплейсу по агентскому договору.
Не касается, если товар вне перечня или вы продаёте только физлицам. Но покупка у оптовика всё равно остаётся операцией, а возврат от покупателя возобновляет прослеживаемость партии.
И одно разграничение, без которого в теме легко заблудиться. Прослеживаемость ФНС и маркировка «Честного знака» — разные системы: здесь номер партии в документе, там код на упаковке каждой единицы. Если ваш товар требует кодов, смотрите «ЭДО Лайт в „Честном знаке“: вход, УПД и приглашение контрагента» — это другой документооборот и другой оператор.
Как менялись требования к реквизитам
- 1 июля 2021 заработали нормы кодекса о прослеживаемости: электронный счёт-фактура, три реквизита в строке и обязанность покупателя принимать документ через оператора. Срок задан статьёй 4 закона от 09.11.2020 № 371-ФЗ.
- 1 октября 2023 добавился четвёртый реквизит — стоимость прослеживаемого товара. Закон от 31.07.2023 № 389-ФЗ тогда же распространил реквизиты на комплекты и наборы и на передачу товара в составе работ.
- 1 октября 2024 графа 14 появилась в самой форме счёта-фактуры — постановлением Правительства от 16.08.2024 № 1096. Год требование в кодексе было, а места в бланке не было, отсюда путаница в старых инструкциях.
Первые две даты — постоянные правила. Третья важна по другой причине: если шаблон документа настраивался до октября 2024 года, графы 14 в нём может просто не быть.
Стоит ли разбираться с этим самому
Прослеживаемый товар один-два и поставщик один — да, хватит внимательности. Номер переносится из входящего документа в исходящий, сверка занимает минуту, ЭДО всё равно нужен для работы с площадками.
Десятки партий в квартал и несколько поставщиков — скорее да, но частично. Сверка входящих номеров, деление партий при частичных продажах и сбор операций к отчёту в Excel начинают ломаться, а ошибка в одном номере всплывёт через квартал.
Агентская схема с маркетплейсом и поток возвратов — вручную это не держится. Прекращение и возобновление по каждой партии, встречные УПД, ежесуточная проверка входящих — не задача для таблицы.
Покажем на разборе, как в SelSup ведутся партии прослеживаемых товаров: приёмка с проверкой номера, перенос РНПТ в отгрузочный документ и подбор операций к квартальному отчёту.
Что почитать дальше
- Прослеживаемость товаров: что это, кого касается и что сдавать — общая картина и круг обязанностей за квартал.
- ЭДО для селлера: что это, как работает и нужен ли продавцу маркетплейса — с чего начинается подключение оператора.
- Прослеживаемость при импорте: декларация, РНПТ и ввоз из ЕАЭС — если номер партии вы формируете первым.
- УСН и НДС одновременно: как селлеру вести два налога — что меняется, когда упрощенец платит НДС.
Частые вопросы
Нужно ли указывать РНПТ в УПД, если я на УСН и НДС не плачу
Да. Положение № 1108 требует от продавцов на спецрежимах оформлять при продаже прослеживаемого товара электронный УПД с реквизитами прослеживаемости и передавать его через оператора ЭДО. Счёт-фактуру вы не выставляете — документом выступает УПД.
Можно ли выставить счёт-фактуру по прослеживаемому товару на бумаге
Только в трёх случаях: продажа физлицу для личных нужд или самозанятому, вывоз по процедуре экспорта и реэкспорта, вывоз в другую страну ЕАЭС. В остальных документ электронный, а покупатель обязан обеспечить его получение через оператора.
Поставщик прислал документ без РНПТ. Можно ли поставить номер самому
Нет. Ваша обязанность — удостовериться в наличии и правильности номера, а не придумать его за поставщика. Правильный ход: запросить исправленный счёт-фактуру или УПД и проверить номер через сервис ФНС, пока партия не ушла дальше.
Кому в компании можно поручить приём таких документов
Сверять входящие может любой сотрудник с доступом к кабинету оператора ЭДО, но подписывается документ квалифицированной подписью уполномоченного лица, а срок хранения — пять лет. Разумно отдать складу приёмку и сверку номера, а подпись и отчётность оставить бухгалтерии.
Можно ли не переносить РНПТ вручную
Можно, и это та часть работы, которую не стоит держать в таблице. В SelSup номер партии закрепляется за поступлением и переносится в отгрузочный документ вместе с товаром, а операции за квартал собираются в один список. Запишитесь на разбор по документам прослеживаемости, если сейчас номера живут в отдельном файле.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.