Вы привезли сорок мониторов одной поставкой. Двадцать уехали на склад площадки, десять забрал оптовик, ещё десять разошлись поштучно физлицам. Регистрационный номер партии у всех сорока один и тот же: он не делится вместе с товаром и не превращается в сорок номеров. Меняется только количество в документе — и держать его приходится вам.
Разбираем, что считается партией, что происходит с номером при дроблении и объединении, как считать количество, что делать с комплектами и товаром в составе работ и какие расхождения налоговая видит первыми.
И сразу разведём две системы, которые путают чаще всего. Прослеживаемость ведёт ФНС, единица учёта в ней — партия по документам. «Честный знак» устроен наоборот: там считают каждую единицу товара по коду на упаковке — про него читайте «КИЗ на Wildberries: маркировка „Честный ЗНАК“ для FBW и FBS в 2026 году».
Что считается партией и почему номер один на всю партию
Положение о национальной системе прослеживаемости, утверждённое постановлением Правительства от 01.07.2021 № 1108, определения партии не даёт. Оно определяет номер партии, и по пункту 2 этот номер собирается одним из трёх способов:
- из декларации на товары — её номер плюс порядковый номер товара в ней;
- из заявления о выпуске до подачи декларации — по той же схеме;
- от самой ФНС — по уведомлению о ввозе из ЕАЭС или об остатках.
Партия — это то, что попало в одну строку декларации или в одно уведомление. Дальше она живёт как одна учётная единица: номер фиксированный, остаток меняется. Штука товара своего номера не получает никогда.
Реквизитов прослеживаемости в документе три: номер, количественная единица измерения и количество товара в этой единице. Первый принадлежит партии, два других — отгрузке. Структура номера — в статье «РНПТ: регистрационный номер партии товара, где взять и как выглядит», круг обязанностей продавца — в обзоре «Прослеживаемость товаров: что это, кого касается и что сдавать».
Дробление партии: номер остаётся, количество меняется
Процедуры «разделить партию» в Положении нет, и это не пробел. Делить нечего: номер один, а количество в каждом документе своё. Партия дробится не в реестре ФНС, а в вашем учёте.
Одна поставка мониторов и её путь по документам:
- Приход. 40 штук, один номер, остаток по номеру — 40.
- Отгрузка оптовику. В УПД тот же номер, единица «шт.», количество 10.
- Передача на склад площадки. Собственность не переходит, но операция названа в Положении отдельно.
- Продажи физлицам. Счёт-фактура не выставляется, прослеживаемость по этим штукам прекращается.
- Квартал. Движения по номеру сходятся в отчёте или декларации по НДС.
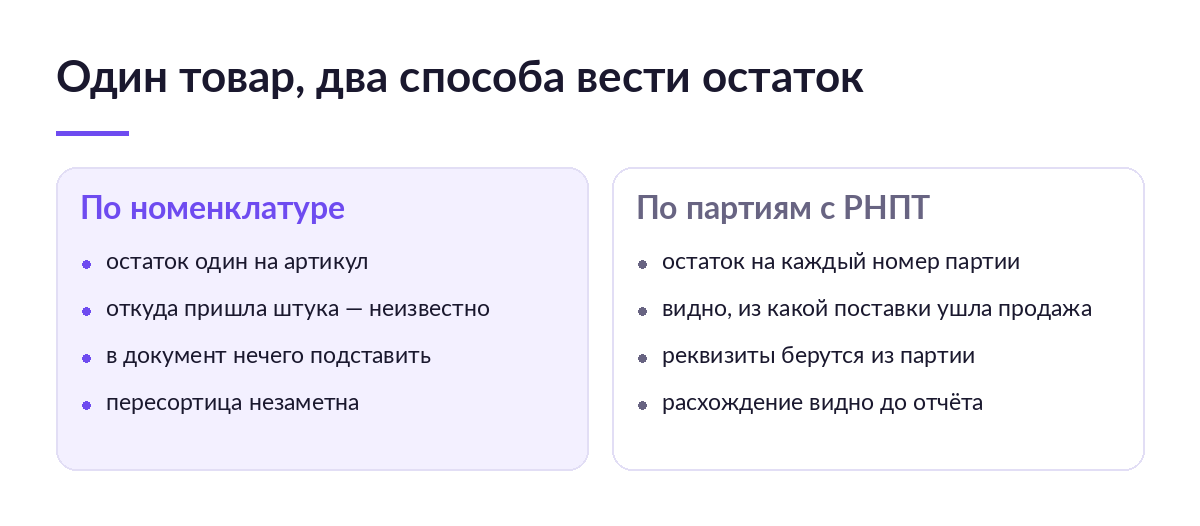
Отсюда правило: остаток надо вести не по артикулу, а по номеру партии. Как только у того же монитора появились две поставки с разными номерами, «остаток 18 штук» перестаёт отвечать на вопрос, какой номер писать в документ.
Потерянная привязка остатка к номеру — самое дорогое место темы. Товар уехал, документ выставлен, а номер в нём от другой поставки. Чинится это исправленным счётом-фактурой или УПД по каждой съехавшей отгрузке, и разбирать придётся весь квартал.
Объединять партии нельзя
Обратной операции тоже нет. Две поставки одного монитора — два номера, два остатка и две строки в документах, даже если товар лежит на одной полке.
| Как ведёте остаток | Что получаете | За что платите | Что будет при сбое |
|---|---|---|---|
| Общим числом по артикулу | Ничего лишнего в учёте | Ничем — до первой прослеживаемой позиции | Номер брать неоткуда, реквизит ставится наугад |
| Таблицей с номерами рядом | Номера записаны | Ручной сверкой после отгрузки | Остаток сходится, а номера нет |
| Партиями в учётной системе | Остаток по номеру и подстановку реквизитов | Настройкой и дисциплиной приёмки | Ошибка ловится на приёмке, а не после требования |
Количество: только штуки и только из перечня
Единицу измерения выбирает не продавец. Положение говорит, что она берётся «в соответствии с перечнем», а перечень утверждён постановлением Правительства от 01.07.2021 № 1110. У всех групп в нём — от холодильников и мониторов до колясок и автокресел — стоит одно и то же: «штук», код 796.
Возить мониторы можно коробами по шесть, но в счёте-фактуре, УПД и отчёте будут штуки. Пересчёт лежит на вас, и ошибка в нём разъедется с количеством у покупателя.
| Срок или реквизит | Что означает |
|---|---|
| 25-е число | Крайний срок отчёта об операциях за прошедший квартал, если операции были. |
| 1 рабочий день | Срок на корректировочный отчёт после того, как обнаружили ошибку. |
| 5 рабочих дней | Срок подачи уведомления о ввозе прослеживаемого товара из ЕАЭС. |
| Штуки, код 796 | Единица измерения для прослеживаемых товаров из действующего перечня. |
Какие коды попали в перечень и что делать с пограничным — в статье «Товары, подлежащие прослеживаемости: перечень и коды ТН ВЭД».
Комплекты, наборы и товар в составе работ
Собрали набор «монитор, кронштейн, кабель» и продали одной строкой — прослеживаемость никуда не делась. Монитор внутри набора остаётся прослеживаемым, кронштейн и кабель — нет.
До лета 2023 года закон об этом молчал. Правило появилось с законом от 31.07.2023 № 389-ФЗ: он переписал абзац в пункте 5 статьи 169 НК так, что сведения о прослеживаемости указываются при продаже товаров «в том числе в составе комплектов (наборов)» и при передаче товара в составе выполненных работ. Для НДС поправка работает с 1 октября 2023 года.
- Набор идёт одной строкой — с общим наименованием и общей ценой.
- Реквизиты уходят в подстроки — своя на каждый прослеживаемый товар набора.
- Кабель и кронштейн подстрок не получают.
- Передача в составе работ оформляется так же — монитор, установленный подрядчиком у заказчика, из системы не выпадает.
Тот же закон добавил в пункт 5 статьи 169 НК четвёртый реквизит — стоимость прослеживаемого товара. И здесь есть неприятная деталь.
Защитная оговорка пункта 2 статьи 169 НК — та, из-за которой опечатка в номере партии не лишает покупателя вычета, — названа только для трёх реквизитов: номера, единицы измерения и количества. Стоимость прослеживаемого товара в этот список не добавили.
Что писать в каждой графе — в статье «РНПТ в счёте-фактуре и УПД: где указывать и что будет, если реквизит не заполнен», про сам документ — «УПД в ЭДО: формат ФНС, функции СЧФ, ДОП и СЧФДОП».
Как партия заканчивается: прекращение и возобновление
Для продавца маркетплейса это место важнее прочих: партия заканчивается не нулём остатка, а операциями, которые надо показать. Пункт 4 Положения перечисляет случаи, когда прослеживаемость прекращается:
- продажа физлицу для личных нужд или самозанятому — обычная розница с площадки;
- передача в производство или переработку, в том числе как комплектующих;
- вывоз за пределы России — экспорт, реэкспорт, отгрузка в страну ЕАЭС;
- утилизация, уничтожение, утрата, конфискация;
- недостача, выявленная при инвентаризации;
- исключение товара из перечня — единственный случай, где решаете не вы.
Пункт 5 описывает обратный ход: возврат от физлица или самозанятого, возврат остатков из производства, товар, найденный при инвентаризации после недостачи.
Отсюда то, что в таблице теряется: возврат с площадки — не «минус продажа», а отдельная операция возобновления. Номер у вернувшегося монитора тот же, что был при приёмке, и найти его надо среди своих поставок.
Что из этого попадает в отчёт об операциях
Отчёт сдают неплательщики НДС: продавцы на упрощёнке, патенте и освобождённые от НДС. Срок по пункту 32 Положения — не позднее 25-го числа месяца после квартала, и только если операции были. По пункту 33 в отчёт идут покупка и продажа, в том числе через агента или комиссионера, передача товара без перехода права собственности, прекращение и возобновление прослеживаемости — то есть все девять случаев выше.
Пункт 34 Положения даёт на исправление один рабочий день: корректировочный отчёт подаётся не позднее следующего рабочего дня с даты, когда вы обнаружили ошибку. Заметили расхождение в пятницу вечером — в понедельник отчёт должен уйти.
Как собрать отчёт — в статье «Отчёт об операциях с прослеживаемыми товарами: кто сдаёт и когда», как это настраивается в программе — «Прослеживаемость в 1С: настройка, РНПТ в документах и сверка с ФНС».
Какие расхождения ФНС ловит первыми
Сверка описана не в методичке, а в НК: пункт 8.9 статьи 88 добавлен туда законом от 09.11.2020 № 371-ФЗ. Он называет три вида несоответствий, при которых налоговая на камеральной проверке вправе истребовать счета-фактуры и первичку.
- Ваша декларация против вашего же отчёта — количество по номеру не совпало.
- Ваша декларация по НДС против отчёта контрагента — вы отгрузили 10 штук, покупатель показал 12.
- Ваш отчёт против отчёта другого участника оборота — то же между двумя неплательщиками НДС.
Все три расхождения арифметические и рождаются в количестве по конкретному номеру. Требование приходит через квартал, когда вспомнить детали отгрузки уже некому. Проверять чужой номер лучше до приёмки: как это делается — в статье «Проверка РНПТ: как убедиться, что номер настоящий».
Что вы получаете и чем за это платите
- Один номер на всю поставку — но остаток по нему считаете вы, ФНС не ведёт.
- Свобода дробить партию — но ошибка в количестве вылезает у контрагента.
- Простое правило по единицам — но пересчёт коробов в штуки ваш.
- Возможность собирать наборы — но с подстроками и незащищённым реквизитом стоимости.
- Прекращение прослеживаемости на рознице — но возврат возвращает партию в отчёт.
Кому хватит таблицы, а кому нет
Признаки операционные, а не про размер бизнеса. Таблицы хватит, если прослеживаемых позиций две-три, поставщик один, поставка уходит одним-двумя документами, наборов вы не собираете, а розничных возвратов почти нет.
Ручной учёт сломается, если:
- у одного артикула больше одной поставки — номера разные, полка одна, кладовщик берёт что ближе;
- партия разъезжается десятками заказов — остаток по номеру приходится держать в голове;
- вы собираете наборы — состав меняется, а подстроки должны меняться вместе с ним;
- возвраты идут потоком — каждый вернувшийся монитор надо привязать к своей поставке;
- отчёт собирается в Excel — выгрузки из кабинетов площадок сводятся вручную, а складом занят один человек: он же принимает, он же ищет номер, он же уходит в отпуск.
Последний пункт на встречах звучит чаще прочих, и снимается он не прослеживаемостью, а учётом: остаток по каждому номеру считается сам, приёмка открыта кладовщику без доступа к финансам, продажи со всех площадок сводятся в одно место. Куда это встраивается — в статье «Как вести учёт продаж на маркетплейсах: заказы, остатки, прибыль».
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Придумать новый номер на часть партии | Номер не найдётся ни у покупателя, ни в сервисе ФНС | Во всех отгрузках тот же номер, меняется только количество |
| Сложить две поставки в один остаток по артикулу | Пересортица между номерами и расхождение у контрагента | Вести остаток по каждому номеру отдельно |
| Указать количество в коробах или паллетах | Количество не сходится с документом покупателя | Пересчитывать в штуки: единица в перечне одна, код 796 |
| Продать набор одной строкой без подстрок | Реквизиты по монитору внутри набора не переданы | Делать подстроку на каждый прослеживаемый товар набора |
| Провести возврат от физлица как сторно продажи | Возобновление прослеживаемости не показано, отчёт неполный | Отражать возврат отдельной операцией с тем же номером |
Стоит ли разделять учёт по партиям
Да, безусловно — если вы возите мониторы, холодильники, коляски или автокресла сами и продаёте их с маркетплейса поштучно. На входе одна партия, на выходе десятки операций, и без остатка по номеру арифметика не сходится уже во втором квартале.
Скорее да, но частично — если вы перепродаёте такой товар у российского поставщика. Уведомления подавать не нужно, номер приходит готовым в документе, но дальше он ваш: остаток, количество в отгрузках, строки в отчёте.
Нет, отдельный партионный учёт не нужен — если ни одна позиция не попадает в перечень. Проверить стоит один раз: перечень меняется постановлениями, и при добавлении новой группы появляется обязанность подать уведомление об остатках.
Что почитать дальше
- «Прослеживаемость при импорте: декларация, РНПТ и ввоз из ЕАЭС» — откуда берётся номер, который потом дробится.
- «Таможенная декларация на товары: что в ней и кто подаёт» — документ, из которого собирается номер.
- «НДС при импорте: как заплатить на таможне и принять к вычету» — из-за НДС и появляется отдельный отчёт.
Частые вопросы
Нужен ли новый номер, когда продаёшь часть партии?
Нет. Номер присваивается партии один раз. При продаже части в документе стоит тот же номер, меняется только количество: процедуры разделения или объединения партий Положение не предусматривает.
Что писать, если прослеживаемый товар продаётся в наборе с обычным?
Набор идёт одной строкой, а реквизиты прослеживаемости указываются в подстроках — по одной на каждый прослеживаемый товар набора. Правило появилось с законом от 31.07.2023 № 389-ФЗ и для НДС работает с 1 октября 2023 года.
Можно ли не делать это руками?
Может ли кладовщик работать с партиями, не видя закупочных цен?
Да, если у системы учёта есть роли. Для приёмки и отгрузки нужны номер партии, остаток и место хранения, а себестоимость кладовщику не нужна. Право подписывать документы в ФНС — отдельная история: подписывает директор или сотрудник с машиночитаемой доверенностью.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.