Продавцу регулярно нужен человек не в штат: фотограф на предметную съёмку, дизайнер инфографики, сборщик на пиковую неделю, курьер до сортировочного центра, бухгалтер на квартальную отчётность. Часть таких исполнителей приходит со своим ИП — и с этого момента у вас другой набор обязанностей, другие документы и другой риск.
Разница в одной фразе: с предпринимателем вы не налоговый агент и не страхователь и платите ровно ту сумму, которая стоит в договоре. Но статус ИП не отменяет главного риска темы: отношения могут признать трудовыми, и тогда считать будут так, будто предпринимателя не было вовсе. Ниже — где проходит граница, по каким признакам её проверяют и во сколько обходится переход.
Чем договор с ИП отличается от договора с физлицом и самозанятым
Вид договора при этом один и тот же — гражданско-правовой: подряд, возмездное оказание услуг, авторский заказ. Что это за договор и когда он нужен продавцу, разобрано в статье «Договор ГПХ: что это, когда селлеру нужен и как оформить». Меняется не договор, а то, что вы вокруг него делаете.
| Кто исполнитель | Что платите сверх суммы договора | За что вы платите | Отчётность заказчика | Что будет при сбое на стороне исполнителя |
|---|---|---|---|---|
| Физлицо без статуса | Страховые взносы по единому тарифу, НДФЛ удерживаете из вознаграждения | За человека, которому не нужен никакой статус и который ничего не оформляет | Подраздел 1.1 ЕФС-1 на заключение и прекращение договора, РСВ, 6-НДФЛ | Ничего не ломается: обязанности и так на вас |
| Самозанятый на НПД | Ничего, если есть чек | За простоту: чек вместо акта, никакой отчётности | Нет | Слетел статус или не выдал чек — расход не принимается, НДФЛ и взносы доначисляют вам |
| ИП | Ничего | За самостоятельного контрагента с расчётным счётом и своей бухгалтерией | Нет | Закрыл ИП посреди договора — выплата превращается в выплату физлицу со всеми удержаниями |
Третий столбец важнее первых двух. Физлицо без статуса обходится дороже всего, но у него нечему сломаться. Самозанятый дешевле, зато его статус нужно проверять перед каждой выплатой: как это делать, показано в статье «Как проверить самозанятого по ИНН перед оплатой». У предпринимателя риск похожий, но проверяется он в другом реестре и обычно один раз в квартал.
ГлавноеИП — это регистрация, а НПД — налоговый режим. Предприниматель может применять и упрощёнку, и НПД, и патент. Если ваш исполнитель — ИП на НПД, к нему применимы оба набора правил сразу: и правила для предпринимателя, и обязательные условия договора с самозанятым — чек, статус, уведомление об его утрате.
Кто платит налоги и взносы
Предприниматель считает налог со своих доходов сам — это статья 227 НК, отдельная от правил для налоговых агентов. Взносы он тоже платит за себя: по подпункту 2 пункта 1 статьи 419 НК он самостоятельный плательщик, а размер стоит в пункте 1.2 статьи 430 НК.
Из этого же пункта следует и то, о чём исполнители часто не знают: по пункту 6 статьи 430 НК предприниматель не платит за себя взносы на случай болезни и материнства. Больничного у исполнителя-ИП нет, и закрывать его простой вы не обязаны — но и просить его «выйти в выходные» тем более не стоит, об этом ниже.
Отчётность заказчика тоже короче. Подраздел 1.1 ЕФС-1 и расчёт по страховым взносам заполняются по тем, за кого вы взносы начисляете; за предпринимателя вы их не начисляете. Как считается выплата физлицу и чем она отличается по деньгам, разобрано в статье «Налоги и взносы по договору ГПХ: что платит заказчик».
Самая дорогая мелочь темы — закрытое ИП. Если на дату выплаты исполнитель уже снялся с учёта, вы платите обычному физлицу: НДФЛ 13 % нужно было удержать при выплате, а взносы по единому тарифу 30 % начисляются сверху. На вознаграждении в 100 000 ₽ это 13 000 ₽, которые вы уже отдали и удерживать не из чего, и 30 000 ₽ своих денег, плюс пени и опоздавшая отчётность.
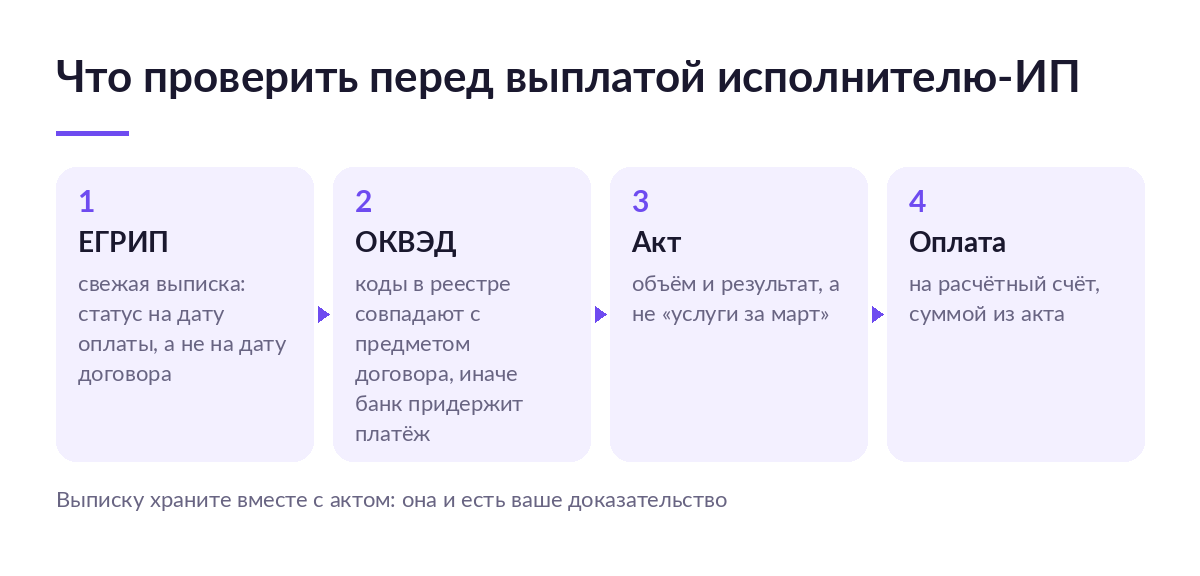
Снимается это одной привычкой: выписка из ЕГРИП по каждому исполнителю перед оплатой и хранение её вместе с актом. Когда исполнителей трое, это две минуты. Когда их пятнадцать и оплаты идут волнами под сезон, это уже отдельная папка и таблица со сроками, которую кто-то должен вести руками. На разборе SelSup показываем, как контрагенты, акты и сроки оплат живут в одном месте с заказами и поставками — вместо файла, который обновляют по памяти.
Статус ИП сам по себе не защищает
Часть вторая статьи 15 ТК прямо запрещает заключать гражданско-правовые договоры, которые фактически регулируют трудовые отношения. Про статус исполнителя там не сказано ни слова: запрет работает и когда исполнитель — обычное физлицо, и когда у него ИП.
Признать отношения трудовыми, по статье 19.1 ТК, можно тремя путями: сам заказчик — по письменному заявлению исполнителя или по не обжалованному предписанию трудового инспектора; суд — по иску исполнителя; суд же — по материалам инспекции труда и других органов. Отдельно работает налоговая: она отношения не «переоформляет», а доначисляет НДФЛ и взносы, посчитав выплаты зарплатой.
Признаки, по которым это делают, — не чей-то список, а пункт 17 постановления Пленума Верховного Суда от 29 мая 2018 года № 15. Он называет их прямо:
- Личное выполнение заранее оговорённой трудовой функции в интересах, под контролем и управлением заказчика — а не сдача конкретного результата.
- Подчинение правилам внутреннего распорядка и графику, который установили вы.
- Условия работы создаёте вы: помещение, инструмент, материалы, техника.
- Устойчивый и стабильный характер отношений, работа только по одной специальности или должности.
- Признание за исполнителем еженедельных выходных и ежегодного отпуска, оплата его поездок.
- Периодические выплаты, которые стали для него единственным или основным доходом.
- Интеграция в вашу структуру: он в общих чатах, в списке сотрудников, у него ваш пропуск и ваша почта.
Пункт 24 того же постановления даёт и формулу отличия: по договору оказания услуг исполнитель сохраняет положение самостоятельного хозяйствующего субъекта и работает на свой риск, а работник в состав персонала включён и риска не несёт. Там же сказано, что неустранимые сомнения суд толкует в пользу трудовых отношений — то есть доказывать самостоятельность исполнителя придётся вам.
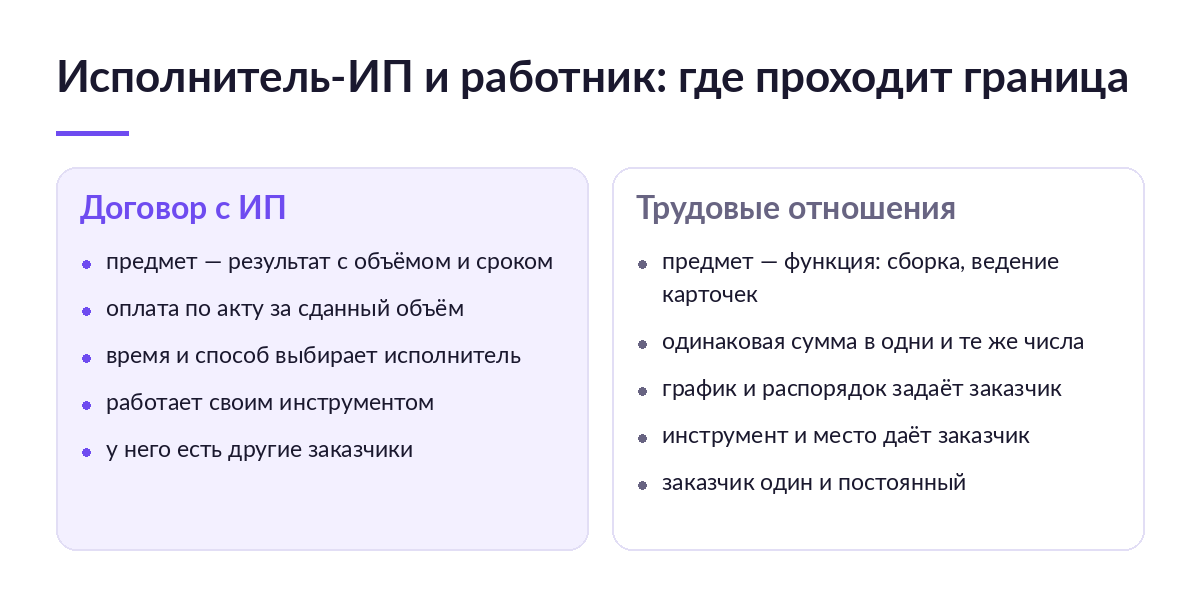
Быстрая проверка своего договора: если хотя бы два ответа «да», отношения похожи на трудовые.
- Сумма одинаковая каждый месяц и приходит в одни и те же числа?
- В предмете стоит функция («ведение карточек», «сборка заказов»), а не результат с объёмом и сроком?
- Исполнитель работает на вашем складе, вашим оборудованием и по вашему графику?
- Вы — его единственный заказчик, и так больше полугода?
- Он был вашим штатным сотрудником меньше двух лет назад?
Сколько стоит промах
Заключение гражданско-правового договора, который фактически регулирует трудовые отношения, — это часть 4 статьи 5.27 КоАП. Вилка там не одна, и это важно: для предпринимателя-заказчика суммы в десять раз меньше, чем для компании.
| Кого наказывают | Первый раз, ч. 4 ст. 5.27 КоАП | Повторно, ч. 5 ст. 5.27 КоАП |
|---|---|---|
| ИП-заказчик | 5 000–10 000 ₽ | 30 000–40 000 ₽ |
| Должностное лицо | 10 000–20 000 ₽ | Дисквалификация на 1–3 года |
| Компания | 50 000–100 000 ₽ | 100 000–200 000 ₽ |
Обычно называют одну вилку — от 50 до 100 тысяч. Это строка для юридического лица, и продавцу, который работает как ИП, она завышает риск примерно вдесятеро. Настоящая цена промаха для него лежит не в штрафе.
Штраф — меньшая часть счёта. Основное — доначисление за весь срок договора: НДФЛ 13 % и страховые взносы 30 % на каждую выплату, плюс пени за каждый день и штраф по статье 122 НК — 20 % от недоимки, а при умысле 40 %. Исполнитель с вознаграждением 80 000 ₽ в месяц за год даёт 960 000 ₽ выплат; доначисления по ним — около 412 000 ₽ без пеней и штрафа.
Плюсы и минусы для заказчика
Честнее смотреть их парами: каждая выгода чем-то оплачена.
- Платите только сумму договора — но исполнитель закладывает в неё свои налоги и взносы, поэтому ставка предпринимателя выше ставки физлица на те же работы.
- Нет кадрового учёта, табелей и графика отпусков — но появляется учёт контрагентов: выписки, акты, сверки, сроки.
- Можно отказаться от договора в одностороннем порядке по статье 782 ГК, возместив фактические расходы, — но и исполнитель вправе уйти так же, посреди сезона.
- Исполнитель отвечает за результат, а не за присутствие — но требовать от него дисциплины, графика и присутствия на складе вы не можете, иначе сами создаёте признак трудовых отношений.
- Нет обязанности оплачивать простой и болезнь — но и подменить заболевшего некем: у вас нет ни штата, ни права переставить человека на другую задачу.
Кому исполнитель с ИП подходит, а кому нет
Смотреть надо не на размер бизнеса, а на то, как устроена работа.
Подходит, когда задача сдаётся результатом: съёмка партии товара, отрисовка инфографики для тридцати карточек, разовая перевозка, квартальная отчётность, аудит остатков, настройка интеграции. Подходит и тогда, когда исполнитель работает на нескольких заказчиков и сам решает, в какое время делать вашу работу.
Не подходит, если человек нужен на складе каждый день с девяти до шести; если он собирает заказы вашим оборудованием и по вашему регламенту; если он единственный, кто знает, где что лежит, и вы не можете позволить ему уйти завтра; если вам важен процесс — как он пакует, как клеит этикетку, во сколько приходит. Всё это — трудовая функция, и оформлять её нужно трудовым договором.
Отдельный случай — когда работу хочется отдать наружу потому, что своими руками не успеваете: коды маркировки вбиваются вручную, остатки сводятся в Excel, сборка в выходные висит на одном человеке. Это не проблема формы договора. Нанятый по ГПХ исполнитель, который делает ту же ручную работу на вашем складе, — первый кандидат на переквалификацию.
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Предмет договора описан функцией: «бухгалтерское сопровождение», «ведение карточек» | Первый же признак из пункта 17 постановления Пленума № 15 | Писать результат с объёмом и сроком: «подготовка и сдача декларации по УСН за I квартал», «тридцать карточек по шаблону до 15 марта» |
| Оплата одинаковой суммой 5-го и 20-го числа | Выплаты читаются как аванс и зарплата, доначисление за весь период | Платить по подписанному акту, суммой за конкретный объём. Что должно быть в акте — в разборе обязательных реквизитов первичного документа |
| Не проверили ЕГРИП перед выплатой | Выплата физлицу: НДФЛ 13 % и взносы 30 % сверху, пени | Выписка перед каждой оплатой, а в договоре — обязанность исполнителя сообщить об утрате статуса и возместить убытки |
| ОКВЭД в ЕГРИП не совпадает с предметом договора | Банк тормозит платёж и запрашивает пояснения по 115-ФЗ | Сверять коды заранее, как в чек-листе должной осмотрительности |
| Выдали корпоративную почту, пропуск, добавили в чат «Сотрудники» | Готовые доказательства интеграции в структуру заказчика | Общаться по личной почте исполнителя, доступы выдавать точечно и на срок задачи |
| Исполнитель — ваш бывший сотрудник | Значимый признак подмены, а для НПД — прямой запрет на два года | Выдержать паузу либо оформить трудовой договор. Подробности — в разборе налоговых рисков работы с самозанятыми |
Почти все они ловятся одной дисциплиной: каждому платежу — свой акт, каждому акту — своё задание, каждому исполнителю — свежая выписка. Ломается это не от незнания, а от того, что документы лежат в почте, задачи в мессенджере, а сроки в голове. SelSup собирает операционку продавца в одном контуре: заказы, остатки, маркировку, документы и расчёты с контрагентами — так, чтобы папка с актами не жила отдельной жизнью от склада.
Что изменилось с 2023 года и что меняется дальше
Тема выглядит неподвижной, но за три года поменялось и то, сколько платит исполнитель, и то, как вас отбирают на проверку. Постоянные правила и временные пороги здесь стоит различать.
- 01.01.2023 Взносы ИП за себя стали совокупными: отдельных сумм на пенсионное и медицинское страхование в кодексе больше нет, есть одна цифра на год. Раскладка на две суммы, которую иногда приводят, — реконструкция по бюджетному нормативу, а не норма.
- 2024 Минтруд закрепил риск-факторы для внеплановой трудовой проверки: массовое привлечение внештатных исполнителей стало поводом прийти. Само по себе привлечение осталось законным.
- 01.01.2026 Совокупный взнос ИП — 57 390 ₽, потолок дополнительного процента — 321 818 ₽. Это цифры, которые исполнитель закладывает в свою ставку.
- 01.10.2026 Заработал закон о платформенной экономике. Он касается работы через платформы и агрегаторы, а не прямого договора с исполнителем, но продавцам полезно знать, что там поменялось: 30 дней на выплату и минимальная цена.
- 01.01.2027 Совокупный взнос ИП вырастет до 61 154 ₽ — это уже записано в пункте 1.2 статьи 430 НК.
Стоит ли брать исполнителя с ИП
Да, если работа сдаётся отдельными результатами и исполнитель живёт своей предпринимательской жизнью: съёмка, дизайн, перевозка, отчётность, разовые проекты. Здесь договор с ИП — самый спокойный вариант: ни удержаний, ни отчётности, ни чеков, которые нужно ловить.
Скорее да, но частично, если исполнитель регулярный и вы у него не единственный. Тогда работает не форма, а содержание: отдельное задание на каждый месяц, акт с объёмом, оплата по акту, никаких упоминаний графика и дисциплины в тексте. Формулировки по пунктам разобраны в статье «Договор возмездного оказания услуг: что в нём писать заказчику».
Нет, если вам нужен человек на складе или в кабинете каждый день. Статус ИП здесь не защита, а отягчающее обстоятельство: он показывает, что стороны понимали, что делают. Дешевле оформить трудовой договор, чем год спустя доплатить НДФЛ, взносы, пени и штраф.
Что почитать дальше
- Договор ГПХ: что это, когда селлеру нужен и как оформить — общая картина: какие бывают виды, когда продавец берёт исполнителя не в штат.
- Налоги и взносы по договору ГПХ: что платит заказчик — расчёт выплаты физлицу, с которым сравнивается ставка предпринимателя.
- Договор ГПХ с физическим лицом: образец и обязательные условия — разбор договора по пунктам и опасные формулировки.
- Договор ГПХ в 1С:ЗУП: как завести и начислить выплату — если учёт исполнителей ведётся в программе.
Частые вопросы
Нужно ли удерживать НДФЛ с выплат предпринимателю
Нет. Предприниматель исчисляет налог со своих доходов сам по статье 227 НК, вы перечисляете сумму договора целиком. Это верно и для ИП на упрощёнке, и для ИП на патенте, и для ИП на НПД.
Можно ли работать с одним ИП несколько лет подряд
Можно. Длительность сама по себе нарушением не будет, но в пункте 17 постановления Пленума № 15 устойчивый и стабильный характер отношений назван признаком трудовых. Поэтому на каждый период нужно отдельное задание с результатом, а не один договор «на обслуживание» с ежемесячной суммой.
Какие документы запросить у исполнителя до подписания
Свежую выписку из ЕГРИП или лист записи, реквизиты расчётного счёта, коды ОКВЭД под предмет договора. Если ИП применяет НПД, добавляется справка о статусе и обязанность выдавать чек на каждую оплату.
Можно ли не вести всё это руками
Выписки и чеки всё равно придётся получать, а вот держать их в голове и в почте не обязательно. Когда исполнителей больше пяти, а оплаты идут волнами под сезон, спасает не ещё одна таблица, а общий контур, где акт, платёж и задание связаны между собой. Покажем на разборе, как это выглядит на рабочем стенде — на ваших задачах, а не на абстрактном примере.
Что делать, если исполнитель закрыл ИП, а работа уже сдана
Смотреть на дату выплаты, а не на дату договора. Если на момент оплаты статуса уже нет, вы платите физлицу: удерживаете НДФЛ, начисляете взносы, подаёте отчётность. Чтобы это не било по вам, в договор заранее вносят обязанность исполнителя сообщить об утрате статуса и возместить возникшие из-за этого убытки.
Защищает ли статус ИП от признания отношений трудовыми
Нет. Часть вторая статьи 15 ТК запрещает подменять трудовые отношения гражданско-правовым договором независимо от статуса исполнителя, а неустранимые сомнения суд толкует в пользу трудовых отношений. Значение имеет не запись в реквизитах, а предмет договора, порядок оплаты и то, как всё устроено на деле.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.