Фотограф отснял партию, сборщик отработал две недели пиковых отгрузок, курьер развёз возвраты. Договоры подписаны, платить пора — и выясняется, что в 1С для этого есть отдельный журнал, отдельный документ и галочка, без которой журнала не видно. Разбираем по экрану: где что лежит в «1С:Зарплате и управлении персоналом» редакции 3.1, какие поля решают и что программа посчитает за вас.
Правовую часть — виды договора, что в нём писать, чем он отличается от трудового — держит «Договор ГПХ: что это, когда селлеру нужен и как оформить». Здесь только программа.
Где заводить договор: ЗУП, «Бухгалтерия» или УНФ
Первая развилка встаёт до первого документа. Какая-то конфигурация 1С у продавца обычно уже стоит, и вопрос в том, стоит ли ради двух договоров в год ставить ещё одну программу.
| Где вести | Что умеет с ГПХ | За что вы платите | Чего не будет |
|---|---|---|---|
| 1С:ЗУП 3.1 | Журнал договоров, три способа оплаты, акты, взносы, ЕФС-1 и 6-НДФЛ из одной базы | Лицензия отдельной программы и синхронизация с бухгалтерской базой | Из зарплатного контура не теряется ничего |
| 1С:Бухгалтерия 3.0 | Начисление и выплату физлицу провести можно, кадровый блок урезан | Ничего сверх того, что уже стоит | Журнала договоров и актов приёмки в привычном виде нет, отчёт собирается руками |
| 1С:УНФ | Расчёты с исполнителем в общей базе с торговлей и деньгами | Одна база на всё | Тонкой настройки взносов и вычетов нет, при росте штата переезжать придётся |
Порог простой: один-два разовых исполнителя в год живут в «Бухгалтерии», регулярная работа с привлечёнными людьми — повод ставить ЗУП. Если склад и заказы у вас тоже в 1С, эти ветки разобраны отдельно: «1С:УНФ для маркетплейсов: настройка и учёт».
Галочка, без которой журнала договоров нет
Свежая база ЗУП договоры ГПХ не показывает вовсе — здесь и застревают. Откройте «Настройка → Расчёт зарплаты» и поставьте флаг «Регистрируются выплаты по договорам гражданско-правового характера». В разделе «Зарплата» появится журнал «Договоры (в т. ч. авторские)».
Там же задаётся «Начисления по договорам учитываются в бухгалтерском учёте как». Вариантов три:
- Расчёты с контрагентами — при синхронизации проводка уйдёт в кредит счёта 76.
- Расчёты по оплате труда — в кредит счёта 70, как у штатных.
- Выбирается в документе — значение по умолчанию, счёт задаётся в каждом договоре полем «Учитывать как».
Счёт выбирают один раз и на всех Смешивать 70 и 76 по разным исполнителям можно, но потом придётся объяснять аудитору, почему одинаковые выплаты лежат на разных счетах. Договоритесь до первого документа: перенос задним числом означает перепроведение всей цепочки вместе с отражением в бухучёте.
Документ «Договор (работы, услуги)»: поля, которые решают
Договор заводится через «Зарплата → Договоры (в т. ч. авторские) → Договор (работы, услуги)» либо из карточки человека: «Оформить документ → Договоры (ГПХ)». Исполнитель при этом должен лежать в справочнике «Кадры → Сотрудники» — да, даже если он у вас не работал и не будет. Новый элемент под каждый следующий договор не нужен: все договоры человека видны в его карточке по ссылке «Договоры ГПХ».
Поля, из-за которых потом переделывают:
- Дата начала и дата окончания — период действия. Договор с неизвестной датой окончания программа примет, но сведения об окончании вы подадите отдельно.
- Наименование документа и код по ОКЗ — эти два реквизита уходят в подраздел 1.1 ЕФС-1. С пустым кодом отчёт не пройдёт.
- Подлежит страхованию от несчастных случаев — флаг ставится, только если такая обязанность прямо записана в договоре с исполнителем.
- Сумма вычета — профессиональный вычет по документально подтверждённым расходам исполнителя. Он уменьшает базу НДФЛ, но не базу взносов.
- Счёт, субконто и подразделение — куда ляжет затрата. Пустое поле означает «как у этого человека по трудовому договору», а у чистого договорника — как задано для подразделения.
Флаг «Отразить трудовую деятельность» программа ставит сама, и он не косметический: именно он поднимает договор в отчёт для Социального фонда.
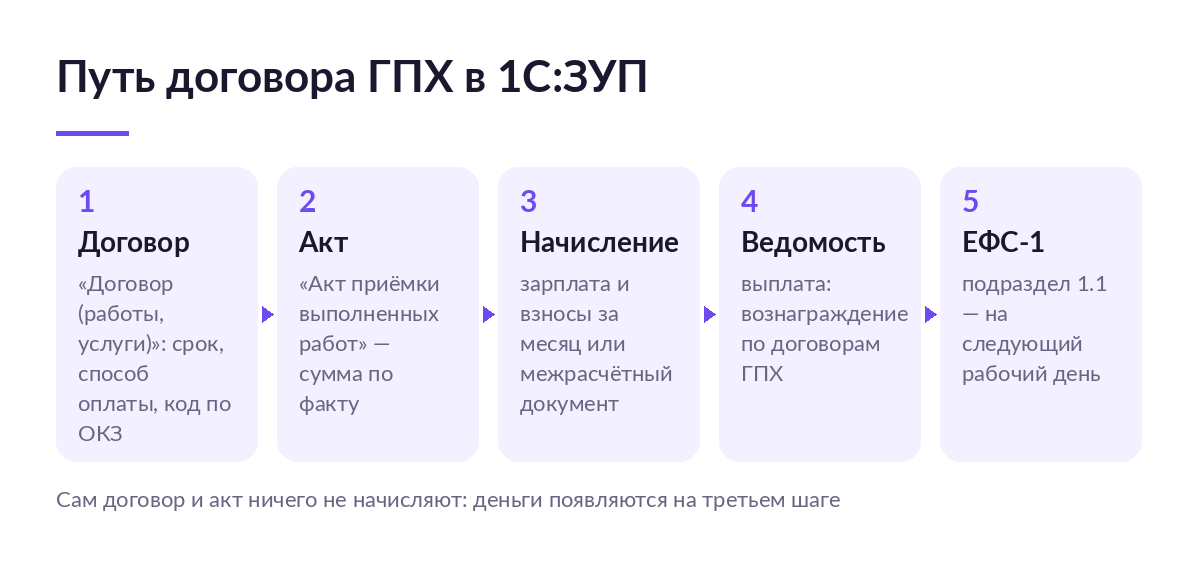
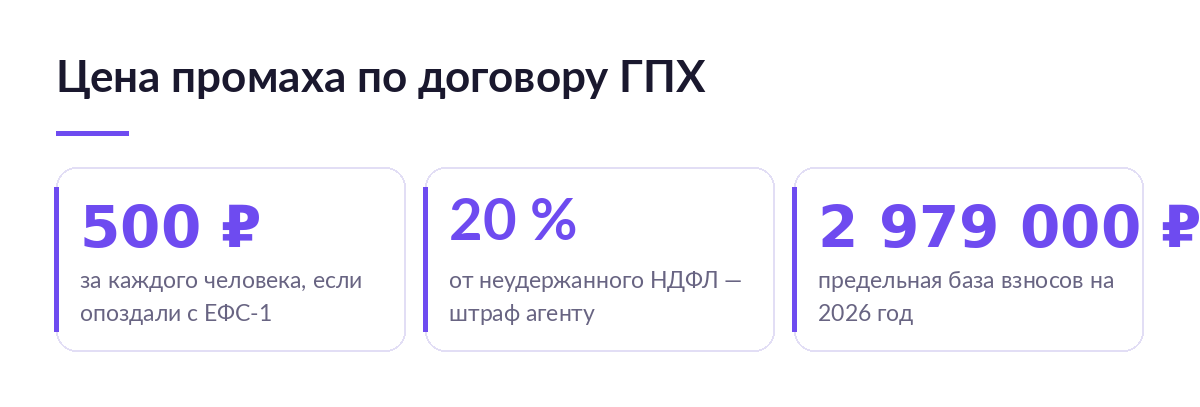
Сведения о заключении и о прекращении договора ГПХ подаются в подразделе 1.1 формы ЕФС-1 не позднее рабочего дня, следующего за днём заключения или прекращения — так это сформулировано в базе знаний для страхователей на сайте СФР. Не «в конце квартала» и не «вместе с зарплатной отчётностью». За опоздание статья 17 закона 27-ФЗ даёт 500 ₽ за каждого человека, по которому сведения не сданы или сданы неполно. Пять исполнителей, забытых на месяц, — 2 500 ₽ и переписка с фондом.
Две оговорки из той же статьи, о которых вспоминают редко. Нашли ошибку сами и подали уточнённые сведения раньше, чем её увидел фонд, — санкции не применяются вовсе. А если требование уже пришло, оплата в первые десять календарных дней с его получения уменьшает сумму вдвое.
Показать на разборе, как выглядит учёт привлечённых людей, когда сборка и приёмка идут в одной системе — на вашем ассортименте: кто из привлечённых что видит в складском контуре и где всплывает забытый договор.
Три способа оплаты и чем они отличаются
Способ оплаты выбирается на закладке «Условия договора» и определяет, каким документом и в каком месяце появится начисление.
| Способ оплаты | Когда начислится | Что оформляете ещё | Что пойдёт не так |
|---|---|---|---|
| Однократно в конце срока | В месяце, на который приходится дата окончания | Ничего, сумма берётся из договора | Сдвинули срок — сдвинулось начисление, а исполнитель ждёт денег |
| Ежемесячные авансовые платежи | Каждый месяц по полю «Размер платежа», остаток — в месяце окончания | Ничего, акты не нужны | Остаток в последнем месяце больше, чем ждали, и НДФЛ с него тоже |
| По актам выполненных работ | В месяце, указанном в акте | «Акт приёмки выполненных работ» на каждый период | Акт не завели — начисления нет, хотя договор проведён |
Как выбрать способ оплаты под своего исполнителя:
- Фотограф снял партию и ушёл, сумма известна заранее — однократно в конце срока.
- Менеджер карточек ведёт ассортимент постоянно за фиксированную сумму — ежемесячные авансовые платежи.
- Сборщик выходит на пики, объём каждый месяц разный — по актам выполненных работ.
Ни договор, ни акт сами по себе ничего не начисляют. Первый фиксирует условия, второй — сумму по факту, а деньги появляются только в документе начисления. Акт удобнее создавать на основании договора: тогда поля заполнятся сами и привязка не потеряется. Что должно быть в бумажном акте, прежде чем он попадёт в программу, разобрано в «Акт выполненных работ: зачем нужен и как составить».
Как начислить: два документа и почему взносы считаются не там
- «Начисление зарплаты и взносов» — если исполнитель получает деньги в общий зарплатный день. Суммы лежат на отдельной закладке «Договоры».
- «Начисление по договорам (в т. ч. авторским)» — если платите в межрасчётный период. Кнопка «Заполнить» подберёт все акты и авансовые платежи месяца.
Особенность, на которой спотыкаются: в межрасчётном документе считается НДФЛ, а страховые взносы — нет. Взносы по ГПХ программа начисляет только при окончательном расчёте месяца. Повторно то, что уже начислено внутри месяца, она не тронет.
Дальше ведомость, и от поля «Выплачивать» зависит, какие суммы подтянутся: «Начисления по договорам» — для межрасчётной выплаты, «Вознаграждение сотрудникам по договорам ГПХ» — только договорные суммы, «Зарплата за месяц» — вся задолженность разом. Если человек работает у вас и в штате, и по договору, а платить вы хотите двумя ведомостями, заведите на него второй элемент справочника «Сотрудники».
Что программа посчитает сама, а что вы задаёте руками
Часто встречается утверждение, что программа удержит 13 % и начислит 30 % взносов. Половина фразы устарела: с 2025 года НДФЛ резидента считается по пятиступенчатой шкале, и вознаграждение по ГПХ входит в ту же основную базу, что и зарплата. У продавца, который платит фотографу разово, ставка и правда останется 13 %, а у того, кто ведёт через ГПХ несколько человек с крупными суммами, — уже нет. Ставка взносов 30 % действует до предельной базы, сверх неё — 15,1 %.
Взносы на травматизм — единственный вид, который по ГПХ не начисляется по умолчанию: они появляются, только если обязанность платить их записана в договоре. Как считается выплата «на руки», разобрано в «Налоги и взносы по договору ГПХ: что платит заказчик». А исполнителя со статусом предпринимателя в ЗУП заводить не нужно вовсе: он платит за себя, и это расчёты с контрагентом в бухгалтерской базе — почему это само по себе не защищает заказчика, разобрано в «Договор ГПХ с ИП: чем отличается и какие риски у заказчика».
Плюсы и минусы ведения ГПХ в ЗУП
- Один журнал вместо таблицы — все договоры, сроки и суммы в одном месте, но за это вы платите отдельной программой и её обновлениями.
- Отчётность собирается сама — ЕФС-1 и 6-НДФЛ подтягивают договоры автоматически, но только если «Наименование документа» и код по ОКЗ заполнены при заведении.
- Три готовых схемы оплаты — под разовую съёмку, постоянного менеджера и сдельщика, но выбранный способ задаёт весь порядок документов, и менять его на ходу означает исправлять договор.
- Печатные формы договора и акта — подписывать есть что, но шаблон типовой, и специфику ваших карточек и отгрузок придётся дописывать руками.
- Исправление и сторнирование — ошибку можно откатить без удаления документов, но в обратном порядке: сначала акты, потом договор.
Кому это подходит, а кому не стоит
Подходит, если привлечённые люди появляются регулярно: сезонные сборщики на пики, фотограф на каждую новую партию, менеджер карточек на постоянной основе. И если штат уже есть, а бухгалтер работает в ЗУП — договорники встанут в ту же базу и ту же отчётность.
Не стоит, если исполнитель один и платите вы раз в квартал: отдельная программа обойдётся дороже ручного начисления в «Бухгалтерии». Не стоит и если все расчёты идут через самозанятых с чеками — там другой договор и другой пакет документов, они разобраны в «Договор с самозанятым: обязательные условия и чек вместо акта».
Операционные признаки, по которым видно, что учёт привлечённых людей перестал помещаться в голову: некому собирать заказы в выходные и человека ищут под каждый пик; договоры и акты лежат в почте, а сроки — в календаре телефона; кто из привлечённых что видит на складе, решается на словах. Здесь проблема уже не в программе расчёта.
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Не поставили флаг «Регистрируются выплаты по договорам ГПХ» | Журнала нет, начисление проводят «прочим доходом», отчётность не собирается | Включить флаг до первого документа |
| Не заполнили код по ОКЗ | Подраздел 1.1 ЕФС-1 не проходит проверку, сведения уходят с опозданием | Заполнять код при заведении договора, а не при сдаче отчёта |
| Выбрали оплату по актам, но акт не завели | Договор проведён, начисления нет, исполнитель без денег | Создавать акт на основании договора сразу после подписания |
| Ждут взносы в межрасчётном начислении | Кажется, что взносы потерялись, начинают перепроводить документы | Проверять взносы после расчёта за месяц |
| Сторнируют договор, не тронув акты | Документ не сторнируется, остаются висящие суммы | Сначала сторнировать акты, потом договор |
| Ставят флаг страхования от несчастных случаев «на всякий случай» | Лишние взносы и расхождение с текстом договора | Ставить, только если обязанность записана в договоре |
Каждая из этих ошибок — час-полтора разбирательств, а две последние ещё и деньги. Посмотреть, из чего складывается работа продавца в SelSup — от карточек и остатков до сборки и документов, чтобы понять, где привлечённые люди встают в общий контур.
Календарь: что менялось в правилах и в программе
Инструкция по интерфейсу устаревает молча: экран тот же, а поле уже означает другое. Вот опорные даты, по которым проверяется, актуален ли материал.
- 01.01.2023 Исполнители по ГПХ стали застрахованными по социальному страхованию — закон 237-ФЗ от 14.07.2022. С этой же даты сведения о заключении и прекращении договора подаются в подразделе 1.1 ЕФС-1.
- 01.01.2025 НДФЛ резидента считается по пятиступенчатой шкале, и вознаграждение по ГПХ попадает в основную налоговую базу вместе с зарплатой.
- 30.12.2025 Вступила в силу обновлённая форма ЕФС-1 и порядок её заполнения — приказ СФР от 17.11.2025 № 1462, форматы — приказ № 1463. Материалы со ссылкой на приказ 2023 года описывают прошлую форму.
- 01.01.2026 Единая предельная база по взносам — 2 979 000 ₽, постановление Правительства от 31.10.2025 № 1705. В ЗУП она приехала релизом 3.1.36.19 от 28 ноября 2025 года.
- Сентябрь 2026 Актуальная линейка — 3.1.38: версии 3.1.38.69 и 3.1.38.92 вышли 22 августа и 4 сентября. Кто остался на прошлой ветке, тому 24 августа выпущена 3.1.34.332.
База младше 3.1.36 новую предельную базу взносов не знает и посчитает 2026 год по прошлым цифрам. Это самая дорогая из тихих ошибок: расхождение вылезет при сверке с налоговой, а не в момент начисления.
Стоит ли вести договоры ГПХ в 1С:ЗУП
Продавцу со штатом и постоянным потоком привлечённых людей — да, без оговорок. Договорники встают в ту же базу, что и зарплата, а риск забыть про ЕФС-1 закрывается механикой программы, а не памятью бухгалтера.
Продавцу с одним-двумя разовыми исполнителями — скорее да, но частично. Ставить ЗУП ради двух договоров смысла мало: заведите расчёты в бухгалтерской базе, а сведения в фонд подайте через сервис отчётности. Возвращайтесь к вопросу, когда привлечённых станет больше трёх.
Продавцу, который работает только с самозанятыми и предпринимателями, — нет. Ни те ни другие в зарплатный контур не попадают: это расчёты с контрагентами, чек или акт, и никаких начислений по ГПХ.
Что почитать дальше
- «Отчётность по договору ГПХ: ЕФС-1, сроки и коды» — что и когда сдавать по исполнителю и какие ошибки заворачивает фонд.
- «Договор ГПХ с физическим лицом: образец и обязательные условия» — что написать в договоре, прежде чем нести его в 1С.
- «КЭДО в 1С: подключение сервиса и синхронизация с кадровым учётом» — как подписывать кадровые документы электронно, если людей много и они в разных городах.
- «МЧД в 1С: создание, выгрузка в реестр и подписание документов» — доверенность на того, кто подписывает и сдаёт отчётность за вас.
Частые вопросы
Нужно ли заводить исполнителя в справочник «Сотрудники», если он у нас не работает?
Да. В ЗУП договор ГПХ оформляется на элемент справочника «Сотрудники», другого места для физлица в программе нет. Создавать новый элемент под каждый следующий договор при этом не нужно: несколько договоров на одного человека видны в его карточке по ссылке «Договоры ГПХ».
Почему в документе «Начисление по договорам» нет страховых взносов?
Так задумано. Межрасчётный документ считает вознаграждение и НДФЛ, чтобы выплатить деньги не дожидаясь конца месяца. Взносы по ГПХ программа начисляет при окончательном расчёте, в «Начислении зарплаты и взносов».
Как продлить договор, который заканчивается на следующей неделе?
Через документ-исправление: откройте исходный «Договор (работы, услуги)», нажмите «Исправить» и поменяйте дату окончания. Программа сохранит оба варианта, а при формировании сведений для фонда сама отменит ранее переданное мероприятие и сформирует новое.
На какой счёт попадёт вознаграждение — 70 или 76?
На тот, который выбран в настройках расчёта зарплаты или в самом договоре в поле «Учитывать как». «Расчёты с контрагентами» дают кредит счёта 76, «расчёты по оплате труда» — кредит счёта 70. Дебетовый счёт затрат берётся из поля «Счёт, субконто» или из настроек подразделения.
Договор ГПХ можно подписать электронно, как накладные по ЭДО?
Нет, это разные контуры и разные подписи: обмен с контрагентами и подписание документов с физлицом живут по разным правилам. Настройка обмена разобрана в «ЭДО в 1С: подключение сервиса, настройка обмена и первые документы».
Можно ли не вести всё это руками?
Расчёт вознаграждения, НДФЛ и взносов руками вести и не надо — для этого и стоит ЗУП. Руками обычно остаётся другое: кто из привлечённых за что отвечает на складе, какие заказы он собрал, что он видит в карточках и остатках. Разобрать на встрече, как развести права сборщика, менеджера карточек и владельца — покажем на вашем кабинете, что видит наёмный человек и какие цифры от него закрыты.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.