Продавцу почти каждый месяц нужен кто-то со стороны: фотограф на предметную съёмку, сборщик на пиковую неделю, курьер до пункта приёма, дизайнер инфографики для карточки. В штат их не берут, оформляют договором ГПХ — и тут выясняется, что сумма в договоре и сумма, которая уходит из кассы, не совпадают.
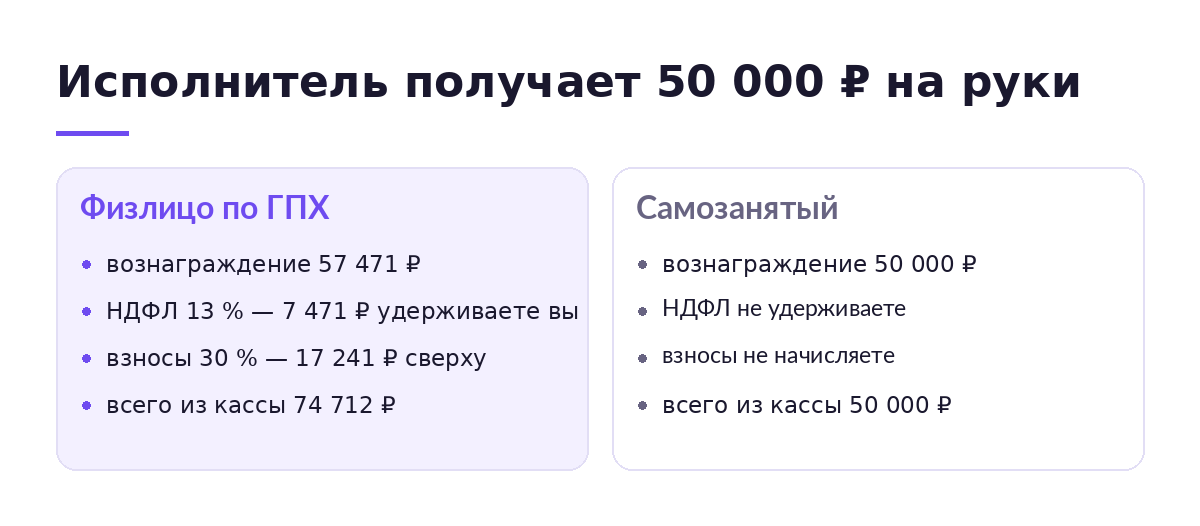
Разница доходит до 49 %. Договорились на 50 000 ₽ «на руки» — из кассы уйдёт 74 712 ₽, если исполнитель обычное физлицо. Ниже разбираем, из чего складывается эта разница, когда её нет совсем и в какие дни деньги должны быть на счёте.
За обычное физлицо заказчик удерживает НДФЛ по ставке от 13 % и начисляет сверх вознаграждения страховые взносы 30 % в пределах базы 2 979 000 ₽ и 15,1 % сверх неё. За самозанятого и за ИП не платит ничего. Взносы на травматизм начисляются, только если так написано в договоре.
Кто платит: три статуса исполнителя и три разные суммы
Всё решает не название документа, а налоговый статус того, с кем вы его подписали. Договор может называться одинаково, а нагрузка на заказчика отличаться втрое.
| Статус исполнителя | НДФЛ | Страховые взносы | Травматизм | Отчётность заказчика | Что будет при сбое |
|---|---|---|---|---|---|
| Физлицо без статуса | Удерживаете вы: 13–22 % по шкале | 30 % сверх вознаграждения, дальше 15,1 % | Только если прямо записано в договоре | 6-НДФЛ, РСВ, персонифицированные сведения, ЕФС-1 | Не удержали налог — 20 % от суммы налога сверху по ст. 123 НК плюс пени |
| Самозанятый | Не удерживаете | Не начисляете | Нет | ЕФС-1 не сдаётся, в РСВ выплата не попадает | Исполнитель потерял статус посреди договора — вы задним числом становитесь агентом |
| ИП | Не удерживаете | Не начисляете | Нет | Ничего по этому исполнителю | Услуга не совпала с ОКВЭД предпринимателя — вопросы к расходу |
Обязанность удержать налог возникает у заказчика по пункту 1 статьи 226 НК: он становится налоговым агентом по выплатам физлицу. Переложить её на исполнителя договором нельзя — условие «налоги платит исполнитель сам» в договоре с обычным физлицом не работает, деньги спросят с вас. А вот прямой запрет платить налог за счёт собственных средств агента из кодекса исчез: пункт 9 статьи 226 НК утратил силу с 1 января 2023 года по закону 263-ФЗ. Обязанность удержать из выплаты при этом осталась в пункте 4 той же статьи.
Кого и как оформлять, подробно разобрано в статье «Договор ГПХ: что это, когда селлеру нужен и как оформить», а условия, которые нельзя забыть при работе с плательщиком НПД, — в материале «Договор с самозанятым: обязательные условия и чек вместо акта».
Самое дорогое место темы — статус, который проверили один раз. Самозанятый может сняться с учёта в любой день, и с этого дня выплаты ему — обычный доход физлица. Заказчик узнаёт об этом через год, когда инспекция досчитает НДФЛ и взносы за весь период. На вознаграждении 50 000 ₽ в месяц за полгода это 45 000 ₽ налога и 90 000 ₽ взносов. Статус смотрят перед каждой выплатой, а не перед подписанием договора: как это делать, описано в статье «Как проверить самозанятого по ИНН перед оплатой».
Если исполнителей у вас десяток и каждому вы платите по частям, ручная сверка статусов в таблице — то самое место, где всё и ломается. SelSup держит карточку контрагента вместе с историей выплат и подсказывает, когда статус пора перепроверить, чтобы это не всплывало на камеральной проверке. Посмотреть, как это устроено, можно на разборе работы с исполнителями: показываем на вашем списке подрядчиков, а не на демонстрационном.
НДФЛ: ставка, момент удержания и аванс
Ставка зависит от годового дохода исполнителя и считается по пятиступенчатой шкале пункта 1 статьи 224 НК. Для нерезидента ставка другая — 30 %, кроме отдельных категорий вроде граждан стран ЕАЭС и иностранцев с патентом.
| Доход с начала года | Ставка | Как считается |
|---|---|---|
| До 2,4 млн ₽ | 13 % | 13 % со всей суммы |
| 2,4–5 млн ₽ | 15 % | 312 000 ₽ плюс 15 % с превышения над 2,4 млн ₽ |
| 5–20 млн ₽ | 18 % | 702 000 ₽ плюс 18 % с превышения над 5 млн ₽ |
| 20–50 млн ₽ | 20 % | 3 402 000 ₽ плюс 20 % с превышения над 20 млн ₽ |
| Свыше 50 млн ₽ | 22 % | 9 402 000 ₽ плюс 22 % с превышения над 50 млн ₽ |
Для продавца маркетплейса это почти всегда первая строка: фотограф за сезон получает 200–300 тысяч, а не два миллиона. Но считать надо по всем выплатам этому человеку с начала года именно у вас — о его доходах в других местах вы не знаете и знать не обязаны.
Аванс — это тоже доход
Здесь чаще всего ошибаются. Пункт 4 статьи 226 НК обязывает удержать налог при фактической выплате денег, а не при подписании акта. Заплатили исполнителю половину вперёд — налог с этой половины удерживается сразу, в тот же день. Ждать закрывающего документа нельзя.
Про сам закрывающий документ и его реквизиты есть отдельный разбор — «Акт выполненных работ: зачем нужен и как составить». Он подтверждает расход, но на срок удержания налога не влияет.
Вычеты, о которых исполнитель не спросит
Исполнитель по договору ГПХ вправе уменьшить налоговую базу на профессиональный вычет — фактически произведённые и документально подтверждённые расходы, прямо связанные с работой (п. 2 ст. 221 НК). Фотограф арендовал студию и купил фон, курьер оплатил бензин по чекам — эти суммы из базы уходят.
Нормативы 20–40 % без документов, которые часто приводят рядом, к обычному ГПХ отношения не имеют: они относятся к авторским вознаграждениям, а не к работам и услугам. Даёт вычет заказчик, по письменному заявлению исполнителя с приложенными документами.
Страховые взносы: 30 %, предельная база и 1,5 МРОТ
Выплаты по договору на выполнение работ и оказание услуг прямо названы объектом обложения в подпункте 1.1 пункта 1 статьи 420 НК. Тариф — единый, из пункта 3 статьи 425 НК.
Предельную величину базы на 2026 год установило постановление Правительства от 31.10.2025 № 1705 — 2 979 000 ₽ нарастающим итогом на одного человека. Порог считается по каждому исполнителю отдельно и обнуляется 1 января.
Единый тариф с 2023 года не делится на «22 % пенсионные, 5,1 % медицинские, 2,9 % социальные»: эта разбивка встречается до сих пор, но в кодексе её больше нет. Плательщик перечисляет одну сумму, а по видам страхования её распределяют по нормативам 72,8 %, 8,9 % и 18,3 % из пункта 6.2 статьи 431 НК. Для расчёта нагрузки это ничего не меняет, а вот в проводках и в РСВ путаница из-за старой разбивки случается.
Пониженный тариф для малого бизнеса
Продавец из реестра МСП платит меньше, но не со всей суммы. По подпункту 17 пункта 1 статьи 427 НК льгота применяется только к части выплаты сверх полутора МРОТ за месяц. МРОТ с 1 января 2026 года — 27 093 ₽ (закон от 28.11.2025 № 429-ФЗ), значит порог равен 40 639,50 ₽.
- До 40 639,50 ₽ в месяц — общий тариф 30 %, никакой льготы здесь нет.
- Сверх этой суммы — 15 % по пункту 2.4 статьи 427 НК.
- 7,6 % сверх порога — только для плательщиков из пункта 13.2 той же статьи, то есть для отдельных отраслей вроде обрабатывающих производств.
И ещё одно условие, которое легко пропустить: запись в реестре МСП сама по себе льготы больше не даёт. Тот же подпункт 17 требует соответствия условиям пунктов 13.1, 13.2 и 13.3 статьи 427 НК — их стоит сверить со своей ситуацией до того, как считать экономию.
Что в базу не попадает вообще
Два законных способа не платить взносы с части суммы знают далеко не все.
- Компенсация расходов исполнителя. Подпункт 16 пункта 1 статьи 422 НК выводит из базы суммы возмещения фактически произведённых и документально подтверждённых расходов по договору ГПХ. Разделите в договоре вознаграждение и компенсацию проезда, аренды оборудования, расходных материалов — и взносы начислятся только на вознаграждение.
- Договоры про имущество. Пункт 4 статьи 420 НК прямо выводит из объекта выплаты по договорам, где предмет — переход права собственности или передача имущества в пользование. Арендовали у физлица склад или выкупили у него оборудование — взносов нет, хотя НДФЛ удержать всё равно придётся.
Травматизм: по умолчанию не начисляется
Взносы на страхование от несчастных случаев по договору ГПХ платятся, только если такая обязанность прямо записана в договоре (п. 1 ст. 5 закона 125-ФЗ). Тариф зависит от класса профессионального риска и составляет от 0,2 % до 8,5 %. Для склада и упаковки это обычно доли процента, и иногда условие включают сознательно — чтобы у человека, который работает с погрузчиком, была страховка.
Когда платить и что сдавать
| Что | Срок | Основание |
|---|---|---|
| НДФЛ, удержанный с 1 по 22 число | До 28 числа того же месяца | п. 6 ст. 226 НК |
| НДФЛ, удержанный с 23 числа по конец месяца | До 5 числа следующего месяца | п. 6 ст. 226 НК |
| НДФЛ, удержанный с 23 по 31 декабря | В последний рабочий день года | п. 6 ст. 226 НК |
| Страховые взносы за месяц | До 28 числа следующего месяца | п. 3 ст. 431 НК |
| РСВ | До 25 числа месяца после квартала | п. 7 ст. 431 НК |
| Персонифицированные сведения о физлицах | До 25 числа каждого месяца | п. 7 ст. 431 НК |
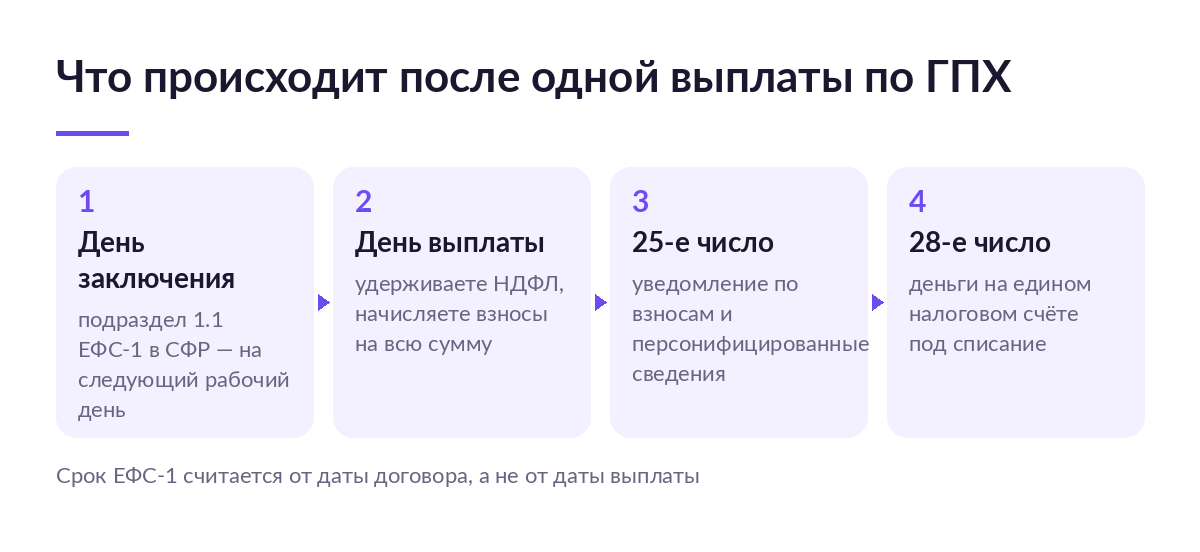
| Подраздел 1.1 ЕФС-1 при заключении и прекращении договора | Следующий рабочий день | п. 5 ст. 11 закона 27-ФЗ |
Самый короткий срок здесь — у ЕФС-1, и он не про деньги. Подписали договор в понедельник — во вторник сведения должны быть в Социальном фонде. Как провести начисление и выплату так, чтобы эти строки попали в отчётность сами, разбирается в статье «Договор ГПХ в 1С:ЗУП: как завести и начислить выплату».
500 ₽ за каждого человека — цена одного пропущенного дня. За непредставление в срок сведений о заключении и прекращении договора ГПХ часть 3 статьи 17 закона 27-ФЗ даёт финансовую санкцию 500 ₽ по каждому застрахованному лицу. Наняли на предновогоднюю неделю восемь сборщиков и подали ЕФС-1 одним пакетом в пятницу — это 4 000 ₽ на ровном месте, а при прекращении договоров придёт второй такой же счёт.
Три вопроса до того, как подписывать договор
- Какой у исполнителя статус на сегодня? От ответа зависит, платите вы 30 % сверху или ноль.
- Из чего складывается сумма? Если в ней есть проезд и материалы, разделите её в договоре: на компенсацию расходов взносы не начисляются.
- Кто и в какой день подаст ЕФС-1? Срок — следующий рабочий день, и он наступает раньше, чем исполнитель приступит к работе.
Считаем «на руки»: обратный расчёт
Обычно расчёты приводят от суммы договора. Но с фотографом и сборщиком продавец договаривается не о сумме договора, а о том, сколько человек получит на карту. Считать надо в обратную сторону.
Исполнитель должен получить 50 000 ₽ на руки, ставка 13 %, вы на общем тарифе:
- Вознаграждение по договору = 50 000 ÷ 0,87 = 57 471 ₽.
- НДФЛ = 57 471 − 50 000 = 7 471 ₽, удерживаете вы.
- Взносы = 57 471 × 30 % = 17 241 ₽, платите сверх.
- Всего из кассы = 57 471 + 17 241 = 74 712 ₽.
Тот же человек в статусе самозанятого обойдётся в 50 000 ₽ ровно. Разница — 24 712 ₽ с одной съёмки, и именно она объясняет, почему рынок исполнителей для маркетплейсов почти целиком ушёл в НПД. Чем договор с предпринимателем отличается от договора с самозанятым, разбирается в статье «Договор ГПХ с ИП: чем отличается и какие риски у заказчика».
Плюсы и минусы для заказчика
Честно — парами: что получаете и чем за это платите.
- Нет отпускных, больничных и выходного пособия — но взносы платятся ровно по тому же тарифу, что и за штатного сотрудника, экономия на них нулевая.
- Платите за результат, а не за присутствие — но требовать соблюдения графика и подчинения нельзя, иначе отношения признают трудовыми со всеми доначислениями.
- Оформление занимает один день — но ЕФС-1 надо подать на следующий рабочий день, и на каждого исполнителя заводится своя папка документов.
- Можно закрыть сезонный пик без расширения штата — но каждая выплата тянет за собой удержание, уведомление и строку в двух отчётах.
- Расход уменьшает налоговую базу — но только при правильно оформленном акте, а при работе с плательщиком НПД ещё и при наличии чека.
Кому подходит, а кому нет
Ориентироваться стоит на операционные признаки, а не на размер бизнеса.
Договор ГПХ с обычным физлицом подходит, когда работа разовая и с понятным результатом: съёмка партии товара, разработка инфографики, разбор возврата, перевозка одной поставки. Подходит и тогда, когда исполнитель принципиально не хочет регистрироваться, а работа нужна здесь и сейчас.
Не подходит, если человек выходит по графику, работает на вашем оборудовании и получает деньги дважды в месяц равными суммами — это трудовые отношения, и оформлять их надо трудовым договором. Не подходит и тогда, когда исполнителей больше десятка: с одиннадцатого человека отчётность сдаётся только электронно (п. 10 ст. 431 НК), а сроки по ЕФС-1 начинают приходить по нескольку в неделю.
Отдельный случай — продавец на АУСН: там своя логика по взносам и НДФЛ, она разобрана в статьях «Сотрудники на АУСН: пять человек, НДФЛ через банк и что осталось из отчётности» и «Страховые взносы на АУСН: почему их нет и что это меняет для ИП».
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Удержали НДФЛ только с окончательного расчёта, аванс выплатили целиком | Недоимка, пени и 20 % от неудержанной суммы по ст. 123 НК | Удерживать в день каждой выплаты, включая аванс |
| Статус самозанятого проверили один раз при подписании | НДФЛ и взносы за весь период задним числом | Проверять по ИНН перед каждым платежом и хранить результат |
| ЕФС-1 подали вместе с квартальной отчётностью | 500 ₽ за каждого исполнителя по ч. 3 ст. 17 закона 27-ФЗ | Подавать на следующий рабочий день после договора и после его окончания |
| Компенсацию проезда и материалов включили в вознаграждение одной строкой | Взносы 30 % начислены на сумму, которая могла в базу не попасть | Разделить суммы в договоре и акте, собрать подтверждающие документы |
| Ждали от исполнителя заявление на профессиональный вычет | Налог удержан со всей суммы, человек возвращает его через декларацию сам | Спросить про расходы до выплаты, принять заявление с документами |
| Не удержали налог и не сообщили об этом | Отдельное нарушение сверх недоимки | До 25 февраля сообщить в инспекцию и человеку (п. 5 ст. 226 НК) |
Почти все шесть строк — про ручную работу и путаницу, а не про жадность. Когда исполнители, выплаты и сроки живут в одной системе вместе с заказами и себестоимостью, дата ЕФС-1 не зависит от того, вспомнил ли о ней бухгалтер в пятницу.
Что изменилось за три года
- 1 января 2023 Подпункты 1 и 2 пункта 3 статьи 422 НК утратили силу по закону 239-ФЗ: выплаты по ГПХ стали облагаться взносами на случай болезни и материнства наравне с зарплатой.
- 1 января 2023 Пункт 9 статьи 226 НК отменён законом 263-ФЗ — запрет уплачивать НДФЛ за счёт средств налогового агента из кодекса ушёл.
- 1 января 2025 Заработала пятиступенчатая шкала НДФЛ вместо двух ставок: вместо 13 и 15 процентов — пять ступеней до 22 %.
- 1 января 2026 Предельная база выросла до 2 979 000 ₽ по постановлению Правительства от 31.10.2025 № 1705, МРОТ — до 27 093 ₽, а значит порог для льготы МСП поднялся до 40 639,50 ₽.
Стоит ли связываться
Да, если исполнитель разовый и без статуса. Договор ГПХ — законный и быстрый способ закрыть задачу, на которую не нужен сотрудник. Переплата в 30 % — цена того, что вы не берёте человека в штат и не тянете его весь год.
Скорее да, но частично — если исполнителей несколько и они регулярные. Часть из них имеет смысл перевести на НПД: нагрузка падает до нуля, но вместе с ней растёт требование к дисциплине — проверка статуса, чек по каждой выплате, аккуратные формулировки в договоре.
Нет, если по факту это работник. График, рабочее место, ежемесячная равная оплата — признаки трудовых отношений. Экономия на отпускных обернётся доначислением взносов и НДФЛ за весь период плюс штрафом, и оспорить это почти не получается.
Если у вас уже больше пяти исполнителей и сроки по ним держатся на памяти и таблице, посмотрите, как SelSup собирает продажи, себестоимость и расчёты с подрядчиками в одном месте — расходы на исполнителей сразу ложатся в юнит-экономику товара, а не живут отдельным файлом.
Частые вопросы
Кто платит налоги по договору ГПХ — заказчик или исполнитель?
За обычное физлицо НДФЛ удерживает и перечисляет заказчик, взносы платит тоже он и из своих денег. Самозанятый и ИП рассчитываются с бюджетом сами, заказчик перечисляет им полную сумму договора.
Идёт ли стаж и попадают ли взносы по ГПХ в пенсию исполнителя?
Да. Выплаты по договору на работы и услуги входят в базу по всем видам страхования, взносы отражаются в РСВ и в персонифицированных сведениях, период договора попадает в ЕФС-1. С 2023 года это относится и к страхованию на случай болезни и материнства.
Нужно ли платить взносы, если арендуем у физлица склад или машину?
Нет. Пункт 4 статьи 420 НК выводит из объекта выплаты по договорам о передаче имущества в пользование и о переходе права собственности. НДФЛ с арендной платы удержать всё равно нужно.
Можно ли не считать всё это руками?
Можно. Ручной расчёт по каждому исполнителю в таблице — источник половины ошибок из раздела выше: пропущенный аванс, забытый срок ЕФС-1, компенсация расходов, слитая с вознаграждением. В SelSup расчёты с подрядчиками ведутся вместе с заказами и остатками, а роли настраиваются так, что складской сотрудник видит задания и не видит сумм. Запишитесь на разбор — покажем на ваших договорах, где расчёт расходится с фактом.
Что будет, если исполнитель потеряет статус самозанятого посреди договора?
С даты снятия с учёта выплаты ему становятся обычным доходом физлица: заказчик обязан удерживать НДФЛ и начислять взносы, а также подать по нему подраздел 1.1 ЕФС-1. Договор при этом переподписывать не нужно, но условие о статусе и обязанности сообщить о его утрате лучше иметь в тексте заранее.
Считается ли предельная база 2 979 000 ₽ по всем исполнителям вместе?
Нет, по каждому человеку отдельно и нарастающим итогом с начала года. Для большинства подрядчиков продавца этот порог недостижим, поэтому ставка 15,1 % на практике встречается редко.
Что почитать дальше
- Договор ГПХ: что это, когда селлеру нужен и как оформить — обзорный разбор: какие бывают виды, когда исполнителя берут не в штат и что должно быть в тексте.
- Договор ГПХ с физическим лицом: образец и обязательные условия — по пунктам: какие формулировки опасны и что приложить к договору.
- Договор возмездного оказания услуг: что в нём писать заказчику — самый частый вид ГПХ: предмет, сроки, порядок сдачи и цена.
- Акт выполненных работ: зачем нужен и как составить — закрывающий документ, без которого расход не подтвердить.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.