Продавцу регулярно нужны руки со стороны: фотограф на предметную съёмку, сборщик на пиковую неделю, курьер, дизайнер инфографики. В штат такого человека брать незачем — работа разовая. Его оформляют договором ГПХ.
Дальше всё решает статус исполнителя. Если у него нет ни самозанятости, ни ИП, заказчик становится налоговым агентом по НДФЛ и плательщиком страховых взносов — а это другой бюджет найма и другая отчётность. Что такое ГПХ вообще, разобрано в статье «Договор ГПХ: что это, когда селлеру нужен и как оформить». Здесь — разбор договора с физлицом без статуса по разделам, расчёт на одной сумме и формулировки, из-за которых отношения признают трудовыми.
Физлицо без статуса, самозанятый и ИП: что меняется
Текст договора у всех трёх похож. Разница — в деньгах, закрывающих документах и в том, кто отвечает, когда что-то идёт не так.
| Исполнитель | За что вы платите | Чем закрывается | Что будет при сбое |
|---|---|---|---|
| Физлицо без статуса | Вознаграждение, НДФЛ удерживаете из него, взносы платите сверху | Акт приёмки | Сбоя со статусом быть не может — вы и так платите всё. Риск один: отношения признают трудовыми |
| Самозанятый | Только вознаграждение, налог он платит сам | Чек из «Моего налога» | Потерял статус посреди договора — по выплатам после этой даты вы снова налоговый агент |
| ИП | Только вознаграждение, налоги на нём | Акт и счёт | Снялся с учёта до расчёта — спор о том, кто платит налог с выплаты |
Статус проверяется до первой выплаты, а не после: «Как проверить самозанятого по ИНН перед оплатой» и «Проверка контрагента: зачем нужна, что смотреть и как проверить по ИНН». Тонкости договора с исполнителем на НПД — в статье «Договор с самозанятым: обязательные условия и чек вместо акта», с предпринимателем — в статье «Договор ГПХ с ИП: чем отличается и какие риски у заказчика».
Сколько стоит исполнитель по ГПХ: расчёт на 50 000 ₽
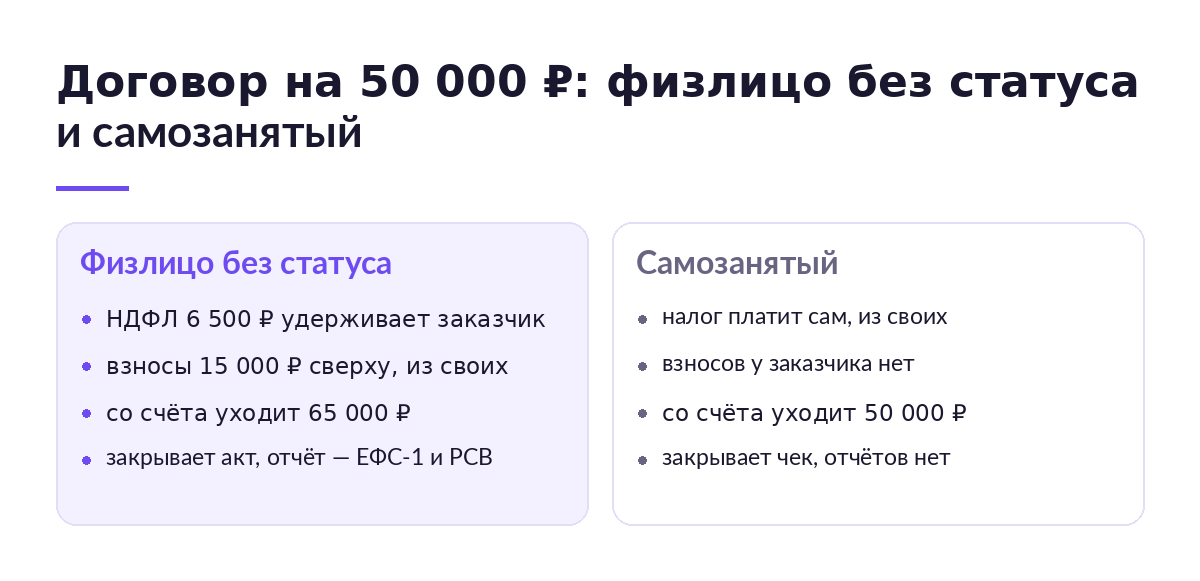
Возьмём договор с обычным физлицом на 50 000 ₽.
- НДФЛ — 6 500 ₽. Ставка 13 % действует, пока доходы человека за год не перевалили за 2,4 млн ₽ (статья 224 НК). Налог вы удерживаете из вознаграждения и перечисляете сами — обязанность агента прописана в статье 226 НК.
- Страховые взносы — 15 000 ₽. Единый тариф 30 % в пределах предельной базы, сверх неё 15,1 % (статья 425 НК). Выплаты по договорам на работы и услуги названы объектом обложения прямо — подпункт 1.1 пункта 1 статьи 420 НК.
- Взносы на травматизм — 0 ₽. По статье 5 закона 125-ФЗ исполнитель страхуется от несчастных случаев, только если это прямо написано в договоре.
Итог: исполнитель получает 43 500 ₽, со счёта уходит 65 000 ₽. Считать удобнее в обратную сторону, от суммы на руки: чтобы человек получил ровно 50 000 ₽, в договоре надо написать 57 471 ₽, взносы с неё — 17 241 ₽, полный расход — 74 712 ₽, то есть 1,49 к тому, о чём вы договорились на словах.
Два способа уменьшить эту сумму законно:
- Компенсация расходов отдельной строкой. Возмещение подтверждённых трат исполнителя взносами не облагается — подпункт 16 пункта 1 статьи 422 НК. Такси до склада и аренда студии, проведённые как компенсация, а не как часть вознаграждения, экономят 30 % от своей величины.
- Профессиональный вычет по заявлению исполнителя. Статья 221 НК разрешает уменьшить базу по НДФЛ на расходы, связанные с работой. Процентных нормативов для подряда и услуг там нет — только подтверждённое документами: проценты 20–40 % относятся к авторским вознаграждениям, а не к сборке коробов.
С самозанятым те же 50 000 ₽ на руки стоят 50 000 ₽, с физлицом без статуса — почти 75 000 ₽. Разница на одном человеке за месяц — около 25 000 ₽, и именно она толкает заказчиков переводить исполнителей на НПД задним числом. Это отдельный риск, а не экономия.
Каждая выплата тянет цепочку: удержать налог, начислить взносы, свести акт, не пропустить сведения в СФР. На одного исполнителя это десять минут, на пятнадцать сезонных сборщиков — отдельный человек с таблицей. На разборе SelSup показываем, как держать расчёты со сдельщиками рядом с себестоимостью заказов — чтобы сборка и съёмка попадали в юнит-экономику сразу, а не собирались руками в конце месяца.
Что писать в каждом разделе договора
Договор с физлицом заключается письменно — этого требует статья 161 ГК для сделок юрлиц и ИП с гражданами. Существенное условие по статье 432 ГК одно: предмет. Остальное добавляется под вид договора.
- Шапка и стороны. «Заказчик» и «Исполнитель» либо «Подрядчик». Слов «работник» и «работодатель» в тексте быть не должно ни разу.
- Предмет. Конкретная работа с измеримым итогом: «съёмка 40 артикулов, 5 кадров на артикул, обработка и выгрузка в облако». По статье 702 ГК подрядчик сдаёт результат, по статье 779 ГК исполнитель совершает действия по заданию заказчика. Объём выносится в задание отдельным приложением.
- Сроки. Для подряда начальный и конечный срок прямо названы в статье 708 ГК. Пишите даты, а не «в течение рабочего дня».
- Цена и оплата. Статья 709 ГК: цена включает вознаграждение и компенсацию издержек. Указывайте сумму за результат целиком или за единицу — за кадр, за короб, за карточку. Оговорите, что НДФЛ удерживается из вознаграждения.
- Приёмка. Статья 720 ГК обязывает заказчика осмотреть результат и сразу заявить о недостатках. Опишите срок на проверку и форму акта — подробности в статье «Акт выполненных работ: зачем нужен и как составить».
- Личное исполнение. По статье 780 ГК услуги оказываются лично, если в договоре не написано иначе. Нужен субподряд — разрешите его прямо.
- Расторжение. Статья 782 ГК даёт односторонний отказ обеим сторонам: заказчик оплачивает фактические расходы, исполнитель возмещает убытки.
- Реквизиты и подписи. Ваши — как у юрлица или ИП, его — паспортные данные, ИНН, СНИЛС и счёт.
Если предмет договора — услуги, а не овеществлённый результат, разбор по пунктам лежит в статье «Договор возмездного оказания услуг: что в нём писать заказчику».
Что взять у исполнителя до подписания
Половина задержек с выплатой — из-за того, что данных не хватило, а человек уже уехал.
- Паспорт: ФИО, серия и номер, кем и когда выдан, адрес регистрации.
- ИНН: без него не пройдёт ни 6-НДФЛ, ни расчёт по взносам.
- СНИЛС: по нему исполнитель попадает в сведения для СФР.
- Банковские реквизиты: счёт, БИК, банк. Перевод по номеру карты закрывающим документом не подтверждается.
- Заявление на профессиональный вычет с чеками — если он хочет уменьшить НДФЛ на свои расходы.
Подписать это можно электронно, но не через кадровый документооборот: «КЭДО для селлера: кадровый электронный документооборот для склада, ПВЗ и офиса» работает с трудовыми документами. Для гражданско-правового договора берут обычную электронную подпись — про виды написано в статье «Электронная подпись для ИП: нужна ли, где получить и чем отличается от подписи физлица».
Опасные формулировки: из-за чего договор признают трудовым
Часть вторая статьи 15 ТК запрещает заключать гражданско-правовые договоры, которые фактически регулируют трудовые отношения. Статья 19.1 ТК описывает, как их переводят в трудовые: по заявлению исполнителя, по предписанию инспектора труда или через суд. И там же — норма, которая решает большинство споров: неустранимые сомнения толкуются в пользу трудовых отношений. Доказывать придётся вам.
| Пишем | Не пишем |
|---|---|
| Заказчик и Исполнитель | Работодатель и Работник |
| Вознаграждение за результат | Заработная плата, оклад, премия |
| Конкретный объём: 40 карточек, 200 коробов | Должность, трудовая функция, «обязанности менеджера» |
| Срок сдачи и срок приёмки | График работы, смены, обед, табель |
| Оплата после подписания акта | Выплаты дважды в месяц в фиксированные числа |
| Исполнитель работает своими силами и средствами | Подчинение внутреннему распорядку, инструктаж, отпуск |
За гражданско-правовой договор, который фактически регулирует трудовые отношения, часть 4 статьи 5.27 КоАП даёт штраф от 50 000 до 100 000 ₽ юрлицу, от 5 000 до 10 000 ₽ предпринимателю и от 10 000 до 20 000 ₽ должностному лицу. Сверху — доначисленные НДФЛ и взносы за весь период. При повторном нарушении часть 5 той же статьи поднимает штраф для юрлица до 200 000 ₽, а директору грозит дисквалификация на срок от одного года до трёх лет.
Что вы получаете и чем за это платите
- Нанимаете на конкретный объём — теряете управляемость. Ставка в штатном расписании не нужна, но и поручить задачу вне предмета договора нельзя: это уже новый договор.
- Не платите отпускные из своих — но не управляете временем. Требовать выхода в конкретный час нельзя, а попытка это закрепить работает против вас в споре.
- Расходитесь в один день — но платите за сделанное. Статья 782 ГК даёт отказ от договора, фактические расходы исполнителя придётся возместить.
- Экономите на кадровых документах — добавляете налоговых. Трудовой книжки нет, зато есть НДФЛ, взносы, акт по каждой сдаче и сведения в СФР.
Кому подходит, а кому нет
Подходит, если работа заканчивается результатом, который можно принять: съёмка партии, разовая приёмка фуры, отрисовка инфографики, вывоз брака, настройка выгрузки. Исполнитель сам решает, когда и чем работать, и работает не только на вас.
Не подходит, если признаки операционные, а не размерные:
- Человек нужен каждый день в одни и те же часы — сборка по расписанию, приёмка по слотам, смена на ПВЗ.
- Вы выдаёте ему рабочее место, технику и пропуск и ведёте по нему табель.
- Он получает одинаковую сумму раз в месяц независимо от объёма: акты с ровными цифрами читаются как оклад.
- Он работает только на вас, и весь его доход идёт от вашей компании.
- Договоры перезаключаются подряд без перерыва второй год.
Узнали свою ситуацию — вопрос не в том, как переписать договор, а в форме найма: «Самозанятость, ИП или ООО для маркетплейсов в 2026 году» и «Штатное расписание: образец, форма Т-3 и правила 2026 года».
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Написали сумму «на руки», не оговорив НДФЛ | Исполнитель ждёт 50 000 ₽, получает 43 500 ₽. Доплачиваете разницу, расход растёт до 74 712 ₽ | В разделе о цене указать, что налог удерживается из вознаграждения |
| Не подали сведения о договоре в СФР | Срок — рабочий день, следующий за днём подписания и за днём прекращения (статья 11 закона 27-ФЗ). Пропуск замечают на проверке | Ставить подачу сведений в тот же чек-лист, что и подписание |
| Акты без разбивки: «услуги оказаны, 50 000 ₽» | Расход не подтверждён, а одинаковые акты помесячно — аргумент за трудовые отношения | Держать в акте реквизиты из части 2 статьи 9 закона 402-ФЗ и описывать объём |
| Перевели штатного сотрудника в самозанятые | Пункт 8 части 2 статьи 6 закона 422-ФЗ запрещает НПД по доходам от бывшего работодателя в течение двух лет | Ждать два года либо оформлять обычный договор ГПХ с НДФЛ и взносами |
| Решили, что по ГПХ взносы на случай болезни не платят | Недоплата взносов и пени: исключение из пункта 3 статьи 422 НК отменено с 2023 года | Начислять единый тариф целиком |
Защитная папка: чем подтвердить, что договор не трудовой
Совет «не пишите слово „работник“» помогает до первого спора. Дальше вопрос другой: договор подписан, инспектор пришёл, и сомнения по статье 19.1 ТК толкуются против вас. Выигрывает не формулировка, а папка доказательств, и собирать её надо по ходу, а не когда пришёл запрос.
- Техническое задание на каждый договор. Разные задания подряд показывают разовые заказы, одинаковые — постоянную функцию.
- Акты с разными суммами и датами. Ровные 50 000 ₽ пятого числа каждого месяца — самый частый провал.
- Переписка о постановке и сдаче задачи. Она подтверждает, что вы принимали результат, а не управляли процессом.
- Отсутствие пропуска, табеля и заявки на рабочее место. Проверьте, не завели ли исполнителя в систему учёта наравне со штатом: это делают по привычке.
- Следы других заказчиков. Исполнитель, у которого вы единственный источник дохода, выглядит сотрудником даже при идеальном тексте договора.
Отдельная история — исполнители, которых находят через платформы и агрегаторы: там статус и отчётность устроены иначе, об этом написано в статье «Платформенная занятость: что закон меняет для самозанятых и исполнителей». Готовые ответы про риски по статусам собраны в статье «Работа с самозанятыми: 5 главных вопросов и ответов о налоговых рисках».
Стоит ли оформлять исполнителя по ГПХ
Да, если работа разовая и измеримая. Съёмка партии, разбор возврата, отрисовка карточек, вывоз неликвида. Расход выше номинала в полтора раза, зато нет кадрового учёта и обязательств за пределами предмета.
Скорее да, но частично, если объём плавает. Пиковые недели закрываются договорами на конкретный объём, постоянная часть нагрузки — штатом. Ошибка здесь одна: оформить по ГПХ всех и держать их годами.
Нет, если человек встроен в вашу операцию. Ежедневная сборка, склад на одном кладовщике, приёмка по расписанию — это трудовые отношения независимо от того, что написано в договоре. Посмотрите, что SelSup закрывает на складе продавца: очередь сборки с таймером по каждому заданию, права доступа отдельно для кладовщика и для бухгалтера, себестоимость с учётом сдельной оплаты. Часто оказывается, что второй человек в смену нужен не для того, чтобы разбирать задания руками.
Что почитать дальше
- «Договор ГПХ: что это, когда селлеру нужен и как оформить» — какие бывают виды и когда исполнителя берут не в штат.
- «Налоги и взносы по договору ГПХ: что платит заказчик» — ставки, предельная база и расчёт выплаты «на руки» подробно.
- «Отчётность по договору ГПХ: ЕФС-1, сроки и коды» — что и когда сдавать по каждому исполнителю.
- «ЭДО для селлера: что это, как работает и нужен ли продавцу маркетплейса» — как обмениваться договорами и актами без бумаги.
Частые вопросы
Что значит договор ГПХ с физическим лицом
Это гражданско-правовой договор, по которому человек без статуса ИП или самозанятого выполняет для вас конкретную работу за вознаграждение. Отношения регулирует Гражданский кодекс, а не Трудовой: вместо трудовой функции — предмет, вместо зарплаты — цена, вместо табеля — акт приёмки.
Нужно ли удерживать НДФЛ, если исполнитель просит перевести всё целиком
Да. Обязанность удержать налог при выплате лежит на заказчике по статье 226 НК, и договорённостью сторон её не отменить. Перечислить всю сумму и предложить человеку задекларироваться самому нельзя: агентом остаётесь вы.
Можно ли заключить договор ГПХ со своим бывшим сотрудником
Обычный договор ГПХ с НДФЛ и взносами — можно. А вот оформить его как самозанятого не выйдет: пункт 8 части 2 статьи 6 закона 422-ФЗ исключает из режима НПД доходы от заказчика, который был работодателем этого человека менее двух лет назад.
Обязателен ли акт, если работа мелкая
Обязателен. Статья 720 ГК требует принять результат, а расход подтверждается первичным документом с реквизитами из части 2 статьи 9 закона 402-ФЗ. Без акта вы не подтвердите ни расход, ни момент, с которого пошёл срок оплаты.
Идёт ли исполнителю стаж и положен ли больничный
Выплаты по ГПХ входят в базу по взносам целиком, включая часть на случай болезни: прежнее исключение отменено с 2023 года. Право на пособие зависит от суммы взносов за предыдущий год, поэтому ответ индивидуальный — тему разбирает статья «Больничный, отпуск и стаж по договору ГПХ: что сказать исполнителю».
Можно ли не вести это всё руками
Частично. Договор и сведения в СФР останутся ручной работой: их подают по каждому исполнителю отдельно. А то, что тянется за выплатой, автоматизируется — сдельная оплата сборщиков, расчёт себестоимости с учётом подрядных работ, разграничение доступа, чтобы кладовщик видел задания, но не видел деньги. Разберём на встрече, что из вашего склада и учёта закрывается SelSup, а что останется бухгалтеру.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.