В кабинете налогоплательщика появляется «Требование о представлении документов (информации)»: название компании, у которой вы год назад купили партию товара, и список из полутора десятков позиций. Времени на ответ — от пяти до десяти дней, и отсчёт уже пошёл.
Здесь — только про то, что делать, когда бумага уже пришла. Профилактика — отдельная тема: какие документы собирать до сделки и как выглядит досье, разобрано в статье «Должная осмотрительность: что требует ФНС и какие документы собрать». Порядок проверки партнёра по реестрам — в статье «Проверка контрагента: зачем нужна, что смотреть и как проверить по ИНН».
Сначала посмотрите, что именно пришло
Три разные бумаги называют словом «требование», а срок у каждой свой.
- Требование о представлении документов (информации) — надо отдать копии. Форма — приложение № 17 к приказу ФНС от 07.11.2018 № ММВ-7-2/628@.
- Требование о представлении пояснений — надо объясниться, но не собирать папку. Шлют при камеральной проверке декларации, п. 3 ст. 88 НК.
- Уведомление о вызове — зовут прийти и рассказать. Документы по нему не собирают.
В шапке всегда стоит основание — статья и пункт кодекса. Это первое, что надо найти: от пункта считается срок. Если спрашивают из-за вашего контрагента, инспекция действует по ст. 93.1 НК, и в бумаге обязано быть сказано, при каком мероприятии контроля она понадобилась, а по конкретной сделке — ещё и сведения, по которым сделку можно опознать. Так описывает порядок ФНС в разделе «Истребование документов (информации)».
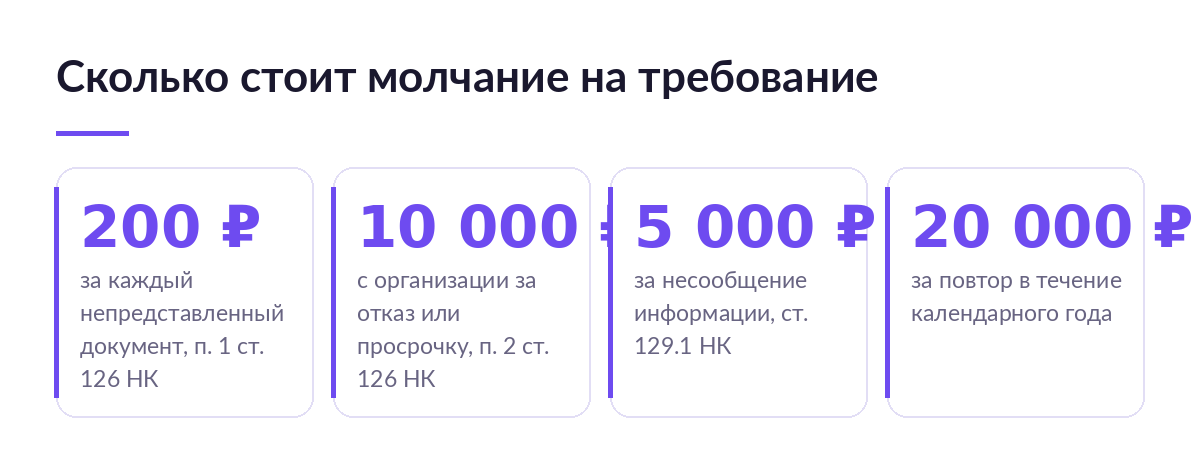
Дороже всего обходится не спор с инспекцией, а молчание. По п. 1 ст. 126 НК берут 200 ₽ за каждый непредставленный документ, по п. 2 ст. 126 НК за отказ или просрочку — 10 000 ₽ с организации. Если в требовании были и документы, и информация, ФНС в разъяснении от 01.02.2023 прямо говорит: отвечать придётся по п. 2 ст. 126 и п. 1 ст. 129.1 НК в совокупности, двумя штрафами сразу.
Полтора десятка позиций — это обычно папка на сотню страниц. Собрать её за пять дней руками, когда документы лежат в трёх программах и в почте, почти нереально. В SelSup документы по каждой поставке хранятся одной карточкой вместе с УПД и оплатами, и выборка «всё по этому поставщику за квартал» делается фильтром. Покажем на разборе, как собрать пакет по требованию за один заход.
Ст. 93 и ст. 93.1 — разные основания и разные сроки
Путаница здесь стоит денег чаще всего: продавец вычитал «десять дней», а в его требовании — пять.
| Основание | Кого спрашивают | Срок ответа | Что будет, если промолчать |
|---|---|---|---|
| П. 3 ст. 93 НК — документы при вашей проверке | Проверяют вас | 10 дней со дня получения | 200 ₽ за документ по п. 1 ст. 126 НК |
| П. 1 и 1.1 ст. 93.1 НК — документы о проверяемом партнёре | Проверяют партнёра, спрашивают вас | 5 дней со дня получения | Штраф по ст. 126 НК, за несообщение сведений — по ст. 129.1 НК |
| П. 2 ст. 93.1 НК — по конкретной сделке вне проверок | Любого участника сделки | 10 рабочих дней со дня получения | То же самое плюс повторное требование |
| П. 3 ст. 88 НК — пояснения по камеральной проверке | Вас как декларанта | 5 рабочих дней | Пояснения по НДС на бумаге не считаются поданными вовсе |
Инспекция, которая ведёт проверку, шлёт поручение в вашу налоговую, и та в течение пяти дней выставляет требование вам. Поэтому в бумаге часто стоит незнакомый регион: проверяют не вас.
С какого дня идёт срок и как его продлить
Продление — не просьба в свободной форме. Уведомление о невозможности представить документы в срок подаётся по форме из приказа ФНС от 21.02.2024 № СД-7-2/148@: причина и дата, к которой всё будет собрано. Деталь, которую пропускают: само по себе ходатайство от исходного срока не освобождает — пока решения о продлении нет, срок идёт.
Второе, чем почти не пользуются: ранее представленные документы можно не отдавать повторно. В тот же срок направьте уведомление с реквизитами документа, которым они передавались, и названием инспекции. Исключения два — вы отдавали подлинники и их вернули или копии утрачены из-за непреодолимой силы.
Что обязаны дать, а что можно не давать
Границу задаёт само требование. При основании по п. 2 ст. 93.1 НК в нём обязаны быть сведения, по которым опознаётся сделка. Всё, что к ней не относится, к вашему ответу отношения не имеет: договоры с другими покупателями, кадровые бумаги, регистры по всей работе.
А вот способ отказа критичен. ФНС в разъяснении от 01.02.2023 формулирует жёстко: ответ письменными пояснениями, возражениями или жалобой вместо документов — это нарушение п. 5 ст. 93.1 НК. Работает другое: отдать всё по названной сделке — договор, счета-фактуры и УПД со статусом 1 и 2, накладные, платёжки, — а в сопроводительном письме объяснить, почему остального не будет.
Чем грозит молчание
- П. 1 ст. 126 НК — 200 ₽ за каждый непредставленный документ. На сотне позиций это 20 000 ₽.
- П. 2 ст. 126 НК — 10 000 ₽ с организации и 1 000 ₽ с физического лица за отказ или просрочку.
- Ст. 129.1 НК — 5 000 ₽ за несообщение сведений, 20 000 ₽ за повтор в течение календарного года. Документы и информация наказываются по разным статьям.
- Ч. 1 ст. 15.6 КоАП — 100–300 ₽ с граждан и 300–500 ₽ с должностных лиц. Штраф на компанию директора не освобождает, на чём ФНС настаивает отдельно.
Смягчение работает. Акт составляется в течение десяти дней со дня, когда нарушение нашли (п. 1 ст. 101.4 НК), и до решения подаются возражения и ходатайство: нарушение впервые, просрочка небольшая, требование исполнено. Перечень открытый (ст. 112 НК), а при хотя бы одном смягчающем обстоятельстве штраф уменьшается не меньше чем вдвое (п. 3 ст. 114 НК).
Ловушка для тех, кто платит НДС. Пояснения к декларации принимаются только электронно и только по формату из приказа ФНС от 16.12.2016 № ММВ-7-15/682@. Те же пояснения на бумаге по прямой норме абз. 4 п. 3 ст. 88 НК не считаются представленными вовсе — как будто вы не отвечали. Сканы и свободный текст идут только дополнением к формализованному ответу.
Вычет по НДС, если контрагента назвали технической компанией
После требования обычно заходит разговор «уточнитесь и снимите вычет». Чем оперировать, описано в письме ФНС от 10.03.2021 № БВ-4-7/3060@ — оно лежит в разделе писем, обязательных для применения налоговыми органами.
- П. 20: если осмотрительность проявлена и вы не знали и не должны были знать, что партнёр — «техническая» компания, состава нарушения нет, а вычет считается по документам спорного договора.
- П. 21 и п. 3 ст. 54.1 НК: право на вычет не зависит от того, заплатил ли поставщик свой НДС. Само по себе его неисполнение отказа не влечёт.
- П. 10: если между вами и реальным исполнителем встроили техническую компанию, вычет пересчитают по параметрам настоящего исполнения, но доказывать размер должны вы.
- П. 18: если вычет всё-таки потеряли, убытки взыскиваются с того, кто подписал договор и ввёл вас в заблуждение, и с контролировавших его лиц.
Самое дорогое место темы — п. 17.2 письма: если установить лицо, которое фактически исполнило сделку, невозможно, вычет по НДС не предоставляется вообще. По расходам применяется расчётный способ, и, как отмечает ФНС со ссылкой на п. 8 постановления Пленума ВАС от 30.07.2013 № 57, его риски несёт налогоплательщик. То есть не «срежут часть», а «вычета нет».
Понять, кто был реальным исполнителем, проще, когда поставки, оплаты и документы лежат в одном журнале, — эту работу SelSup снимает задолго до требования. Ставки и декларация — тема отдельная, начать стоит с разбора лимита НДС на УСН.
Календарь ответа: что происходит по дням
Отсчёт идёт от даты получения, а не от даты в шапке требования.
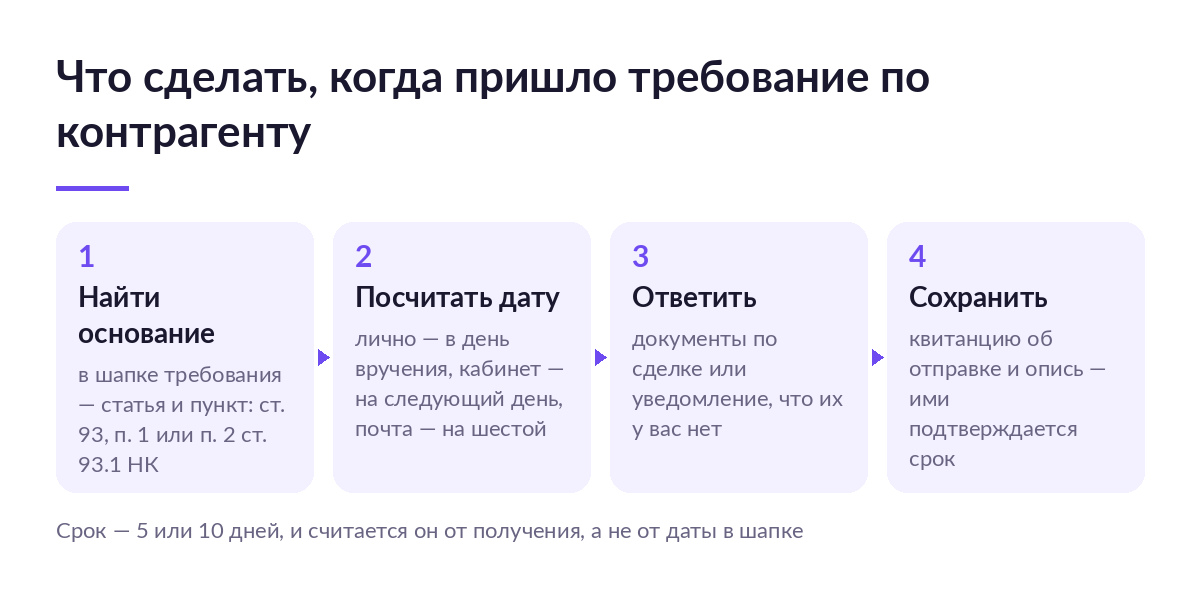
- День 0. Требование получено: лично — в день вручения, по кабинету — на следующий день, почтой — на шестой день с отправки.
- День 1. Последний день, когда просят продление. Позже уведомление не подать.
- День 3. Инспекция выносит решение о продлении или об отказе: ей отведено два дня.
- День 5 или 10. Крайний срок ответа — по п. 1 ст. 93.1, по п. 2 той же статьи или по ст. 93 НК.
- Дальше. Акт по п. 1 ст. 101.4 НК в течение десяти дней со дня, когда нарушение нашли, до решения — возражения.
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Считать срок от даты, напечатанной в требовании | Потеря двух-трёх дней из пяти | Считать от даты получения по правилам канала доставки |
| Ответить письмом «требование незаконно» вместо документов | Нарушение п. 5 ст. 93.1 НК, штраф остаётся | Документы по сделке отдать, отказ по остальному — в сопроводительном письме |
| Просить продление на шестой день | Срок на уведомление — один день, продлевать нечего | Подать уведомление по форме из приказа СД-7-2/148@ сразу |
| Отправить пояснения по НДС сканом | Пояснения не считаются поданными, 5 000 ₽ по ст. 129.1 НК | Формализованный ответ по формату из приказа ММВ-7-15/682@ |
| Согласиться «уточниться» до разбора | Вычет снят добровольно, вернуть его сложнее | Сверить ситуацию с п. 20 и п. 21 письма БВ-4-7/3060@ |
Спорить или отдать всё: что получаете и чем платите
- Отдать ровно по сделке. Получаете меньше работы и меньше данных о себе у инспекции. Платите риском штрафа за немотивированный отказ.
- Отдать всё, что просят. Получаете гарантию от штрафа. Платите неделей работы бухгалтерии и сведениями о других партнёрах.
- Уточниться и снять вычет. Получаете закрытый спор и меньше пеней. Платите суммой вычета и признанием, что осмотрительности не было.
- Отстаивать вычет. Получаете шанс сохранить деньги по п. 20 письма. Платите возражениями и досье, которое собирают до сделки.
Кому стоит спорить, а кому дешевле отдать всё
Спорить есть смысл, когда досье собрано на дату сделки: выписка со скриншотом, переписка с менеджером, документы на товар, история поставок.
Спорить не стоит при таких признаках: договор подписан неизвестно кем, приёмку никто не фиксировал, накладные и коды вбивались руками в Excel и между собой не сходятся, а кто привёз товар — уже не помнят. Проверять партнёра надо было раньше: «Как проверить контрагента по судам: картотека арбитражных дел и банкротство», а при учёте в 1С часть проверок ставится на автомат — «Как проверить контрагента в 1С:Контрагент и 1СПАРК».
Стоит ли вообще связываться
С одним-двумя постоянными поставщиками дешевле ответить самому: документов немного, пяти дней хватает, спорить не о чем.
С десятками закупок и подрядчиками на фото и инфографику — скорее да, но частично: по названной сделке отдать в срок, по остальному написать мотивированный отказ. Кто из подрядчиков кем считается, разобрано в статье «Контрагент: кто это, какие бывают и чем отличается от поставщика».
Если требование не первое за год, спорить надо обязательно: повтор по ст. 129.1 НК стоит 20 000 ₽ вместо 5 000 ₽, а серия требований по одному партнёру означает, что вычет будут снимать. Посмотрите, как SelSup держит документы по закупкам и поставкам в одном месте — из такого журнала пакет по поставщику собирается без ручного перебора.
Что почитать дальше
- «Прозрачный бизнес»: что показывает сервис ФНС и как читать его данные — налоговые долги и численность партнёра.
- Выписка из ЕГРЮЛ: как получить бесплатно и что в ней смотреть — документ для досье с датой.
- Проверка поставщика перед закупкой: чек-лист для селлера — что запросить у оптовика заранее.
- Как проверить самозанятого по ИНН перед оплатой — порядок для курьеров и фотографов.
Частые вопросы
Можно не отвечать, если контрагента я не помню?
Нет. Если документов нет, надо в тот же срок письменно сообщить, что вы ими не располагаете. Молчание считается непредставлением, и штраф идёт по ст. 126 или ст. 129.1 НК.
Сколько дней на ответ: пять или десять?
Пять дней — по п. 1 и п. 1.1 ст. 93.1 НК, когда проверяют партнёра. Десять рабочих — по п. 2 той же статьи, когда запрос вне проверок. Десять дней — по ст. 93 НК, когда проверяют вас.
Инспектор зовёт на разговор и предлагает уточниться. Идти обязательно?
Вызов оформляется отдельным уведомлением, и это не требование документов. Приходить с готовой позицией разумно, а соглашаться снимать вычет до разбора — нет: сверьте ситуацию с п. 20 и п. 21 письма ФНС № БВ-4-7/3060@.
Штраф уже выписали. Его можно снизить?
Да. До решения подайте возражения на акт и ходатайство со смягчающими обстоятельствами: штраф при них уменьшается не меньше чем вдвое, п. 3 ст. 114 НК.
Можно ли не собирать документы по требованию руками?
Частично. Письмо пишет человек, а выборка документов по поставщику за период — работа для программы: в SelSup закупки, УПД и оплаты лежат в одном журнале, и пакет собирается фильтром. Разберём на вашем ассортименте, как это устроено.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.