Продавец узнаёт про книгу продаж обычно в тот момент, когда бухгалтер просит «поднять счета-фактуры за квартал» — и оказывается, что часть продаж прошла через площадку, часть по счёту-фактуре напрямую, а часть просто по чекам физлицам. Свести это в одну таблицу и не перепутать, что и когда туда попало, — отдельная работа, и именно на ней теряются записи, а не на самом факте «надо вести книгу».
Книга продаж — налоговый регистр по НДС, форма и правила которого заданы постановлением Правительства РФ от 26.12.2011 № 1137. В неё продавец регистрирует документы, по которым возникает обязанность начислить налог, а данные построчно уходят в раздел 9 декларации. Что такое сам счёт-фактура и зачем он продавцу маркетплейса — в статье «Счёт-фактура: что это, кто выставляет и зачем он продавцу маркетплейса»; здесь разберём, кто обязан вести книгу продаж, что туда попадает и как сверить её с декларацией.
Книгу продаж ведёт каждый, у кого по Налоговому кодексу возникает НДС к начислению, — включая продавцов на УСН, которые перешли на уплату налога после превышения порога. Регистр не заменяет отчёт площадки о продажах и акт сверки с ней: это отдельный документ для налоговой, и его записи должны совпасть с разделом 9 декларации, а не с кабинетом площадки.
Кто ведёт книгу продаж и когда это становится обязанностью
Правила ведения регистра (раздел II приложения № 5 к постановлению № 1137) обязывают вести книгу продаж продавцов при расчётах по НДС — организации и ИП на общей системе, налоговых агентов, посредников и продавцов на УСН, которые платят НДС из-за превышения лимита выручки. Порог и переходный период для упрощёнки — в статье «Лимит НДС на УСН: 20 млн ₽, две шкалы порога и что считать продавцу»; здесь фиксируем: как только продавец обязан начислять НДС, книга продаж становится требованием, а не рекомендацией.
Отдельно регистр ведут те, кто выставляет счета-фактуры по агентской схеме — продавая через маркетплейс как через агента. Чья запись в чьей книге, разбирает статья «Агентский договор и НДС: счёт-фактура, перевыставление и декларация».
Что регистрирует книга продаж
В книгу попадают не только исходящие счета-фактуры. Правила называют несколько типов документов, и продавцу маркетплейса встречаются почти все:
- Счета-фактуры и корректировочные счета-фактуры, выставленные покупателям, включая УПД — он заменяет счёт-фактуру и регистрируется тем же порядком, разбор в статье «УПД со статусом 1 и 2: чем отличаются и что выбрать в ЭДО».
- Авансовые счета-фактуры — на предоплату, полученную до отгрузки. Их выставляют в течение пяти календарных дней с даты поступления денег, а после отгрузки в книге появляется ссылка на номер и дату документа об оплате.
- Ленты ККТ и бланки строгой отчётности — где продавец работает без счёта-фактуры, но пробивает чек.
- Сводный документ по рознице — суммарная справка за месяц или квартал вместо отдельного счёта-фактуры на каждую продажу физлицу. Право так делать закреплено методическими рекомендациями ФНС от 30.12.2025 № СД-4-3/11836@: продавец на УСН, который платит НДС и продаёт физлицам без выставления счетов-фактур, вправе один раз занести в книгу общую сумму облагаемых операций за период, а не тащить туда каждую продажу построчно.
Это снимает главную боль розничной продажи через площадку: не нужен счёт-фактура на каждый заказ физлицу, если сводный документ совпадает с отчётом площадки о продажах.
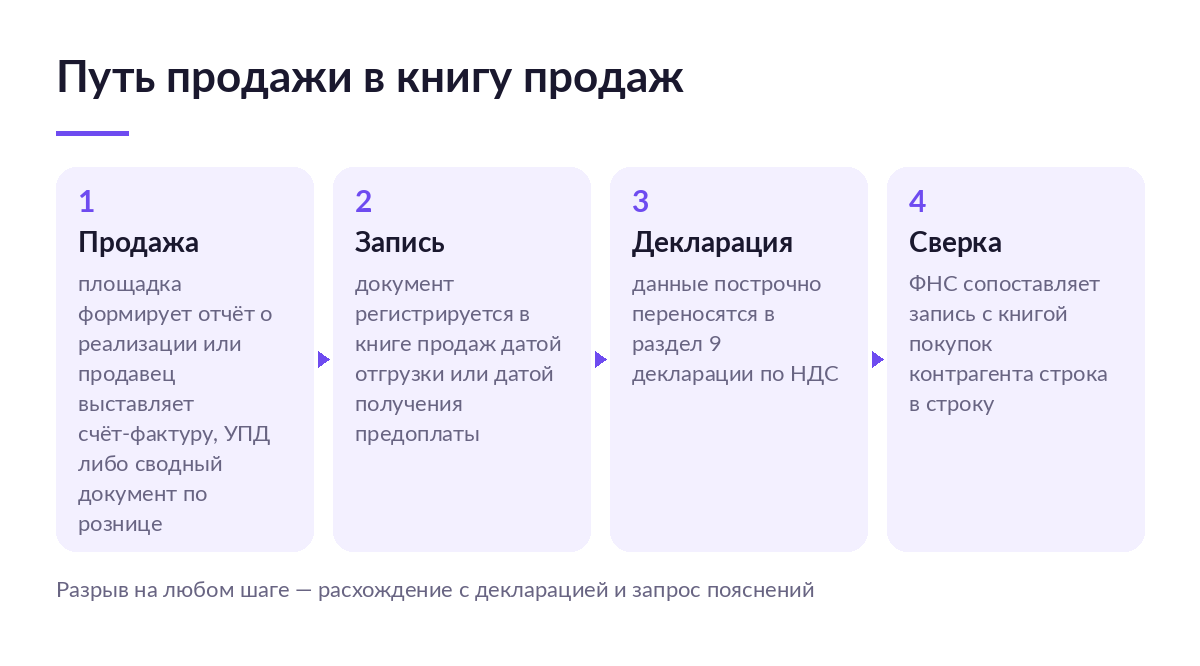
Схема: как продажа доходит до книги продаж и раздела 9 декларации.
Три регистра рядом: чем книга продаж отличается от книги покупок и журнала
Продавцы путают книгу продаж с книгой покупок и журналом учёта счетов-фактур — три документа с похожими названиями и разной ролью.
| Регистр | Кто ведёт | Что регистрирует | За что вы платите | Риск при ошибке |
|---|---|---|---|---|
| Книга продаж | Каждый продавец — плательщик НДС | Исходящие счета-фактуры, УПД, сводный документ по рознице | Запись день в день, а не пачкой в конце квартала | Раздел 9 декларации не сходится с фактическими продажами |
| Книга покупок | Только на ставках 22 и 10 %, для вычета | Входящие счета-фактуры от поставщиков и площадки | Проверка каждого полученного документа перед регистрацией | Слетает вычет НДС по конкретной покупке |
| Журнал учёта счетов-фактур | Только посредники по отдельным сделкам | Полученные и выставленные счета-фактуры по посреднической операции | Отдельный учёт «чужих» документов, не совпадающий с личной книгой продаж | Инспекция не видит посредническую сделку целиком |
Разбор книги покупок и того, какие входящие документы туда регистрировать, — в статье «Книга покупок: как заполнить и какие счета-фактуры в неё попадают».
Что получаете и чем за это платите
- Раздел 9 декларации заполняется без ручного пересчёта — но только если каждый документ занесён день в день, а не задним числом перед сдачей отчёта.
- У покупателя сохраняется право на вычет по вашему счёту-фактуре — но при неверном коде вида операции или пропуске записи вычет у контрагента слетает, и претензия придёт вам, а не в налоговую.
- Готовая история продаж для сверки с площадкой — но книга продаж не заменяет акт сверки с самим маркетплейсом: это разные документы, и совпадение сумм в них нужно проверять отдельно.
Кому вести книгу продаж обязательно, а кому — нет
Обязаны вести регистр: продавцы на ОСН, продавцы на УСН, начавшие платить НДС после превышения выручки, налоговые агенты и посредники по агентским договорам. Не ведёт книгу продаж ИП или организация на УСН без НДС — пока порог не пройден, начислять нечего.
Регистр становится болью, а не формальностью, у продавцов с такими признаками: коды видов операций проставляет вручную один бухгалтер по памяти (полный перечень — в статье «Коды вида операции в книге покупок и книге продаж»), продажи с нескольких площадок сводятся в Excel перед сдачей декларации, авансы и отгрузки разнесены по разным файлам и не связаны между собой. Расхождение при этом находят не на встрече с бухгалтером, а в требовании из налоговой.
Частые ошибки в книге продаж
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Регистр вообще не ведётся или ведётся не по всем документам | Отсутствие налогового регистра — это грубое нарушение правил учёта по ст. 120 НК РФ: штраф от 10 000 ₽ за один период и 30 000 ₽ за несколько | Завести книгу продаж с даты, когда возникла обязанность по НДС, и восстановить пропущенные записи по первичке |
| Ошибка привела к занижению налоговой базы | Тот же ст. 120 НК РФ: штраф 20 % от неуплаченного налога, но не менее 40 000 ₽ | Пересчитать базу, доплатить налог и подать уточнённую декларацию до того, как расхождение найдёт инспекция |
| Авансовый счёт-фактура не занесён или занесён без ссылки на оплату при отгрузке | Раздел 9 показывает продажу без встречного аванса, инспекция запрашивает пояснения по расхождению | Регистрировать аванс отдельной строкой в течение пяти дней и проставлять реквизиты оплаты при отгрузке |
| Продажи физлицам через площадку внесены построчно вместо сводного документа | Лишние часы ручной работы и риск задвоить сумму, которая уже учтена в сводном документе за период | Использовать один сводный документ на весь облагаемый оборот по рознице за квартал |
Самое дорогое здесь — не пропущенная строка, а отсутствие регистра как такового: если книги продаж нет ни по одному периоду, налоговая квалифицирует это как грубое нарушение правил учёта и взыскивает минимум 10 000 ₽, а при заниженной базе — от 40 000 ₽ и 20 % от неуплаченного налога, даже если сама ошибка была технической.
Разрыв между книгой продаж и записью в книге покупок контрагента ФНС находит автоматически — строку в строку, а не «в целом по кварталу». Угнаться за этим вручную сложно: SelSup сопоставляет отчёт площадки с записью в книге продаж и подсвечивает расхождение до отправки декларации, а не после требования из инспекции.
Разобраться в самой платформенной схеме и в том, что площадка выставляет продавцу как агент, помогает разбор документооборота продавца на демонстрации SelSup — там же показывают, как система сверяет книгу продаж с декларацией по всем площадкам сразу.
Как сверить книгу продаж с декларацией
Данные книги продаж построчно переносятся в раздел 9 декларации по НДС: каждая запись — отдельная строка с реквизитами покупателя, номером документа, суммой и ставкой налога. Если в книге за квартал одна запись, а продаж было три, раздел 9 не сойдётся с выручкой, и декларация не пройдёт логический контроль.
Сверка перед отправкой строится в три шага: сравнить итоговую сумму книги продаж с выручкой по учёту за период, проверить, что каждая корректировка и каждый аванс отражены отдельной строкой, а не «зачтены в уме», и убедиться, что для исправлений прошлых периодов заведён дополнительный лист, а не правка задним числом. Дополнительный лист — неотъемлемая часть книги продаж: он нужен, чтобы исправление не портило записи периода, декларация по которому уже сдана.
Перед отправкой декларации — по порядку
- Свести сумму книги продаж с выручкой по учёту за период
- Проверить, что каждый аванс и каждая корректировка — отдельная строка
- Оформить дополнительный лист на исправления прошлых периодов
- Сверить коды видов операций по графе 2 с перечнем ФНС
Что изменилось в форме книги продаж
- С 1 января 2025 года продавцы на УСН, превысившие порог выручки, впервые стали вести книгу продаж как плательщики НДС — регистр перестал быть темой только для ОСН.
- 26 декабря 2025 года ФНС письмом № СД-4-3/11730@ довела рекомендуемые формы счёта-фактуры, книги покупок и книги продаж, применяемые с 1 января 2026 года, — форма донастроена под действующие ставки НДС.
- 30 декабря 2025 года ФНС письмом № СД-4-3/11836@ разрешила продавцам на УСН с НДС использовать сводный документ по рознице вместо отдельного счёта-фактуры на каждую продажу физлицу.
Все три изменения — постоянные правила, а не временное послабление на один квартал: рекомендуемая форма и право на сводный документ действуют, пока ФНС не выпустит новые указания. Конкретные ставки НДС, которые форма теперь учитывает, разобраны в статье «НДС на маркетплейсах в 2026 году: кто платит, какие ставки и что делать селлеру».
Стоит ли вести книгу продаж вручную или доверить автоматике
Продавцу с одним юрлицом на ОСН и десятком счетов-фактур в месяц ручной книги продаж достаточно — объём небольшой, ошибка заметна сразу. Продавцу на УСН с НДС, который продаёт в основном физлицам через одну-две площадки, регистр тоже обязателен, но вести его построчно избыточно: сводный документ по рознице закрывает большую часть оборота одной записью.
А вот продавцу с несколькими площадками, агентской схемой и десятками записей в неделю ручное ведение — уже не экономия, а источник расхождений: разные форматы отчётов, разные даты признания продажи и один человек, сводящий это в одну книгу до дедлайна.
SelSup собирает продажи со всех подключённых площадок в одном месте и пересчитывает записи книги продаж при смене ставки или графы формы — без переноса вручную из кабинета каждой площадки. Как это выглядит на вашей схеме работы — на главной странице SelSup.
Частые вопросы
Нужно ли вести книгу продаж, если работаю только на УСН без НДС?
Нет, пока не возникла обязанность начислять НДС. Как только выручка проходит порог, книга продаж обязательна с того же периода.
Можно ли вести книгу продаж в Excel?
Формально да. На практике Excel не спасает от главного — расхождение между записью и продажей находит не бухгалтер, а система ФНС при сверке с декларацией.
Что регистрировать, если площадка продаёт мой товар как агент?
Зависит от условий договора: кто выставляет счёт-фактуру покупателю — продавец или площадка от своего имени. Порядок разобран в статье про агентский договор и НДС.
Как узнать, что моя книга продаж не сходится с декларацией партнёра?
Сама ФНС сообщает об этом требованием пояснить расхождение — сверка происходит автоматически по каждой паре счёт-фактура/УПД. Ждать требования — не лучшая стратегия: сверять сумму книги продаж с фактической выручкой стоит до сдачи, а не после запроса.
Можно ли не делать сверку книги продаж руками?
Можно поручить это системе, которая уже видит все продажи по площадкам. На демонстрации SelSup показывают, как записи собираются из отчётов площадок и сверяются с декларацией без ручного переноса.
Что почитать дальше
- «Счёт-фактура: что это, кто выставляет и зачем он продавцу маркетплейса» — обзор документа, вокруг которого строится вся книга продаж.
- «Книга покупок: как заполнить и какие счета-фактуры в неё попадают» — второй регистр по НДС, для вычета, а не для начисления.
- «Коды вида операции в книге покупок и книге продаж» — полный перечень кодов графы 2 и типичные ошибки в них.
- «НДС на маркетплейсах в 2026 году: кто платит, какие ставки и что делать селлеру» — ставки и пороги, которые форма книги продаж теперь учитывает.
- «Учёт продаж на маркетплейсах в 2026 году: бухгалтерия, проводки и налоги» — как продажи с площадки попадают в учёт до того, как дойдут до книги продаж.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.