Код вида операции — две цифры в графе 2, и их чаще всего ставят по памяти. У продавца маркетплейса за квартал набирается десяток разных операций: продажи физлицам, отгрузки юрлицам, предоплаты, счета-фактуры площадки, возвраты. У каждой свой код, а путаница между ними всплывает в сверке налоговой.
Ниже — какой код ставить на каждую операцию с площадкой и что будет при ошибке. Сам документ разобран в статье «Счёт-фактура: что это, кто выставляет и зачем он продавцу маркетплейса», а регистры — в статьях «Книга продаж: кто ведёт, что в неё попадает и как сверить с декларацией» и «Книга покупок: как заполнить и какие счета-фактуры в неё попадают».
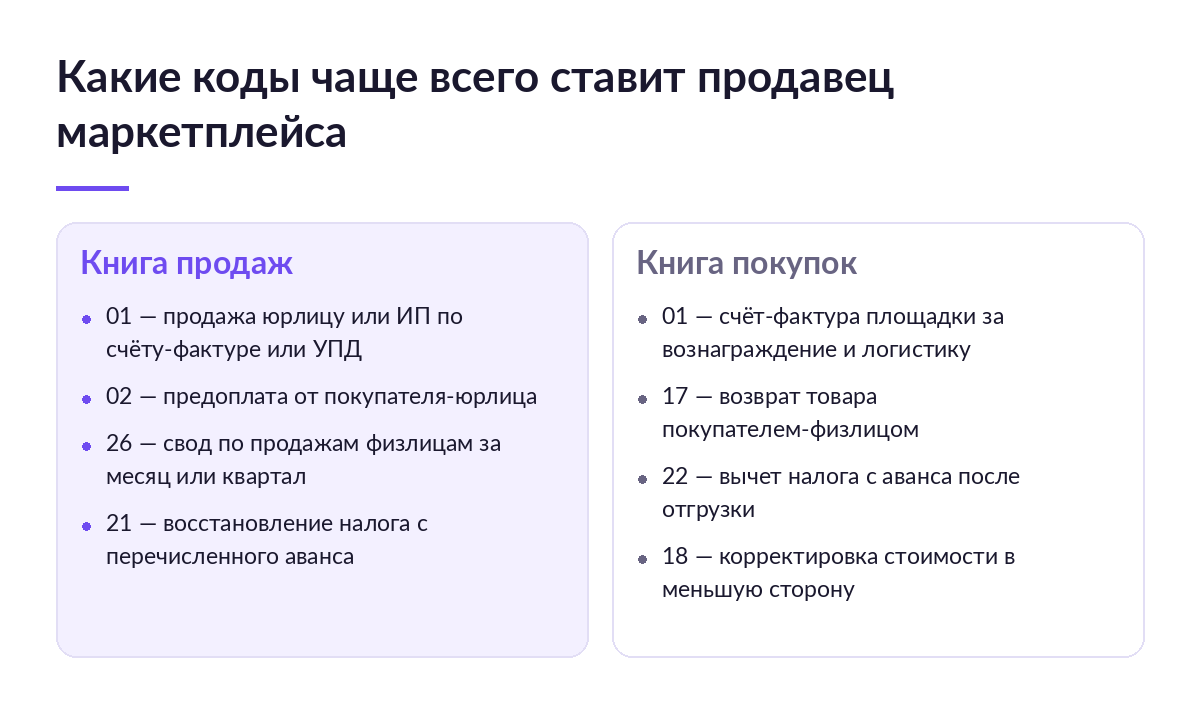
Перечень кодов утверждён приказом ФНС от 14.03.2016 № ММВ-7-3/136@. Продавцу маркетплейса обычно хватает семи-восьми кодов: 01, 02, 26 и 21 в книге продаж, 01, 17, 18 и 22 в книге покупок. Отдельного штрафа за неверный код в Налоговом кодексе нет, но расхождение с записями контрагента приводит к требованию пояснений, а пропущенный возврат сгорает через год.
Что такое код вида операции и где его ставят
По правилам ведения книги продаж и книги покупок из постановления Правительства № 1137 в графе 2 указывают код вида операции «по перечню, утверждённому» ФНС. Этот перечень — приложение к приказу ФНС № ММВ-7-3/136@, он действует с 1 июля 2016 года. Те же коды ставят в дополнительных листах обеих книг, а оттуда они попадают в разделы 8 и 9 декларации.
Если в одном счёте-фактуре сразу несколько операций, коды пишут через точку с запятой, например «01;02». Так разъяснила ФНС в письме от 20.09.2016 № СД-4-3/17657@, к нему же приложены примеры записей по каждому коду.
Двузначный код вида операции и семизначные коды раздела 7 декларации — разные справочники, подставлять один вместо другого нельзя.
Какой код ставить на операции с площадкой
Операции, которые встречаются у продавца маркетплейса почти каждый квартал, и их коды по приказу:
| Операция | Книга | Код | Что сказано в приказе |
|---|---|---|---|
| Продажи физлицам через площадку за месяц или квартал одной суммой по отчёту площадки | Продаж | 26 | Сводный документ по продажам лицам, которые не платят НДС |
| Продажа юрлицу или ИП на НДС со счётом-фактурой или УПД | Продаж | 01 | Отгрузка товаров, работ, услуг |
| Счёт-фактура, который вы выставляете площадке, если она продаёт от своего имени | Продаж | 01 | Операции по агентским договорам и договорам комиссии от имени посредника |
| Предоплата от покупателя-юрлица | Продаж | 02 | Оплата в счёт предстоящих поставок |
| Счёт-фактура или УПД площадки за вознаграждение, логистику, хранение | Покупок | 01 | Приобретение услуг |
| Возврат товара покупателем-физлицом | Покупок | 17 | Получение продавцом товаров, возвращённых физлицами |
| Возврат от организации или ИП без НДС | Покупок | 16 | Возврат от лиц, которые не платят НДС или освобождены от него |
| Вычет налога с полученного аванса после отгрузки | Покупок | 22 | Операции по п. 6 ст. 172 НК РФ |
| Снижение цены уже отгруженного товара, корректировочный счёт-фактура | Покупок | 18 | Корректировка стоимости в меньшую сторону |
| Ввоз товара из Китая через таможню / из стран ЕАЭС | Покупок | 20 / 19 | Ввоз в таможенных процедурах / ввоз с территории ЕАЭС |
Развилка 26 или 01 зависит от договора с площадкой, а не от вашего выбора. Если площадка продаёт от вашего имени и счета-фактуры покупателям-физлицам не выставляются, продажи за период попадают в книгу продаж одним сводным документом с кодом 26. Если площадка продаёт от своего имени и вы выставляете ей счёт-фактуру, это код 01, а в графе 9 указывают посредника. Кто кому что выставляет при агентской схеме, разобрано в статье «Агентский договор и НДС: счёт-фактура, перевыставление и декларация».
Как выбрать код за три вопроса:
- В какую книгу идёт документ: вы начисляете налог — книга продаж, заявляете вычет — книга покупок.
- Кто покупатель: плательщик НДС получает счёт-фактуру и код 01 или 02, физлица и неплательщики попадают в свод с кодом 26.
- Что это за операция: отгрузка, аванс, возврат, корректировка или ввоз — общий 01 на всё не годится.
Коды книги продаж: 01, 02, 26 и 21
Код 01 — самый широкий: отгрузка и покупка товаров и услуг, операции по агентским договорам от имени посредника, возврат товара покупателем-плательщиком НДС, единый корректировочный счёт-фактура. Поэтому 01 встречается в обеих книгах.
Код 02 ставят на полученную предоплату, она частая в оптовых заказах: «Продажи юрлицам и ИП на Wildberries: опт, предоплаты и КИЗ». Предоплата от физлиц в сводном документе идёт с кодом 26: приказ прямо включает её в этот код. Когда на площадке возникает налог с аванса, а когда с отгрузки, — в статье «Когда начислять НДС: отгрузка, выкуп и аванс на маркетплейсе».
Код 26 — основной для продаж через площадку в розницу. По правилам книги продаж, если счета-фактуры неплательщикам не выставляются, в книгу вносят документ с суммарными данными за календарный месяц или квартал. Тот же порядок ФНС приводит в методических рекомендациях по НДС для УСН на 2026 год: сводный документ может быть справкой бухгалтера.
Код 21 нужен, когда налог восстанавливают. Для продавца это чаще всего аванс, который вы сами перечислили поставщику и с которого заявили вычет: после получения товара вычет восстанавливают по п. 3 ст. 170 НК РФ через книгу продаж.
Коды книги покупок: 01, 17, 18 и 22
Счёт-фактура или УПД площадки за вознаграждение, доставку и хранение регистрируется с кодом 01, как любая покупка услуг. Какие расходы площадки дают вычет, а какие нет, собрано в статье «Вычет НДС по расходам маркетплейса: комиссия, логистика, реклама». На ставках 5 и 7 % входной налог к вычету не принимают, и эти записи в книге покупок у вас не появятся.
Код 17 — возврат товара покупателем-физлицом, то есть обычный возврат через площадку. Вычет по нему даёт п. 5 ст. 171 НК РФ, и срок у него короткий.
Вычет по возврату заявляют не позднее одного года с даты возврата (п. 4 ст. 172 НК РФ), а не три года, как по обычным покупкам. Пример: за квартал покупатели вернули товаров на 120 000 ₽ по ставке 22 %. Налог в этой сумме — 120 000 × 22 / 122 = 21 639 ₽. Не внесли свод по возвратам с кодом 17 вовремя — через год эти деньги остаются в бюджете.
Собрать возвраты из отчётов нескольких площадок вручную сложнее всего: форматы разные, а невыкуп в свод попадать не должен. На демонстрации SelSup покажут, как отчёты площадок раскладываются на продажи, возвраты и невыкупы — с датой возврата по каждой строке, чтобы годовой срок был виден заранее. Подробно о налоге при возвратах — в статье «НДС при возврате товара на маркетплейсе».
Код 18 — корректировочный счёт-фактура на уменьшение стоимости. Продавец вносит его в книгу покупок, покупатель — в книгу продаж.
Код 22 ставят, когда налог с полученного аванса принимают к вычету после отгрузки (п. 6 ст. 172 НК РФ) или когда аванс возвращают покупателю. С 2026 года в книге покупок появилась графа 7а: для вычета с аванса в ней указывают номер и дату счёта-фактуры на отгрузку. Об этом ФНС сообщила в письме от 26.12.2025 № СД-4-3/11730@.
Импорт идёт с кодом 20 через таможню и с кодом 19 из стран ЕАЭС, подробности — в статье «НДС при импорте: как заплатить на таможне и принять к вычету».
Что будет, если ошибиться в коде
Отдельного штрафа за неверный код в Налоговом кодексе нет. Но налоговая сверяет ваши книги с книгами контрагентов построчно, и расхождение вызывает требование пояснений по п. 3 ст. 88 НК РФ. На ответ даётся пять рабочих дней.
Как проставлять коды: три способа
| Способ | За что вы платите | Что будет при сбое |
|---|---|---|
| Вручную по памяти | Временем бухгалтера на каждую запись | Ошибка повторяется во всех записях квартала и всплывает только по требованию |
| Шпаргалка в Excel | Поддержкой таблицы при каждом новом виде операции | Устаревшая строка шпаргалки даёт неверный код во всех новых записях |
| Автоматически из учётной программы | Настройкой видов операций один раз | Неверная настройка тоже повторяется, но находится одной проверкой, а не построчно |
Что получаете и чем платите за точные коды
- Вычет проходит без вопросов — платите тем, что каждую операцию площадки разносите по её виду, а не одним кодом 01.
- Свод по рознице закрывает продажи одной записью — платите сверкой суммы свода с отчётом площадки каждый месяц или квартал.
- Возвраты уменьшают налог — платите учётом даты возврата по каждой строке, иначе годовой срок пропускается незаметно.
Кому хватит ручного учёта, а кому нет
Справитесь руками, если у вас одна площадка, продажи только физлицам и три-четыре записи в квартал с кодами 26, 01 и 17.
Ручной учёт не подойдёт, если есть хотя бы один из признаков:
- две и больше площадок с разными форматами отчётов;
- продажи юрлицам с предоплатой, где нужны пары кодов 02 и 22;
- коды проставляет один человек, и проверить его некому;
- шпаргалка по кодам живёт в Excel и не обновлялась с прошлого года.
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Продажи физлицам через площадку внесены с кодом 01 | Код не совпадает с видом операции, приходит требование пояснений | Свод по продажам неплательщикам вносить с кодом 26 |
| Возврат от физлица внесён как обычная покупка с кодом 01 | Код не совпадает с операцией из приказа, приходит требование пояснений | Ставить код 17, а по возвратам от неплательщиков-организаций — 16 |
| Вычет с аванса без кода 22 или без графы 7а | Вычет не связывается с авансом из книги продаж | Код 22 и номер счёта-фактуры на отгрузку в графе 7а |
| Два вида операций в одном документе, а код один | Часть суммы уходит не в ту строку декларации | Указать оба кода через точку с запятой |
| Невыкуп внесён в свод по возвратам | Вычет без продажи — занижен налог, доначисление и пени | В свод с кодом 17 берут только возвраты после вручения |
Все пять ошибок растут из одного: коды ставят после того, как отчёт площадки переписан в таблицу и вид операции потерян. SelSup забирает отчёты площадок по API и сохраняет вид каждой операции, поэтому продажи, возвраты и услуги площадки уходят бухгалтеру уже разнесёнными, а не одним файлом.
Как менялись правила по кодам
- 1 июля 2016 Вступил в силу перечень кодов из приказа ФНС № ММВ-7-3/136@ — коды с 01 по 32.
- 20 сентября 2016 Письмо ФНС № СД-4-3/17657@: несколько кодов в одной записи пишут через точку с запятой, к письму приложены примеры.
- 16 января 2018 Письмо ФНС № СД-4-3/480@: до изменения приказа порядок заполнения по отдельным операциям и дополнительные коды берут из писем ФНС.
- 1 января 2026 В книге покупок появилась графа 7а, в книге продаж — 11а: они связывают вычет с аванса по коду 22 с конкретной отгрузкой.
Постоянное правило одно: действующий перечень — это приказ плюс письма ФНС. Дополнительные коды касаются узких операций, но шпаргалку пятилетней давности стоит сверить с ними.
Стоит ли разбираться в кодах самому
Продавцу на УСН с НДС, который продаёт только физлицам, — да. Четыре кода проще выучить, чем отвечать на требования.
Продавцу на общей системе с юрлицами и авансами — скорее да, но частично. Логику кодов 02, 22 и 21 стоит понимать самому, а проставлять их — программой: пары «аванс — зачёт» руками путаются первыми.
Продавцу с тремя площадками и импортом — нет, это работа для настроенного учёта: разобраться один раз при настройке, дальше коды ставятся сами. Как это устроено в программе, показано в статье «Учёт НДС на маркетплейсах в 1С».
Что почитать дальше
- «Книга продаж: кто ведёт, что в неё попадает и как сверить с декларацией» — как свод по рознице и счета-фактуры доходят до раздела 9.
- «Книга покупок: как заполнить и какие счета-фактуры в неё попадают» — кто ведёт регистр и какие документы в нём нужны для вычета.
- «Агентский договор и НДС: счёт-фактура, перевыставление и декларация» — от чего зависит выбор между кодами 26 и 01.
Частые вопросы
Какой код ставить в книге продаж, если я продаю через маркетплейс физлицам?
Если счета-фактуры покупателям не выставляются, продажи за месяц или квартал вносят одним сводным документом с кодом 26. Если площадка продаёт от своего имени и вы выставляете ей счёт-фактуру, это код 01.
Какой код у счёта-фактуры маркетплейса за комиссию и логистику?
Код 01 в книге покупок: это обычная покупка услуг. На ставках 5 и 7 % такой налог к вычету не принимают.
Когда ставить код 22 в книге покупок?
Когда вы принимаете к вычету налог, начисленный ранее с полученного аванса, после отгрузки, или когда возвращаете аванс покупателю. С 2026 года в графе 7а указывают номер и дату счёта-фактуры на отгрузку.
Можно ли не проставлять коды руками?
Да, если учётная программа получает отчёты площадок уже разнесёнными на продажи, возвраты и услуги. Как SelSup готовит такие данные по вашим площадкам, покажут на демонстрации.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.