С 2026 года часть продавцов на УСН платит НДС: доход выше 20 млн ₽ в год — и площадка, поставщики, логистика внезапно выставляют документы, по которым можно вернуть часть налога. Возврат работает только через один регистр — книгу покупок. Без записи в ней даже безупречный счёт-фактура вычет не даёт.
Разбираем, кто обязан вести книгу покупок, какие документы в неё попадают, а какие — нет, и что делать с частыми ошибками, из-за которых налоговая снимает вычет при проверке.
Что такое книга покупок и зачем она нужна
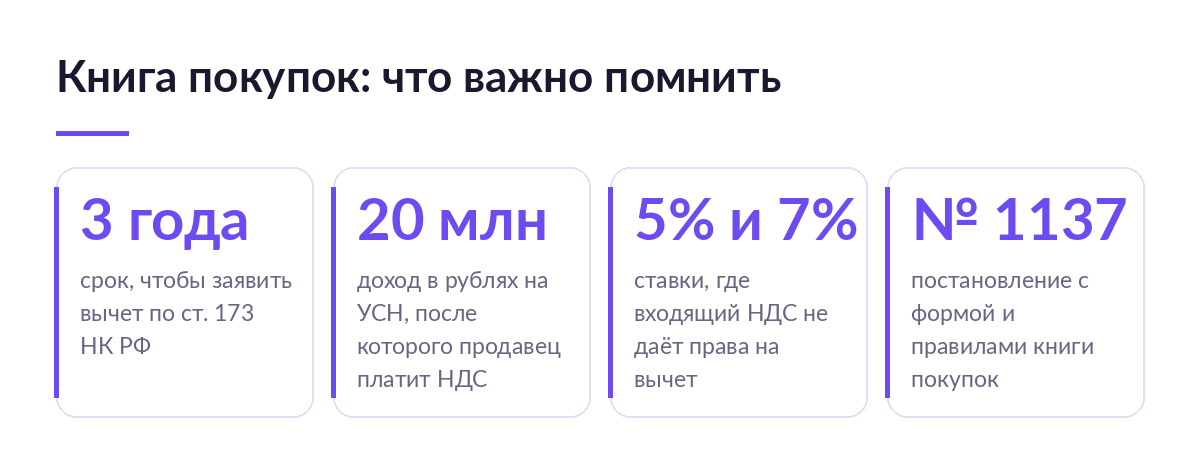
Книга покупок — налоговый регистр покупателя. В неё регистрируют счета-фактуры и другие документы, на основании которых определяют сумму НДС к вычету за квартал. Форма и правила ведения утверждены постановлением Правительства РФ от 26.12.2011 № 1137.
Главное Книга покупок — не бухгалтерская формальность, а основание для вычета. Пока счёт-фактура не зарегистрирован в книге, он не уменьшает налог к уплате, даже если сам документ оформлен без единой ошибки.
В книгу покупок попадают счета-фактуры и корректировочные счета-фактуры от продавцов, таможенные декларации и платёжные документы при импорте, чеки для компенсации НДС иностранным покупателям. Не регистрируют документы, которые не отвечают требованиям счёта-фактуры по ст. 169 НК РФ, счета-фактуры при безвозмездной передаче и часть документов комиссионера по товарам комитента.
Ведёте ли вы книгу покупок — зависит от ставки НДС
Продавец на маркетплейсе почти всегда работает по одной из трёх схем: платит НДС по общей ставке, платит по пониженной ставке на УСН или вовсе освобождён от налога. От этого зависит, нужна ли книга покупок для вычета вообще.
Три ситуации с НДС у продавца — и что каждая из них значит для книги покупок:
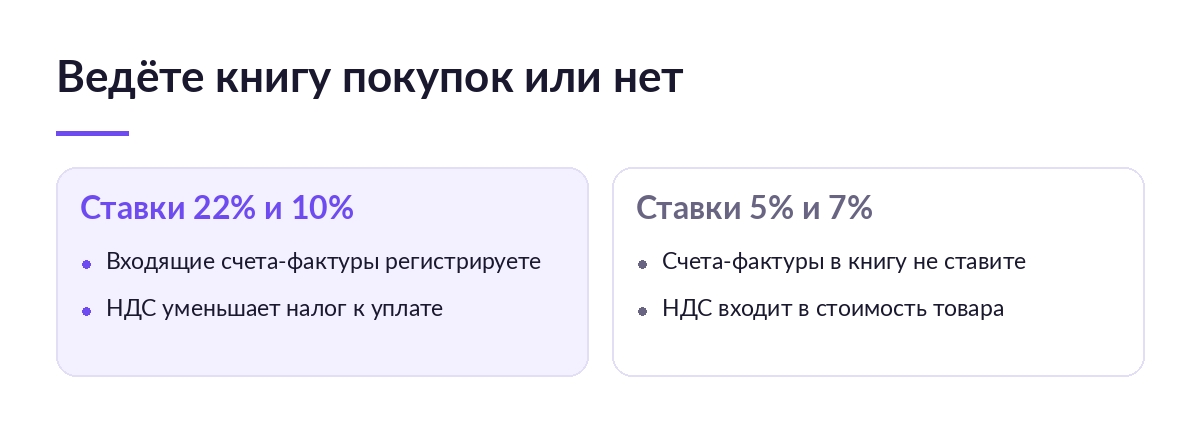
- 22% и 10% — общие ставки после отказа от освобождения или превышения порога 20 млн ₽ (подробности — в статье про лимит НДС на УСН): входящие счета-фактуры регистрируете, НДС по ним уменьшает налог к уплате.
- 5% и 7% — пониженные ставки на УСН (когда и что выбрать — в статье про ставки НДС 5 и 7%): права на вычет нет по пп. 8 п. 2 ст. 170 НК РФ, входной НДС включаете в стоимость товара, а не в книгу покупок.
- Освобождение по ст. 145 НК РФ — доход не выше 20 млн ₽: НДС не платите вовсе и книгу покупок не открываете.
| Ставка НДС | Ведёте книгу покупок | Что регистрируете | Риск при ошибке |
|---|---|---|---|
| 22% и 10% | Да | Все входящие счета-фактуры с правом на вычет — от поставщиков, площадки, подрядчиков | Не зарегистрировали вовремя — потеряли вычет за квартал, НДС платите из своих денег |
| 5% и 7% | Нет | Входной НДС — в стоимость товара, не в книгу | Зарегистрировали и заявили вычет по ошибке — при проверке доначисление и пени |
| Освобождение (ст. 145 НК РФ) | Нет | — | Заявили вычет, не имея права, — отказ и пересчёт налога |
Самая частая и самая дорогая потеря — просроченная регистрация. Счёт-фактуру можно заявить к вычету в течение трёх лет после окончания квартала (п. 2 ст. 173 НК РФ), но если документ не попал в книгу покупок за нужный период вовремя, налоговая при проверке снимет вычет целиком — доплачивать НДС придётся из оборотных денег, а не из налога, который вы и так должны были заплатить.
Плюсы и минусы ведения книги покупок
- Получаете вычет и меньше налога к уплате — платите точностью реквизитов: ошибка в счёте-фактуре снимает запись при проверке, а не просто требует уточнения.
- Получаете готовую базу для раздела 8 декларации — платите обязанностью сверять контрагентов и проверять входящий документ по требованиям ст. 169 НК РФ, прежде чем регистрировать (что именно проверить — в статье про вычет НДС по счёту-фактуре).
- Получаете возможность распределить вычет по кварталам в пределах трёх лет — платите риском забыть о сроке и потерять право безвозвратно.
Кому вести книгу покупок обязательно, а кому нет
Подходит продавцам, у которых регулярно возникают расходы с выделенным НДС:
- Ставка 22% или 10% — закупка товара, комиссия площадки, логистика, услуги фулфилмента дают право на вычет, и не регистрировать их — терять деньги.
- Работа по схеме FBS или FBO с ежемесячными УПД и счетами-фактурами от площадки за комиссию, хранение и продвижение — их тоже нужно регистрировать, а не откладывать до конца квартала (как вести учёт НДС по площадке в 1С — в отдельной статье о учёте НДС на маркетплейсах в 1С).
Не подходит, и это не повод для тревоги, а норма:
- Продавцам на пониженных ставках 5% и 7% — вычета нет по закону, книгу покупок для целей НДС не ведут вовсе.
- Продавцам с доходом до 20 млн ₽, освобождённым по ст. 145 НК РФ, — НДС не платят и книгу не открывают.
- Тем, кто продаёт только физлицам в розницу без входящих счетов-фактур с выделенным НДС, — регистрировать нечего.
Частые ошибки при заполнении книги покупок
- Зарегистрировали счёт-фактуру не в том квартале — при проверке вычет снимают, доначисляют налог и пени. Регистрируйте документ в периоде, когда возникло право на вычет по ст. 172 НК РФ, а не когда «удобнее по отчёту».
- Пропустили графу с номером и датой платёжного документа при частичной оплате или отгрузке партиями — возникает расхождение с записью поставщика, и налоговая присылает требование пояснить разницу. Заполняйте эту графу каждый раз, когда оплата или отгрузка частичная.
- Исправили ошибку прошлого квартала прямо в текущей книге, без дополнительного листа, — декларация не проходит форматно-логический контроль. Для периода, за который уже отчитались, оформляйте отдельный дополнительный лист: аннулирующую запись минусом и следом верную запись с положительными значениями.
- Зарегистрировали и заявили вычет по счёту-фактуре на ставке 5% или 7% — при проверке налоговая снимет вычет полностью и доначислит НДС с пенями. Входной налог на этих ставках включайте в себестоимость, а не в книгу покупок.
Дальше механику снимает не память, а расписание: очередь загрузки документов площадки по датам квартала, а не по факту, когда бухгалтер вспомнил их скачать.
Посмотреть на демо, как SelSup собирает документы площадок по кварталам
Маршрут одного счёта-фактуры от получения до раздела декларации:
- Получили счёт-фактуру или УПД от поставщика либо площадки.
- Проверили обязательные реквизиты и ставку НДС.
- Определили квартал, в котором возникло право на вычет.
- Зарегистрировали в книге покупок с нужным кодом вида операции (подробный разбор кодов — в статье о кодах в книге покупок и книге продаж).
- Перенесли итоги в раздел 8 декларации по НДС.
Счета-фактуры маркетплейса в книге покупок
Здесь у продавца на площадке есть особенность, о которой почти не пишут: помимо счетов-фактур от поставщиков товара, в книгу покупок попадают документы за услуги самой площадки. Wildberries, Ozon и Яндекс Маркет ежемесячно формируют отчёт о продажах и счёт-фактуру или УПД на сумму своей комиссии, логистики, хранения и продвижения — и эта сумма тоже даёт право на вычет при ставке 22% или 10%.
Дата такого документа — обычно последний день месяца или отчётного периода площадки, а не дата, когда услуга фактически оказана. Это важно для правильного квартала: если скачать отчёт только в начале следующего месяца, легко сдвинуть регистрацию не туда.
При работе по агентской схеме добавляется ещё один слой: площадка выступает агентом и может перевыставлять часть документов от своего имени. Что в этом случае регистрируется у продавца, а что остаётся на площадке, разобрано в статье про агентский договор и НДС.
Практический приём: скачивайте отчёты и счета-фактуры площадки из кабинета помесячно, а не в последний день квартала перед сдачей декларации — тогда пропущенный документ найдётся, пока его ещё можно зарегистрировать в нужном периоде.
Стоит ли вести книгу покупок именно вам
- Ставка 22% или 10% и регулярные расходы с НДС — закупка, комиссия площадки, логистика: вести книгу покупок обязательно, вычет заметно снижает налог к уплате.
- Ставка 5% или 7% — книгу для вычета не ведёте формально, но входящие документы всё равно проверяйте: они подтверждают расходы для налога на УСН.
- Скорее да, но частично — недавно перешли на НДС после превышения 20 млн ₽ или совмещаете площадки на разных схемах: начните с систематизации документов текущего квартала, а не с попытки восстановить прошлые (чек-лист первого месяца — в статье о переходе на НДС для селлера).
Ручной сбор документов из кабинетов нескольких площадок и от поставщиков — то, где чаще всего теряют счета-фактуры и целые кварталы вычета: не из-за незнания правил, а из-за забытой вкладки браузера.
Узнать больше о SelSup для продавцов на маркетплейсах
Частые вопросы
Нужно ли регистрировать в книге покупок счета-фактуры на аванс?
Да, если вы перечислили поставщику предоплату и получили от него авансовый счёт-фактуру. Регистрируете его в момент перечисления аванса, а после отгрузки восстанавливаете вычет и регистрируете уже отгрузочный документ. Порядок разобран в статье про счёт-фактуру на аванс.
Что делать, если поставщик прислал счёт-фактуру уже в следующем квартале?
Регистрируйте документ в том квартале, когда фактически возникло право на вычет по ст. 172 НК РФ, а не в том, когда его выставили. Дата получения имеет значение, если она подтверждена — например, датой поступления в системе ЭДО.
Нужен ли дополнительный лист, если ошибку нашли до сдачи декларации?
Нет. Пока декларация за квартал не сдана, аннулирующую и верную запись вносите прямо в книгу покупок текущего периода — дополнительный лист не требуется.
Как понять, какой код вида операции поставить?
Код зависит от типа документа и операции: код «01» — обычная покупка, «02» — аванс, и так далее по приказу ФНС от 14.03.2016 № ММВ-7-3/136@. Полный разбор кодов для продавца маркетплейса — в статье о кодах в книге покупок и книге продаж.
Что будет, если вообще не вести книгу покупок, хотя обязаны?
Налоговая при проверке не примет вычет без записи в книге покупок: даже безупречно оформленный счёт-фактура без регистрации не уменьшает налог, и НДС придётся доплатить с пенями.
Можно ли не заполнять книгу покупок руками?
Можно снять часть ручной работы: свести документы всех площадок и поставщиков в одном месте с привязкой к кварталу, вместо того чтобы собирать их из разных кабинетов перед сдачей декларации. Посмотреть, как это устроено в SelSup, на демонстрации.
Что почитать дальше
- Счёт-фактура: что это, кто выставляет и зачем он продавцу маркетплейса — обзор документа целиком, если книга покупок понадобилась как часть более широкой темы.
- Книга продаж: кто ведёт, что в неё попадает и как сверить с декларацией — зеркальный регистр продавца, обязателен почти всем, кто платит НДС.
- Коды вида операции в книге покупок и книге продаж — какой код ставить в конкретной ситуации и какие ошибки там типичны.
- Ставки НДС 5 и 7% на УСН: что выбрать селлеру — если ещё не определились со ставкой, книга покупок может оказаться вообще не нужна.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.