Маркетплейс продал ваш товар за 1 000 ₽, а на счёт пришло 780 ₽. Налог считается с тысячи: продажу совершил агент, но продавцом для налога остаётесь вы. Отсюда все вопросы про счёт-фактуру, перевыставление и разделы декларации.
Разберём агентскую часть по шагам: кто выставляет счёт-фактуру покупателю, как агент перевыставляет её принципалу, кто ведёт журнал учёта счетов-фактур и что уходит в декларацию. Пороги, ставки и первый квартал с налогом — в статье Переход на НДС для селлера: чек-лист первого месяца.
Агент платит НДС только со своего вознаграждения (ст. 156 НК РФ), налог с товара — забота принципала и считается от полной цены покупателя. Счёт-фактуру покупателю выставляет тот, от чьего имени идёт продажа. Журнал учёта ведёт только посредник, работающий от своего имени, и продавцу на маркетплейсе он не нужен.
Развилка, из которой растёт всё остальное
Агент по ст. 1005 ГК РФ действует либо от своего имени, либо от имени принципала — и это не формальность, а разные документы, книги и строки декларации. Конструкция целиком разобрана в статье Агентский договор: что это, как работает и почему по нему продают маркетплейсы.
Крупные площадки продают от своего имени. Покупатель видит в чеке магазин, а не вас, документы ему выпускает агент, и до вас они доходят перевыставленными. Агент от имени принципала работает проще — он только сводит вас с покупателем, а счёт-фактуру выставляете вы сами. Так чаще устроены договоры с байерами и рекламными агентствами.
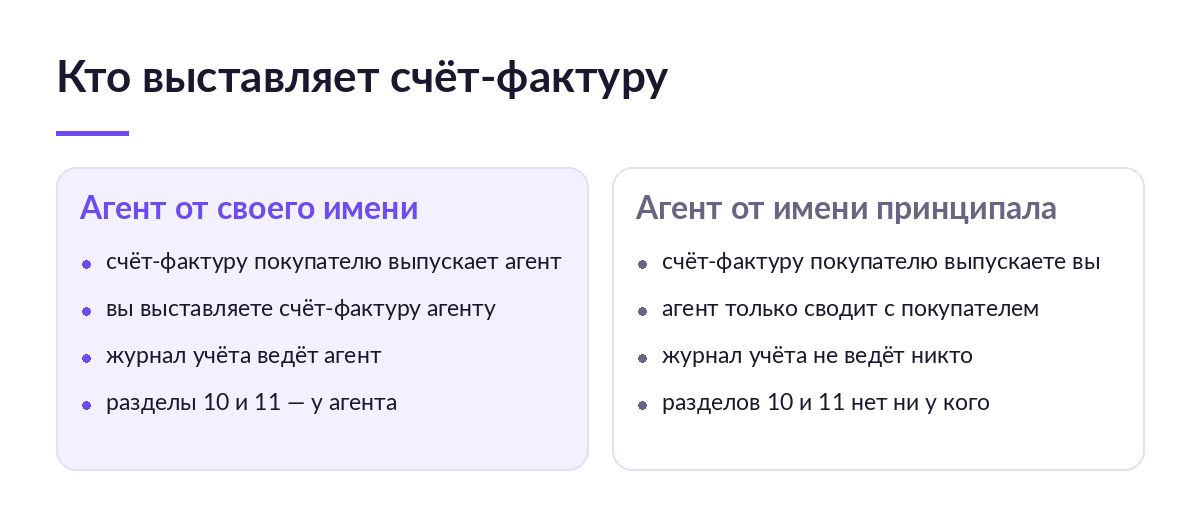
Кто выставляет счёт-фактуру покупателю
Одна таблица закрывает большую часть темы. В последней колонке — что случается, когда площадка присылает документы позже срока или с ошибкой в реквизитах.
| Схема | Счёт-фактура покупателю | Что у вас в книге продаж | Журнал учёта | За что вы платите | Сбой у площадки |
|---|---|---|---|---|---|
| Агент продаёт от своего имени | Выставляет агент | Свой счёт-фактура агенту с показателями документа покупателя | Ведёт агент, вы — нет | Вознаграждение и услуги агента | Без свода не закроете книгу продаж и не сдадите декларацию в срок |
| Агент продаёт от вашего имени | Выставляете вы | Ваш счёт-фактура покупателю | Не ведёт никто | Только вознаграждение | Документы у вас с самого начала |
| Комиссионер | Выставляет комиссионер | Свой счёт-фактура комиссионеру | Ведёт комиссионер | Комиссионное вознаграждение | То же, что у агента от своего имени |
| Продаёте сами, без посредника | Выставляете вы | Ваш счёт-фактура | Не нужен | Ничего сверху | Сбоить нечему |
Срок общий для всех: счёт-фактуру выставляют не позднее пяти календарных дней со дня отгрузки или получения предоплаты (п. 3 ст. 168 НК РФ). Отдельного срока на перевыставление кодекс не даёт — его прописывают в договоре, иначе требовать документ к конкретной дате не с чего.
Перевыставление: как агент делает счёт-фактуру принципалу
Перевыставление придумано ради одного — чтобы налог дошёл до того, кто имеет право на вычет. Правила лежат в приложении № 1 к постановлению Правительства РФ от 26.12.2011 № 1137, действующая редакция — от 23.01.2026.
Маршрут документа, когда агент закупает для вас от своего имени:
- Поставщик выставляет счёт-фактуру агенту — агент в нём покупатель.
- Агент составляет свой счёт-фактуру на ваше имя: номер свой, дата — та же, что у счёта-фактуры поставщика.
- В строке 2 агент указывает фактического продавца, а не себя; продавцов несколько — через точку с запятой.
- Оба документа агент регистрирует в журнале учёта: полученный в части 2, выставленный в части 1.
- Вы принимаете налог к вычету по перевыставленному счёту-фактуре.
Когда агент продаёт от своего имени, направление обратное: вы выставляете счёт-фактуру агенту, и в нём ставится дата выписки счёта-фактуры агентом покупателю, а показатели переносятся из документа покупателя без изменений. Поменяли номенклатуру, цену или количество — схема перестала быть посреднической. Проводки по обе стороны — в статье Учёт по агентскому договору: счёт 76, транзитные суммы и закрытие периода.
Ошибка в дате или в строке 2 перевыставленного счёта-фактуры стоит ровно столько, сколько в нём налога. При закупке через агента на 1 000 000 ₽ это 220 000 ₽ вычета по ставке 22 %, которые инспекция снимет: документ не сойдётся с тем, что показал поставщик.
Здесь и теряется время: документы приходят россыпью, часть по ЭДО, часть выгрузкой из кабинета, даты сверяются руками. SelSup собирает отчёты и удержания площадок в один свод по кварталу, чтобы перед декларацией не искать, какой строке какой документ соответствует. Что это даёт на живых цифрах, показывают на разборе кабинета продавца.
Журнал учёта: кто ведёт и кого он не касается
Журнал полученных и выставленных счетов-фактур — отдельный регистр, не книга покупок и не книга продаж. По п. 3.1 ст. 169 НК РФ его ведут те, кто выставляет или получает счета-фактуры от имени комиссионера или агента. Платите вы НДС или нет, роли не играет: журнал ведут и освобождённые, и неплательщики. Три правила из приложения № 3 к постановлению № 1137, которые чаще всего путают:
- Журнал состоит из двух частей — часть 1 «Выставленные счета-фактуры», часть 2 «Полученные счета-фактуры».
- Счёт-фактура на вознаграждение в журнал не попадает. Он идёт в книгу продаж агента, как обычная продажа услуги.
- Журнал не ведут вовсе, когда посредник продаёт тем покупателям, которым счета-фактуры не выставляются.
Журнал учёта — обязанность посредника, а не ваша. Вы принципал, а не агент, и журнала у вас не возникает ни в каком виде. Разделы 10 и 11 декларации вы тоже не заполняете. Ваша часть — начислить налог с полной цены и закрыть книгу продаж.
Разделы 10 и 11 декларации и три даты квартала
В декларацию включаются сведения из книги покупок и книги продаж, а у посредника — ещё и сведения из журнала учёта (п. 5.1 ст. 174 НК РФ). Раздел 10 собирает выставленные счета-фактуры, раздел 11 — полученные. Форма действует по приказу ФНС от 05.11.2024 № ЕД-7-3/989@ в редакции приказа от 18.12.2025 № ЕД-7-3/1227@. Заполнение целиком — в статье Декларация по НДС на УСН: как заполнить и сдать в 2026 году.
- 20-е число Посредник-неплательщик сдаёт сам журнал учёта, а не декларацию (п. 5.2 ст. 174 НК РФ).
- 25-е число Декларация в электронном виде через оператора, разделы 10 и 11 внутри неё.
- 28-е число Первая из трёх равных частей налога за квартал (п. 1 ст. 174 НК РФ).
Декларацию на бумаге закон не считает представленной вовсе, а нарушение способа сдачи стоит 200 ₽ по ст. 119.1 НК РФ. Если показатели не сойдутся с контрольными соотношениями, декларацию тоже признают непредставленной и дадут пять дней на исправление (пп. 5.3 и 5.4 ст. 174 НК РФ).
НДС на вознаграждение считается отдельно от НДС на товар
Второй источник путаницы. По ст. 156 НК РФ налоговая база агента — только его вознаграждение: деньги покупателя идут транзитом и базой агента не становятся.
На общем режиме налог с вознаграждения и услуг площадки идёт к вычету — список в статье Вычет НДС по расходам маркетплейса: комиссия, логистика, реклама. Почему площадка удерживает вознаграждение из выручки — в статье Агентское вознаграждение: размер, расчёт и удержание площадкой.
Почему у продавца на маркетплейсе нет счетов-фактур покупателям
На этом месте продавцы спотыкаются в первом же квартале с налогом. Площадка продаёт в розницу физическим лицам. По п. 6 ст. 168 НК РФ при продаже населению по розничным ценам налог уже включён в цену и на ценнике не выделяется, счёт-фактура покупателю не выпускается. Раз счетов-фактур нет, посредник по этим продажам и журнал учёта не ведёт — так прямо сказано в правилах ведения журнала.
Книга продаж при этом пустой не остаётся. Если счета-фактуры не выставлялись, правила разрешают регистрировать в ней первичные документы и документы со сводными данными за календарный месяц или квартал. Таким сводом и становится отчёт площадки, а графы 9 и 10 книги продаж заполняет принципал: туда идут наименование и ИНН посредника.
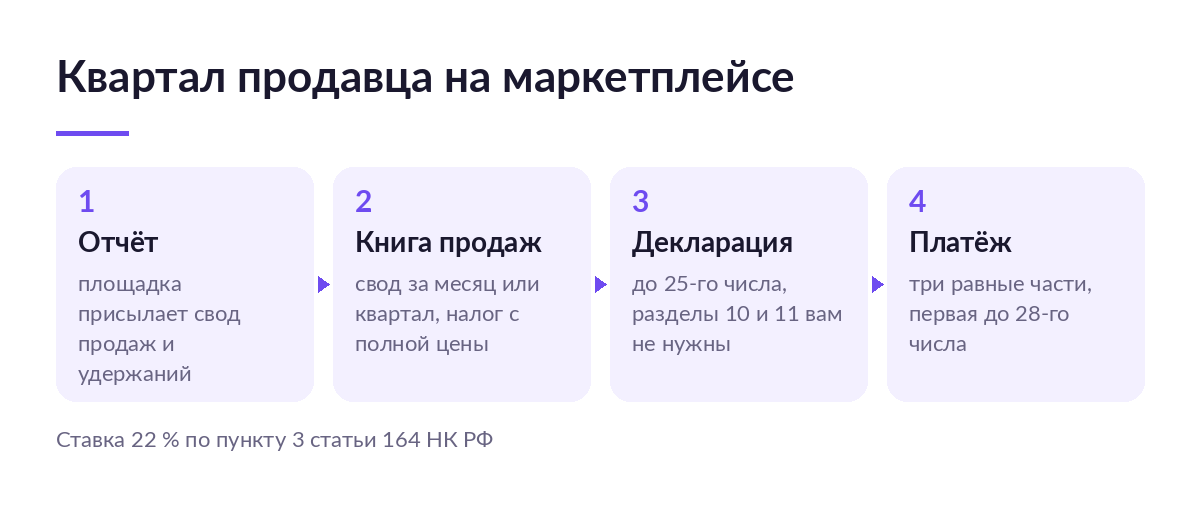
Качество декларации равно качеству свода, собранного из отчётов площадок. Где взять отчёт — в статье Отчёт о реализации Ozon: где найти и как сверить выплату, а что делать, если суммы не сходятся, — в статье Как сверить отчёты маркетплейсов и найти скрытые удержания.
Что вы получаете и чем за это платите
- Площадка ведёт расчёты с покупателем — платите тем, что базу считаете сами и по её документам, приходящим позже, чем хотелось бы.
- Вознаграждение удерживается сразу, счёт выставлять не нужно — платите тем, что выручку приходится восстанавливать до полной цены.
- Счета-фактуры покупателям и журнал учёта вам не нужны — платите тем, что вместо них нужен свод, а проверить агента по его журналу вы не можете.
Кому эта схема даётся легко, а кому нет
Дело не в размере бизнеса, а в том, как устроена работа с документами.
Даётся легко
- Документы площадок приходят по ЭДО и ложатся в учётную систему сами.
- Отчёт закрывается в том же месяце, а не перед сдачей декларации.
- Комиссии считаются по артикулу, а не общей суммой по кабинету.
Даётся тяжело
- Отчёты сводятся в Excel руками, и на квартал уходит несколько дней.
- Площадок несколько, книга продаж одна, и свести их не на чем.
- Бухгалтер видит выписку и не видит, сколько удержано. База занижается ровно на комиссию.
SelSup закрывает эту часть: подтягивает отчёты всех площадок в один кабинет и раскладывает выручку, комиссию и удержания по периодам, чтобы свод для книги продаж собирался сам, а не в таблице по ночам.
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Налог начислен с суммы, пришедшей на счёт | При комиссии 20 % с оборота 5 000 000 ₽ база занижена на 1 000 000 ₽, налог — на 220 000 ₽ | Считать от полной цены покупателя, перевод сверять отдельно |
| В перевыставленном счёте-фактуре дата агента, а не поставщика | Документ не сходится с документом поставщика, вычет снимают | Дата — из счёта-фактуры поставщика, номер — свой |
| В строке 2 стоит агент вместо продавца | То же: вычет не подтверждается | В строке 2 всегда продавец |
| Принципал заполняет разделы 10 и 11 | Декларация уходит с лишними разделами, приходит требование пояснить | Эти разделы заполняет посредник |
| Свод по кварталу собран без возвратов | Налог начислен на вернувшийся товар и переплачен | Возвраты вычитать в том же периоде |
Самая дорогая — первая. Каждый месяц, посчитанный от перевода, а не от цены покупателя, недоплачивает налог на всю комиссию, умноженную на 22 %. За квартал набегает величина, ради которой назначают выездную проверку.
Стоит ли связываться с агентской схемой
На маркетплейсе схему выбираете не вы, она уже в договоре площадки. Но подготовка к ней разная.
Продавцу на упрощёнке без налога — да, почти без хлопот. Счета-фактуры вы не выставляете, журнал не ведёте, декларацию не сдаёте, нужно только верно считать доход. Как быть, когда налога два сразу, — в статье УСН и НДС одновременно: как селлеру вести два налога.
Продавцу с НДС — да, но с настроенным сводом. Агентская специфика добавляет не столько правил, сколько сверок: момент начисления, полная цена, возвраты. Когда налог возникает — в статье Когда начислять НДС: отгрузка, выкуп и аванс на маркетплейсе.
Тому, кто сам выступает агентом, — скорее да, но частично. Закупаете для чужого принципала или ведёте чужие кабинеты — журнал учёта и разделы 10 и 11 становятся вашей обязанностью, и её лучше заложить в цену услуги заранее.
Из чего вообще состоит работа с документами площадок, проще увидеть на живом кабинете — посмотрите, что умеет SelSup.
Частые вопросы
Кто платит НДС с товара — площадка или я?
Вы. Площадка как агент платит налог только со своего вознаграждения (ст. 156 НК РФ). Налог с товара начисляет его собственник, то есть принципал, и считает от полной цены покупателя.
Нужно ли вести журнал учёта счетов-фактур, если я продаю через маркетплейс?
Нет. Журнал ведёт посредник, выставляющий или получающий счета-фактуры от своего имени. Вы принципал, и п. 3.1 ст. 169 НК РФ на вас не распространяется.
В какой срок агент обязан перевыставить счёт-фактуру?
Отдельного срока в кодексе нет: пять календарных дней из п. 3 ст. 168 НК РФ относятся к выставлению счёта-фактуры по отгрузке. Порядок и сроки передачи документов принципалу прописывают в договоре. Если площадка пришлёт отчёт после 25-го числа, декларацию придётся уточнять — своя отчётность от чужой расторопности не зависит.
Можно ли не собирать свод по отчётам руками?
Можно, и это первое, что стоит снять с бухгалтера. SelSup забирает отчёты площадок по расписанию, раскладывает выручку, комиссию, логистику и возвраты по кварталам и отдаёт готовые суммы для книги продаж и для вычета — останется сверить итог, а не собирать его. Как это выглядит на вашем ассортименте, показывают на встрече с разбором кабинета.
Что почитать дальше
- Агентский договор: что это, как работает и почему по нему продают маркетплейсы — кто агент, кто принципал и что меняется в деньгах.
- Учёт по агентскому договору: счёт 76, транзитные суммы и закрытие периода — проводки и момент признания дохода.
- Учёт НДС на маркетплейсах в 1С — где в программе заводятся отчёты площадок.
- УПД в ЭДО: формат ФНС, функции СЧФ, ДОП и СЧФДОП — какой документ заменяет счёт-фактуру.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.