Лимит НДС на упрощёнке — 20 млн ₽. Цифру знают все, и почти все считают её одной. На самом деле в статье 145 НК порогов два, и они меряют разные периоды: один смотрит на доход прошлого года, другой — на доход текущего. От того, какой из них вы перешагнули, зависит не сумма налога, а дата, с которой он включается: с 1 января или с середины года.
Разбираем по тексту кодекса: какие цифры стоят в каждой шкале, что продавцу маркетплейса складывать в эти миллионы, с какого дня начинается НДС и сколько стоит промах.
Главное Обе шкалы последний раз правил Федеральный закон от 4 июля 2026 года № 228-ФЗ. Он сдвинул снижение порога на три года, но не отменил его: 20 млн ₽ работают по 2029 год включительно, в 2030-м планка падает до 15 млн ₽, с 2031-го — до 10 млн ₽.
Лимит один, а шкал две
Абзацы четвёртый и пятый пункта 1 статьи 145 НК описывают порог по прошлому году. Формулировка кодекса: доходы «не превысили в совокупности: 20 миллионов рублей за 2025–2028 годы, 15 миллионов рублей за 2029 год, 10 миллионов рублей за 2030 год и последующие годы». Уложились — весь следующий год работаете без НДС. Не уложились — налог с 1 января, без раскачки.
Абзац третий пункта 5 той же статьи описывает порог по текущему году, и цифры там подписаны другими годами: «20 миллионов рублей за 2026–2029 годы, 15 миллионов рублей за 2030 год, 10 миллионов рублей за 2031 год и последующие годы». Это уже не вход в освобождение, а его потеря посреди года.
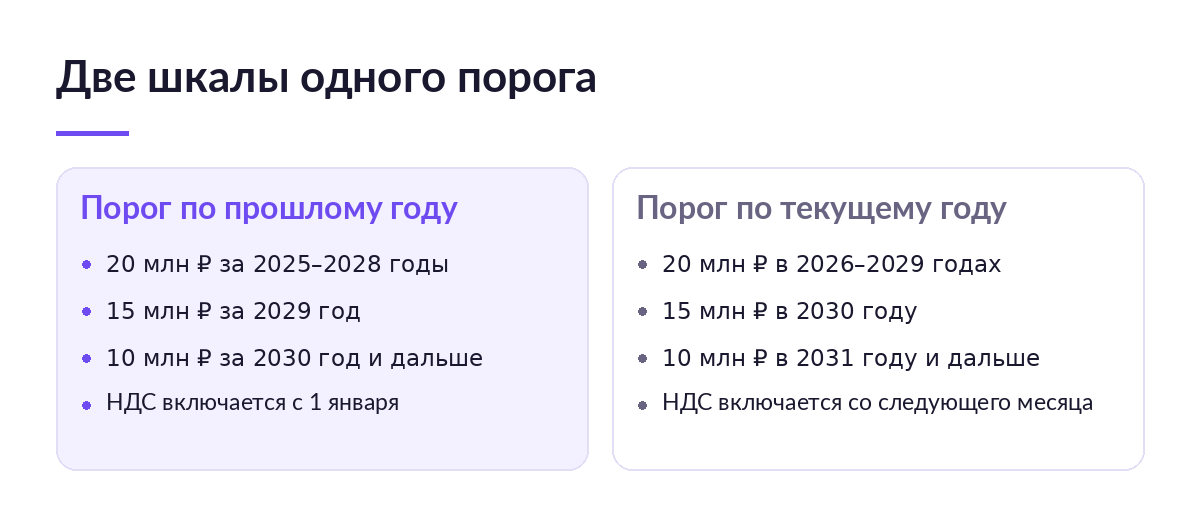
Годы в двух списках разные, и отсюда путаница. На деле шкалы не спорят друг с другом, а стыкуются: цифра за 2028 год из первой шкалы и цифра 2029 года из второй — это одна и та же планка в 20 млн ₽, просто первая подписана годом, в котором доход заработан, а вторая — годом, в котором вы под этой планкой живёте.
| Календарный год | Порог по доходу прошлого года, п. 1 ст. 145 | Порог по доходу текущего года, п. 5 ст. 145 | Если порог перейдён |
|---|---|---|---|
| 2026 | 20 млн ₽ за 2025 год | 20 млн ₽ | НДС с 1 января либо со следующего месяца |
| 2027 | 20 млн ₽ за 2026 год | 20 млн ₽ | То же |
| 2028 | 20 млн ₽ за 2027 год | 20 млн ₽ | То же |
| 2029 | 20 млн ₽ за 2028 год | 20 млн ₽ | Последний год двадцати миллионов |
| 2030 | 15 млн ₽ за 2029 год | 15 млн ₽ | Планка падает сразу по обеим шкалам |
| 2031 и дальше | 10 млн ₽ за 2030 год | 10 млн ₽ | Минимальный порог кодекса |
Отсюда вывод, который часто формулируют неверно. Порог не заморожен и не сохранён «до 2030 года» — снижение перенесено, а не отменено. Кто планирует оборот на три-четыре года вперёд, должен закладывать 15 млн ₽ на 2030-й, а не двадцать.
Что складывать в эти миллионы продавцу маркетплейса
Здесь чаще всего и ошибаются, причём не в пользу продавца. Доход на упрощёнке считают по статье 346.15 НК, а она отсылает к пунктам 1 и 2 статьи 248: в доход идут все поступления за проданный товар, а не то, что площадка перечислила на счёт. Комиссия, логистика, хранение, эквайринг и реклама — расходы, они доход не уменьшают.
Разница получается не косметическая. При комиссии и логистике в 30 % выручка по отчёту площадки в 20 млн ₽ приходит на счёт суммой около 14 млн ₽. Продавец видит четырнадцать, считает, что до порога ещё далеко, а по кодексу он уже на границе. Как площадка раскладывает продажу на цену, удержания и выплату, разобрано в статье Отчёт комиссионера: что в нём, как сверить и провести.
Ошибка в базе — не только доплата налога. По пункту 1 статьи 122 НК штраф за неуплату составляет 20 % от неуплаченной суммы, а по пункту 1 статьи 119 за опоздание с декларацией берут 5 % за каждый полный и неполный месяц, но не больше 30 %. На обороте в 8 млн ₽ после порога ставка 5 % даёт 400 000 ₽ налога, ставка 22 % — 1,76 млн ₽; штраф считается уже от этих сумм.
Свести цену покупателя, удержания площадки и возвраты в одну цифру дохода по всем кабинетам сразу — это та работа, которую SelSup забирает из таблиц: отчёты Wildberries, Ozon и Яндекс Маркета складываются в один нарастающий итог, и порог видно до того, как он перейдён, а не в апреле по декларации. Посмотреть, как это выглядит на ваших выгрузках, можно на демонстрации SelSup.
Что ещё влияет на цифру:
- Все площадки суммируются. Порог считается по предпринимателю, а не по кабинету: три маркетплейса и свой сайт складываются в один доход.
- Патент и АУСН идут в тот же котёл. Абзацы девятый и десятый пункта 1 статьи 145 требуют учитывать доходы по всем специальным режимам, которые вы применяли в календарном году.
- Курсовые разницы и субсидии не учитываются. Положительная курсовая разница по пункту 11 части 2 статьи 250 и субсидии по пункту 4.1 статьи 271 из расчёта исключены — это прямо написано и в пункте 1, и в пункте 5.
- Метод кассовый. Доход признаётся в день, когда деньги получены, поэтому декабрьская продажа с январской выплатой попадает в тот год, в котором покупатель заплатил.
С какого дня включается налог
Две шкалы дают две даты, и это их главное практическое отличие.
Порог прошлого года включает НДС с 1 января. Никакого переходного периода: если доход прошлого года оказался выше планки, вы плательщик с первого дня нового года, даже если узнали об этом в феврале, когда площадка переиздала декабрьский отчёт.
Порог текущего года включает НДС с 1-го числа месяца, следующего за месяцем превышения. Кодекс говорит именно про месяц, а не про квартал: перешагнули 20 млн ₽ 14 августа — начисляете с 1 сентября. Продажи января–августа налогом не облагаются.
Проверить себя можно за пять минут, если под рукой отчёты площадок:
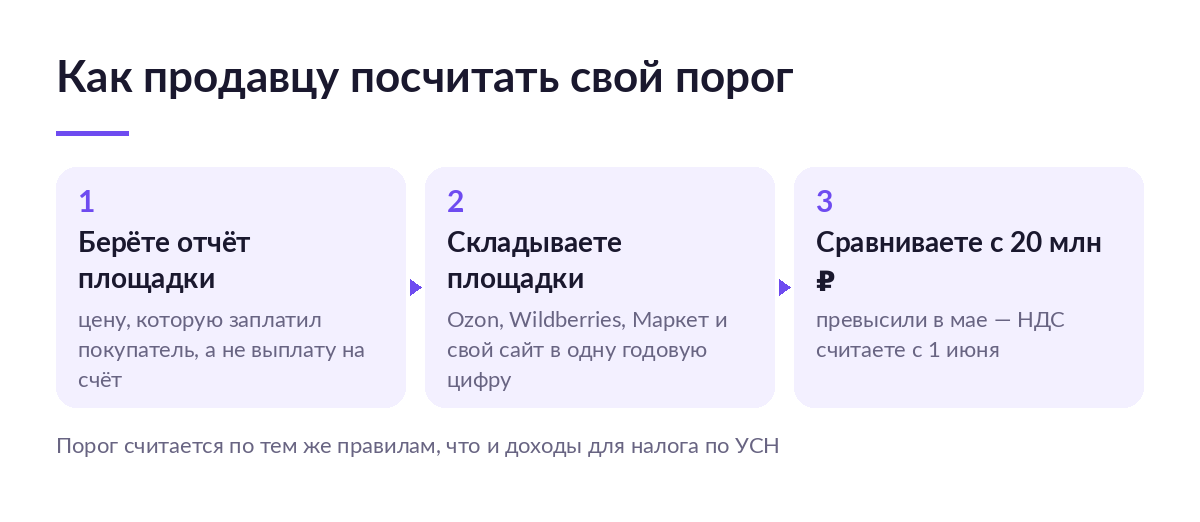
- Сложите доход прошлого года по всем кабинетам и режимам — по цене покупателя, не по выплате.
- Сравните с планкой своего года из таблицы выше. Выше — вы плательщик с 1 января, и выбирать ставку нужно было ещё в декабре.
- Ниже — сложите доход текущего года нарастающим итогом с 1 января.
- Посчитайте, в каком месяце итог упрётся в планку. Это и есть дата, с первого числа следующего месяца после которой начинается налог.
Заявление подавать не нужно. Уведомление об использовании права на освобождение из пункта 3 статьи 145 относится к лицам из абзаца первого пункта 1 — тем, кто на общей системе укладывается в 2 млн ₽ за три месяца. У упрощёнки освобождение работает само, по факту дохода. Отдельная поблажка есть у новичков: по абзацу шестому пункта 1 вновь зарегистрированный ИП и новая организация на УСН освобождены с даты постановки на учёт.
Освобождение, 5 %, 7 % и 22 %: чем варианты отличаются
Порог перейдён — дальше выбор ставки. Пониженные 5 % и 7 % описаны в пункте 8 статьи 164 НК, общая ставка 22 % — в пункте 3 той же статьи.
| Вариант | Когда доступен | За что вы платите | Вычет входящего налога | Что будет при сбое на стороне площадки |
|---|---|---|---|---|
| Освобождение | Доход в пределах планки года по обеим шкалам | Ничего. Счетов-фактур и декларации по НДС нет | Не нужен | Переизданный отчёт задним числом переводит вас в плательщики с 1 января, а год уже прожит без налога |
| Ставка 5 % | Доход не выше 250 млн ₽ | 5 % с продажи. Цена в карточке либо растёт, либо съедает маржу | Нет | Площадка удержала комиссию с НДС, а зачесть его нельзя — налог оседает в расходах |
| Ставка 7 % | Доход не выше 450 млн ₽ | 7 % с продажи, тот же отказ от вычета | Нет | То же, но сумма потерянного входящего налога больше |
| Ставка 22 % | Доступна всегда | 22 % с продажи, зато вычет работает | Есть | Площадка задержала УПД на комиссию — вычет переезжает в следующий квартал, а налог платить сейчас |
| Слёт с УСН | Доход выше 450 млн ₽ с учётом коэффициента-дефлятора | Общая система целиком: НДС, налог на прибыль либо НДФЛ | Есть | Право теряется с 1-го числа месяца, в котором случилось превышение |
Выбор ставки не на один квартал. По пункту 9 статьи 164 пониженную ставку применяют не меньше 12 налоговых периодов подряд, то есть три года. Послабление появилось с законом от 28 ноября 2025 года № 425-ФЗ: кто перешёл на 5 % или 7 % впервые, вправе отказаться в течение четырёх первых периодов. Ошиблись с расчётом — год на исправление есть, дальше решение становится жёстким. Как ставка выставляется в кабинетах и что делать с ценой, разобрано в статье УСН и НДС одновременно: как селлеру вести два налога.
Что вы получаете и чем за это платите
Освобождение — это не льгота на пустом месте, у него есть цена.
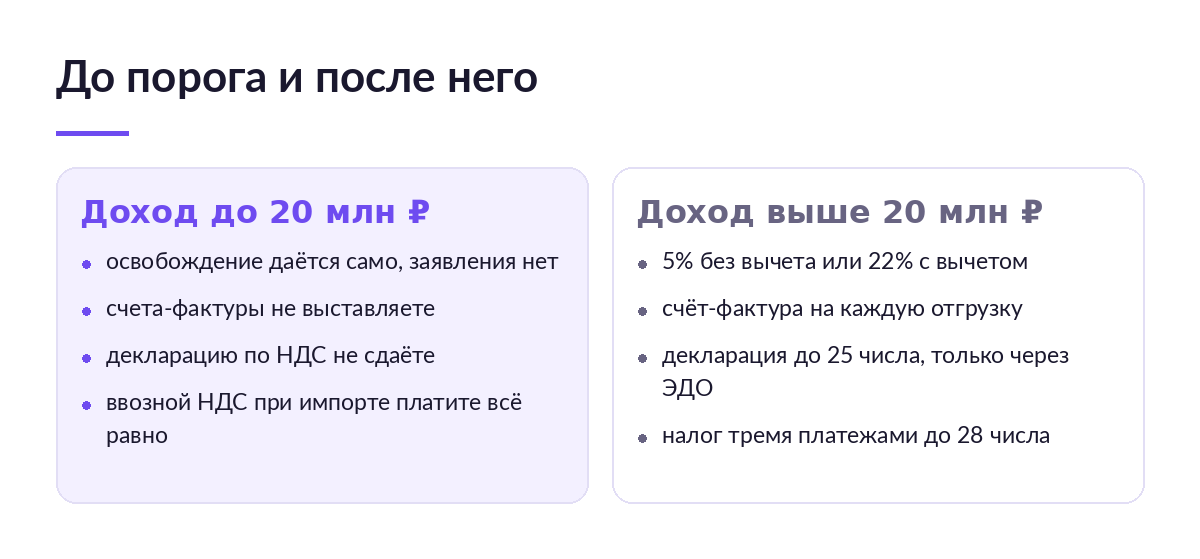
- Получаете: нет декларации и книг. Платите: как только порог перейдён, за квартал нужно поднять счета-фактуры, книгу продаж и отчёт — задним числом, по цифрам, которых в таблицах не было.
- Получаете: цена в карточке без налога. Платите: в день перехода цену придётся либо поднять и потерять позицию в выдаче площадки, либо оставить и отдать налог из маржи.
- Получаете: простой учёт. Платите: оптовые покупатели с НДС уходят — им нечего принять к вычету, и ваша цена для них дороже на ставку.
- Получаете: запас до планки. Платите: запас тает каждый год, потому что снижение перенесено, а не снято.
Кому запас в 20 миллионов правда помогает, а кому нет
Профиль решает не размер бизнеса, а то, как устроена работа.
Помогает, если оборот держится заметно ниже планки и не растёт рывками; если вы торгуете в розницу и покупателю вычет не нужен; если ассортимент небольшой и переписать цены в случае перехода можно за вечер; если между продажей и выплатой у вас нет длинных хвостов из возвратов и корректировок.
Не помогает, если доход подходит к планке и вы узнаёте об этом из отчёта за прошлый месяц; если продажи разложены по трём-четырём площадкам и нарастающий итог никто не ведёт; если доход сводится в Excel руками и последняя сверка была в прошлом квартале; если часть выручки идёт от оптовых покупателей на общей системе; если вы совмещаете упрощёнку с патентом и считаете их по отдельности.
Все пять признаков из второго списка — про одно и то же: цифру дохода никто не видит в моменте. Она складывается из чужих отчётов, приходит с задержкой и меняется задним числом. Это и есть та часть работы, которую снимает автоматика: нарастающий итог по всем кабинетам пересчитывается при каждой выгрузке, и дата, когда итог упрётся в планку, известна заранее.
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Считать доходом сумму выплаты от площадки | Порог перейдён на треть раньше, чем кажется. НДС не начислен, дальше 20 % штрафа по п. 1 ст. 122 НК | Брать полную цену покупателя из отчёта площадки, комиссию отражать расходом |
| Складывать кабинеты по отдельности | Каждая площадка по отдельности «в пределах лимита», а вместе давно за ним | Вести один нарастающий итог по всем площадкам и режимам |
| Ждать конца квартала | Налог начинается с 1-го числа следующего месяца, а не квартала. Продажи месяца уходят без НДС | Сверять итог ежемесячно и начислять с первого дня месяца после превышения |
| Не считать доход по патенту | Совмещение УСН и ПСН учитывается в общий порог по п. 1 и п. 5 ст. 145. Доначисление по итогам проверки | Складывать доходы по всем спецрежимам календарного года |
| Планировать 2030 год по цифре 20 млн ₽ | Планка на 2030 год — 15 млн ₽. Бюджет и цены собраны под неверное число | Закладывать в расчёт снижение: 15 млн ₽ в 2030 году, 10 млн ₽ с 2031-го |
| Ждать письма из налоговой об освобождении | Уведомления не будет: освобождение на УСН работает автоматически. Лишняя декларация или, наоборот, её отсутствие | Считать самому и фиксировать расчёт бухгалтерской справкой |
Календарь: что уже изменилось и что ещё изменится
Порог трогали трижды за два года, и каждая правка меняла не только цифру, но и год, к которому она привязана.
- 12 июля 2024 Закон № 176-ФЗ ввёл для упрощёнки НДС и одновременно автоматическое освобождение с порогом 60 млн ₽.
- 28 ноября 2025 Закон № 425-ФЗ снизил порог до 20 млн ₽ и расписал лестницу снижения, а общую ставку НДС поднял до 22 %.
- 25 апреля 2026 Закон № 104-ФЗ добавил в пункт 1 статьи 145 абзац восьмой — послабление для ИП, которых через порог перевели проценты по банковским вкладам.
- 4 июля 2026 Закон № 228-ФЗ сдвинул лестницу на три года: 20 млн ₽ теперь держатся по 2029 год включительно.
- 1 января 2030 Планка падает до 15 млн ₽ по обеим шкалам — это уже действующая редакция кодекса, а не проект.
- 1 января 2031 Планка падает до 10 млн ₽ и дальше по тексту кодекса не меняется.
Про апрельское послабление стоит сказать отдельно, потому что оно короткое и адресное. Абзац восьмой пункта 1 статьи 145 касается ИП на упрощёнке, у которых доход за 2025 год не превысил 60 млн ₽ и которые потеряли освобождение с 1 января 2026 года. Проценты по вкладам и остаткам на счетах в российских банках из расчёта за 2025 год исключаются, и если без них доход уложился в 20 млн ₽, освобождение действует по 31 декабря 2026 года включительно — при условии, что порог текущего года тоже не перейдён. Норма распространяется на отношения с 1 апреля 2026 года, то есть первый квартал она не закрывает.
Стоит ли что-то менять прямо сейчас
Если оборот заметно ниже планки — ничего. Освобождение работает без заявлений, отчётности по НДС нет. Достаточно раз в месяц складывать доход по всем площадкам и смотреть, как быстро он растёт. Полезно сразу считать по полной цене покупателя, чтобы к декабрю не обнаружить лишние пять миллионов.
Скорее да, но частично — если вы в коридоре 15–20 млн ₽. Здесь порог достаётся в течение года, и решать нужно заранее: пересчитать цены под ставку 5 % и 22 %, выбрать вариант и держать нарастающий итог еженедельно. Сравнить два расчёта поможет разбор Какой УСН выбрать селлеру: 6 % «доходы» или 15 % «доходы минус расходы»: от объекта обложения зависит, как ложится входящий налог.
Да, менять — если порог уже перейдён. Тогда важны не пороги, а первые шаги: ставка, счета-фактуры, книга продаж, декларация. Порядок действий по дням собран в статье Превысили лимит УСН 20 млн рублей в 2026 году? Пошаговый план перехода на НДС, а форму и сроки — в статье Декларация по НДС на УСН: как заполнить и сдать в 2026 году.
Отдельно проверьте договор с площадкой. Если продажи идут по агентской или комиссионной схеме, а доход вы отражаете по выплате, вопрос о базе возникнет не только по НДС — об этом Налоговые риски агентской схемы: когда ФНС переквалифицирует договор. Какой режим вообще выгоднее при вашем обороте, сравнивается в статье Налоги селлера на маркетплейсе: какие режимы бывают и сколько платить.
Порог перестаёт быть проблемой ровно тогда, когда цифра дохода видна каждый день, а не раз в квартал. Если сейчас она собирается из выгрузок вручную, посмотрите, как устроен SelSup: учёт продаж, комиссий и возвратов по всем площадкам ведётся в одном месте, и нарастающий итог считается сам.
Частые вопросы
До какого года действует порог 20 млн ₽
По 2029 год включительно. В кодексе это записано двумя строками: «20 миллионов рублей за 2025–2028 годы» для дохода прошлого года и «20 миллионов рублей за 2026–2029 годы» для дохода текущего. С 2030 года планка — 15 млн ₽, с 2031-го — 10 млн ₽.
Доход за 2025 год был 22 млн ₽. Перенос лестницы меня спасёт
Нет. Закон № 228-ФЗ сдвинул сроки снижения, но планку 2025 года не поднимал: для дохода за 2025 год порог тот же — 20 млн ₽. Вы плательщик НДС с 1 января 2026 года. Исключение одно: если вы ИП, доход за 2025 год вместе с процентами по банковским вкладам не превысил 60 млн ₽, а без процентов укладывается в 20 млн ₽ — работает абзац восьмой пункта 1 статьи 145.
Считать ли в порог доход по патенту
Считать. Пункт 1 статьи 145 требует учитывать доходы по всем специальным режимам, которые вы применяли в календарном году, — упрощёнке, патенту и АУСН. Пункт 5 повторяет это правило для дохода текущего года.
Комиссия площадки уменьшает доход для порога
Нет. В доход идёт полная цена, которую заплатил покупатель. Комиссия, логистика и реклама — это расходы, и на упрощёнке «доходы» они вообще не уменьшают налог. На объекте «доходы минус расходы» они учитываются в расчёте налога, но не в расчёте порога.
Можно ли не сводить доход по площадкам вручную
Можно, и это как раз тот случай, когда ручная сверка чаще всего и подводит: отчёты приходят в разное время, возвраты корректируют прошлые периоды, а итог нужен один. SelSup собирает продажи, комиссии и возвраты по всем кабинетам в общий нарастающий итог и показывает, на каком месяце он упрётся в планку. Как это выглядит на реальных выгрузках, показываем на разборе кабинета.
Что будет, если превышение заметили через полгода
Налог придётся начислить с 1-го числа месяца, следующего за месяцем превышения, и сдать декларации за пропущенные кварталы. Сверху — 20 % от неуплаченной суммы по пункту 1 статьи 122 НК и до 30 % по пункту 1 статьи 119 за опоздание с декларацией. Цену покупателям задним числом не поднимешь, поэтому налог уходит из маржи.
Что почитать дальше
- НДС на маркетплейсах в 2026 году: кто платит, какие ставки и что делать селлеру — общая картина по всем площадкам, если порог уже перейдён.
- НДС на Wildberries в 2026 году: ставки, порог 20 млн ₽ и настройка кабинета — где в кабинете выставить ставку, чтобы цена в карточке не поехала.
- НДС на АУСН: почему его нет до 60 млн ₽ и когда декларация всё-таки нужна — сравнение с автоматизированной упрощёнкой, у которой порог свой.
- Расходы на маркетплейсах в 2026: как учитывать комиссии, логистику и рекламу при УСН «Доходы минус расходы» — что делать с комиссией, раз доход она не уменьшает.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.