Оптовый покупатель просит «счёт-фактуру с НДС», а вы на упрощёнке и торгуете в основном через Wildberries и Ozon. Раньше ответ был простой: упрощенец счета-фактуры не выставляет. С 2025 года это уже не так. Упрощёнка больше не освобождает от НДС сама по себе, и продавец, который перешагнул порог дохода, выставляет счета-фактуры так же, как компания на общей системе.
Что такое счёт-фактура вообще, разобрано в статье «Счёт-фактура: что это, кто выставляет и зачем он продавцу маркетплейса».
Короткий ответ: кому нужен счёт-фактура
Всё решают два вопроса: платите ли вы НДС и кто на другом конце сделки. Режим налогообложения сам по себе ответа больше не даёт.
| Ваша ситуация | Счёт-фактура | Норма | За что вы платите | Что будет при сбое |
|---|---|---|---|---|
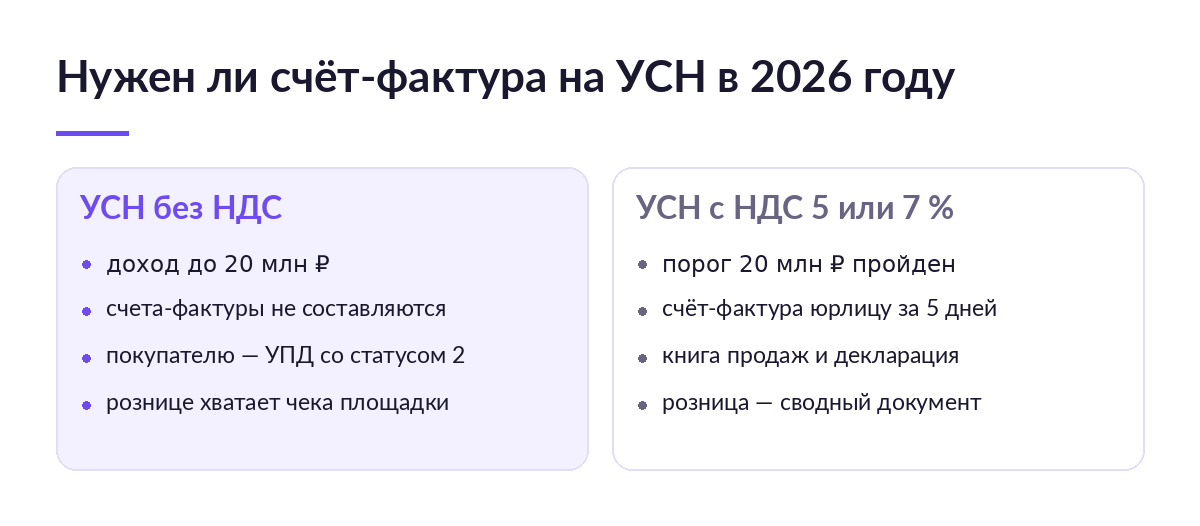
| УСН, освобождение от НДС (доход до 20 млн ₽) | Не составляется совсем | п. 5 ст. 168 НК РФ | Ничем: документов по НДС нет | Выставили с НДС — налог из документа платите в бюджет |
| УСН, ставка 5 или 7 % | Обязателен при продаже юрлицам и ИП | п. 3 ст. 169, п. 8 ст. 164 НК РФ | Книга продаж и декларация каждый квартал | Нет документа — штраф по ст. 120 НК РФ от 10 000 ₽ |
| УСН, ставка 22 или 10 % | Обязателен | п. 3 ст. 169 НК РФ | Книга продаж и книга покупок, контроль входящих документов | Потерянный входящий документ — потерянный вычет |
| Продажа физлицу в рознице, в том числе через площадку | Не выставляется, хватает кассового чека | п. 7 ст. 168 НК РФ | Сводный документ в книгу продаж, если вы на НДС | Продажи физлицам не попали в книгу — расхождение с декларацией |
| Вы на НДС, покупатель не платит НДС | Можно не составлять по письменному согласию сторон | пп. 1 п. 3 ст. 169 НК РФ | Соглашение с каждым таким покупателем | Прослеживаемый товар — согласие не работает, документ нужен |
Три вопроса, чтобы ответить за минуту:
- Покупатель — физлицо в рознице? Тогда достаточно кассового чека.
- Вы освобождены от НДС на УСН? Тогда счёт-фактура не составляется вообще.
- Вы на НДС, а покупатель нет? Можно договориться письменно и не составлять, если товар не прослеживаемый.
Почему в 2026 году ответ для упрощенца изменился
Статья 346.11 НК РФ в действующей редакции освобождает упрощенца от налога на прибыль или НДФЛ и от налога на имущество, но НДС в этом списке больше нет. Его убрал закон № 176-ФЗ с 2025 года. Теперь упрощенец формально плательщик НДС, а не платить налог ему позволяет только освобождение по п. 1 ст. 145 НК РФ.
Освобождение работает само, без уведомления, пока доход укладывается в порог. Текст закона после поправок № 228-ФЗ от 4 июля 2026 года такой: 20 млн ₽ дохода за 2025–2028 годы для входа в освобождение и 20 млн ₽ за 2026–2029 годы для дохода текущего года. Как считать эти миллионы продавцу маркетплейса, разобрано в статье «Лимит НДС на УСН: 20 млн ₽, две шкалы порога и что считать продавцу».
Перешагнули порог посреди года — НДС начинается с 1-го числа следующего месяца (п. 5 ст. 145 НК РФ). ФНС в методических рекомендациях по НДС для УСН приводит пример: доход за 2025 год 15 млн ₽, в мае 2026 года нарастающим итогом стало 25 млн ₽. С января по май налога нет, с 1 июня — счета-фактуры, книга продаж и первая декларация за II квартал.
Месяц превышения — самое дорогое место темы. Отгрузили юрлицу на 1 000 000 ₽ в июне, а цена в договоре осталась прежней, без НДС сверху. Налог по ставке 5 % всё равно начисляется: по расчётной ставке 5/105 это около 47 619 ₽, и их вы отдаёте из уже полученной выручки. Покупатель доплачивать не обязан.
Порог срабатывает в конкретный месяц, а нарастающий итог по трём площадкам руками обычно считают раз в квартал. Как подготовить первый месяц на НДС, собрано в статье «Переход с УСН на НДС в 2026 году: чек-лист селлера на первый месяц». SelSup сводит выручку с Wildberries, Ozon и Яндекс Маркета в один отчёт по дням, так что месяц превышения видно заранее, а не на сверке с декларацией: посмотреть на демонстрации, как считается выручка по всем площадкам.
УСН без НДС: выставлять не нужно, а выставить по ошибке дорого
Для освобождённого упрощенца закон прямой: при продаже товаров счета-фактуры не составляются (абз. 2 п. 5 ст. 168 НК РФ). Пометка «Без налога (НДС)» из абз. 1 того же пункта — для освобождённых на общей системе, упрощенцу она не нужна.
Если покупатель просит документ, ему подойдёт УПД со статусом 2 — передаточный документ без функции счёта-фактуры. Чем он отличается от статуса 1, разобрано в статье «УПД со статусом 1 и 2: чем отличаются и что выбрать в ЭДО».
Счёт-фактура с НДС от освобождённого продавца — это налог к уплате. Выставили оптовику документ на 600 000 ₽ с НДС 22 % — в бюджет уходит сумма из документа, 108 197 ₽ (п. 5 ст. 173 НК РФ), а до 25-го числа месяца после квартала нужна декларация (п. 5 ст. 174 НК РФ). Вычета входного НДС у вас при этом нет, а покупатель свой вычет получит.
Продажи физлицам через маркетплейс
Розничному покупателю счёт-фактура не нужен: требование считается выполненным, если выдан кассовый чек (п. 7 ст. 168 НК РФ). При продаже через площадку чек пробивает она. Как это устроено по агентской схеме у каждой площадки, описано в статье «Агентский договор и НДС: счёт-фактура, перевыставление и декларация».
Но если вы на НДС, продажи физлицам всё равно попадают в книгу продаж. ФНС в методических рекомендациях по НДС для УСН (письмо от 30.12.2025 № СД-4-3/11836@) предлагает составлять сводный документ, например справку бухгалтера, с итогами облагаемых продаж за месяц или квартал и регистрировать его в книге продаж. Что ещё туда попадает, разобрано в статье «Книга продаж: кто ведёт, что в неё попадает и как сверить с декларацией».
Сводный документ собирают из отчётов трёх площадок, и в Excel здесь чаще всего путаются: возвраты попадают не в тот месяц, а невыкупы считаются продажей. SelSup собирает продажи и возвраты из отчётов площадок в одну таблицу по периоду, и итог для справки не нужно пересчитывать вручную.
Плюсы и минусы: что даёт счёт-фактура упрощенцу на НДС
- Получаете оптовых покупателей на НДС — платите квартальной декларацией и книгой продаж, которую теперь нужно вести без пропусков.
- Получаете простой расчёт на ставке 5 или 7 % — платите отказом от вычета входного НДС: по разъяснению ФНС он включается в стоимость покупок.
- Получаете вычеты на ставке 22 % — платите книгой покупок и проверкой каждого входящего счёта-фактуры от поставщиков и площадок.
- Получаете право не оформлять документ покупателю без НДС — платите письменным соглашением с ним и отдельным учётом прослеживаемых товаров, где это правило не работает.
Как выбрать между 5, 7 и 22 %, сравнивается в статье «Ставки НДС 5 и 7 % на УСН: что выбрать селлеру».
Кому счета-фактуры нужны, а кому нет
Нужны
- Доход за прошлый год больше 20 млн ₽ или порог пройден в этом году, и есть продажи юрлицам и ИП.
- Есть прямые оптовые отгрузки по договору мимо площадки.
- Выбрана ставка 22 % и нужны вычеты по документам поставщиков.
Не нужны
- УСН с освобождением, продажи только физлицам через площадку.
- Покупатель не платит НДС, вы договорились письменно, а товар не прослеживаемый.
Если доход считается в Excel раз в квартал, выгрузки площадок сводит один человек, а оптовые отгрузки оформляются по памяти, счёт-фактура станет самым частым местом ошибки. Как совмещать УСН и НДС в одном учёте, описано в статье «УСН и НДС одновременно: как селлеру вести два налога».
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Освобождённый продавец выставил счёт-фактуру с НДС «по просьбе покупателя» | Налог из документа в бюджет и декларация (п. 5 ст. 173, п. 5 ст. 174 НК РФ) | Давать УПД со статусом 2 или обычную накладную |
| Порог пройден, а отгрузки идут без НДС | Налог из своей выручки и грубое нарушение учёта: 10 000 ₽, 30 000 ₽ за несколько периодов, 20 % от неуплаченного, но не меньше 40 000 ₽ (ст. 120 НК РФ) | Следить за нарастающим доходом каждый месяц, а не раз в квартал |
| Согласие не составлять счёт-фактуру для прослеживаемого товара | Документа нет там, где он обязателен (пп. 1 п. 3 ст. 169 НК РФ) | Выставлять счёт-фактуру с реквизитами прослеживаемости всегда |
| Продажи физлицам не попали в книгу продаж | Выручка в декларации меньше, чем в отчётах площадок | Каждый месяц делать сводный документ по отчётам о реализации |
| На ставке 5 % входной НДС поставщика заявлен к вычету | Вычета на этой ставке нет, налог доначислят | Включать входной НДС в стоимость покупок |
Какие товары прослеживаемые и что с ними сдавать, описано в статье «Прослеживаемость товаров: что это, кого касается и что сдавать».
Календарь: что в правилах постоянно, а что меняется
Постоянное правило одно: счёт-фактуру выставляет тот, кто платит НДС, в течение пяти дней, а рознице хватает чека. Меняется только граница, за которой упрощенец становится плательщиком.
- 12.07.2024 Закон № 176-ФЗ: с 2025 года упрощенцы — плательщики НДС, освобождение только по порогу дохода.
- 28.11.2025 Закон № 425-ФЗ снижает порог до 20 млн ₽ за 2025 год.
- 01.04.2026 Новая форма счёта-фактуры со строкой 5б по постановлению Правительства № 26.
- 25.04.2026 Закон № 104-ФЗ: ИП на УСН не включают в порог за 2025 год проценты по банковским вкладам.
- 04.07.2026 Закон № 228-ФЗ сдвигает снижение: 20 млн ₽ за 2025–2028 годы, 15 млн ₽ за 2029 год, 10 млн ₽ за 2030 год и дальше.
Порог 20 млн ₽ не вечный: по доходу за 2029 год он уже 15 млн ₽. Тот, кому сегодня счета-фактуры не нужны, может получить эту обязанность без единого нового клиента, просто на росте оборота.
Стоит ли разбираться со счетами-фактурами прямо сейчас
- УСН без НДС, только розница через площадки и доход далеко от 20 млн ₽ — нет. Достаточно следить за нарастающим доходом.
- Доход близко к порогу или есть оптовые покупатели — скорее да, но частично: заранее решите ставку, договоритесь с оптовиками о цене с НДС и подготовьте форму справки по рознице.
- Уже на НДС — да, полностью. Каждая отгрузка юрлицу требует документа в пять дней, а розница — ежемесячного сводного итога. Как потом сдать декларацию, описано в статье «Декларация по НДС на УСН: как заполнить и сдать в 2026 году».
На НДС основная работа — не сам документ, а цифры под ним. Как SelSup собирает продажи Wildberries, Ozon и Яндекс Маркета в один учёт — на главной странице сервиса.
Что почитать дальше
- «Выставление счёта-фактуры: сроки, дата и нумерация» — пять дней, какая дата ставится и как нумеровать с первого месяца на НДС.
- «УСН и НДС одновременно: как селлеру вести два налога» — как вести два налога в одном учёте.
- «Лимит НДС на УСН: 20 млн ₽, две шкалы порога и что считать продавцу» — что складывать в порог с выплат площадок.
- «НДС на маркетплейсах в 2026 году: кто платит, какие ставки и что делать селлеру» — общая картина налога на площадках.
Частые вопросы
Выставляет ли ИП на УСН счёт-фактуру?
Освобождённый от НДС — нет (п. 5 ст. 168 НК РФ). Прошёл порог 20 млн ₽ — да, при каждой продаже юрлицу или ИП в течение пяти дней.
Нужен ли счёт-фактура при продаже физлицу на Wildberries или Ozon?
Нет. Для розницы достаточно кассового чека (п. 7 ст. 168 НК РФ). Но если вы на НДС, итоги продаж физлицам нужно отразить в книге продаж сводным документом за месяц или квартал.
Можно ли на УСН без НДС выставить счёт-фактуру с НДС, если покупатель очень просит?
Можно, но налог из документа придётся заплатить в бюджет и сдать декларацию (п. 5 ст. 173, п. 5 ст. 174 НК РФ). Вычета входного НДС у вас не будет. Обычно дешевле обсудить с покупателем УПД со статусом 2.
Можно ли не следить за порогом и выручкой руками?
Можно, если выручка площадок собирается автоматически. SelSup подтягивает отчёты Wildberries, Ozon и Яндекс Маркета и показывает доход нарастающим итогом: месяц превышения и цифры для сводного документа видны без Excel. Записаться на разбор своих площадок.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.