Покупатель-юрлицо перевёл предоплату за партию, отгрузка через неделю, а в следующем месяце бухгалтер спрашивает, где счёт-фактура на аванс. Дальше начинается ручная работа: найти платёж в выписке, сверить его с договором, выставить документ в пятидневный срок, а после отгрузки не забыть зачесть налог. Пропущенный зачёт — это НДС, заплаченный дважды: с аванса и с той же отгрузки.
Ниже — когда счёт-фактура на аванс обязателен, когда его можно не выставлять, что в нём указать и как продавцу и покупателю зачесть налог после отгрузки. Общая логика документа — в статье «Счёт-фактура: что это, кто выставляет и зачем он продавцу маркетплейса».
Получили предоплату в счёт будущей отгрузки — начислите НДС с аванса по расчётной ставке и выставьте счёт-фактуру не позднее пяти календарных дней. После отгрузки налог с аванса принимается к вычету, иначе он остаётся в бюджете сверх налога с продажи. Покупатель может принять НДС с аванса к вычету, но после отгрузки обязан его восстановить.
Когда выставлять счёт-фактуру на аванс
Обязанность записана в двух местах Налогового кодекса. Пункт 1 статьи 168 НК РФ обязывает предъявить покупателю налог с полученной предоплаты, а пункт 3 той же статьи задаёт срок: не позднее пяти календарных дней со дня получения оплаты.
Налоговая база по авансу — вся полученная сумма с учётом налога (п. 1 ст. 154 НК РФ), поэтому налог считают расчётной ставкой по п. 4 ст. 164 НК РФ. При общей ставке 22 % это 22/122 от аванса. Пример: покупатель перевёл 610 000 ₽, НДС с аванса — 610 000 × 22 / 122 = 110 000 ₽. Продавцы на УСН со ставкой 5 или 7 % считают так же, только долей 5/105 или 7/107; какая ставка выгоднее — в статье «Ставки НДС 5 и 7 % на УСН: что выбрать селлеру».
Когда счёт-фактуру на аванс можно не выставлять
- Отгрузка в пределах пяти дней после оплаты и в том же квартале — так разъясняет ФНС: отдельный документ на аванс не нужен, выставляется обычный счёт-фактура на отгрузку.
- Покупатель не платит НДС — например, он на УСН без налога. По письменному согласию сторон счета-фактуры не составляются (пп. 1 п. 3 ст. 169 НК РФ), кроме товаров, подлежащих прослеживаемости.
- Операция без налога: ставка 0 %, освобождённые по статье 149 товары и поставки с производственным циклом дольше шести месяцев — такие авансы в базу не включаются (п. 1 ст. 154 НК РФ).
- Розница физлицам с выдачей чека: по п. 7 ст. 168 НК РФ требования к счетам-фактурам считаются выполненными.
Выставлять один документ на все авансы по итогам квартала нельзя: ФНС отдельно разъясняла, что срок в пять дней считается от каждого платежа.
Отсутствие счетов-фактур — грубое нарушение учёта по статье 120 НК РФ: штраф 10 000 ₽ за один налоговый период и 30 000 ₽, если нарушение тянется дольше. Если из-за этого занижена база, штраф — 20 % от неуплаченного налога, но не меньше 40 000 ₽. Сам НДС с аванса при этом всё равно платится.
Что указать в авансовом счёте-фактуре
Состав реквизитов короче, чем у отгрузочного документа: перечень закреплён в п. 5.1 ст. 169 НК РФ. Форма та же, что для обычного счёта-фактуры по постановлению Правительства № 1137, пустые графы остаются с прочерками.
- Порядковый номер и дата составления.
- Наименование, адрес и ИНН продавца и покупателя.
- Номер платёжного документа, по которому пришёл аванс.
- Наименование товаров, в счёт которых получена оплата.
- Наименование валюты и идентификатор госконтракта, если он есть.
- Сумма полученной оплаты.
- Налоговая ставка — расчётная, например 22/122.
- Сумма налога, предъявленная покупателю.
Количество, цену за единицу, страну происхождения и номер декларации в авансовом документе не заполняют: товар ещё не отгружен. Если отгрузку оформляете УПД, авансовый документ им не заменяется — разница статусов разобрана в статье «УПД со статусом 1 и 2: чем отличаются и что выбрать в ЭДО».
Как зачесть аванс после отгрузки
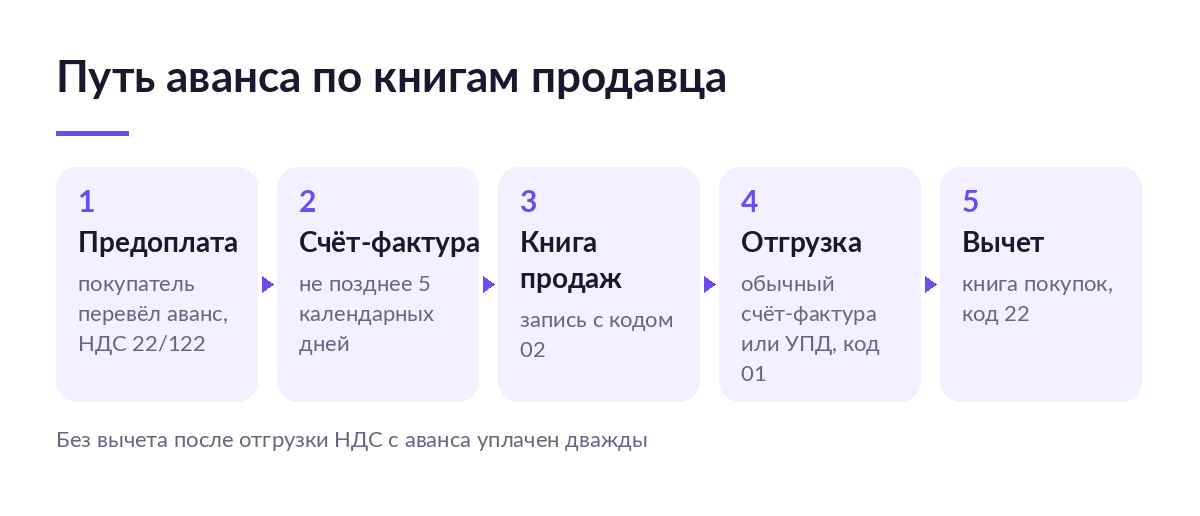
После отгрузки продавец начисляет НДС с продажи как обычно, а налог с аванса принимает к вычету (п. 8 ст. 171 и п. 6 ст. 172 НК РФ). Если второй шаг пропустить, налог уйдёт в бюджет дважды.
Путь аванса по книгам продавца:
- Получили предоплату — выставили счёт-фактуру на аванс и зарегистрировали его в книге продаж с кодом операции 02.
- Отгрузили товар — выставили отгрузочный счёт-фактуру или УПД и зарегистрировали его в книге продаж с кодом 01.
- В том же периоде зарегистрировали авансовый счёт-фактуру в книге покупок с кодом 22 — это вычет налога с аванса.
- Если аванс вернули покупателю — тот же код 22, вычет не позднее одного года с даты возврата (п. 4 ст. 172 НК РФ).
Как устроены сами регистры — в статьях «Книга продаж: кто ведёт, что в неё попадает и как сверить с декларацией» и «Книга покупок: как заполнить и какие счета-фактуры в неё попадают». Полный перечень кодов операций разобран отдельно в материале про коды вида операции в книге покупок и книге продаж.
| Событие | Продавец | Покупатель | Код | Что будет при сбое |
|---|---|---|---|---|
| Пришла или ушла предоплата | Начисляет НДС с аванса, книга продаж | Может принять налог к вычету, книга покупок | 02 | Нет документа за пять дней — штраф по ст. 120 НК РФ |
| Отгрузка в счёт аванса | Вычет налога с аванса, книга покупок | Восстанавливает вычет, книга продаж | 22 у продавца, 21 у покупателя | Продавец платит налог дважды, покупатель получает недоимку и пени |
| Возврат аванса | Вычет в течение года после возврата | Восстанавливает вычет в периоде возврата | 22 у продавца, 21 у покупателя | Пропущен год — налог с аванса остаётся в бюджете |
Незачтённый аванс — самая дорогая ошибка темы. Аванс 610 000 ₽ без вычета после отгрузки означает лишние 110 000 ₽ НДС. Вернуть их можно уточнённой декларацией, но деньги выпадают из оборота до следующей проверки книги покупок.
Чтобы дата отгрузки для зачёта не искалась по переписке, её лучше брать из одной системы учёта заказов. SelSup сводит заказы и отгрузки по всем площадкам и продажам юрлицам в один журнал и передаёт их в 1С — на демонстрации покажем, как отгрузки попадают в учёт без ручного переноса.
Частичная отгрузка
Вычет с аванса берётся не целиком, а в размере налога с той части, которая зачтена в оплату отгруженного по условиям договора (п. 6 ст. 172 НК РФ). Аванс 610 000 ₽, отгрузили на 244 000 ₽ — вычет 244 000 × 22 / 122 = 44 000 ₽. Остальные 66 000 ₽ налога с аванса ждут следующих отгрузок. Порядок зачёта предоплаты стоит прописать в договоре, варианты условий — в статье «Оплата по договору поставки: предоплата, отсрочка и обеспечение».
Что делает покупатель
Покупатель на общей системе вправе принять к вычету НДС с перечисленного аванса (п. 12 ст. 171 НК РФ). Для этого нужны три документа (п. 9 ст. 172 НК РФ): счёт-фактура на аванс от продавца, платёжка и договор, где предоплата предусмотрена. Запись в книге покупок — с кодом 02.
После отгрузки вычет восстанавливается в том квартале, когда покупатель принимает к вычету налог по полученному товару, в сумме, зачтённой по договору (пп. 3 п. 3 ст. 170 НК РФ). Запись — в книге продаж с кодом 21. Если договор расторгли и аванс вернули, восстановить налог нужно в периоде возврата. Как проверить отгрузочный документ перед вычетом — в материале про вычет НДС по счёту-фактуре.
Плюсы и минусы авансовой схемы по НДС
- Получаете деньги до отгрузки — платите налогом с аванса раньше, чем с продажи.
- Покупатель получает вычет сразу — зато он же обязан восстановить его после отгрузки, и эту запись часто теряют.
- Вычет продавца после отгрузки обнуляет налог с аванса — ценой лишней записи в книге покупок на каждый платёж.
- Предоплата снижает риск неоплаты — но добавляет документ с пятидневным сроком на каждое поступление.
Кому тема важна, а кому нет
Касается напрямую
- Продавец на общей системе или на УСН с НДС, который продаёт оптом юрлицам по предоплате.
- Тот, у кого аванс и отгрузка часто попадают в разные кварталы.
- Тот, у кого поступления от покупателей сверяются с отгрузками вручную в Excel.
Почти не касается
- Продавец, который работает только через маркетплейсы и не берёт предоплату от юрлиц напрямую: момент начисления НДС там свой, он разобран в статье «Когда начислять НДС: отгрузка, выкуп и аванс на маркетплейсе».
- Продавец на УСН, освобождённый от НДС: счета-фактуры он не составляет вовсе (п. 5 ст. 168 НК РФ).
- Тот, кто всегда отгружает в течение пяти дней после оплаты и в том же квартале.
Если опт юрлицам идёт через Wildberries, условия предоплат площадки описаны в статье «Продажи юрлицам и ИП на Wildberries: опт, предоплаты и КИЗ».
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Счёт-фактуру на аванс не выставили | Штраф 10 000 или 30 000 ₽ по ст. 120 НК РФ, налог всё равно к уплате | Сверять выписку с договорами каждые пять дней, а не в конце квартала |
| Посчитали НДС по ставке 22 %, а не 22/122 | Налог завышен: с 610 000 ₽ выйдет 134 200 ₽ вместо 110 000 ₽ | К авансу применять только расчётную ставку |
| После отгрузки не заявили вычет | НДС с аванса уплачен дважды | Регистрировать авансовый документ в книге покупок с кодом 22 в квартале отгрузки |
| Покупатель не восстановил вычет | Недоимка, пени и штраф 20 % по ст. 122 НК РФ | Восстанавливать с кодом 21 в квартале вычета по полученному товару |
| Вернули аванс и забыли про вычет | Через год право на вычет пропадает | Заявить вычет в квартале возврата |
Аванс на стыке кварталов: сколько денег замораживается
Налог с аванса считается в том квартале, где пришли деньги, а вычет — в квартале отгрузки. Если между ними граница квартала, налог с аванса уходит в бюджет раньше, чем появится вычет. Пример на 2026 год: аванс 1 220 000 ₽ пришёл 27 марта, отгрузка 8 апреля.
- 27 марта Пришёл аванс, НДС с него — 220 000 ₽.
- 1 апреля Последний день для счёта-фактуры на аванс.
- 25 апреля Декларация за I квартал с налогом с аванса (ст. 174 НК РФ).
- 28 апреля — 28 июня Налог платится тремя равными долями, примерно по 73 333 ₽.
- 25 июля Декларация за II квартал: вычет налога с аванса гасит налог с отгрузки.
Если срок выпадает на выходной, он переносится на ближайший рабочий день (п. 7 ст. 6.1 НК РФ). Получается, что 220 000 ₽ платятся на квартал раньше, чем при отгрузке без предоплаты. Если в кассовом плане этого нет, разрыв образуется на ровном месте. Что ещё учесть в самой декларации, если вы на упрощёнке, — в статье «Декларация по НДС на УСН: как заполнить и сдать в 2026 году».
Стоит ли брать предоплату с учётом НДС
Да, если продаёте оптом юрлицам на общей системе: риск неоплаты дороже лишних записей в книгах, а налог с аванса возвращается вычетом.
Скорее да, но частично, если аванс и отгрузка часто расходятся по кварталам: берите предоплату ближе к отгрузке или планируйте налог с аванса в кассовом плане заранее.
Почти не нужно, если вы освобождены от НДС или продаёте только через площадки: авансовые счета-фактуры вы не выставляете, важнее разобраться в моменте начисления налога на маркетплейсе.
Ошибки с авансами почти всегда начинаются с того, что отгрузки и поступления живут в разных таблицах. Посмотрите, как SelSup сводит заказы, отгрузки и продажи по всем площадкам в одном кабинете.
Частые вопросы
Нужен ли счёт-фактура на аванс, если отгрузка через три дня?
Если отгрузка в пределах пяти дней после оплаты и в том же квартале, ФНС разрешает не выставлять авансовый документ: хватит обычного счёта-фактуры на отгрузку.
Обязан ли покупатель брать вычет с аванса?
Нет, это его право. Если вычет не взяли, восстанавливать после отгрузки тоже нечего.
Какой код ставить при зачёте аванса у продавца?
В книге покупок — 22: так перечень кодов ФНС обозначает вычет по п. 6 ст. 172 НК РФ и возврат авансов. У покупателя восстановление идёт с кодом 21 в книге продаж.
Можно ли не сверять авансы и отгрузки руками?
Можно, если отгрузки по всем каналам видны в одной системе и уходят в учёт автоматически. В SelSup заказы и отгрузки площадок и прямых продаж собраны в одном журнале с датами, а в 1С они передаются без ручного переноса. На демонстрации покажем журнал отгрузок и выгрузку в 1С на вашем ассортименте.
Что почитать дальше
- Счёт-фактура: что это, кто выставляет и зачем он продавцу маркетплейса — обзор документа, реквизитов и сроков.
- Книга продаж: кто ведёт, что в неё попадает и как сверить с декларацией — куда попадает авансовый счёт-фактура.
- Когда начислять НДС: отгрузка, выкуп и аванс на маркетплейсе — как считается аванс при продаже через площадку.
- Счёт на оплату: как выставить и что в нём писать — документ, по которому покупатель переводит предоплату.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.