Поставщик прислал УПД на партию товара, площадка — счета-фактуры за комиссию и логистику. В каждом документе выделен НДС, который может уменьшить налог к уплате. Но только если документ прошёл проверку до того, как попал в книгу покупок.
Разбираем, что проверить в полученном счёте-фактуре, какие ошибки поставщика снимают вычет, а какие нет, сколько времени есть на вычет и что с этим делать продавцу маркетплейса на ОСНО и на УСН с НДС. Сам документ целиком — кто его выставляет и зачем — описан в обзоре «Счёт-фактура: что это, кто выставляет и зачем он продавцу маркетплейса».
Когда счёт-фактура даёт право на вычет
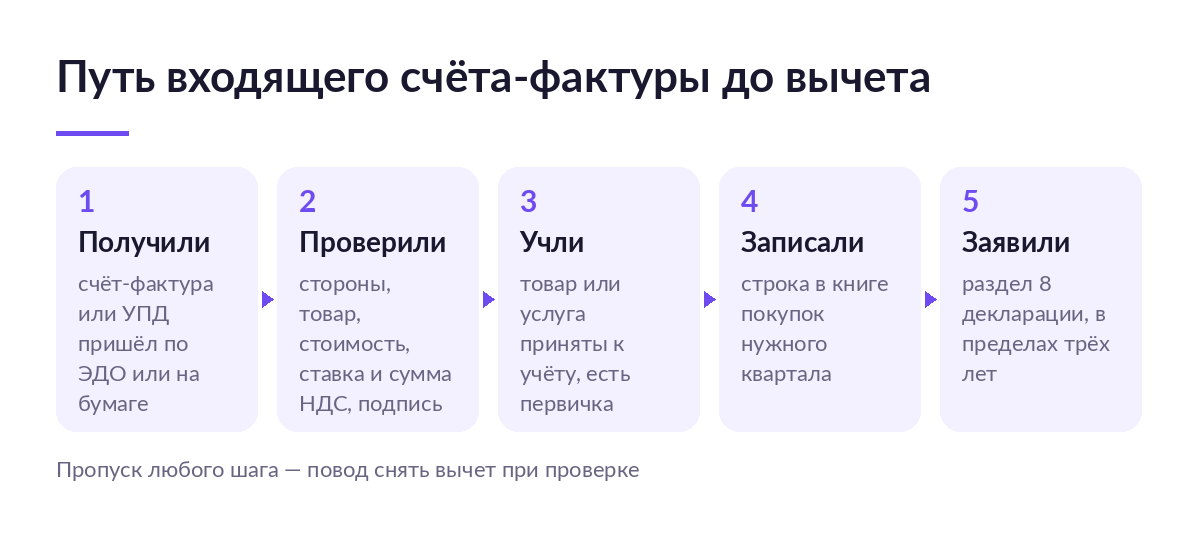
Вычет НДС по входящему документу держится на четырёх условиях. Все они — из статей 171 и 172 НК РФ, и ни одно не заменяет другое:
- Товар или услуга куплены для операций, облагаемых НДС. Продажи на маркетплейсе — такая операция.
- Товар или услуга приняты к учёту, и это подтверждает первичный документ: УПД, накладная, акт, отчёт площадки.
- Есть счёт-фактура, составленный по пунктам 5, 5.1 и 6 статьи 169 НК РФ, или УПД со статусом 1, который его заменяет.
- Вы применяете ставку, при которой вычет вообще есть: 22 или 10 %.
Последнее условие продавцы на УСН часто пропускают. На ставках 5 и 7 % входного вычета нет: подпункт 8 пункта 2 статьи 170 НК РФ велит включать такой НДС в стоимость покупки. Поставщик может прислать безупречный документ, и он всё равно не уменьшит налог. Как выбрать между пониженной и общей ставкой, разобрано в статье «Ставки НДС 5 и 7 % на УСН: что выбрать селлеру».
Что проверить в полученном документе
Пункт 5 статьи 169 НК РФ перечисляет реквизиты счёта-фактуры: номер и дату, наименование, адрес и ИНН продавца и покупателя, грузоотправителя и грузополучателя, номер платёжки при авансе, наименование товара, единицу измерения, количество, цену, стоимость без налога, ставку, сумму НДС, стоимость с налогом, страну происхождения и номер декларации для импорта. Для вычета важны не все строки одинаково. Пункт 2 той же статьи прямо говорит: ошибки, которые не мешают налоговой при проверке опознать продавца, покупателя, товар, его стоимость, ставку и сумму налога, основанием для отказа в вычете не считаются.
Проверка входящего счёта-фактуры за пять минут
- ИНН продавца и покупателя совпадает с договором и реестром — это вы и ваш поставщик
- Товар или услуга названы так, что их можно сопоставить с накладной или отчётом
- Стоимость, ставка и сумма НДС пересчитываются без расхождений
- Документ подписан руководителем или уполномоченным лицом, электронный — усиленной квалифицированной подписью
- Для импортного товара заполнены страна происхождения и номер декларации
Подписи — отдельный пункт 6 статьи 169. Бумажный документ подписывают руководитель и главный бухгалтер или лица по приказу либо доверенности, электронный — усиленной квалифицированной электронной подписью уполномоченного лица. Документ без подписи уполномоченного лица вычет не подтверждает.
Какие ошибки снимают вычет, а какие нет
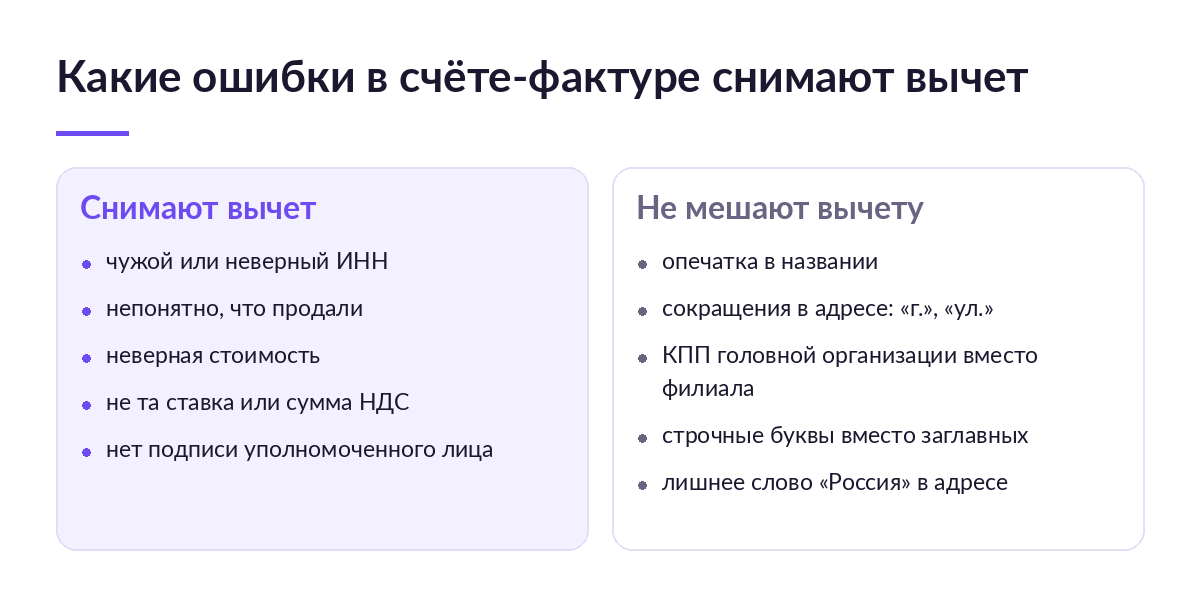
Граница проходит по пяти параметрам из пункта 2 статьи 169: продавец, покупатель, товар, стоимость, ставка и сумма налога. Всё, что не мешает их опознать, Минфин считает несущественным.
Что говорят разъяснения по несущественным ошибкам:
- Опечатки в наименовании покупателя — замена заглавных букв строчными, лишние символы — не повод отказать в вычете (письмо Минфина от 02.05.2012 № 03-07-11/130).
- Сокращения в адресе — «г.», «ул.», «д.», «оф.», строчные буквы вместо заглавных и добавленное «Российская Федерация» допустимы, хотя в реестре адрес записан иначе (письмо Минфина от 08.11.2017 № 03-07-09/73404).
- Сокращённое наименование и адрес — если стороны узнаваемы, формальные расхождения с ЕГРЮЛ вычет не снимают (письмо Минфина от 02.04.2019 № 03-07-09/22679).
- КПП головной организации вместо обособленного подразделения — вычету не мешает, если налоговая может опознать стороны (письмо Минфина от 18.05.2017 № 03-07-09/30038).
А вот ошибка в ИНН, в стоимости, ставке или сумме налога и расплывчатое «товары по договору» вместо наименования — существенные. Такой документ нужно вернуть поставщику на исправление.
Цена существенной ошибки считается просто. Поставщик прислал УПД на 1 220 000 ₽, из них 220 000 ₽ НДС по ставке 22 %. В документе чужой ИНН, вы его не заметили и заявили вычет. При проверке вычет снимут: 220 000 ₽ налога доплачиваете из оборотных денег, плюс пени и штраф 20 % от неуплаченной суммы по статье 122 НК РФ — ещё 44 000 ₽. Исправленный документ потом вернёт вычет, но не вернёт пени.
При ручной сверке десятков УПД такая ошибка проходит незамеченной. SelSup собирает документы и отчёты площадок в одном месте и показывает расхождения до того, как документ попадёт в книгу покупок. Посмотреть на демонстрации, как SelSup сверяет входящие документы с отчётами площадок.
Сколько времени есть на вычет
Пункт 1.1 статьи 172 НК РФ разрешает заявить вычет в пределах трёх лет после принятия товара или услуги к учёту. Если счёт-фактура пришёл после конца квартала, но до срока подачи декларации, вычет можно заявить в том квартале, когда товар учли. Декларацию за квартал сдают до 25-го числа следующего месяца: документ за март, полученный 20 апреля, идёт в декларацию за I квартал.
Второй трёхлетний срок — в пункте 2 статьи 173 НК РФ. Он про возмещение: если вычеты больше начисленного налога, разницу вернут, только если декларация подана не позже трёх лет после окончания квартала. Надёжнее считать три года от даты принятия к учёту — так срок не истечёт незаметно.
Заявлять вычет по одному счёту-фактуре можно и частями в разных кварталах в пределах тех же трёх лет — Минфин подтвердил это письмом от 12.09.2017 № 03-07-10/58705.
Счета-фактуры площадки: что проверить продавцу маркетплейса
Для продавца это самый частый входящий документ. Wildberries, Ozon и Яндекс Маркет выставляют счета-фактуры или УПД на свои услуги: комиссию, логистику, хранение, продвижение. Приходят они через ЭДО, и без подключения к нему документов за квартал не будет вовсе — порядок разобран в статье «ЭДО для селлера: что это, как работает и нужен ли продавцу маркетплейса».
Что проверить в документе площадки:
- Сумму. Сверьте её с отчётом о продажах по видам услуг: в книгу покупок идёт счёт-фактура, а отчёт подтверждает, что услуга оказана.
- Период. Документ площадки датируется концом отчётного периода, а не днём оказания услуги — от этого зависит квартал вычета.
- Вид услуги. Комиссия, логистика и реклама дают вычет, а возмещаемые издержки, по которым площадка документов не выдаёт, — нет.
- Агентскую часть. Если площадка перевыставляет документы подрядчиков как агент, проверьте, на кого они выписаны. Механика — в статье «Агентский договор и НДС: счёт-фактура, перевыставление и декларация».
В деньгах это заметно. Если площадка удержала за квартал 610 000 ₽ с НДС 22 %, в этой сумме 110 000 ₽ налога к вычету. Подробный расчёт по комиссии, логистике и рекламе — в статье «Вычет НДС по расходам маркетплейса: комиссия, логистика, реклама». Потерять эти деньги легче всего, когда удержания разнесены одной строкой и НДС из них никто не выделил.
Разложить удержания по видам услуг снимает механика SelSup: отчёты Ozon и Wildberries забираются по API, удержания раскладываются по типам, и видно, сколько НДС сидит в комиссии, логистике и рекламе за период.
Кому вычет по счёту-фактуре доступен: сравнение режимов
| Ваш режим | Вычет по входящему счёту-фактуре | За что вы платите | Что будет при сбое |
|---|---|---|---|
| ОСНО, ставка 22 или 10 % | Есть | Проверка каждого документа и книга покупок | Ошибку поставщика заметили на проверке — доплата налога, пени, штраф 20 % |
| УСН с НДС 22 или 10 % | Есть | Два налога и документооборот как на ОСНО | Не подключили ЭДО — документов площадки нет, вычета за квартал нет |
| УСН с НДС 5 или 7 % | Нет | Входной НДС остаётся в цене покупки | Заявили вычет по ошибке — снимут целиком с пенями |
| Освобождение по статье 145 | Нет | Ничего по НДС, но и вычета нет | Превысили порог и не заметили — налог начислят с месяца превышения, а входящие документы с НДС придётся собирать задним числом |
Если вы только переходите на НДС после превышения порога, начните с плана в статье «Превысили лимит УСН 20 млн рублей в 2026 году? Пошаговый план перехода на НДС».
Плюсы и минусы строгой проверки
- Получаете вычет, который выдержит проверку — платите временем: каждый документ сверяется с первичкой и договором.
- Получаете запас в три года — платите дисциплиной: опоздавшие документы нужно отслеживать, иначе срок уходит незаметно.
- Получаете меньше требований от налоговой — платите перепиской с поставщиками об исправлениях.
Кому это нужно, а кому нет
Проверять входящие счета-фактуры построчно стоит тем, у кого:
- ставка НДС 22 или 10 %, и закупка идёт у поставщиков с НДС;
- несколько площадок, и документы за услуги приходят из разных кабинетов;
- документы сверяет один бухгалтер в Excel в последнюю неделю перед декларацией.
Не нужно, и это нормально, если:
- вы на УСН со ставкой 5 или 7 % — вычета нет, документы нужны только для расходов по УСН;
- вы освобождены от НДС по статье 145 НК РФ;
- весь товар куплен у поставщиков без НДС, а площадкой вы пока не пользуетесь.
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Приняли документ, не сверив ИНН | Вычет снимают целиком, доплата налога и пени | Сверять ИНН с договором и реестром при получении, а не перед декларацией |
| Вернули поставщику документ из-за сокращения в адресе | Вычет откладывается на квартал без причины | Опечатки и сокращения, которые не мешают опознать стороны, принимать |
| Заявили вычет на ставке 5 % | Снимут весь вычет, доначислят налог | Входной НДС на пониженной ставке включать в стоимость покупки |
| Не отследили опоздавший документ | Через три года вычет сгорает | Вести список документов, которые ждёте, по кварталам |
| Не проверили поставщика | Документ идеален, но вычет снимают как по нереальной сделке | Проверять контрагента до сделки, не после требования |
Последняя строка — самая дорогая. Безупречный счёт-фактура не спасает, если поставщик не исполнял сделку: налоговая смотрит на реальность операции, а не только на бланк. Как собрать доказательства заранее, разобрано в статье «Должная осмотрительность: что требует ФНС и какие документы собрать», а что делать, если требование уже пришло, — в статье «Требование ФНС по контрагенту: что делать, если поставщик оказался проблемным».
Стоит ли проверять каждый документ
Вычет дают не счета-фактуры, а проверенные счета-фактуры, записанные в книгу покупок нужного квартала. На ставке 22 или 10 % проверка окупается первым же документом с НДС в сотни тысяч рублей. На 5 и 7 % проверять стоит только ради расходов по УСН.
- Скорее да — ОСНО или УСН с НДС 22 %, закупка с НДС и расходы на площадку: проверяйте каждый документ при получении.
- Скорее да, но частично — недавно перешли на НДС и документов пока немного: начните с поставщиков товара и счетов-фактур площадки, остальное добавьте, когда наладится ЭДО.
- Нет — ставка 5 или 7 % или освобождение: вычета нет, проверка нужна только для подтверждения расходов.
Как записать проверенный документ, разобрано в статье «Книга покупок: как заполнить и какие счета-фактуры в неё попадают». Если в кабинетах площадок и почте от поставщиков документы теряются, а квартал закрывается сверкой в Excel, посмотрите, как SelSup собирает отчёты и документы площадок в одном месте.
Частые вопросы
Можно ли принять к вычету счёт-фактуру с ошибкой в адресе?
Да, если ошибка не мешает опознать продавца и покупателя. Минфин прямо допускает сокращения вроде «г.» и «ул.», строчные буквы и лишнее «Российская Федерация» в адресе.
Поставщик на УСН выставил счёт-фактуру с НДС 5 %. Можно ли его принять к вычету?
Если вы сами платите НДС по ставке 22 или 10 %, налог, предъявленный продавцом, принимается к вычету на общих основаниях статьи 171 НК РФ — в сумме, указанной в документе.
Можно ли получить вычет без счёта-фактуры?
По входному НДС от поставщика — нет: пункт 1 статьи 172 НК РФ требует счёт-фактуру или заменяющий его УПД со статусом 1. Отличия статусов разобраны в статье «УПД со статусом 1 и 2: чем отличаются и что выбрать в ЭДО».
Документ пришёл через полгода. Вычет пропал?
Нет. У вас три года после принятия товара или услуги к учёту: заявите вычет в квартале получения документа.
Можно ли не сверять документы площадок руками?
Можно снять большую часть ручной работы: сводить отчёты площадок по видам услуг и видеть сумму НДС за период, не выгружая таблицы из каждого кабинета. Записаться на демонстрацию и посмотреть сверку удержаний на своих данных.
Что почитать дальше
- Книга покупок: как заполнить и какие счета-фактуры в неё попадают — следующий шаг после проверки документа.
- Вычет НДС по расходам маркетплейса: комиссия, логистика, реклама — расчёт вычета по услугам площадки.
- НДС на маркетплейсах в 2026 году: кто платит, какие ставки и что делать селлеру — общая картина по налогу.
- УСН и НДС одновременно: как селлеру вести два налога — если вы платите оба налога сразу.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.