Продавец на УСН, перешагнувший порог дохода, выбирает между пониженными ставками НДС — 5 и 7 % — и общими 22 и 10 %. Решение кажется очевидным: пять меньше двадцати двух. Но пониженная ставка забирает право на вычет входного налога, а у продавца маркетплейса входного налога много: комиссия, логистика, хранение и реклама площадки приходят с НДС 22 %.
Пониженная ставка выгоднее, пока покупки с НДС не превышают примерно 74 % оборота — для ставки 5 %, и 64 % оборота — для ставки 7 %. У продавца, который закупается у поставщика на УСН или в Китае, до этой границы далеко, поэтому чаще выигрывает 5 %.
Когда выбор вообще появляется
Право не платить НДС на УСН даёт статья 145 НК РФ. Порогов в ней два, и шкалы у них разные — их постоянно путают.
Порог прошлого года — абзацы четвёртый и пятый пункта 1 статьи 145. Доход за предшествующий календарный год не превысил лимит — весь следующий год вы освобождены. Лимит: 20 млн ₽ за 2025–2028 годы, 15 млн ₽ за 2029 год, 10 млн ₽ за 2030 год и последующие (в редакции законов от 28.11.2025 № 425-ФЗ и от 04.07.2026 № 228-ФЗ).
Порог текущего года — абзац третий пункта 5 той же статьи. Доход внутри года перевалил за лимит — обязанности плательщика начинаются с 1-го числа месяца, следующего за месяцем превышения. Шкала сдвинута на год вперёд: 20 млн ₽ за 2026–2029 годы, 15 млн ₽ за 2030 год, 10 млн ₽ за 2031 год и последующие.
Часто пишут, что лестницу снижения порогов отменили. Её передвинули: 228-ФЗ сдвинул сроки, но 15 и 10 млн ₽ из кодекса никуда не делись. Как считать доход по отчётам площадки, а не по выплатам на счёт, разобрано в статье «Превысили лимит УСН 20 млн рублей в 2026 году? Пошаговый план перехода на НДС».
Отчёт площадки приходит позже продажи, и о превышении продавец узнаёт задним числом. Месяц торговли на 3 млн ₽ без налога в цене — это 142 857 ₽ НДС по ставке 5 % (3 000 000 × 5/105), которые вы платите из своей маржи: покупатель их уже не доплатит.
Эту дыру закрывает учёт, который считает доход по отчётам всех площадок сразу и предупреждает о подходе к порогу, пока цены ещё можно поменять. Как это выглядит на живых данных — на разборе учёта НДС в SelSup.
Три ставки, между которыми выбирают
Пониженные ставки описаны в пункте 8 статьи 164 НК РФ, общая ставка 22 % — в пункте 3 той же статьи (в редакции закона от 28.11.2025 № 425-ФЗ).
| Ставка | Кому доступна | Вычет | За что платите | Что будет при сбое на стороне площадки |
|---|---|---|---|---|
| 5 % | Доход прошлого года не выше 250 млн ₽ (подпункт 1 пункта 8 статьи 164) | Нет | НДС с комиссии и логистики уходит в расходы | Ставку берут из карточки: занизили — чек и УПД уйдут с чужой, разницу платите вы |
| 7 % | Доход прошлого года не выше 450 млн ₽ (подпункт 2 пункта 8 статьи 164) | Нет | То же, но ставка в полтора раза выше | То же; на таком обороте дороже |
| 22 % | Любому плательщику на УСН | Есть | Высокой ставкой в цене и учётом счетов-фактур | УПД не пришёл — вычет уезжает в следующий квартал |
| 10 % | Только вместе с 22 % и только на льготные товары | Есть | Подтверждением кода ОКПД2 или ТН ВЭД | Неверный код — ставка пересчитывается по общей |
Величины 250 и 450 млн ₽ пункт 9 статьи 164 предписывает индексировать по правилам пункта 2 статьи 346.12 НК РФ. С коэффициентом-дефлятором 1,090 на 2026 год это 272,5 и 490,5 млн ₽ — суммы, которые методические рекомендации ФНС применяют к доходам текущего года.
Четвёртая строка таблицы — самая недооценённая. Пониженные ставки и льготные 10 % несовместимы: по пункту 9 статьи 164 тот, кто применяет ставки из пункта 8, не применяет ставки из пунктов 1, 2 и 3. Выбрав 5 %, продавец детских товаров теряет 10 % целиком — подробности в статье «Ставка НДС 10% на маркетплейсе: какие товары под неё попадают».
Почему запрет на вычет бьёт именно по продавцу маркетплейса
Подпункт 8 пункта 2 статьи 170 НК РФ говорит прямо: у того, кто работает по ставкам из пункта 8 статьи 164, входной НДС учитывается в стоимости покупок. Налог не сгорает — он превращается в расход и уменьшает прибыль вместо того, чтобы уменьшать налог.
У продавца маркетплейса доля таких покупок высокая и почти вся приходится на площадку: комиссия, логистика туда и обратно, хранение, эквайринг, продвижение — всё со ставкой 22 %. Что можно принять к вычету на общей ставке — в статье «Вычет НДС по расходам маркетплейса: комиссия, логистика, реклама».
Где ставки сравниваются по деньгам. Цена на витрине одна и та же, меняется только ставка:
- 5 % выгоднее, пока покупки с НДС меньше 73,6 % оборота.
- 7 % выгоднее, пока покупки с НДС меньше 63,7 % оборота.
- 22 % выигрывает только за этими границами.
Границы выводятся из расчётных ставок пункта 4 статьи 164: налог на общей ставке равен 22/122 от разницы между выручкой и покупками с НДС, на пониженной — 5/105 от всей выручки.
Считаем один квартал
Продали на маркетплейсе на 6 000 000 ₽ по ценам витрины. Комиссия, логистика, хранение и реклама площадки — 1 800 000 ₽ с НДС. Товар куплен у поставщика на УСН, счетов-фактур нет.
Ставка 5 %: 6 000 000 × 5/105 = 285 714 ₽. Ставка 22 %: начислено 6 000 000 × 22/122 = 1 081 967 ₽, вычет по услугам площадки 1 800 000 × 22/122 = 324 590 ₽, к уплате 757 377 ₽. Разница за квартал — 471 663 ₽, за год около 1,9 млн ₽.
Теперь наоборот: тот же оборот, но товар куплен с НДС на 3 000 000 ₽. Покупки с НДС дают 80 % оборота, и на 22 % к уплате (6 000 000 − 4 800 000) × 22/122 = 216 393 ₽ — на 69 321 ₽ меньше, чем на пониженной ставке.
Расчёт держит цену витрины неизменной. Поднимете цену — вместе с ней вырастет комиссия площадки: она считается от цены с налогом, и наценка «ровно на ставку» маржу не сохраняет. Формулы — в статье «Как пересчитать цены на маркетплейсе после перехода на НДС».
Что получаете и чем за это платите
| Что получаете | Чем платите |
|---|---|
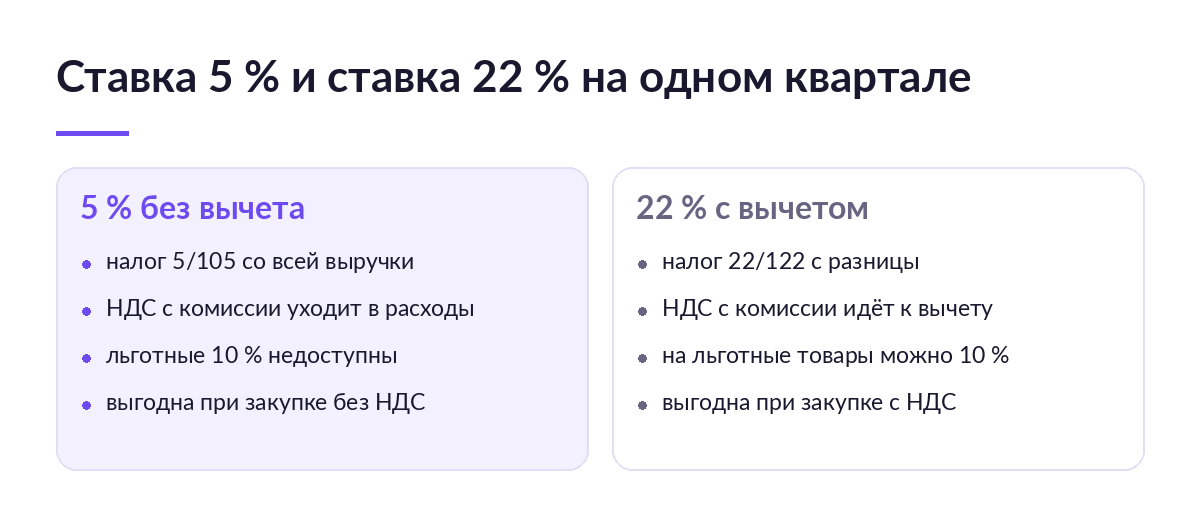
| Налог меньше в два с половиной раза при обычной для маркетплейса структуре расходов | Входной НДС уходит в расходы: на УСН «доходы» он не уменьшает ничего |
| Учёт проще: книга покупок не нужна, счета-фактуры собирать не надо | Льготные 10 % недоступны, даже если весь ассортимент детский |
| Цену на витрине можно почти не трогать: 5 % внутри цены покупателю не видно | Оптовым покупателям вы невыгодны: они примут к вычету 5 %, а не 22 % |
| Меньше споров с инспекцией по вычетам: их просто нет | Привязка на 12 кварталов, а закупка за три года меняется |
Кому подходит 5 %, а кому общая ставка
Пониженная подходит, если товар берётся у поставщиков на УСН или везётся из Китая; если расходы площадки держатся в пределах трети оборота; если покупатели — физические лица; если ассортимент не попадает под 10 %.
Пониженная не подходит, если закупка с НДС занимает больше двух третей оборота; если рядом с розницей есть опт для юридических лиц; если ассортимент льготный — детское питание, книги, медизделия; если на складах площадки лежат остатки, купленные с НДС в период освобождения.
Последний признак почти нигде не называют, а он решающий. По последнему абзацу пункта 8 статьи 145 НК РФ тот, кто начал применять ставки из пункта 8 статьи 164, не принимает к вычету налог по товарам, купленным в период освобождения. Лежит на FBO партия на 4 млн ₽ с НДС внутри — при выборе 5 % около 721 000 ₽ останутся расходом навсегда.
Отдельный профиль — продавец, у которого остатки и себестоимость живут в Excel. Ему страшна не сумма налога, а то, что считать нечего: доли покупок с НДС в таблице не видно.
Двенадцать кварталов: на сколько вы привязаны
Пункт 9 статьи 164 НК РФ: выбранную ставку применяют не менее 12 последовательных налоговых периодов, то есть трёх лет, считая с первого квартала, за который подана декларация с операциями по этой ставке. Заявление в инспекцию не подают — ставка заявляется самой декларацией.
Исключение стоит денег: перешедший на пониженную ставку впервые вправе отказаться от неё в течение четырёх последовательных налоговых периодов — абзац второй того же пункта 9. Год на проверку гипотезы есть у каждого новичка.
Внутри пункта 8 статьи 164 два разных правила утраты права, и их легко перепутать. Доход перевалил за 272,5 млн ₽ — ставка 5 % теряется с 1-го числа месяца, следующего за месяцем превышения. Доход перевалил за 490,5 млн ₽ — обе пониженные ставки теряются с 1-го числа того самого месяца, в котором произошло превышение. Во втором случае пересчитывать придётся уже отгруженное.
Календарь: что меняется и когда
- С 01.01.2026 Общая ставка — 22 % (пункт 3 статьи 164). Порог по доходу прошлого года — 20 млн ₽.
- 2026–2029 Порог текущего года держится на 20 млн ₽ (пункт 5 статьи 145).
- За 2029 год Порог прошлого года опускается до 15 млн ₽ (пункт 1 статьи 145).
- За 2030 год Порог прошлого года — 10 млн ₽, текущего — 15 млн ₽. Шкалы расходятся сильнее всего.
- С 2031 года Порог текущего года — 10 млн ₽, шкалы снова сходятся.
Сроки отчётности от ставки не зависят: декларация до 25-го числа месяца после квартала, налог тремя долями до 28-го. Как выглядят разделы при ставке 5 % — в статье «Декларация по НДС на УСН: как заполнить и сдать в 2026 году».
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Ставку выбрали по размеру, а не по доле покупок с НДС | При закупке с НДС на 80 % оборота 5 % дороже общей на 69 321 ₽ с каждых 6 млн ₽ выручки | Посчитать долю покупок с НДС за квартал и сравнить с границей 73,6 % |
| Разные ставки для розницы и опта | Пункт 7 статьи 164 это запрещает; инспекция пересчитает всё по одной ставке | Выбрать одну ставку на все операции и все площадки |
| Ставку не завели в карточку | Площадка подставит свою: чек и УПД уйдут с чужой ставкой, разницу платит продавец | Проставить ставку в кабинете каждой площадки до первой отгрузки |
| Остатки на складе площадки не посчитали | Входной НДС по ним при 5 и 7 % к вычету не принимается: на партии в 4 млн ₽ это около 721 000 ₽ | Снять остатки FBO и FBS до первой декларации |
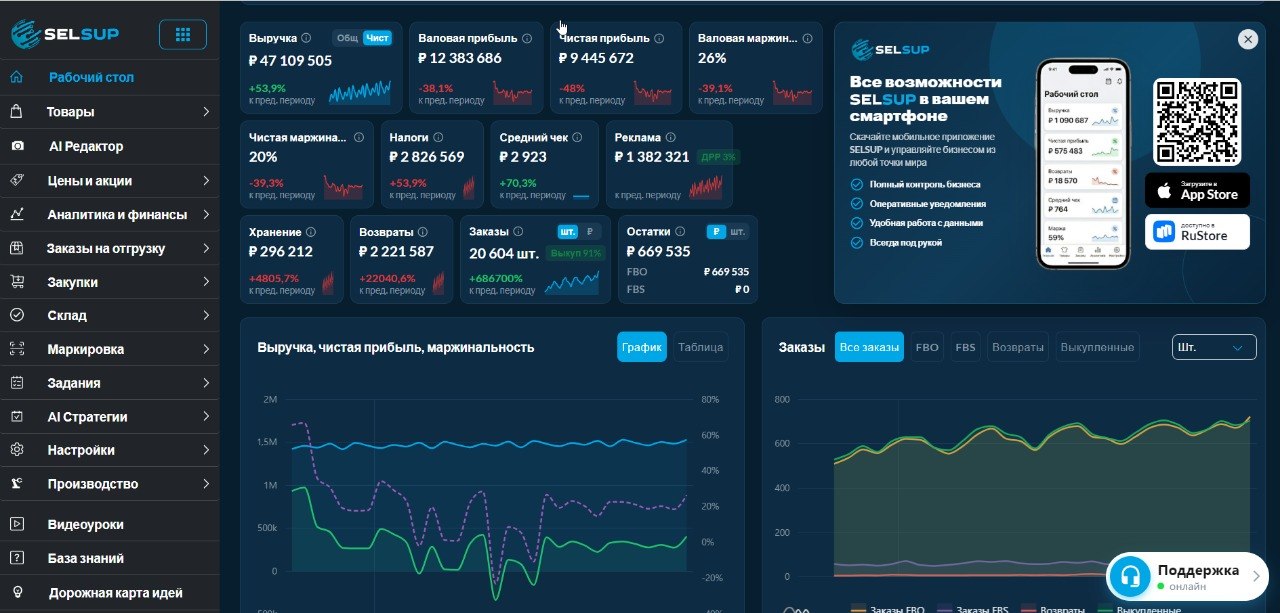
Все четыре ловятся одной цифрой — долей покупок с НДС в обороте. Собирается она из отчётов площадок и закупочных документов: это ровно та работа, которую снимает учётная система SelSup.
Стоит ли выбирать пониженную ставку
Продавцу с закупкой без НДС — да. Товар из Китая или от поставщика на УСН, расходы площадки около трети оборота, покупатели — физические лица. Ставка 5 % экономит сотни тысяч рублей в квартал.
Продавцу с крупным российским поставщиком — скорее нет. Закупка с НДС и расходы площадки вместе дают больше 74 % оборота — общая ставка дешевле, открывает 10 % на льготные категории и делает вас удобным для опта.
Продавцу льготных товаров — скорее да, но частично. Считать нужно связку «5 % без вычета» против «10 % с вычетом». На детском ассортименте с российской закупкой связка с 10 % часто выигрывает, с китайской — проигрывает.
Частые вопросы
Нужно ли уведомлять инспекцию о выборе ставки 5 %?
Нет. Ни в статье 145, ни в статье 164 НК РФ такого уведомления нет. Ставка заявляется первой декларацией, в которой отражены операции по ней, — от этого квартала и считаются 12 периодов привязки.
Можно ли применять 5 % на одной площадке, а 22 % на другой?
Нет. Пункт 7 статьи 164 НК РФ запрещает разные ставки в зависимости от покупателя, а пункт 9 — совмещение ставок из пункта 8 с общими. Ставка одна на весь бизнес. Как завести её в кабинете, показано в статьях «НДС на Ozon: как выставить ставку в карточке» и «НДС на Wildberries в 2026 году: ставки, порог 20 млн ₽ и настройка кабинета».
Что будет со ставкой, если доход упадёт ниже порога?
Доход за календарный год не превысил лимит из абзацев четвёртого и пятого пункта 1 статьи 145 НК РФ — со следующего года вы снова освобождены от НДС. Отсчёт двенадцати кварталов при этом прерывается: применять нечего.
Можно ли не считать долю покупок с НДС руками?
Можно, и руками как раз опаснее: отчёты площадок приходят с разной периодичностью, а закупочные документы лежат отдельно. SelSup сводит продажи по отчётам, удержания площадки и закупочные цены в один расчёт, поэтому доля покупок с НДС и сумма налога по каждой ставке видны до того, как ставка попадёт в карточку. Показываем на разборе по вашим отчётам.
Что почитать дальше
- НДС на маркетплейсах в 2026 году: кто платит, какие ставки и что делать селлеру — обзор темы целиком.
- УСН и НДС одновременно: как селлеру вести два налога — что меняется в учёте.
- Переход на НДС для селлера: чек-лист первого месяца — что делать, когда ставка выбрана.
- Вычет НДС по расходам маркетплейса: комиссия, логистика, реклама — вычеты на общей ставке.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.