«Аусн лимиты» — запрос, за которым обычно стоит не любопытство, а конкретная цифра в кабинете, которая подбирается к порогу. Условий у режима не одно и не два, они действуют одновременно и разнесены по разным статьям закона. Ниже — весь список сразу, а главное — что происходит в тот момент, когда один из пунктов перестаёт выполняться. Общий обзор режима, ставок и того, кому он подходит, — в статье «АУСН для продавца маркетплейса», здесь разбираем только границы.
Страх продавца на встречах редко звучит как «сколько удержат». Чаще это «не перепутать и не вылететь из режима из-за мелочи», которую заметили только на сверке. Большинство нарушений — не про большие деньги, а про то, что счёт открыли не в том банке или в сезон наняли шестого подрядчика на пару недель.
Все условия АУСН одним списком
Применять АУСН можно, только если верны сразу все пункты ниже. Выпал один — режим слетает целиком, а не частично.
- Регион участвует в эксперименте. АУСН действует не по всей стране, а только там, где принят региональный закон; список обновляется, проверять его нужно на дату перехода, а не по памяти.
- Счета — только в уполномоченных банках из реестра ФНС. По п. 29 ч. 2 ст. 3 закона режим недоступен тем, кто просто имеет счёт или корпоративное электронное средство платежа в банке не из реестра. Операций по такому счёту не требуется: хватает того, что он открыт.
- Зарплата и любые выплаты сотрудникам — только безналично. Один платёж наличными или подарок в натуральной форме приравнивается к нарушению того же уровня, что и превышение дохода.
- Нет совмещения с другими режимами. Патент, УСН, НПД одновременно с АУСН не работают: выбирается один режим.
- Нет филиалов и обособленных подразделений. Для продавца маркетплейса это редко актуально, но условие входит в общий список.
- В штате нет работников-нерезидентов. Если сотрудник стал нерезидентом в течение года, право теряется с месяца, когда изменился статус.
Численность считается не «по головам в трудовых книжках», а средней за месяц по методике, которую применяют для формы статистики П-4, и в неё попадают внешние совместители и исполнители по договорам ГПХ, если договор фактически похож на трудовой. Подробно, как это влияет на отчётность и НДФЛ, — в статье «Сотрудники на АУСН».
Правило одно: условия проверяются не при переходе один раз, а каждый месяц. Соответствовали в январе — не значит, что будете соответствовать в сентябре, когда наняли сезонных сборщиков.
Лимиты АУСН и лимиты УСН: что будет при сбое
Продавец обычно сравнивает АУСН не с общей системой, а с обычной упрощёнкой — ближайшей альтернативой с похожими ставками:
| Параметр | АУСН | УСН в 2026 году | Что будет при сбое |
|---|---|---|---|
| Лимит дохода | 60 млн ₽ в год | 450 млн ₽ в год | На АУСН режим теряется сразу; на УСН — только при превышении своего, гораздо более высокого потолка |
| Лимит сотрудников | 5 человек | 130 человек | На АУСН шестой человек в штате — уже основание для утраты права |
| Порог без НДС | 60 млн ₽ | 20 млн ₽ (2026–2029 годы) | Переход АУСН → УСН сохраняет доход в общем годовом счётчике НДС — свежий отсчёт от нуля не начинается |
| Что при потере права | задним числом с 1-го числа месяца нарушения | с начала квартала, в котором превышен лимит | на АУСН пересчёт жёстче: весь месяц целиком уходит на другой режим |
Подробный разбор порога по НДС на упрощёнке — в статье «Порог НДС на УСН в 2026 году», полная картина новых лимитов упрощёнки — в «Новых лимитах УСН и НДС в 2026 году».
Самое дорогое последствие — не сам факт потери режима, а то, что пересчёт идёт за весь месяц целиком, а не с даты нарушения. Если шестой человек в штате появился 28-го числа, налоги за весь месяц пересчитываются по общей системе: НДС по ставке 22% со всей выручки за месяц, НДФЛ по прогрессивной шкале и страховые взносы в полном объёме — без нулевого тарифа, который действовал на АУСН.
SelSup сводит выручку по всем площадкам в одну цифру нарастающим итогом и учитывает удержанную комиссию как часть дохода — так видно расстояние до 60 млн без ручной сверки выгрузок из каждого кабинета и банковской выписки.
Что будет при превышении: с какого дня и на какой режим
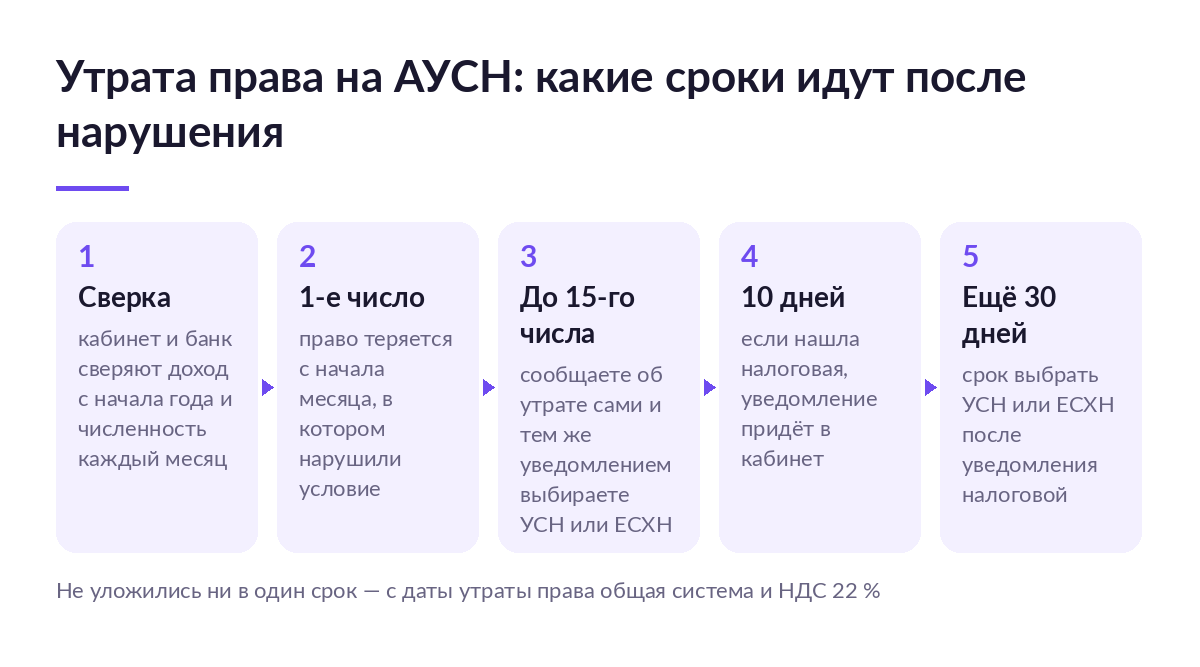
Механика одинаковая для любого из условий — не только для дохода и численности:
- Каждый месяц банк и кабинет сверяют доход с начала года и среднюю численность за период.
- С 1-го числа месяца, в котором допущено нарушение, право на АУСН теряется — задним числом, а не с даты самого события.
- Не позднее 15-го числа следующего месяца продавец обязан сам сообщить об утрате права через кабинет — это ч. 6 ст. 4. Тем же уведомлением можно заявить о переходе на УСН или ЕСХН.
- Если нарушение нашла налоговая, а не продавец, инспекция присылает уведомление в кабинет в течение 10 дней с даты, когда обнаружила несоответствие, — ч. 8 ст. 4.
- После такого уведомления есть ещё 30 дней: по ч. 9 ст. 4 заявить о переходе на УСН или ЕСХН можно не позднее 30 дней со дня его получения, и режим всё равно считается с даты утраты права.
- Если не сделать ни того ни другого, с даты утраты права работает общая система — по ч. 6 это режим по умолчанию.
Как считается доход в месяц перехода — в статье «Переход на АУСН»: там же три сценария первого перехода, включая переход с УСН или НПД с 1-го числа месяца.
Плюсы и минусы жёстких лимитов
Низкий потолок — не только ограничение, но за каждый плюс приходится платить постоянным контролем:
- Нет страховых взносов — но нет и права ошибиться со счётом. Ни фиксированных взносов ИП за себя, ни взносов за сотрудников, разбор — в статье «Страховые взносы на АУСН». Обратная сторона — счёт строго в банке из реестра, иначе теряется всё сразу.
- Налог считает налоговая — но проверять данные приходится каждый месяц. Без деклараций и КУДиР, но с обязанностью до 7-го числа свериться, правильно ли банк разметил операции.
- Нет НДС до 60 млн — но лимит не резиновый. На обычной упрощёнке порог без НДС с 2026 года — 20 млн ₽, разница в 40 млн ₽ реальна, и именно она привлекает бизнес, который к порогу приближается быстрее, чем ожидает.
- Пять человек хватает не всем — но обойти лимит подрядчиками не получится. Договор ГПХ, который по сути ведётся как трудовой, налоговая переквалифицирует, и «шестой» всё равно войдёт в численность.
Кому подходят лимиты АУСН, а кому тесно
Разница определяется не оборотом на бумаге, а тем, как устроена операционка.
Подходит, если: доход держится в диапазоне 20–50 млн ₽ и не скачет по сезону, штат постоянный и небольшой, а зарплата уже безналичная. Лимиты в этом случае — не риск, а рамка, в которую бизнес и так укладывается.
Тесно, если: в пиковый сезон нанимают шестого-седьмого сборщика хотя бы на месяц, оборот приближается к 45–50 млн ₽ и продолжает расти, а взаимозачёт с площадкой вносится в кабинет не всегда — от случая к случаю, когда вспомнили. Это операционные признаки, из-за которых лимит превышают не специально, а незаметно.
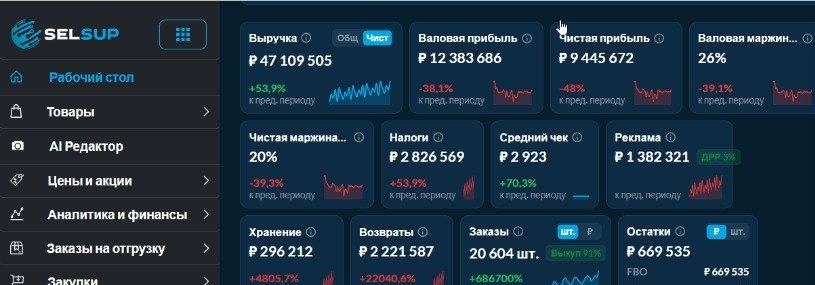
На рабочем столе SelSup выручка, комиссии и налоги по всем площадкам собраны в одних карточках нарастающим итогом — не нужно вручную складывать цифры из разных кабинетов, чтобы понять, сколько накоплено с начала года.
Частые ошибки, которые обнуляют лимит
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Не внесли взаимозачёт по удержанной комиссии | Доход в кабинете занижен относительно реального оборота площадки, а лимит 60 млн считается именно от оборота | Сверять сумму зачёта с отчётом площадки каждый месяц, а не в конце года |
| Наняли шестого сотрудника на сезон | Право теряется с 1-го числа месяца, даже если человек отработал две недели | Считать среднюю численность помесячно, включая совместителей и ГПХ, до заключения договора |
| Открыли «запасной» счёт в обычном банке | Право теряется от самого факта открытого счёта: операции по нему п. 29 ч. 2 ст. 3 не требует | Закрыть счета и корпоративные электронные средства платежа в банках не из реестра, а не просто перестать ими пользоваться |
| Выплатили часть зарплаты наличными «в порядке исключения» | Исключений закон не предусматривает: последствия те же, что при превышении дохода | Любые выплаты сотрудникам — безналично и только через уполномоченный банк |
Если сумма зачёта не внесена, недоимка образуется молча: банк размечает как доход только то, что реально пришло на счёт, а комиссия площадки в эту сумму не попадает. Продавец узнаёт о превышении 60 млн не в моменте, а при следующей сверке или проверке — когда пересчёт уже идёт задним числом.
В SelSup остаток до 60 млн и число активных исполнителей за месяц видны на одном экране, обновляются вместе с отчётами площадок и не требуют отдельной ручной сверки перед 7-м числом.
Стоит ли жить в лимитах АУСН
Однозначного ответа три, и он зависит от профиля:
- Доход до 40 млн ₽, штат стабильный. Да: лимиты далеко, экономия на взносах и НДС реальна, риск случайного превышения минимален.
- Доход растёт к 50–60 млн ₽ или штат нестабилен по сезону. Скорее да, но с ежемесячным контролем показателей и заранее продуманным планом Б на случай перехода на упрощёнку.
- Доход уже около 60 млн ₽ или регулярно нужен шестой человек. Стоит заранее считать, что выгоднее — оставаться в АУСН до формального превышения или перейти на УСН самостоятельно, не дожидаясь автоматического перевода на общую систему.
Что путают про лимиты АУСН чаще всего
По этому запросу выдача почти единодушна в основных цифрах, но расходится в двух местах, где ошибка стоит реальных денег.
Миф первый: после утраты права нужно ждать конца года, чтобы выбрать новый режим. Это верно для перехода на АУСН с общей системы или патента, но не для того, что происходит при потере права. Ч. 9 ст. 4 закона даёт два срока, и второй обычно не замечают: заявить о переходе на УСН или ЕСХН можно одновременно с уведомлением об утрате права — либо позже, не позднее 30 дней со дня, когда пришло уведомление налоговой по ч. 8. В обоих случаях новый режим считается с даты утраты права. Пропущены оба срока — с той же даты идёт общая система, и каждый лишний месяц на ней стоит НДС 22% со всей выручки.
Миф второй: после утраты права вернуться на АУСН можно не раньше чем через год. Такой нормы в законе нет. Перечень тех, кто не вправе применять режим, — ч. 2 ст. 3, он закрытый, и утративших право раньше в нём нет. В ст. 4, где описан весь порядок перехода, отдельной части про повторный переход тоже нет. Остаются общие правила: ч. 1 — со следующего календарного года с уведомлением до 31 декабря, ч. 1.1 — со следующего календарного месяца, если к тому моменту вы на УСН или НПД. Год, который повторяют чужие статьи, похож на вывернутую наизнанку ч. 1.1: там перешедший на АУСН в середине года не вправе уйти на другой режим 12 календарных месяцев — это замок на выход, а не на вход. Прямого ответа закон не даёт, поэтому перед повторным переходом надёжнее письменно спросить свою инспекцию: цена догадки — год не на том режиме.
- С 1 июля 2022 эксперимент стартовал с тем же порогом дохода — 60 млн ₽, лимит не менялся ни разу за всё время эксперимента.
- С 1 января 2025 режим открылся для работы по агентским схемам — именно тогда продавцы маркетплейсов получили право на АУСН как принципалы.
- В 2026 году в оборот вошёл законопроект о снижении лимита с 60 до 20 млн ₽ — это только проект, действующая норма его не содержит, менять цифру закон запрещает до конца эксперимента.
- 31 декабря 2027 — официальная дата окончания эксперимента; что будет с режимом дальше, пока не решено.
Порог 60 млн ₽ важен ещё и после ухода с АУСН: доход, полученный на этом режиме, входит в тот же годовой счётчик для освобождения от НДС по ст. 145 НК РФ, а не обнуляется при смене режима. Когда декларация по НДС всё же понадобится — в статье «НДС на АУСН».
Частые вопросы
Входят ли исполнители по ГПХ в лимит пяти человек?
Да, если договор фактически похож на трудовой: постоянная оплата, подчинение графику, отсутствие конкретного разового результата. Формально оформленный разовый подряд в численность не засчитывается, но при проверке налоговая вправе переквалифицировать такой договор.
Что считается доходом для лимита 60 млн, если площадка платит за вычетом комиссии?
Вся сумма продажи, а не то, что реально пришло на счёт. Удержанная комиссия — это тоже доход, который нужно внести в кабинет как взаимозачёт, иначе реальный оборот и то, что видит налоговая, разойдутся.
Что будет, если превышение обнаружили только при проверке, а не сразу?
Пересчёт всё равно идёт с 1-го числа месяца нарушения, независимо от того, кто и когда его заметил. Разница только в пенях за период, когда налоги уже считались без права на льготный режим.
Можно ли не считать лимиты вручную, а поручить это программе?
Да, SelSup показывает нарастающий доход и число активных исполнителей по отчётам площадок, так что приближение к 60 млн или к пятому человеку видно заранее, а не постфактум на сверке с банком.
Сохраняется ли что-то от статуса АУСН после перехода на УСН?
Доход, полученный на АУСН в течение года, учитывается в общем годовом лимите для НДС на новом режиме — отсчёта с нуля не происходит. Налоги за период на АУСН при этом не пересчитываются.
Что почитать дальше
- Кабинет АУСН — где именно проверять размеченные операции до 7-го числа, чтобы заметить приближение к лимиту раньше сверки.
- Доходы на АУСН — как налоговая на самом деле видит доход продавца маркетплейса и почему это не сумма на счёте.
- Уполномоченные банки АУСН — полный реестр и что делать, если расчётный счёт открыт не в том банке.
- Расходы на АУСН — как удержанная комиссия площадки становится расходом и почему это тоже влияет на налоговую базу.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.