Закупка у поставщика начинается не с договора, а со счёта. Вы пишете, что хотите взять партию, поставщик присылает документ с суммой и реквизитами, вы платите. Дальше едет товар, за ним накладная, и только потом кто-то вспоминает про договор.
Счёт — первый документ сделки и единственный, который читают обе бухгалтерии сразу. Разберём, что в нём писать, чего в нём быть не должно и почему шаблон счёта, который лежит у вас в папке с прошлого года, в 2026 году стал неверным.
Счёт на оплату — не первичный документ
Счёт сообщает покупателю две вещи: сколько платить и куда. Больше ничего. Он не подтверждает ни отгрузку, ни оказанную услугу — на момент, когда счёт выставлен, ещё ничего не произошло.
Обязательные реквизиты первичного учётного документа перечислены в ч. 2 ст. 9 закона «О бухгалтерском учёте» (402-ФЗ): наименование документа, дата составления, кто его составил, содержание факта хозяйственной жизни, величина в натуральном или денежном измерении, должности ответственных лиц и их подписи. Счёт формально способен собрать почти все семь, но факта хозяйственной жизни в нём нет: деньги не ушли, товар не поехал.
Отсюда два следствия, которые экономят время каждый месяц. Первое: единой утверждённой формы счёта не существует. Ч. 4 ст. 9 402-ФЗ отдаёт формы первички руководителю компании, а счёт лежит за рамками этого закона вовсе — рисуйте как удобно. Второе: ошибку в счёте не правят по правилам первички, с датой исправления и подписями по ч. 7 ст. 9. Неверный счёт просто отзывают и присылают новый.
Главное Закон не обязывает выставлять счёт. Обязывает договор — если в нём написано «оплата производится на основании счёта поставщика». Тогда без счёта покупатель вправе не платить: его срок ещё не начался.
Работать совсем без счетов можно: договор плюс накладная закрывают сделку целиком. На практике так почти никто не делает, потому что платёжное поручение бухгалтерия собирает именно со счёта, и без него банк с контролёром задают вопросы. Подробнее про сам договор и про то, какие условия в нём обязательны, — в статье «Договор поставки: что это, когда нужен селлеру и как заключить».
Что писать в счёте: восемь блоков
Счёт читает не поставщик и не закупщик, а бухгалтер на той стороне. Он смотрит на пять вещей: кто выставил, кому, за что, сколько и куда платить. Если хотя бы одна не читается с первого взгляда, счёт возвращают, и сделка встаёт на два-три дня на ровном месте.
| Блок счёта | Что в нём | Что ломает оплату |
|---|---|---|
| Шапка | Слово «Счёт», номер, дата | Номер повторил прошлогодний: у покупателя два разных счёта № 14 |
| Поставщик | Наименование или ФИО предпринимателя, ИНН, КПП, адрес | КПП у предпринимателя: такого кода нет, бухгалтер вернёт счёт |
| Банк | Расчётный счёт, название банка, БИК, корреспондентский счёт | Старый расчётный счёт после смены банка: деньги вернутся через несколько дней |
| Покупатель | Наименование, ИНН, КПП | Опечатка в ИНН: платёж не сопоставят с вашим договором |
| Таблица товара | Наименование, единица, количество, цена, сумма | Строка «Товар» без расшифровки: закупщик не согласует внутри компании |
| Итог | Сумма цифрами и прописью | Пропись разошлась с цифрой: платят по прописи |
| НДС | Ставка и сумма налога либо отметка «Без НДС» | Пустая строка: бухгалтер не знает, что писать в назначении платежа |
| Основание и сроки | Номер и дата договора, срок оплаты, срок действия счёта | Основания нет: платёж зависает у контролёра банка |
Печать ставить не обязательно: компании и предприниматели вправе работать без неё. Подпись тоже не обязательна — счёт не первичка, — но счёт с подписью и живой контактной строкой согласуют заметно быстрее, чем безымянный файл.
Самая дорогая строка счёта — назначение платежа, которое вы просите написать покупателя. Расплывчатое «Оплата по договору» без номера и без предмета — прямой повод для банка запросить документы по 115-ФЗ и придержать платёж. Пишите за клиента целиком: «Оплата по счёту № 47 от 17.09.2026 за партию футболок, в т. ч. НДС 22 % — 4 400 ₽». Как это выглядит со стороны банка, разобрано в статье «Банк заблокировал платёж из-за ОКВЭД: 115-ФЗ и назначение платежа».
Задержка платежа на неделю в закупке под сезон стоит дороже любого штрафа: поставщик снимает бронь с партии, и вы заходите в пик без товара. Здесь же самое скучное место — реквизиты. Собственный расчётный счёт, БИК и корреспондентский счёт проверяйте по выписке банка, а не по старому шаблону. Что смотреть в тарифе при открытии счёта, разбирали отдельно: «Расчётный счёт для ИП: нужен ли, как открыть и что смотреть в тарифе».
SelSup собирает счёт из карточки поставщика и строк закупки: реквизиты подтягиваются один раз и дальше не переписываются руками, а номер берётся из сквозной нумерации, а не из памяти менеджера. Посмотрите на разборе, как счёт, оплата и приёмка держатся в одной цепочке — встреча идёт по вашей номенклатуре, а не по демонстрационной.
НДС в счёте: в 2026 году половина шаблонов устарела
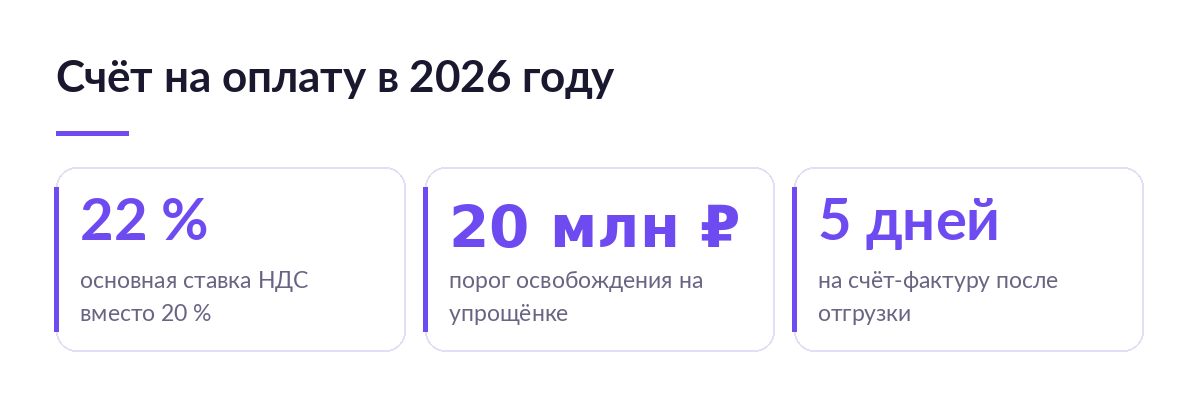
Это место, где счета сейчас ошибаются чаще всего. С 1 января 2026 года основная ставка НДС — 22 %, расчётные ставки стали 22/122 и 18,03 %. Ставка применяется к отгрузкам с 1 января 2026 года; так это описывает сама ФНС на странице «Налоги 2026».
Второе изменение бьёт по продавцам сильнее первого: порог освобождения от НДС на упрощёнке снижен с 60 до 20 млн ₽. Если доход за 2025 год превысил 20 млн, НДС вы считаете с начала 2026 года. Если не превысил, но перевалили за 20 млн внутри года, — с первого числа месяца после превышения. Освобождение обязательное: уведомление в налоговую подавать не нужно, и счета-фактуры такой продавец не выставляет.
| Ваш случай | Что писать в строке НДС | Счёт-фактура |
|---|---|---|
| Общий режим | «В том числе НДС 22 %» и сумма налога | Выставляете в течение пяти календарных дней после отгрузки |
| Упрощёнка, доход за 2025 год до 20 млн ₽ | «Без НДС» | Не выставляете, декларацию не сдаёте |
| Упрощёнка, доход выше 20 млн ₽, выбрали пониженную ставку | «В том числе НДС 5 %» или «7 %» | Выставляете, вычетов по входному налогу нет |
| Упрощёнка, доход выше 20 млн ₽, выбрали общие ставки | «В том числе НДС 22 %» | Выставляете, вычеты применяете |
| Самозанятый | «Без НДС» | Не выставляете, вместо закрывающих — чек из «Моего налога» |
- 1 января 2025 компании и предприниматели на упрощёнке стали плательщиками НДС, порог освобождения — 60 млн ₽
- 1 января 2026 основная ставка 22 %, порог освобождения на упрощёнке — 20 млн ₽
- 1 января 2027 порог освобождения снижается до 15 млн ₽
- 1 января 2028 порог освобождения снижается до 10 млн ₽ и дальше не меняется
Счёт со строкой «в том числе НДС 20 %» на отгрузку 2026 года — не опечатка, а расхождение с реальной суммой налога. На партии в 500 000 ₽ разница между 20 и 22 % — около 8 300 ₽, и платит её тот, кто не пересчитал: либо вы из своей маржи, либо покупатель, который потом потребует переделать документы и придержит следующую оплату. Проверьте все шаблоны счетов, где ставка вбита текстом.
Счёт, счёт-договор и счёт-фактура
Три документа с похожими названиями и разными задачами. Их путают чаще всего, и цена путаницы разная: от неловкого письма до снятого вычета.
| Документ | Зачем нужен | Кто выставляет | Что будет, если перепутать |
|---|---|---|---|
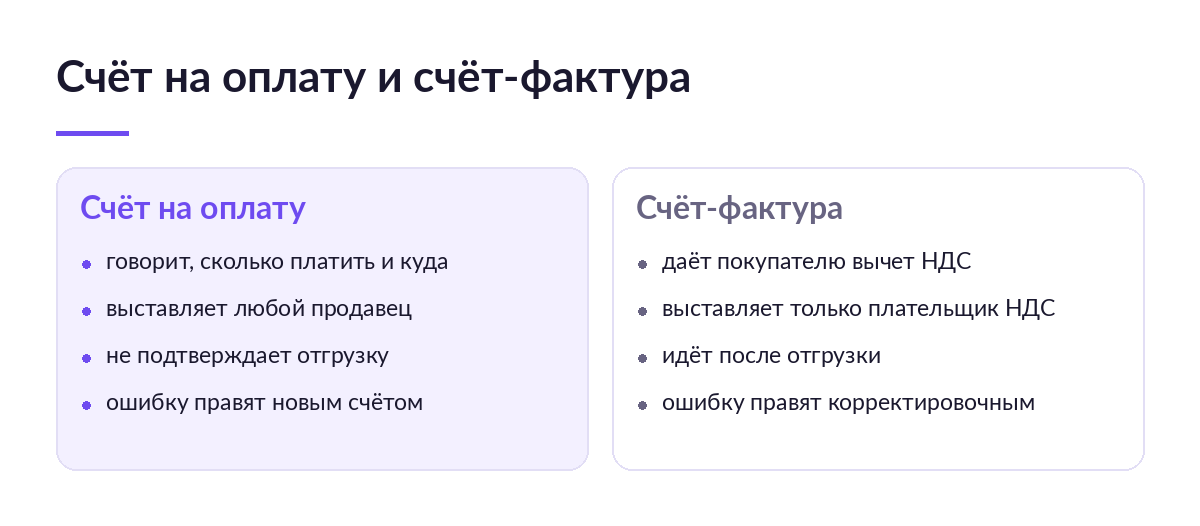
| Счёт на оплату | Сообщить сумму и реквизиты | Любой продавец | Приняли счёт за подтверждение отгрузки — расход не подтверждён, налоговая снимет |
| Счёт-договор (счёт-оферта) | Заменить договор на разовой сделке | Продавец, когда согласовывать договор дольше, чем везти товар | Не прописали предмет и количество — договора нет, спорить не о чем |
| Счёт-фактура | Дать покупателю право на вычет НДС | Только плательщик НДС | Не выставили или опоздали — покупатель теряет вычет и вычтет его из следующего платежа |
| Накладная или УПД | Подтвердить передачу товара | Продавец при отгрузке | Отгрузили по одному счёту без накладной — товар числится у вас |
Про закрывающий документ поставки есть отдельный разбор — «Товарная накладная ТОРГ-12: зачем нужна и как заполнить»; про то, чем закрывают услуги, а не товар, — «Акт выполненных работ: зачем нужен и как составить».
Путь одной закупки, если договора ещё нет:
- Поставщик присылает счёт с предметом, количеством, ценой и сроком поставки — это оферта.
- Вы платите ровно указанную сумму — это акцепт, договор заключён.
- Поставщик отгружает партию и передаёт накладную или УПД.
- Вы принимаете товар и фиксируете расхождения актом, если они есть.
Оплата по счёту без договора: что вы получаете и чем платите
Счёт может работать вместо договора, и это не хитрость, а прямая конструкция кодекса. Офертой по ст. 435 ГК признаётся достаточно определённое предложение конкретному лицу, и оферта обязана содержать существенные условия договора. Для поставки это предмет и количество: «футболки хлопковые, белые, размер M, 300 штук».
Дальше работает п. 3 ст. 438 ГК: совершение действий по выполнению условий оферты — в том числе уплата соответствующей суммы — считается акцептом. Оплатили счёт-оферту — договор заключён на его условиях, без единой подписи. И обратное тоже верно: по п. 2 ст. 438 ГК молчание акцептом не считается, поэтому выставленный и неоплаченный счёт покупателя ни к чему не обязывает.
Что вы получаете и чем за это платите:
- Скорость вместо страховки. Партия едет в тот же день, но спорить об ответственности за брак будет не о чем: в счёте условий о качестве нет.
- Простота вместо сроков. Одна бумага вместо пакета, но срок поставки в счёте обычно не пишут — и поставщик привезёт когда сможет.
- Меньше согласований вместо неустойки. Никто не правит формулировки неделю, но и взыскать с поставщика по договору нечего: неустойка в счёт не помещается.
- Разовая сделка вместо потока. Схема годится на одну партию; на регулярных закупках счёт-оферта превращается в стопку несопоставимых условий.
Срок действия счёта в законе не установлен. Если счёт — оферта и в нём назван срок оплаты, договор считается заключённым при получении акцепта в этот срок (ст. 440 ГК). Если срок не назван, действует ст. 441 ГК: акцепт должен прийти в течение нормально необходимого времени. Что это за срок, решает суд, поэтому строка «счёт действителен до такого-то числа» полезна вам, а не покупателю: она фиксирует, до какой даты держится цена.
Если закупки регулярные, счёт-оферту пора менять на договор с прописанными условиями. Какие из них обязательны, а какие кодекс дописывает молчанием, разобрано в статье «Условия договора поставки: существенные, базис и переход риска», а готовая структура с разбором формулировок — в статье «Договор поставки: образец и разбор по пунктам».
Кому хватит счёта, а кому нужен договор
Профиль считается не по обороту, а по тому, как устроена закупка.
Счёта достаточно, когда партия разовая, поставщик проверен, товар простой и неделимый, оплата идёт после отгрузки или сразу за ней, а сумма такая, что потерять её неприятно, но не смертельно.
Счёта не хватит, если выполняется хотя бы одно:
- Вы платите вперёд. Предоплата без договора — это деньги у чужого юрлица под одну строку в счёте.
- Товар маркируемый. Кто и когда передаёт коды маркировки, в счёт не поместится, а без кодов партию нельзя продать.
- Партия делится на поставки. График отгрузок, недовоз и замена ассортимента — условия договора, а не строки счёта.
- Товар бьётся, портится или подделывается. Порядок приёмки и срок на претензию по качеству придётся согласовывать заранее.
- Поставщик новый. Сначала проверка контрагента, потом договор, и только потом счёт — порядок в статье «Проверка поставщика перед закупкой: чек-лист для селлера».
Девять причин, по которым счёт вернут неоплаченным
Списки реквизитов обычно пишут со стороны продавца. Полезнее посмотреть с другой: вот что проверяет бухгалтер покупателя, прежде чем провести ваш счёт.
- Реквизиты банка не совпадают с карточкой. Проверяют по вашей же карточке из ЭДО или из договора — расхождение в БИК означает возврат.
- ИНН не бьётся с наименованием. Скопировали реквизиты с прошлого счёта другого поставщика — самая частая ошибка ручного ввода.
- Номер счёта дублируется. Два счёта с одним номером в одном году бухгалтерия не проведёт.
- Нет основания платежа. Ни договора, ни пометки «счёт-оферта» — контролёр не поймёт, что оплачивает.
- Строка НДС пустая. Ни ставки, ни отметки «Без НДС» — назначение платежа собрать невозможно.
- Сумма прописью расходится с цифрой. Платят по прописи, и это почти всегда не та сумма, которую вы ждали.
- Наименование товара нечитаемое. «Товар по заявке» закупщик не согласует у руководителя.
- Цена разошлась со спецификацией. Если договор есть, цену сверяют с ним построчно.
- Счёт просрочен. Дата «действителен до» прошла — счёт возвращают и просят выставить новый.
Частые ошибки и во что они обходятся
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Ставка НДС 20 % в шаблоне 2026 года | Недобор налога с покупателя, переделка документов, задержка следующей оплаты | Пересобрать шаблоны, ставку брать из учётной системы, а не из текста |
| Нумерация счетов в голове у менеджера | Дубли номеров, бухгалтерия покупателя возвращает счёт | Сквозная нумерация с начала года, единая на всю компанию |
| Реквизиты копируются из старого файла | Деньги уходят на закрытый счёт и возвращаются через несколько дней | Реквизиты хранить в одном месте и подтягивать в счёт автоматически |
| Предоплата по счёту без договора | При непоставке возвращать аванс придётся через суд по ст. 487 ГК | На предоплату — договор со сроком поставки и ответственностью |
| Счёт считают закрывающим документом | Расход не подтверждён, налоговая снимает затраты | Закрывать накладной или УПД, счёт хранить отдельно |
| Нет строки про коды маркировки | Партия пришла без кодов, продать нельзя, деньги заморожены | Условие о передаче кодов писать в договоре, а в счёте ссылаться на его пункт |
Возврат бракованной партии — отдельная история с собственным набором бумаг, и счёт там уже не поможет: нужен корректировочный документ. Как это оформляется, разобрано в статье «Возврат товара поставщику: документы, УКД и проводки».
Стоит ли вообще выставлять счета
Да, если продаёте оптом и работаете по безналу. Счёт — самый дешёвый способ ускорить оплату: он снимает половину вопросов бухгалтерии покупателя ещё до того, как они возникли.
Скорее да, но частично, если закупаете, а не продаёте. Тогда счёт вам приходит, а не выставляется, и ваша работа — проверять его перед оплатой по девяти пунктам выше. Зато собственные счета понадобятся ровно тогда, когда появится первый оптовый покупатель, и лучше, чтобы шаблон к тому моменту уже был.
Нет, если продаёте только физическим лицам через площадки. Там расчёт идёт по отчёту площадки, а не по счёту, и отдельный документ никому не нужен.
Отдельный случай — исполнители без статуса компании: там вместо счёта с НДС работает чек, и порядок описан в статье «Договор с самозанятым: обязательные условия и чек вместо акта».
Счета, оплаты, приёмки и коды маркировки живут в одной цепочке, и рвётся она обычно там, где между звеньями стоит Excel. Посмотрите, из чего собран SelSup и какие участки закупки он закрывает — от карточки поставщика до остатков на складе.
Частые вопросы
Обязательно ли ставить печать и подпись на счёте
Нет. Счёт не первичный документ, поэтому требований ч. 2 ст. 9 402-ФЗ к нему не предъявляют, а работать без печати вправе и компании, и предприниматели. Но подпись и телефон ответственного сокращают согласование: бухгалтеру есть кому написать при расхождении.
Что делать, если в счёте ошибка
Выставить новый и попросить покупателя уничтожить прежний. Правила исправления первички — с датой правки и подписями — к счёту не относятся. Если ошибочный счёт уже оплачен, разницу закрывают возвратом или зачётом по следующей поставке.
Может ли менеджер выставлять счета, не видя закупочных цен
Может, если система разделяет права. Это самый частый вопрос на встречах с продавцами: кладовщик и менеджер должны работать с документами, не открывая себестоимость и прибыль. В SelSup видимость полей настраивается по роли, поэтому счёт выставляет тот, кто ведёт клиента, а маржу видит только владелец.
Сколько действует счёт, если срок в нём не указан
Конкретного числа в законе нет. Если счёт работает как оферта, действует ст. 441 ГК: акцепт должен прийти в течение нормально необходимого времени. Практика обычно исходит из пяти рабочих дней для товара с фиксированной ценой, поэтому проще написать срок прямо в счёте.
Можно ли не собирать счета руками
Можно, и это первое, что стоит снять с себя. Ручной счёт — это перенос реквизитов из письма, номера из памяти и цены из другой таблицы; каждый шаг даёт свою опечатку, а находит её чужая бухгалтерия через три дня. В SelSup счёт собирается из карточки контрагента и строк заказа, номер идёт сквозной нумерацией, ставка НДС подставляется по режиму, а после оплаты та же строка превращается в отгрузку и накладную. Разберём на встрече, как это выглядит на вашей номенклатуре.
Нужен ли счёт, если договор уже подписан
Смотрите текст договора. Формулировка «оплата на основании счёта» делает счёт обязательным: без него срок оплаты не начинается. Если в договоре указаны сумма, срок и реквизиты, счёт можно не выставлять, но бухгалтерия покупателя всё равно почти всегда его попросит.
Что почитать дальше
- Договор поставки: что это, когда нужен селлеру и как заключить — когда счёта уже мало и пора подписывать договор.
- Приёмка товара от поставщика: количество, качество и что делать при недостаче — следующий шаг после оплаты и отгрузки.
- Должная осмотрительность: что требует ФНС и какие документы собрать — какие бумаги по поставщику пригодятся при проверке.
- Как открыть ООО: документы, устав и уставный капитал — если оптовые закупки переросли статус предпринимателя.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.