Вы возите холодильники из Белоруссии или мониторы из Казахстана и продаёте их на маркетплейсе. Таможенной декларации у вас нет: внутри ЕАЭС её не оформляют. А прослеживаемость есть, и покупатель ждёт счёт-фактуру с номером партии.
Номер здесь даёт не таможня, а налоговая — по вашему уведомлению. Уведомлений три, и путают их постоянно: два из трёх приносят РНПТ, а третье не приносит ничего.
Уведомление о ввозе подают в течение пяти рабочих дней с даты принятия товаров на учёт, и налоговая присваивает РНПТ не позднее следующего календарного дня. Уведомление об остатках подают до первой операции с товаром. Уведомление о перемещении в ЕАЭС — отчёт о вывозе, номера по нему не будет.
Какое из трёх уведомлений ваше
- Ввезли товар из Белоруссии, Казахстана, Армении или Киргизии — уведомление о ввозе.
- Товар лежал на складе, когда его код попал в перечень, — уведомление об остатках.
- Отгрузили прослеживаемый товар покупателю из страны ЕАЭС — уведомление о перемещении.
Три уведомления и разный результат
Все три названы в пункте 2 Положения о национальной системе прослеживаемости — постановление Правительства от 01.07.2021 № 1108. Там же сказано, откуда берётся номер: налоговая присваивает РНПТ по документам из пунктов 25 или 28, то есть по уведомлениям о ввозе и об остатках. Пункт 23 про перемещение в список не входит: вывоз в страну ЕАЭС прослеживаемость прекращает (подпункт «д» пункта 4).
| Документ | Когда подают | Что отдаёте | Что получаете | Что будет при сбое |
|---|---|---|---|---|
| О ввозе, п. 25 | 5 рабочих дней с даты принятия на учёт | ЭДО и данные поставщика | РНПТ — не позднее следующего календарного дня | без номера счёт-фактуру не заполнить |
| Об остатках, п. 28 | не позднее дня первой операции | инвентаризацию по кодам из перечня | РНПТ — не позднее следующего календарного дня | старый товар уходит без номера, это всплывёт на сверке |
| О перемещении, п. 23 | 5 рабочих дней с отгрузки, по части товаров — до неё | те же данные и подпись | только отметку, что партия ушла | у налоговой партия числится в России, хотя её нет |
Что попадает в перечень — товары, подлежащие прослеживаемости: перечень и коды ТН ВЭД. Устройство номера — РНПТ: регистрационный номер партии товара, где взять и как выглядит.
Уведомление о ввозе: пять рабочих дней и следующий календарный
Пункт 25: при ввозе из другой страны ЕАЭС купленных там прослеживаемых товаров вы обязаны уведомить налоговую в течение пяти рабочих дней с даты принятия таких товаров на учёт. Не с даты пересечения границы и не с даты счёта поставщика. Здесь ошибаются чаще всего: срок называют «пять дней», без слова «рабочих». В праздники разница доходит до недели.
Подаётся уведомление только электронно, через оператора ЭДО; бумажного варианта нет вовсе. Дальше работает пункт 26: налоговая не позднее следующего календарного дня с даты получения уведомления присваивает РНПТ и сообщает его вам тем же каналом.
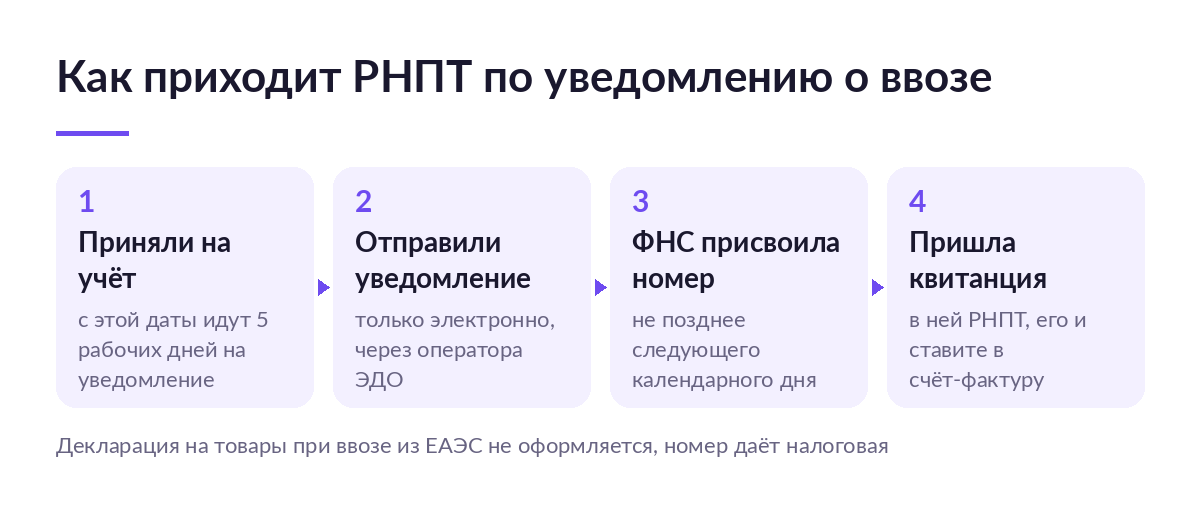
Ответ приходит квитанцией о присвоении РНПТ: её формат утверждён приложением 13 к приказу ФНС от 08.07.2021 № ЕД-7-15/645@, там же формы всех трёх уведомлений. Бланки с тех пор переиздавали, поэтому форму не качают из подборок — её подставляет сервис оператора ЭДО.
Если уведомление подавал бухгалтер по доверенности или аутсорс, получить РНПТ у представителя — ваша обязанность, это записано в пункте 26. Квитанция уходит тому, кто подписал, и партия может месяц стоять на складе, пока не спохватятся.
Дальше номер живёт в документах — об этом статья РНПТ в счёте-фактуре и УПД: где указывать и что будет, если реквизит не заполнен. У неплательщика НДС добавляется квартальный отчёт об операциях с прослеживаемыми товарами.
Сроки короткие, а всё нужное для уведомления лежит в приёмке. SelSup ведёт приёмку и остатки по всем площадкам в одном месте, поэтому дату учёта и состав партии не приходится собирать по таблицам. Посмотреть на разборе, как это устроено.
Уведомление об остатках: срок считают от первой операции
Второй способ получить номер — пункт 28. Уведомление подают по товарам, которые лежали у вас, когда заработал перечень или когда в него добавили коды. Срока «до такого-то числа» здесь нет: отсчёт идёт от первой операции. Подать нужно не позднее дня, когда вы делаете одно из этого:
- продаёте товар в России, в том числе отгружаете на маркетплейс;
- продаёте или перемещаете его за пределы России;
- передаёте комиссионеру или агенту, который продаёт от своего имени;
- передаёте товар в составе выполненных работ или безвозмездно;
- прекращаете прослеживаемость по пункту 4, кроме подпунктов «а» и «б»;
- передаёте товар без продажи — правопреемнику или вкладом в имущество.
Когда перечень дополняют, уведомление подают только по тем видам товаров, которые в дополнение попали: остальной склад трогать не надо. Тот же пункт называет поводы, о которых почти нигде не пишут: уведомление подают и по товарам, купленным у физических лиц и у самозанятых, по конфискату от Росимущества, по возвращённому в оборот, а также по тому, что ввезли после появления перечня, если вместо декларации использовались транспортные или коммерческие документы. Последнее — как раз про мелкие партии из ЕАЭС.
Уведомление о перемещении: номера не будет
Третий документ — пункт 23. Продали прослеживаемый товар покупателю в Белоруссию или Казахстан и отгрузили — уведомьте налоговую в течение пяти рабочих дней с даты отгрузки.
И тут же особенность, которой нет почти нигде: по товарам из перечня, утверждаемого по статье 2 Соглашения о механизме прослеживаемости товаров от 29 мая 2019 года, уведомить нужно до момента перемещения, а не в течение пяти дней после. Абзац второй пункта 23. Перепутать эти даты — значит подать вовремя по общему правилу и всё равно опоздать.
При вывозе в страну ЕАЭС счёт-фактуру разрешено выставить на бумаге: подпункт 3 пункта 1.1 статьи 169 НК. Уведомление о перемещении при этом всё равно только электронное. Это то место, где продавец решает, что «раз бумага, то и сдавать нечего».
Приятная сторона: продавец на спецрежиме не включает вывоз в ЕАЭС в отчёт об операциях — пункт 33 исключает случаи из подпункта «д» пункта 4. Общая картина — в статье Прослеживаемость при импорте: декларация, РНПТ и ввоз из ЕАЭС.
В уведомлении ошибка: сколько времени на исправление
Повторно то же уведомление не отправляют — подают корректировочное. Срок у всех трёх один, следующий рабочий день, а поводы разные.
| Какое уведомление | Когда подают корректировочное |
|---|---|
| О ввозе, п. 27 | товар вернули поставщику полностью или частично; нашли ошибку или неполноту сведений |
| Об остатках, п. 31 | только ошибка или неполнота сведений — основания «возврат товара» здесь нет |
| О перемещении, п. 24 | товар вернули из страны ЕАЭС; нашли ошибку или неполноту сведений |
«Следующий рабочий день» в трёх пунктах подряд означает одно: исправлять надо в тот же день, когда заметили.
Откуда РНПТ попадает в счёт-фактуру
Из квитанции, больше неоткуда: при ввозе из ЕАЭС номера декларации не существует. Номер, количественная единица измерения и количество внесены в счёт-фактуру подпунктами 16–18 пункта 5 статьи 169 НК законом от 09.11.2020 № 371-ФЗ — тем самым, который завёл прослеживаемость в кодекс.
Деталь про вычет: защитная оговорка абзаца второго пункта 2 статьи 169 НК названа только для подпунктов 16–18. Стоимость прослеживаемого товара живёт в подпункте 19, и на него оговорка не распространяется — привычное «за реквизиты прослеживаемости вычет не снимут» верно наполовину.
Встречная обязанность: по пункту 1.2 статьи 169 НК покупатель обязан обеспечить получение счетов-фактур в электронной форме через российского оператора ЭДО — см. УПД в ЭДО: формат ФНС, функции СЧФ, ДОП и СЧФДОП.
Кому это нужно, а кому нет
Что получаете и чем за это платите
- Партию можно легально продавать — платите подключением к ЭДО и подписью на каждом документе.
- Номер приходит за сутки — платите точным знанием даты принятия на учёт.
- Ошибку можно исправить без последствий — платите готовностью подать корректировку назавтра.
- Данные ФНС и ваши сходятся — платите тем, что расхождение видно сразу: по пункту 8.9 статьи 88 НК налоговая вправе истребовать документы.
Кому возиться не придётся
Уведомление о ввозе не подают те, кто везёт тот же холодильник из Китая: там оформляется таможенная декларация на товары, номер собирается из неё. Не подают его и те, у кого товар не попал в перечень по коду ТН ВЭД, и те, кто ввёз его под процедурой транзита (абзац шестой пункта 3).
А вот кому это обернётся болью: если приёмка ведётся в таблице, дата учёта ставится задним числом, а номера партий переносятся в карточки руками. Тогда пять рабочих дней уходят на переписку внутри компании.
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Считают срок в календарных днях | подача после пятого рабочего дня, в праздники разрыв до недели | считать по производственному календарю |
| Ждут номер «в течение суток» | партию отгружают без РНПТ, счёт-фактуру приходится исправлять | ждать следующего календарного дня после получения уведомления ФНС |
| Ждут РНПТ по уведомлению о перемещении | отгрузка стоит, номера не будет никогда | при вывозе в ЕАЭС номер не запрашивают |
| Не подают уведомление об остатках по новым кодам | старый склад продаётся без номеров | сверить остатки с новой редакцией перечня до первой продажи |
Все четыре — про даты и про то, что где лежит. Когда приёмка и остатки собраны в одной системе, вопрос «а когда мы это приняли на учёт» перестаёт быть поводом для раскопок. Посмотреть, из чего состоит SelSup.
Что меняется с 1 октября 2026 года
Постановление Правительства от 08.06.2026 № 709 правит Положение ровно в той части, о которой эта статья, и вступает в силу с 1 октября 2026 года.
- 09.11.2020 Закон № 371-ФЗ вводит прослеживаемость в Налоговый кодекс; статьи 1 и 2 заработали с 1 июля 2021 года.
- 01.07.2021 Постановление № 1108 утверждает Положение: все три уведомления и их сроки.
- 15.12.2023 Постановление № 2162 расширяет список операций для уведомления об остатках и вводит подачу уведомления о перемещении до отгрузки.
- 01.10.2026 Постановление № 709: по товарам под системой подтверждения ожидания поставки уведомление о ввозе больше не подают.
В пункт 25 добавлена оговорка: обязанности подать уведомление о ввозе нет, если по товару представляется документ о предстоящей поставке. Пункт 26 дополнен: тогда РНПТ присваивают не позднее следующего календарного дня со дня получения этого документа — раньше, чем товар доедет.
Взамен в пункте 27 появляются два повода для корректировки: количество, стоимость или единицы измерения разошлись с тем, что было в документе о предстоящей поставке, либо ввоза не было вовсе. В обоих случаях корректировочное уведомление подают не позднее следующего рабочего дня.
Сейчас это два независимых документа: уведомление о ввозе подают после поставки, а документ о предстоящей поставке формируют заранее, вместе с обеспечительным платежом. С 1 октября второй заменяет первый, и подать оба по одной партии — значит задвоить её. Про саму систему подтверждения ожидания поставки — Национальная система СПОТ с 1 июня 2026: что меняется для импортеров из ЕАЭС.
Стоит ли разбираться самому
Да, если партий из ЕАЭС немного и приёмка идёт в учётной системе. Процедура несложная: уведомление, сутки ожидания, номер в квитанции.
Скорее да, но частично, если товар идёт и из Китая, и из ЕАЭС. По одним партиям номер вы собираете сами из декларации, по другим ждёте от налоговой, и путаница возникает не в процедуре, а в том, какая партия куда пошла.
Нет, если склад держится на одном человеке, а остатки живут в таблице. Такие сроки не выдерживают ручного переноса данных между файлами.
Что почитать дальше
- Прослеживаемость товаров: что это, кого касается и что сдавать — кто участник системы и что сдавать за квартал.
- Проверка РНПТ: как убедиться, что номер настоящий — как проверить номер поставщика до приёмки.
- Партионный учёт прослеживаемых товаров: как делить партии и что делать с комплектами — что будет с номером при продаже части.
- Прослеживаемость в 1С: настройка, РНПТ в документах и сверка с ФНС — где включается функциональность и как свериться.
Частые вопросы
С какой даты считать пять рабочих дней на уведомление о ввозе
С даты принятия товаров на учёт, так записано в пункте 25 Положения. Не с даты отгрузки поставщиком, не с даты въезда машины и не с даты оплаты. Дни рабочие.
Нужно ли уведомление, если товар едет из Китая
Нет. При ввозе из стран вне ЕАЭС оформляется декларация, и РНПТ участник оборота собирает сам — из её номера и номера товара в ней.
Даёт ли уведомление о перемещении какой-нибудь номер
Нет. Пункт 2 Положения называет источниками присвоенного налоговой номера только уведомление о ввозе и уведомление об остатках.
Можно ли не следить за этими сроками руками
Частично. Уведомление отправляет оператор ЭДО, а дату принятия на учёт, состав партии и остаток по складам вы приносите ему сами. Когда приёмка, остатки и продажи по площадкам ведутся в одной системе, эти данные не приходится собирать заново перед каждой подачей. Показать на разборе, как это выглядит на реальных партиях.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.