Деньги, которые маркетплейс перевёл на расчётный счёт, — не полная выручка. Выплата зависит от продаж, возвратов, комиссии, логистики и других удержаний. Не считайте банковскую выплату полной выручкой: сначала разберите продажи, возвраты и удержания в отчёте площадки. Разбираем налоговый режим, документы и проводки, чтобы вы могли сверить расчёты и закрыть месяц. Налоговые правила проверены 16 сентября 2026 года.
Во многих материалах есть либо общие проводки, либо отдельные налоговые советы. Здесь собран маршрут от строк отчёта до сверки выплаты и управленческого результата. Поэтому дочитайте статью до конца.
Одна неделя продаж даёт две разные цифры, и путать их дорого:
- Доход на УСН — полная сумма от покупателей без уменьшения на комиссию; предъявленный покупателю НДС, если вы его платите, в доход УСН не входит.
- Поступление на счёт — сумма после удержаний и корректировок. Она нужна для сверки расчётов, но не заменяет налоговую базу.
Чем учёт на маркетплейсе отличается от розницы
Площадка работает по агентской или комиссионной схеме: продаёт товар покупателю, принимает деньги и удерживает своё вознаграждение до перечисления продавцу. Право собственности на товар к площадке не переходит, продавец остаётся продавцом. Отсюда три следствия для учёта.
- Основание для записи — отчёт площадки, а не банковская выписка.
- Комиссия — отдельный расход, а не скидка с выручки. Свернуть их в одну сумму нельзя.
- Товар на складе площадки остаётся вашим активом и должен быть виден в остатках.
Схема работы влияет на детали. Когда товар лежит на складе площадки, он физически у неё, при работе со своего склада — у вас, но продажу покупателю учитывает продавец. Проводки выбирают по действующему договору, а не по адресу склада. Проверьте, от чьего имени действует посредник, как он оформляет продажи и какими документами подтверждает услуги и расчёты.
Какой налоговый режим подходит продавцу маркетплейса
Торговать на площадках могут самозанятые, ИП и организации. Режим продавец выбирает сам, и единственный, который маркетплейсу не подходит, — патент: торговля через посредника под ПСН не попадает. Что остаётся и чем варианты отличаются:
| Режим | Кому доступен | За что вы платите | Что будет при сбое |
|---|---|---|---|
| НПД, 4 % или 6 % | Самозанятый или ИП без сотрудников, доход до 2,4 млн ₽ в год; перепродажа, подакцизные и подлежащие обязательной маркировке средствами идентификации товары не допускаются | 4 % при расчётах с физлицами, 6 % — с ИП и организациями | Проверьте товар, статус покупателя и условия применения режима до продажи |
| УСН «доходы», 6 % | ИП и организации | Базовая ставка — 6 % с дохода без вычета комиссии. Региональные ставки 1–6 % применяются только при выполнении установленных условий | Комиссия и логистика базу не уменьшают. Их ошибочное вычитание занижает налоговую базу |
| УСН «доходы минус расходы», 15 % | ИП и организации | Базовая ставка — 15 % с разницы доходов и допустимых расходов. Региональный закон может установить 5–15 % для предусмотренных им категорий | Неподтверждённый расход нельзя включить в базу. По итогам года рассчитывают минимальный налог 1 % дохода; льготы проверяют отдельно |
| ОСНО | ИП и организации | Налог на прибыль или НДФЛ, НДС, налог на имущество | Самый тяжёлый учёт: счета-фактуры, книги покупок и продаж, декларация по НДС каждый квартал |
| ПСН | Не подходит | — | Продажи через маркетплейс под патент не подпадают, доход придётся обложить по основному режиму |
Форму бизнеса и режим удобнее выбирать вместе: ограничения НПД накладываются на сам товар, а не только на оборот. Подробный разбор с примерами — в материале про самозанятость, ИП и ООО для маркетплейсов.
Для НПД критично не путать собственное производство с перепродажей, не продавать подакцизные или подлежащие обязательной маркировке средствами идентификации товары и не сводить ставку к единственным 6 %. Последствия конкретного нарушения зависят от обстоятельств и требуют отдельной правовой проверки.
Считаем налог на одном примере
Возьмём упрощённый годовой пример: продавец реализовал обувь на 300 000 ₽. Без НДС, региональных льгот и уменьшения налога на взносы; все расходы оплачены, подтверждены и соответствуют условиям УСН. Закупка проданного товара — 150 000 ₽. Условная комиссия 25 % — 75 000 ₽: это допущение для расчёта, не действующий тариф Wildberries. Площадка перечислила 225 000 ₽. Рекламу 10 000 ₽ и упаковку 5 000 ₽ продавец оплатил отдельно, они в эту выплату не входят.
- УСН «доходы»: 300 000 × 6 % = 18 000 ₽. Комиссия в расчёте не участвует, хотя денег на счету меньше.
- УСН «доходы минус расходы»: (300 000 − 150 000 − 75 000 − 10 000 − 5 000) × 15 % = 9 000 ₽. Годовой минимальный налог — 300 000 × 1 % = 3 000 ₽. В этом примере обычный налог больше, поэтому итог за год — 9 000 ₽. С авансом за квартал минимальный налог не сравнивают.
В нашем примере налог различается вдвое, но выбирать объект только по комиссии нельзя. При базовых ставках 6 % и 15 %, без взносов и льгот, обычные расчёты сравняются, когда допустимые расходы составят 60 % дохода. Сравните оба варианта на годовых данных: важны все признанные расходы, а не одна закупочная цена. Смена объекта действует с нового года. Что попадёт в расходы и какими документами это подтверждается — в разборе расходов на маркетплейсах при УСН «доходы минус расходы».
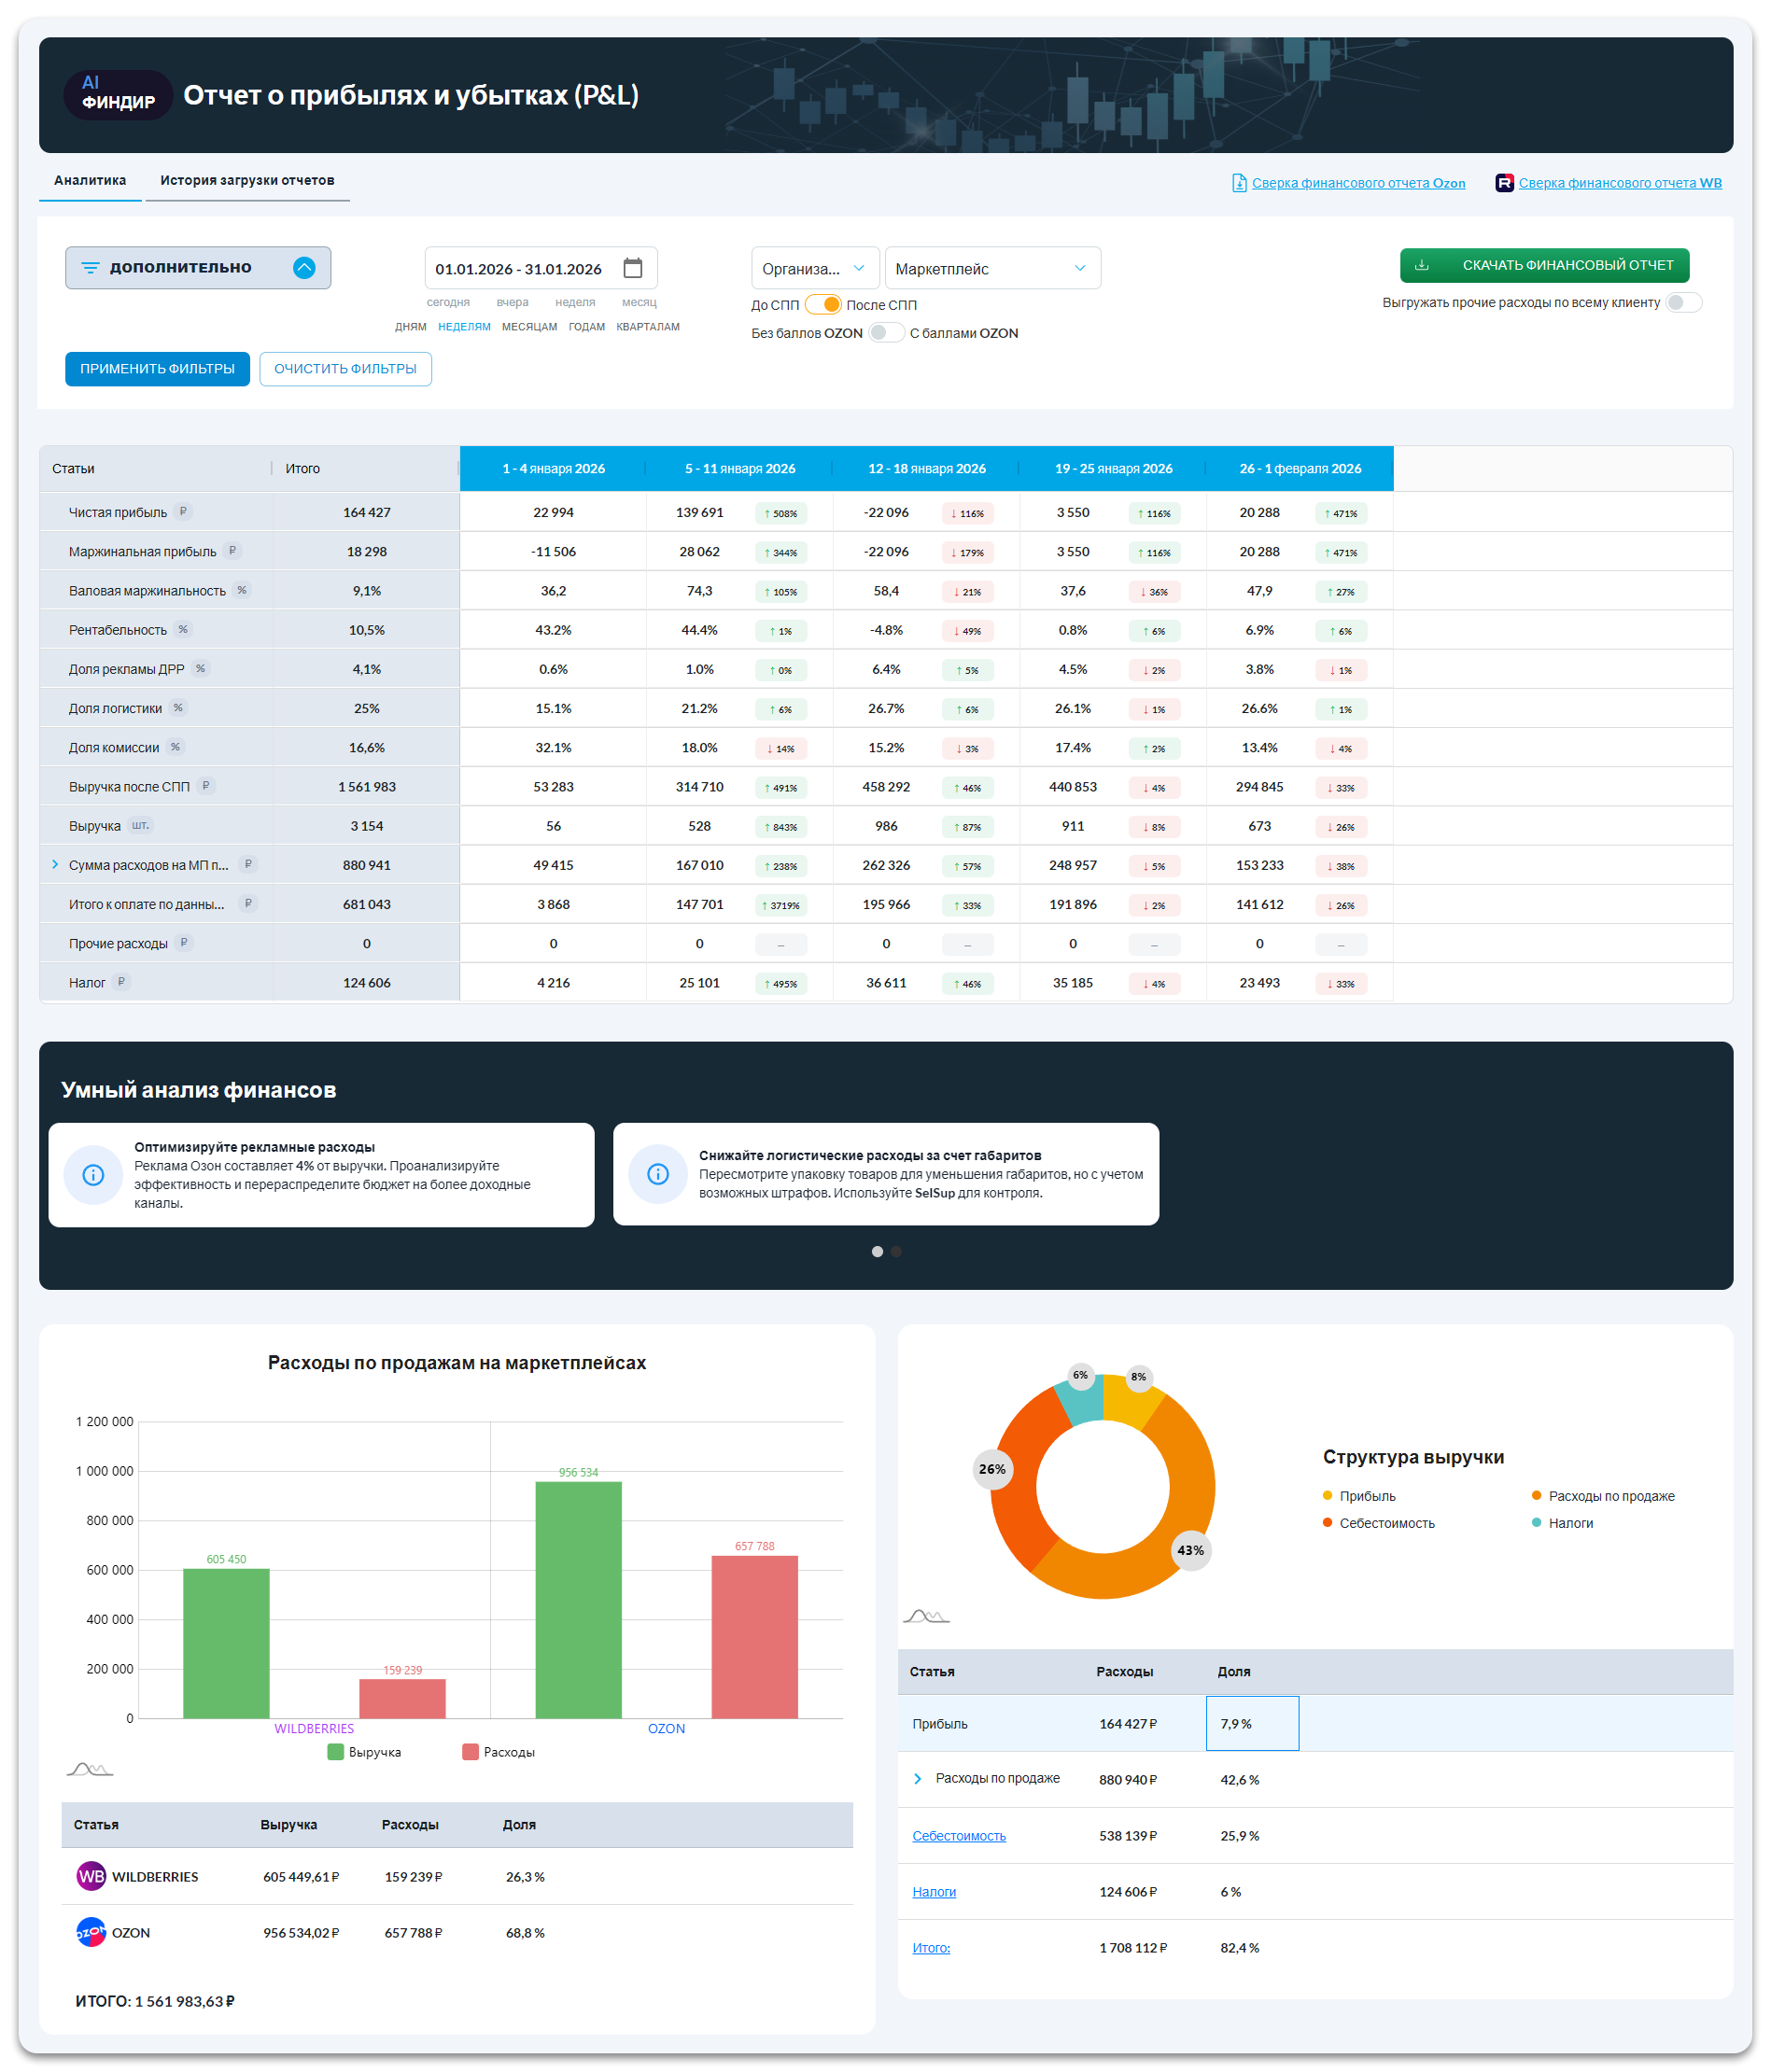
Чем больше товаров и площадок, тем труднее собрать расходы для такого сравнения вручную. SelSup — программа для учёта и управления продажами на маркетплейсах. В отчёте о прибылях и убытках и товарной аналитике вы разбираете продажи, возвраты и расходы. Налоговый расчёт проверяют отдельно: управленческая прибыль не равна налоговой базе.
Приходите на бесплатную демонстрацию SelSup: покажем, как разбирать продажи и расходы по вашим площадкам.
Как разобрать отчёт площадки
Начните с финансового раздела кабинета продавца: найдите отчёт площадки за нужный период, его детализацию и корректировки. Отдельно соберите акты, УПД и другие закрывающие документы. Детализация продаж, документ об услуге и банковская выписка подтверждают разные операции. Способ получения подписанных документов и сроки сверьте с действующими условиями своей площадки и настройками ЭДО.
Колонки еженедельного отчёта Wildberries расшифровываются так.
| Колонка | Что в ней |
|---|---|
| Продажа | Сумма, которую заплатили покупатели, с учётом скидок самого Wildberries |
| К перечислению за товар | Продажи минус возвраты, комиссия и эквайринг — логистика сюда ещё не входит |
| Стоимость логистики, хранения, операций при приёмке | Три отдельные статьи расходов, каждая со своей детализацией |
| Прочие удержания и выплаты | Продвижение, подписки, разовые списания; удержание идёт без знака, выплата — со знаком минус |
| Общая сумма штрафов | Взыскания по перечню штрафов из оферты |
| Итого к оплате | Остаток после всех удержаний, может быть отрицательным |
Арифметику отчёта проверяйте сами: строка «К перечислению за товар» уже учитывает продажи, возвраты, комиссию и эквайринг. Из неё вычитайте только оставшиеся отдельные удержания: логистику, хранение, приёмку, штрафы и прочие списания. Не сошлось с колонкой «Итого к оплате» — ищите корректировочный отчёт или перенос выплаты с прошлого периода. Отдельно в кабинете лежит сводка «Доходы и расходы»: как её сверять с еженедельным отчётом, разобрано в инструкции по отчёту «Доходы и расходы» Wildberries.
КУДиР: что придётся вести руками
На УСН книга учёта доходов и расходов обязательна и для ИП, и для организаций, а декларация за год составляется на её основании. Форма и порядок заполнения закреплены приказом ФНС, шаблон в Excel лежит в открытом доступе. Правила, которые ломаются именно на маркетплейсах:
- Не подменяйте дату дохода датой банковской выплаты. Для агентской схемы сверьте договор и отчёт площадки; точное правило конкретной ситуации подтвердите с бухгалтером.
- Не привязывайте расход на закупку только к дате отчёта площадки. Для учёта расходов на УСН «доходы минус расходы» важны оплата поставщику и реализация товара; отчёт площадки подтверждает продажу, но не заменяет остальные документы.
- Новая книга заводится с 1 января, суммы копятся поквартально нарастающим итогом.
- Каждая строка опирается на первичный документ: отчёт, акт, УПД, платёжку.
- КУДиР на УСН не прикладывают к годовой декларации. Храните её и подтверждающие документы; представьте их по законному запросу налоговой. Это правило не относится к регистрам ОСНО.
- Хранить книгу нужно пять лет, вместе с документами, которыми подтверждены строки.
Электронную книгу по окончании года выводят на бумагу: нумеруют и прошнуровывают, указывают число листов, подписывают; печать ставят при наличии. Как из неё собирается годовая отчётность, разобрано в материале про декларацию по УСН для продавца.
по ст. 120 НК РФ — при грубом нарушении правил учёта в одном налоговом периоде
по ст. 120 НК РФ — если грубое нарушение охватывает больше одного периода
по ст. 120 НК РФ: от неуплаченного налога, но не меньше 40 000 ₽, если нарушение привело к занижению базы
КУДиР и управленческий отчёт отвечают на разные вопросы. Книга подтверждает налоговые доходы и расходы; для сравнения прибыли по товарам и площадкам нужна отдельная аналитика. Данные могут браться из одних документов, но дата, состав расходов и итог в двух регистрах не обязаны совпадать. Это причина сверять их по назначению, а не копировать итоговую прибыль из одного в другой.
Типовые проводки
Ниже — схема для организации, которая продаёт собственный товар через посредника. Конкретные субсчета закрепляют в рабочем плане счетов: разные конфигурации 1С и разные оферты дают разные корреспонденции.
| Операция | Дебет | Кредит |
|---|---|---|
| Признана выручка по отчёту площадки | 62 | 90-1 |
| Начислен НДС, если продавец его платит | 90-3 | 68 |
| Списана себестоимость проданного товара | 90-2 | 41 |
| Задолженность площадки за собранные деньги | 76 | 62 |
| Начислены комиссия, логистика, хранение, реклама | 44 | 76 |
| Входной НДС по услугам площадки при праве на вычет | 19 | 76 |
| Поступила выплата на расчётный счёт | 51 | 76 |
Месяц закрыт правильно, если сальдо счёта расчётов с площадкой совпадает с задолженностью из её отчёта. Не совпало — разбирайте построчно, а не подгоняйте итог.
Налоги на маркетплейсах в 2026 году
К 2026 году сложность сместилась с бухгалтерского учёта на налоговый. Ключевые цифры года.
| Параметр | Значение в 2026 году |
|---|---|
| Освобождение от НДС на УСН | Доход за 2025 год не больше 20 млн ₽; при соблюдении текущего лимита — освобождение обычной реализации. НДС при импорте и обязанности налогового агента сохраняются |
| Специальные ставки НДС на УСН | 5 % — при доходе свыше 20 млн ₽ и до 272,5 млн ₽; 7 % — свыше 272,5 млн ₽ и до 490,5 млн ₽ |
| Основная ставка НДС | 22 %, льготная — 10 % по перечню из ст. 164 НК РФ |
| Доход для расчёта УСН при уплате НДС | Предъявленный покупателю НДС исключают из дохода УСН; комиссию площадки из него не вычитают |
Для обычной реализации база НДС возникает по наиболее ранней из отгрузки или аванса. Если аванс получен до отгрузки, НДС рассчитывают с аванса по соответствующей расчётной ставке; при отгрузке НДС с аванса принимают к вычету, поэтому налог не возникает повторно. Оплата после отгрузки ещё раз базу не создаёт. При продаже физлицам отдельный счёт-фактуру не выставляют: используют сводный документ в книге продаж.
Отдельная точка контроля — переход через лимит в середине года. Если в 2025 году доход был не выше 20 млн ₽, а в 2026 году лимит превышен, НДС возникает с первого числа следующего месяца, а не за все прошедшие месяцы года. Следите за накопленным доходом и своевременно сверяйте условия НДС. Как совмещать упрощёнку с НДС на практике, разобрано в материале про УСН и НДС одновременно.
Когда признавать доход на УСН
На УСН действует кассовый метод: доход возникает при получении денег или ином погашении задолженности. В агентской схеме ФНС связывает дату с поступлением денег покупателя посреднику, когда продавец получает право ими распоряжаться. Нельзя произвольно перенести доход на более позднюю банковскую выплату, записав это в учётной политике. Сверьте действующий договор и даты в детализации площадки. Разбор дохода и удержаний — в материале про доход при УСН на маркетплейсе.
Три ошибки, которые важно проверить в своей схеме учёта
Чужой пример проводок или налоговая формула не заменяют проверку вашего договора. Особенно внимательно разберите эти три ситуации.
Доход считают за вычетом комиссии. Если покупатель заплатил за товар 110 000 ₽, а площадка удержала 10 000 ₽ комиссии, доход не становится равным выплате 100 000 ₽. На УСН «доходы» удержанное вознаграждение посредника базу не уменьшает. Если продавец платит НДС, предъявленный покупателю налог исключают из дохода отдельно — это не вычет комиссии.
Комиссию прибавляют к уже полной выручке. В том же примере без НДС налог при ставке 6 % до уменьшений — 110 000 × 6 % = 6 600 ₽. Добавлять к 110 000 ₽ ещё 10 000 ₽ комиссии нельзя: удержание уже входит в полную сумму продажи. Прибавить комиссию к чистой выплате для восстановления дохода можно только после проверки остальных удержаний и корректировок.
Перемещение на склад путают с продажей товара. Передача товара площадке сама по себе не подтверждает реализацию покупателю. Разделите складское движение, продажу и расчёты с посредником. Применение счёта45 или внутреннего перемещения по счёту41 проверяют по условиям договора и принятой схеме учёта, а не выбирают только по названию маркетплейса.
Кто ведёт учёт: что получаете и чем платите
Вариантов четыре, и у каждого своя цена — деньгами или вашим временем.
- Сам продавец. Вы разбираете документы и контролируете расчёты лично, но тратите собственное время. Оцените не только число заказов: возвраты, корректировки, несколько площадок и НДС могут сделать небольшой оборот трудным для самостоятельного учёта.
- Штатный бухгалтер. Получаете постоянного сотрудника для документов, налогов и отчётности — платите зарплатой, взносами и рабочим местом. Необходимость оценивают по нагрузке и квалификации: кадровый учёт и НДС могут потребовать специалиста независимо от оборота.
- Аутсорсинг. Получаете квалификацию дешевле штатной — платите тем, что подрядчик работает с тем, что вы ему передали. Не разложили детализацию по операциям — ошибка просто переедет в декларацию, а отвечать за неё будете вы.
- Учётная система с интеграциями. Получаете отчёты площадок, уже разобранные по статьям, — платите подпиской и временем на первичную настройку связки с бухгалтерской программой.
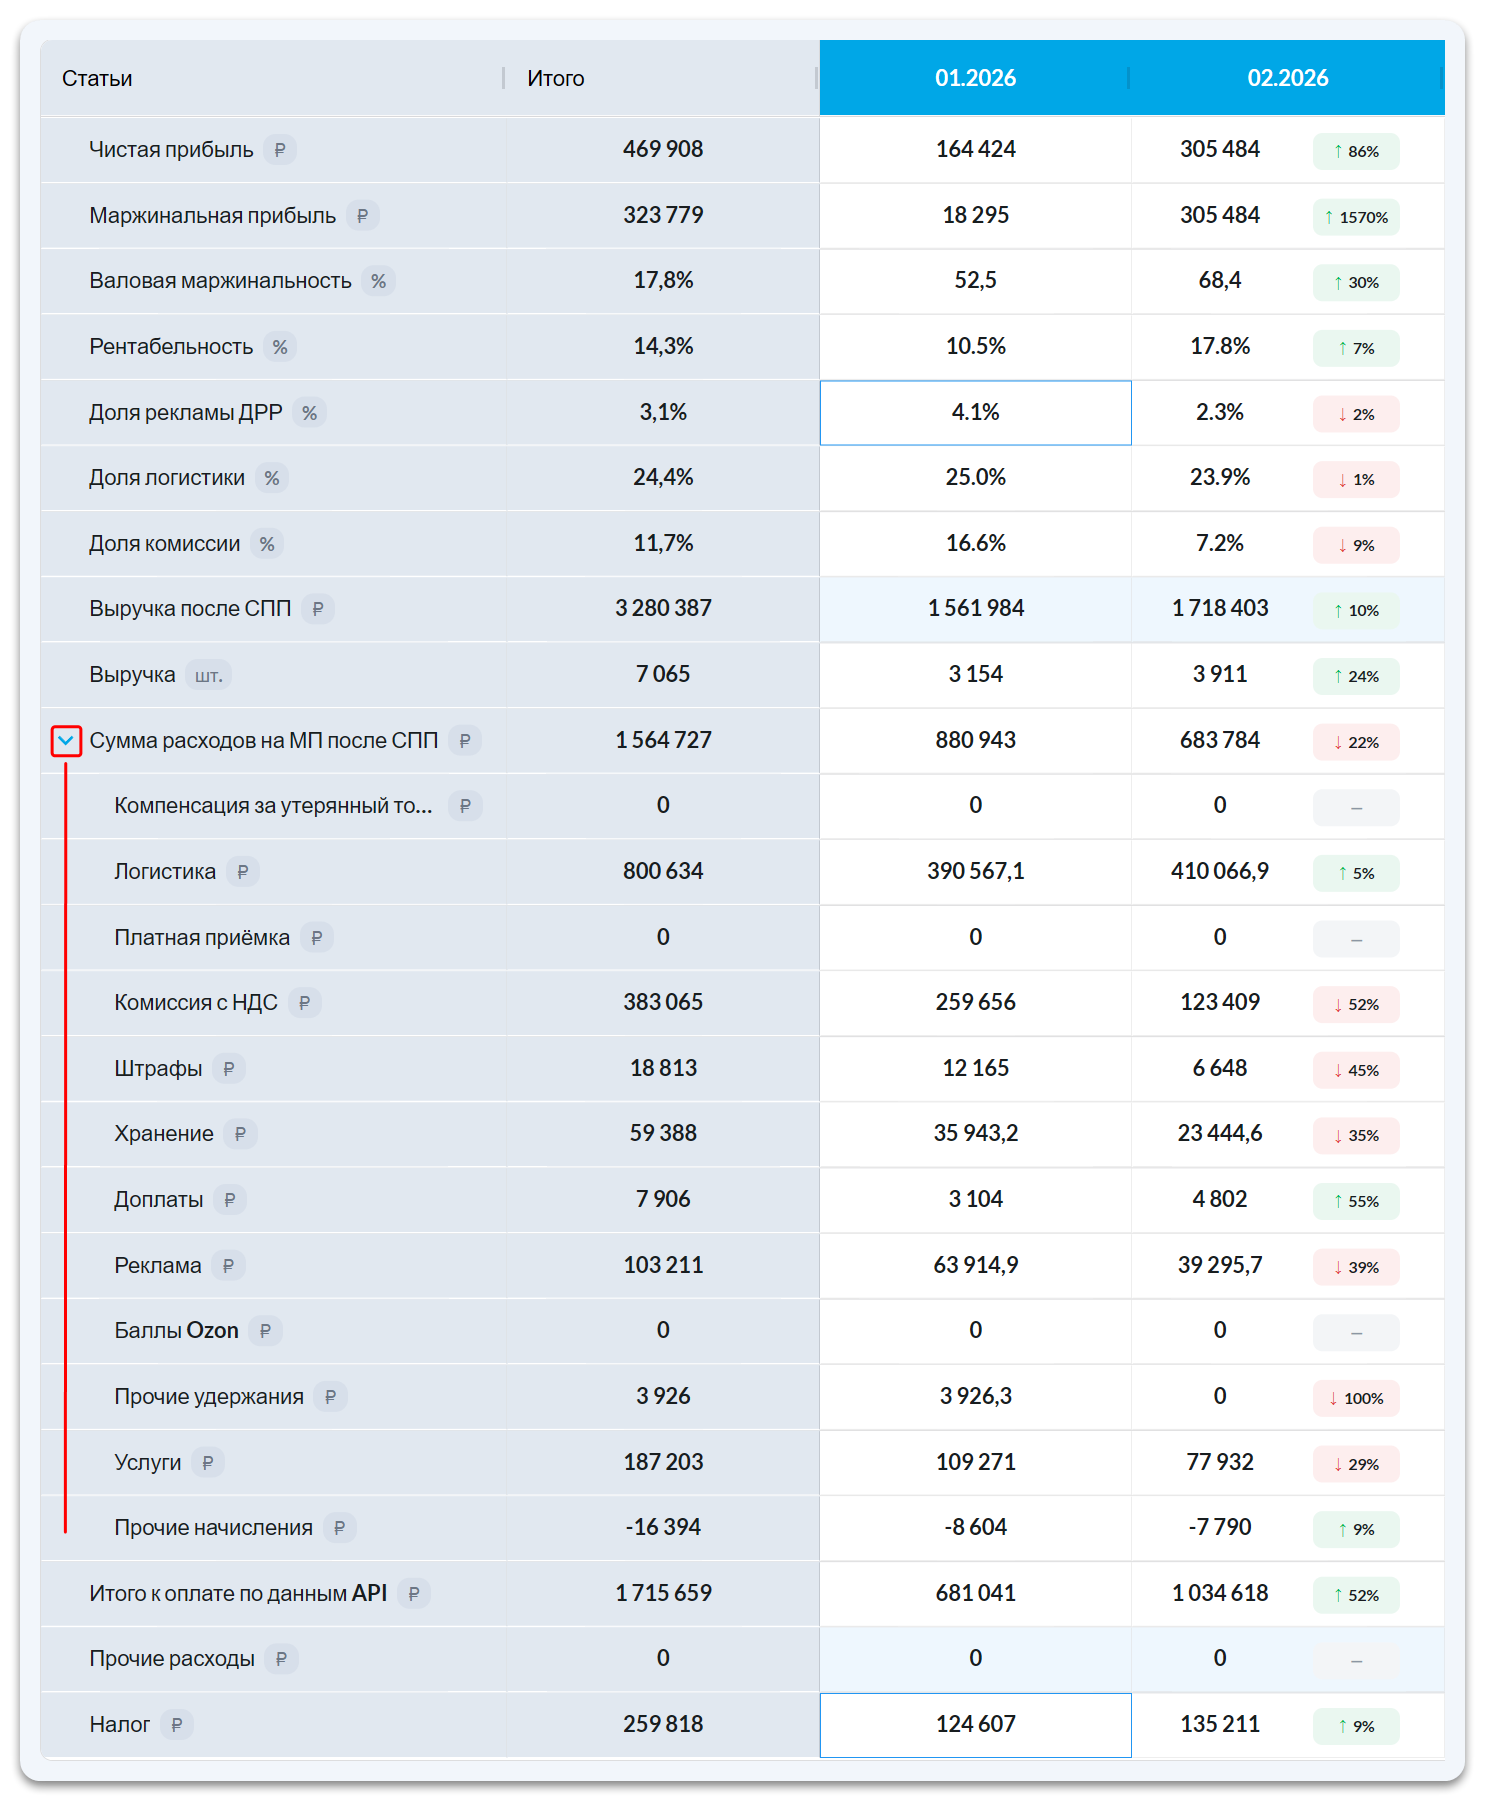
SelSup загружает продажи, возвраты, комиссии, логистику и другие операции площадок в отчёт о прибылях и убытках. Это управленческий P&L для разбора результата, а не налоговый регистр, КУДиР или автоматические проводки в 1С. В товарной аналитике часть расходов может быть видна по товару; если площадка не передаёт удержание в товарной детализации, его сверяют в совокупном P&L.
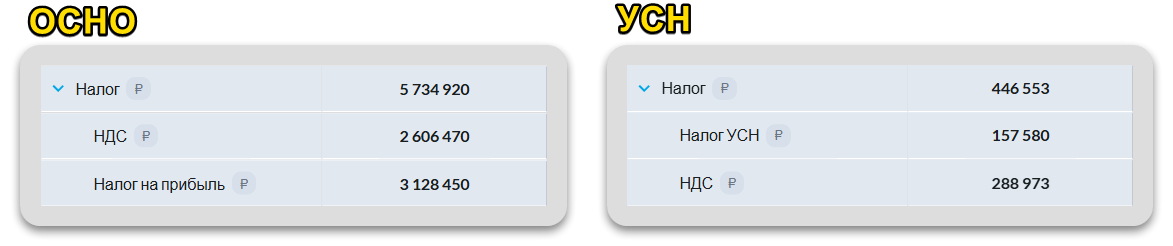
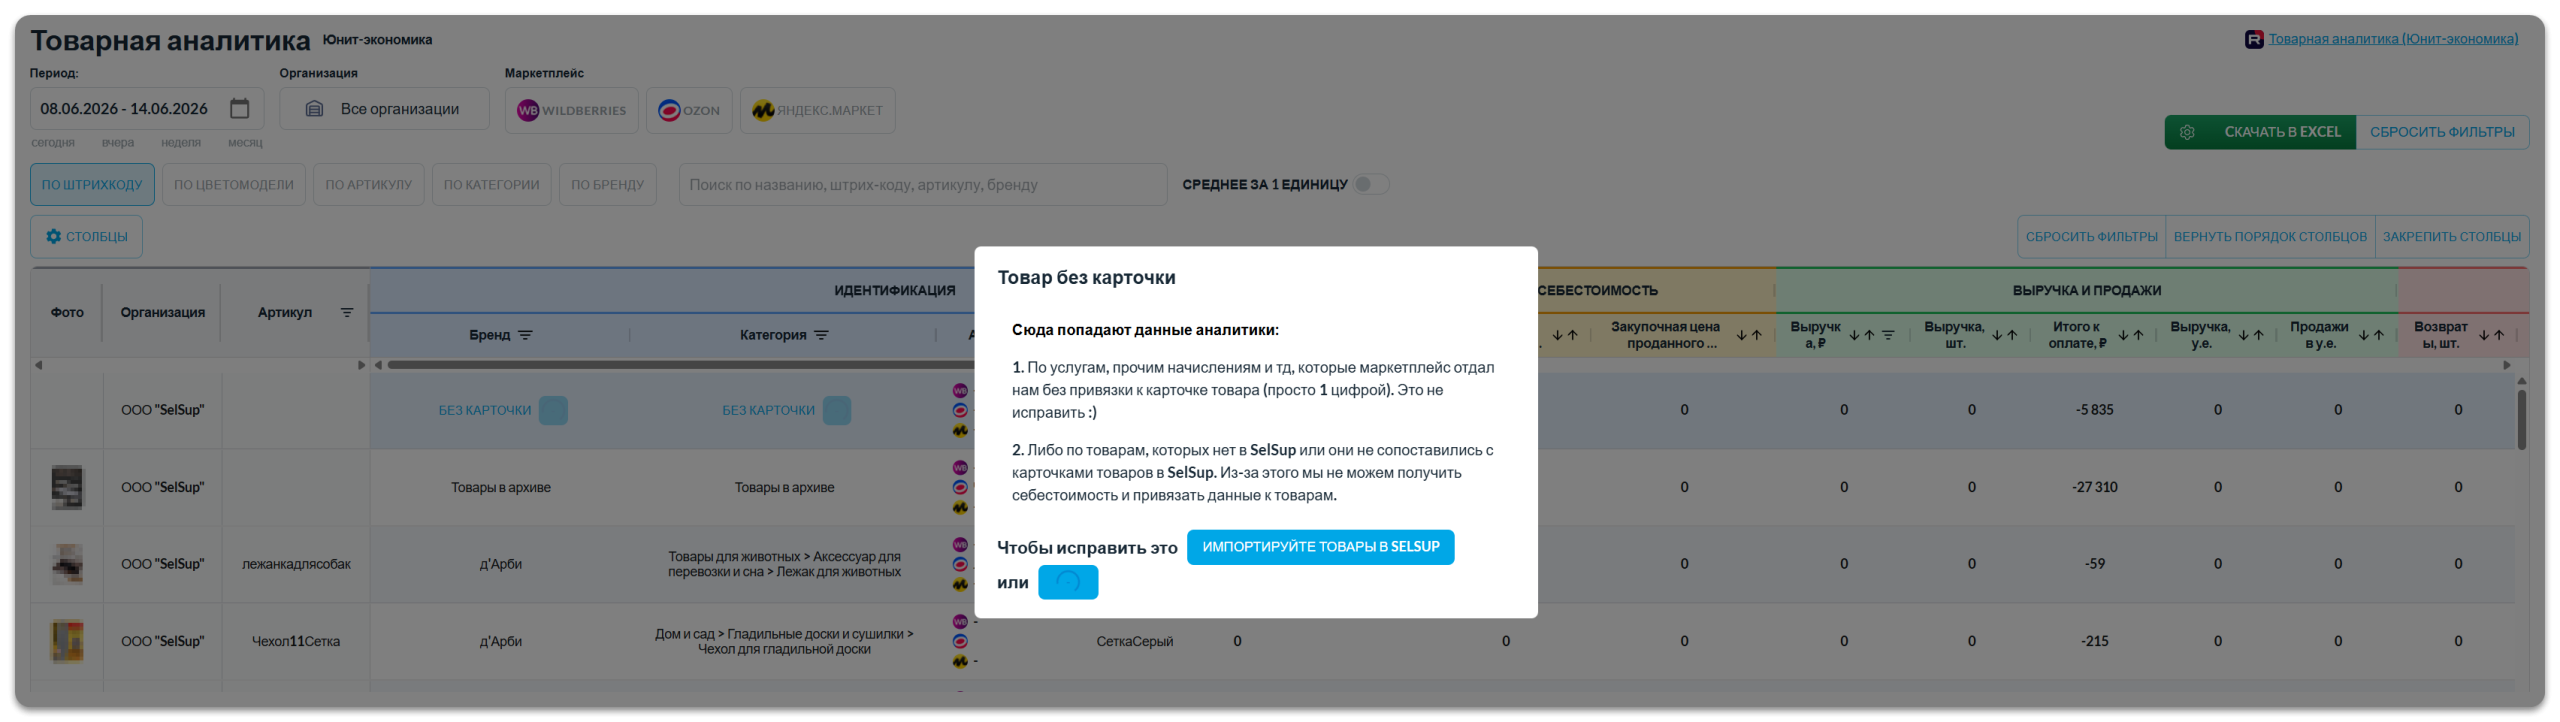
Кому такой порядок подходит, а кому нет
Речь не о размере бизнеса, а о том, как устроен ваш день.
Разложенный по операциям учёт нужен, если:
- площадок больше одной и отчёты приходят с разной периодичностью;
- объект налога — «доходы минус расходы» и каждый рубль расхода нужно подтвердить документом;
- оборот подошёл к 20 млн ₽ и лимит освобождения от НДС надо контролировать не раз в квартал;
- юрлиц или ИП несколько и выплаты идут на разные счета.
Отдельная система пока не нужна, если:
- вы на НПД и продаёте товар своего производства: налог считает приложение, но доход и чеки всё равно нужно отражать правильно;
- одна площадка и небольшой поток заказов — вы успеваете проверять каждую продажу, возврат и удержание;
- небольшой ассортимент — себестоимость и расходы можно прозрачно проверить в таблице, не забывая логистику и возвраты.
Если хотите понять, какую цену выдерживает отдельный товар и сколько остаётся после расходов, начните с юнит-экономики Wildberries и Ozon. Это расчёт прибыли товара, а не замена налоговой книги.
Ручной вариант становится неудобным, если закупочная цена обновляется по памяти, детализация не разобрана, а расхождения с выплатой обнаруживаются только при закрытии месяца. SelSup собирает операции площадок в аналитике, чтобы вы могли разбирать продажи и удержания в одном месте. Проверьте период, актуальность загрузки и полноту отчётов: задержка данных не означает отсутствие расхода.
Частые ошибки в учёте продаж на маркетплейсах
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Доходом признают поступление на счёт | Если база занижена, возможны доначисление и пени. По ст.122 штраф обычно составляет 20 % недоплаты, при умышленном нарушении — 40 %. Наличие состава нарушения и предусмотренные законом исключения проверяют отдельно | Признавать доход по отчёту площадки в полной сумме продажи |
| Комиссию вычитают на объекте «доходы» | Тот же результат: недоплата налога и штраф от неуплаченной суммы | Комиссию отражать расходом в управленческом учёте, но не в налоговой базе |
| Весь отчёт проводят одной строкой | Расходы теряются, на «доходы минус расходы» налог завышается; при проверке подтвердить нечего | Разносить продажи, возвраты, комиссию, логистику, хранение и рекламу по разным статьям |
| КУДиР заполняют в декабре за весь год | Позднее заполнение мешает сверке и авансовым расчётам. Штрафы ст.120 применяются при грубом нарушении правил учёта, а не автоматически за заполнение в декабре | Заносить операции по каждому отчёту, а не по памяти в конце года |
| Накопленный доход сверяют раз в квартал | Если исходное освобождение утрачено в 2026 году, обязанность возникает с первого числа следующего месяца. Пропущенные операции после этой даты придётся восстановить и учесть | Считать нарастающий итог каждую неделю, вместе с разбором отчёта |
| Закупочную цену держат в отдельном файле | Себестоимость расходится с учётом, прибыль по товару считается неверно, скидки уходят в минус | Хранить закупку там же, где продажи, и обновлять при каждой поставке |
Самое важное в этом списке — вовремя заметить переход лимита. Нельзя вывести сумму налога только из годового дохода и ставки: нужны дата превышения, налоговая база, выбранный режим НДС и условия сделок.
Накопленный доход для НДС контролируют по правилам своего режима и подтверждающим данным. Фильтры P&L помогают разбирать операции по организациям и площадкам, но не заменяют проверку налогового порога и не объединяют разных налогоплательщиков в одну базу.
Штраф по ст.122 не возникает автоматически из любого расхождения. В частности, закон предусматривает освобождение в соответствующей части, если с установленного срока уплаты до решения о привлечении к ответственности непрерывно хватало положительного сальдо ЕНС и учитываемых средств. Сначала установите недоплату, её причину и применимые исключения; затем рассчитывайте ответственность.
Стоит ли вести бухгалтерию самому
Самостоятельный учёт возможен, если вы понимаете обязанности своего режима. На НПД нужно правильно отражать доход и формировать чеки. На УСН «доходы» нужны КУДиР, авансовые расчёты, декларация и документы; простая ставка не отменяет сроков и контроля возвратов. Решение о бухгалтере зависит от ваших знаний и нагрузки, а не только от числа площадок.
Скорее да, но частично, если площадок две-три и объект «доходы минус расходы». Первичку и разбор отчётов держите у себя — только вы знаете, за что именно площадка удержала деньги. Декларацию и книгу отдайте бухгалтеру: он проверит формулировки и сроки. Разделять стоит по документам, а не по месяцам.
Нет, если есть сотрудники, НДС или несколько юрлиц. Кадровый учёт, счета-фактуры и книги покупок и продаж требуют квалификации, а цена ошибки измеряется не тысячами, а процентами от оборота. Здесь дешевле бухгалтер плюс система, которая отдаёт ему уже разобранные данные.
Чек-лист закрытия месяца
- Скачаны отчёты и детализации по всем площадкам, отмечены корректировочные.
- Валовые продажи и возвраты сверены с товарным учётом.
- Комиссия, логистика, хранение, реклама и штрафы разнесены по разным статьям.
- Услуги площадки сопоставлены с актами, УПД и счетами-фактурами.
- Доход УСН не уменьшен на удержания площадки.
- Накопленный доход с начала года сверен с лимитом освобождения от НДС.
- Даты в КУДиР подтверждены документами и кассовым методом; дата составления отчёта не подменяет дату дохода или условия признания расхода.
- Сальдо расчётов с каждой площадкой подтверждено её отчётом.
- По каждому расхождению записаны сумма, документ и срок исправления.
Рекомендуем SelSup для регулярного контроля продаж и расходов: с ростом числа площадок ручная сверка отнимает всё больше времени, а пропущенное удержание искажает прибыль. Сопоставьте стоимость сервиса с ценой ручного контроля: часы на сбор отчётов и поиск расхождений × стоимость часа сотрудника, плюс работа над исправлением и риск неверно оценённой маржи или потерянных продаж. Точный тариф и сумму потерь здесь не называем: они зависят от вашего объёма и процесса. Если контроль поможет вовремя заметить существенное расхождение, это может окупить использование сервиса, но не гарантирует экономию.
Частые вопросы
Какую сумму из отчёта маркетплейса считать выручкой?
В управленческом отчёте и при сверке расчётов берите полную стоимость реализации с учётом возвратов, а не чистую выплату. Комиссии и услуги показывают отдельно; различие между продажами и выплатой также может включать корректировки и перенос расчётов. Для бухгалтерских записей сумму и дату подтверждают договор и первичные документы. Для дохода УСН берут полную сумму от покупателя без уменьшения на комиссию, но исключают предъявленный покупателю НДС, если продавец его платит.
Уменьшает ли комиссия площадки налог на УСН «доходы»?
Нет. Комиссию не вычитают из дохода на УСН «доходы». В доход включают полную сумму от покупателя, а не чистую выплату площадки. Если вы платите НДС, предъявленный покупателю налог исключают из дохода УСН отдельно.
Можно ли работать на маркетплейсе как самозанятый?
Да, если соблюдаются условия НПД: продаётся товар собственного производства, нет перепродажи, годовой доход не превышает 2,4 млн ₽, а сотрудников по трудовым договорам нет. Нельзя применять НПД при продаже подакцизных и подлежащих обязательной маркировке средствами идентификации товаров. Для конкретной обуви проверьте код и обязанность маркировки на дату продажи. Ставка зависит от статуса покупателя: 4 % при расчётах с физлицами и 6 % — с ИП или организациями.
Обязательно ли вести КУДиР, если я на УСН «доходы»?
Да, книга обязательна на обоих объектах. Сдавать её в налоговую не нужно, но предъявить по запросу придётся, и хранить её нужно пять лет вместе с подтверждающими документами.
Что делать, если на счёт пришло меньше, чем в строке «Итого к оплате»?
Разница не становится расходом автоматически. Проверьте перенос выплаты на следующий период, задолженность прошлых недель, отдельное удержание по документу и корректировочный отчёт.
Нужен ли ЭДО, если продавец на УСН?
Способ получения подписанных документов зависит от условий площадки. Проверьте, какие отчёты и акты доступны в кабинете, какие приходят через ЭДО и как они подписаны. Даже на УСН «доходы», где услуги площадки не уменьшают базу, документы нужны для сверки удержаний и расчётов.
Как учитывать возврат товара?
В управленческом отчёте относите возврат к периоду, в котором площадка отразила корректировку, чтобы сверить её отчёт. Для бухгалтерского и налогового учёта это не универсальная дата: сверяйте отчёт с документом и операцией фактического возврата, а также с договором. На УСН доход корректируют в периоде фактического возврата. Товар восстанавливают в остатках, если он вернулся годным; списанный или компенсированный товар требует отдельного основания — обычная сторнировочная проводка здесь не подходит.
Можно ли провести весь отчёт одной проводкой?
Нет, если в нём есть продажи, возвраты, комиссия, логистика, хранение и реклама. У этих операций разный экономический смысл, разные документы и иногда разные ставки НДС.
Может ли складской сотрудник вносить данные, не видя финансов?
Разграничение доступа проверяйте по актуальным ролям и настройкам сервиса: финансовые данные не следует открывать сотруднику, которому они не нужны для работы.
Что почитать дальше
Если после закрытия месяца хотите настроить регулярный разбор удержаний и сверку с выпиской, приходите на бесплатную демонстрацию SelSup. Покажем, как разбирать удержания в SelSup и готовить данные для сверки с выпиской.
- Как управлять несколькими магазинами и юрлицами на маркетплейсах — если счетов и кабинетов уже больше одного.
- Что означает для продавцов порог УСН в 20 млн ₽ без НДС — разбор самого дорогого лимита года.
- Изменения в законодательстве 2026 года для электронной торговли — налоги, маркировка и права покупателей в одном списке.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.