«Налог на заработную плату» — это два разных платежа. НДФЛ вы удерживаете из зарплаты сотрудника, а страховые взносы платите сверху, из своих денег. У продавца со складом и ПВЗ это несколько сроков каждый месяц, уведомления и квартальные отчёты. Остальные обязанности работодателя — в статье Зарплата сотрудников у продавца маркетплейса: что обязан работодатель.
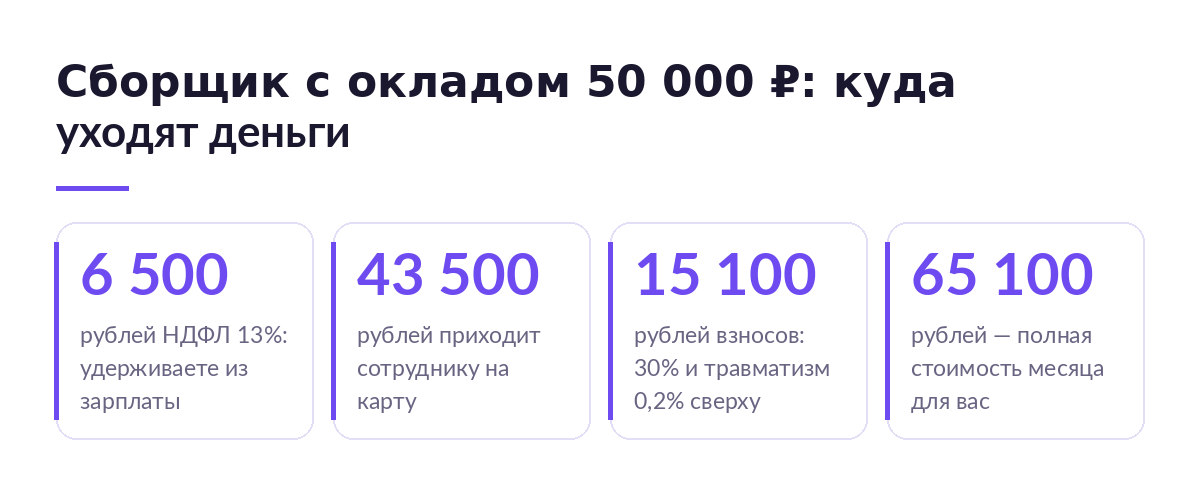
С зарплаты 50 000 ₽ сотрудник получает 43 500 ₽, а вам месяц обходится в 65 100 ₽. С 2026 года торговля потеряла пониженный тариф взносов для малого бизнеса: у продавца маркетплейса с основным кодом торговли взносы 30 % со всей зарплаты. НДФЛ удерживается с каждой выплаты, включая аванс, и уходит в бюджет двумя сроками в месяц.
Что платит работодатель с зарплаты
Два платежа идут в налоговую единым налоговым платежом, третий — отдельно в Социальный фонд.
| Платёж | Из чьих денег | Ставка в 2026 году | Куда и до какого числа | Что будет при сбое |
|---|---|---|---|---|
| НДФЛ | Сотрудника: удерживаете из выплаты | 13 % до 2,4 млн ₽ дохода за год, дальше 15–22 % | ФНС, до 28-го и до 5-го числа | Штраф 20 % от неудержанной или неперечисленной суммы, ст. 123 НК |
| Страховые взносы | Ваших: начисляете сверху | 30 % до 2 979 000 ₽ за год на человека, сверх — 15,1 % | ФНС, до 28-го следующего месяца | Недоимка и пени, при опоздании с расчётом — штраф от 5 % в месяц |
| Взносы на травматизм | Ваших | 0,2–8,5 %, у склада и офиса обычно 0,2 % | СФР, до 15-го следующего месяца | Недоимка в СФР, через единый платёж не закрывается |
На АУСН взносов нет, а НДФЛ считает банк — см. Сотрудники на АУСН: пять человек, НДФЛ через банк и что осталось из отчётности.
НДФЛ с зарплаты: прогрессивная шкала 2026 года
Ставки для резидентов — в пункте 1 статьи 224 НК. Шкала считается по доходу с начала года: 13 % действует до 2,4 млн ₽, в среднем до 200 000 ₽ в месяц.
| Доход с начала года | Ставка | Сколько налога |
|---|---|---|
| До 2,4 млн ₽ | 13 % | 13 % от дохода |
| 2,4–5 млн ₽ | 15 % | 312 000 ₽ + 15 % с превышения |
| 5–20 млн ₽ | 18 % | 702 000 ₽ + 18 % с превышения |
| 20–50 млн ₽ | 20 % | 3 402 000 ₽ + 20 % с превышения |
| Больше 50 млн ₽ | 22 % | 9 402 000 ₽ + 22 % с превышения |
Для кладовщика и сборщика работает первая строка. Чаще путают другое:
- Налог удерживается с аванса. С 2023 года датой дохода считается день выплаты, поэтому НДФЛ удерживают и 25-го, и 10-го, а не один раз в конце месяца (письмо ФНС от 09.11.2022 № БС-4-11/15099@).
- Удержать нужно из самой выплаты. Так требует пункт 4 статьи 226 НК. Не удержали — долг перед бюджетом и штраф.
- У нерезидента другая ставка. Общая — 30 % по пункту 3 статьи 224 НК, но у работающих по патенту и граждан ЕАЭС обычная шкала. Подробнее — в статье Трудовой договор с иностранным гражданином: патент и уведомление МВД.
Удержания по исполнительному листу считают от суммы после НДФЛ — см. Удержания из зарплаты: исполнительные листы и лимиты.
Страховые взносы: единый тариф 30 %
С 2023 года взносы считаются по одному тарифу. По пункту 3 статьи 425 НК это 30 % в пределах единой предельной базы и 15,1 % сверх неё. База на 2026 год — 2 979 000 ₽ на человека, её установило постановление Правительства от 31.10.2025 № 1705. Это 248 250 ₽ в месяц, поэтому для склада тариф фактически 30 % со всей суммы.
Взносы на травматизм по закону 125-ФЗ — от 0,2 до 8,5 % по классу риска. Их платят в СФР до 15-го числа следующего месяца.
Пониженный тариф МСП в 2026 году: торговля без льготы
Раньше любой бизнес из реестра МСП платил с части зарплаты сверх порога 15 %. Теперь подпункт 17 пункта 1 статьи 427 НК даёт льготу при двух условиях:
- Основной код ОКВЭД в ЕГРЮЛ или ЕГРИП — из перечня Правительства. Перечень утверждён распоряжением от 27.12.2025 № 4125-р, в нём 54 вида деятельности.
- Не меньше 70 % доходов — от этого основного вида. Долю подтверждают каждый отчётный период.
В перечне есть производство одежды и еды, IT, образование, курьерская деятельность. Торговли — ни оптовой, ни розничной, ни через интернет — в нём нет, складирования тоже. У обрабатывающих производств осталось 7,6 %. Порог — полтора МРОТ, в 2026 году 40 639,50 ₽.
| Тариф | Кому доступен | Взносы с зарплаты 50 000 ₽ | Взносы с зарплаты 80 000 ₽ | Риск |
|---|---|---|---|---|
| Общий, 30 % | Всем, включая продавцов с кодом торговли | 15 000 ₽ | 24 000 ₽ | Нет |
| МСП по перечню, 15 % с превышения 1,5 МРОТ | Основной код из перечня и 70 % доходов от него | 13 596 ₽ | 18 096 ₽ | Доля ниже 70 % — пересчёт с начала года |
| МСП в обработке, 7,6 % с превышения 1,5 МРОТ | Основной вид — обрабатывающее производство | 12 903 ₽ | 15 183 ₽ | Тот же пересчёт при нарушении условий |
Если вы по привычке продолжили считать 15 %, а основной код — торговля, взносы пересчитают по общему тарифу с 1 января. Три сборщика по 80 000 ₽ за девять месяцев дают доплату 159 410 ₽ плюс пени. Проверьте основной код в выписке ЕГРИП или ЕГРЮЛ: какой код за что отвечает, разобрано в статье ОКВЭД и налоговый режим: какие коды закрывают УСН и патент.
Сменой кода льготу не вернуть: основной доход всё равно от продаж, и условие про 70 % это отсекает. Зато можно не раздувать штат. В SelSup сборочные задания со всех площадок идут одной очередью, а этикетки и коды маркировки печатаются из того же окна, поэтому один сборщик закрывает больше заказов, и фонд зарплаты не растёт вместе с оборотом. Как это выглядит на вашем складе, покажем на демонстрации SelSup для продавцов со своим складом.
Сколько стоит сотрудник: расчёт от суммы на руки
С кандидатом договариваются о сумме на карту, а в договор пишут зарплату до НДФЛ. Поэтому сумма на руки делится на 0,87.
- На руки 40 000 ₽ — начислить 45 977 ₽.
- Взносы и травматизм — 13 885 ₽.
- Итого для вас — 59 862 ₽, в полтора раза больше обещанного.
На трёх сотрудников 28-го уходит в бюджет больше 40 000 ₽ одним платежом. Если выплата от площадки задерживается, этот день бьёт по счёту первым — как его планировать, разобрано в статье Кассовый разрыв у продавца маркетплейса: как посчитать цикл денег. Арифметика оклада, неполного месяца и сверхурочных — в статье Как рассчитать зарплату: формула, отработанное время, примеры.
Календарь: когда платить и что сдавать
Сроки выплаты зарплаты и налогов не совпадают. Возьмём частый вариант: аванс 25-го, расчёт 10-го. Про даты выплат — в статье Сроки выплаты зарплаты и аванса: правило двух раз в месяц.
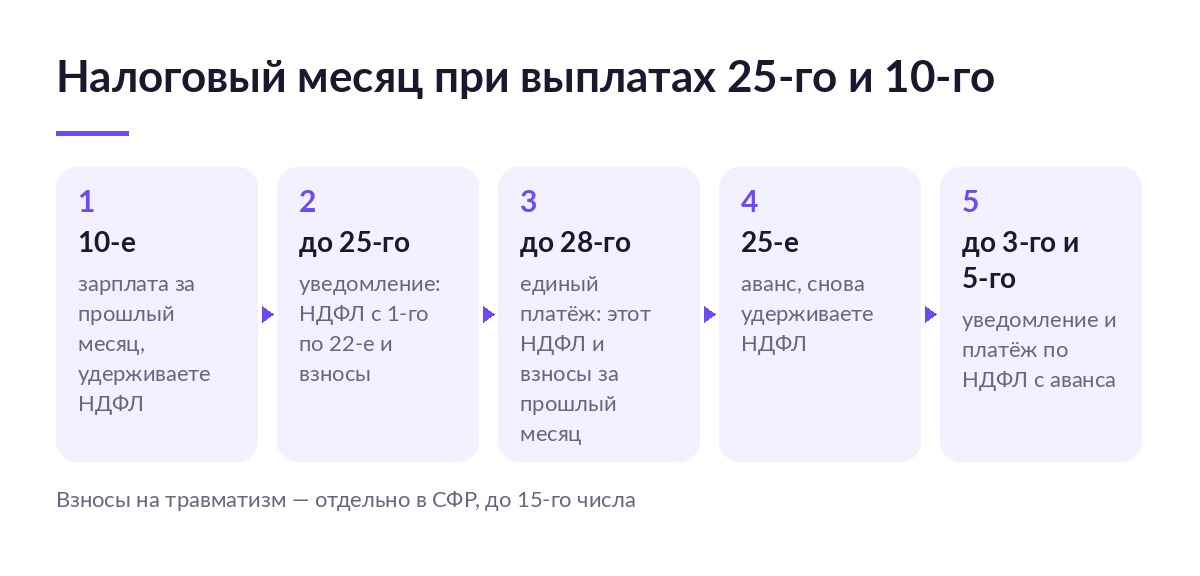
Налоговый месяц при выплатах 25-го и 10-го:
- 10-е — зарплата, удержали НДФЛ.
- До 25-го — уведомление: НДФЛ с 1-го по 22-е и взносы.
- До 28-го — единый платёж по этим суммам.
- 25-е — аванс, снова удержали НДФЛ.
- До 3-го и 5-го — уведомление и платёж по НДФЛ с аванса.
Основания: пункт 6 статьи 226 НК, пункт 9 статьи 58 и пункт 3 статьи 431. НДФЛ за 23–31 декабря платят в последний рабочий день года. Без уведомления деньги лежат на едином налоговом счёте и не засчитываются в нужный налог: платёж ушёл, а в налоговой числится долг с пенями.
| Отчёт | Куда | Срок | Штраф за опоздание |
|---|---|---|---|
| 6-НДФЛ | ФНС | До 25-го после квартала, за год — до 25 февраля | 1 000 ₽ за каждый полный или неполный месяц, п. 1.2 ст. 126 НК |
| Расчёт по страховым взносам (РСВ) | ФНС | До 25-го после квартала | 5 % от неуплаченных взносов за месяц, не меньше 1 000 ₽, ст. 119 НК |
| Персонифицированные сведения | ФНС | До 25-го каждого месяца | Штраф считается по числу сотрудников |
| ЕФС-1, приём и увольнение | СФР | Следующий рабочий день после приказа | 500 ₽ за каждого сотрудника, ст. 17 закона 27-ФЗ |
| ЕФС-1, травматизм | СФР | До 25-го после квартала | Штраф считается от суммы взносов |
Коды — в статье ЕФС-1: подразделы, сроки и коды при приёме сотрудника, отчётность по подрядчикам — в статье Отчётность по договору ГПХ: ЕФС-1, сроки и коды.
Штат, ГПХ, самозанятый или АУСН: что с налогами
| Вариант | НДФЛ | Взносы с вашей стороны | За что вы платите | Риск |
|---|---|---|---|---|
| Трудовой договор | 13 %, удерживаете вы | 30 % и травматизм | Постоянный человек на складе, график, отпуск и больничный | Штрафы за сроки и отчёты |
| Договор ГПХ | 13 %, удерживаете вы | 30 %, травматизм только если записан в договоре | Разовая работа с результатом | Переквалификация в трудовой при постоянной работе по графику |
| Самозанятый | Налог платит сам исполнитель | Нет | Услуга по чеку | Доначисление НДФЛ и взносов, если по сути это работник |
| Работодатель на АУСН | Считает банк | Нет | Режим с лимитом до пяти сотрудников | Выход за лимиты — возврат на обычный режим |
Налоги по договорам подряда — в статье Налоги и взносы по договору ГПХ: что платит заказчик.
Плюсы и минусы официальной зарплаты
- Спокойные проверки — за 30 % взносов сверху. Официальный сотрудник не даёт повода для переквалификации, но каждый рубль зарплаты стоит 1,3 рубля.
- Можно брать людей на сезон — за учёт каждого приёма. ЕФС-1 о приёме и увольнении сдаётся на следующий рабочий день.
- Люди держатся дольше — за четыре даты в месяц. 3-е, 5-е, 25-е и 28-е держите в календаре и в сезон распродаж.
Кому считать самому, а кому отдать бухгалтеру
Считать самому подходит, если у вас один-три человека на окладе и выплаты по фиксированным датам.
Самому не подходит, если зарплата сдельная по собранным заказам, в сезон люди выходят в выходные, кто-то работает по договору подряда, а вы хотите применять льготу МСП. Каждое из этого меняет базу или сроки, и здесь Excel перестаёт справляться: ошибка в одной формуле тянет за собой уведомление, платёж и отчёт.
Частые ошибки
| Ошибка | Чем оборачивается | Что делать |
|---|---|---|
| Не удержали НДФЛ с аванса | Штраф 20 %: с НДФЛ 6 500 ₽ это 1 300 ₽ за каждого сотрудника и выплату | Удерживать с каждой выплаты, аванс не исключение |
| Продавец с кодом торговли считает взносы по 15 % | Пересчёт по 30 % с 1 января и пени | Сверить основной код ОКВЭД с перечнем № 4125-р |
| Заплатили, но не подали уведомление | Деньги висят на едином счёте, по налогу долг и пени | Уведомление до 25-го, по НДФЛ с аванса — до 3-го |
| Опоздали с 6-НДФЛ на квартал | 3 000 ₽ штрафа за три месяца | Сдавать до 25-го, даже если выплат не было во всех месяцах |
| Заплатили травматизм через единый платёж | Недоимка в СФР | Отдельной платёжкой в Социальный фонд до 15-го |
Что грозит за опоздание с самой зарплатой, разобрано в статье Задержка и невыплата зарплаты: компенсация и ответственность. Даты срываются, когда сборка, остатки и маркировка съедают весь день. Как освободить эти часы — рассказываем на странице SelSup о работе с заказами, остатками и маркировкой.
Что меняется, а что остаётся постоянным
- 2023 Единый налоговый счёт, уведомления, единый тариф взносов, НДФЛ с аванса. Правила постоянные.
- 2025 Прогрессивная шкала НДФЛ 13–22 %. Постоянное правило, пороги закреплены в кодексе.
- 2026 Льгота МСП только по перечню и при 70 % доходов, торговли в перечне нет. Перечень может меняться распоряжением Правительства.
- 2026 Предельная база 2 979 000 ₽ и МРОТ 27 093 ₽. Меняются каждый год.
Стоит ли разбираться самому
- Один-два сотрудника на окладе, код торговли — да. Общий тариф, два срока НДФЛ и квартальные отчёты помещаются в календарь.
- Три-десять человек, сдельная оплата и выходные в сезон — скорее да, но частично: отчёты отдайте бухгалтеру, даты держите сами.
- Производство одежды или еды с продажей через площадки — нет, без бухгалтера не обойтись: льгота до 7,6 % даёт экономию, но долю доходов надо подтверждать каждый квартал.
Частые вопросы
Какой налог на заработную плату в 2026 году?
С сотрудника удерживается НДФЛ, обычно 13 %. Сверху вы платите взносы 30 % и травматизм от 0,2 %, так что сотрудник обходится примерно в 1,3 его зарплаты.
Нужно ли платить НДФЛ с аванса?
Да. С 2023 года датой дохода считается день выплаты, поэтому налог удерживают с каждой части зарплаты.
Продавец маркетплейса может платить взносы по 15 %?
Только если основной код ОКВЭД есть в перечне и от него идёт 70 % доходов. С кодом торговли льготы в 2026 году нет.
Можно ли не делать сборку и учёт руками, чтобы не нанимать ещё одного человека?
Можно снять ручную часть. SelSup собирает заказы со всех площадок в одну очередь, списывает остатки и печатает этикетки с кодами маркировки, и рост заказов не требует ещё одного сборщика с его 30 % взносов. Налоги он не считает — это работа бухгалтерии. Посмотреть на своём ассортименте можно на демонстрации сборки и учёта в SelSup.
Куда платить взносы на травматизм?
В Социальный фонд, до 15-го числа следующего месяца, отдельным платежом, а не единым налоговым.
Что почитать дальше
- Зарплата сотрудников у продавца маркетплейса: что обязан работодатель — все обязанности работодателя одной статьёй.
- Расчётный листок: форма, выдача и электронная рассылка — как показать сотруднику удержанный НДФЛ.
- Страховые взносы на АУСН: почему их нет и что это меняет для ИП — если думаете о смене режима.
- Учёт продаж на маркетплейсах в 2026 году: бухгалтерия, проводки и налоги — как зарплатные налоги ложатся в общий учёт.
Продолжайте читать и смотреть
Новости маркетплейсов, автоматизация и практические разборы ИИ — на удобной для вас площадке.